Медному сектору требуется $332 млрд инвестиций для предотвращения дефицита к 2050 году
Согласно исследованию Bloomberg New Energy Finance, без масштабных инвестиций в добычу в ближайшей перспективе к 2050 году дефицит меди составит 20 млн тонн, что ставит под угрозу глобальные планы электрификации.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Медному сектору требуется $332 млрд инвестиций для предотвращения дефицита к 2050 году
Согласно исследованию Bloomberg New Energy Finance, без масштабных инвестиций в добычу в ближайшей перспективе к 2050 году дефицит меди составит 20 млн тонн, что ставит под угрозу глобальные планы электрификации.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
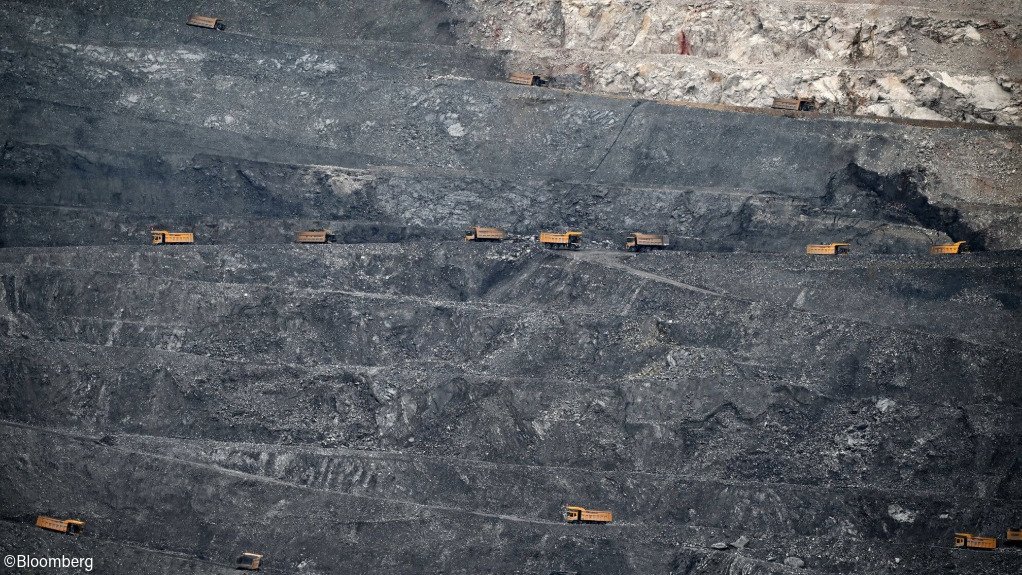
Мировым горнодобывающим предприятиям необходимо направить около $332 млрд на новые капитальные затраты, чтобы предотвратить дестабилизирующий шок предложения на рынке меди в ближайшие десятилетия, согласно исследованию, опубликованному Bloomberg New Energy Finance. Аналитическая группа установила, что неспособность направить капитал на расширение действующих производств и разработку новых месторождений приведет к тому, что к 2050 году рынок столкнется с ежегодным дефицитом в 20 млн метрических тонн. Поскольку освоение промышленных добычных активов обычно требует более десяти лет на получение разрешений, геологоразведку и строительство, эти выводы подчеркивают неотложность задач, стоящих перед недропользователями и регуляторами промышленной политики в условиях перехода от ископаемого топлива.
## Ключевые факты
- Горнодобывающим компаниям необходимо выделить около $332 млрд капитальных затрат на разведку, лицензирование и создание достаточных мощностей по добыче меди, согласно Bloomberg New Energy Finance. - Без этих инвестиций годовое предложение рафинированной меди, по прогнозам, отстанет от мирового спроса на 20 млн метрических тонн к 2050 году. - Освоение традиционного медного месторождения с нуля (greenfield) в настоящее время требует от 10 до 17 лет с момента первичного обнаружения полезных ископаемых до ввода в промышленную эксплуатацию. - Мировой спрос на медь в настоящее время составляет около 26 млн метрических тонн в год, что означает, что прогнозируемый дефицит практически эквивалентен всему сегодняшнему годовому объему мирового производства. - Снижение качества руды на стареющих месторождениях первого класса (Tier 1) в Южной Америке неуклонно сокращает объемы добычи, даже несмотря на рост требований к капитальным затратам.
## Что произошло
Bloomberg New Energy Finance опубликовала комплексные прогнозы, детально описывающие структурный разрыв, формирующийся между мировыми мощностями по производству меди и будущим промышленным потреблением. Исследовательская организация подсчитала, что горнодобывающему сектору необходимо инвестировать $332 млрд нового капитала для наращивания операционных мощностей и модернизации инфраструктуры, прежде чем долгосрочный дефицит предложения станет необратимым.
Согласно анализу, если динамика инвестиций останется на прежнем уровне, мировой рынок столкнется с расчетным дефицитом в 20 млн метрических тонн ежегодно к середине века. Оценка учитывает траектории естественного истощения существующих рудников, временные лаги, присущие разведке полезных ископаемых, и ускоряющиеся темпы потребления, обусловленные международной промышленной трансформацией.
Эти выводы привлекают пристальное внимание к цепочке поставок меди в момент, когда международные горнодобывающие конгломераты проявляют финансовую дисциплину, отдавая приоритет выплате дивидендов, обратному выкупу акций и оздоровлению балансов в ущерб высокорисковым проектам разработки новых месторождений (greenfield). В аналитическом отчете подчеркивается, что длительные сроки, необходимые для ввода сырьевых активов в эксплуатацию, делают отсрочку инвестиционных решений особенно разрушительной, поскольку проекты, отложенные в текущем десятилетии, невозможно будет легко ускорить в случае возникновения дефицита в 2030-х и 2040-х годах.
## Почему это важно
Медь является фундаментальной технологической основой электрификации, выступая основным проводящим металлом в электроэнергетике, передаче по сетям, промышленном оборудовании и потребительских технологиях. Некомпенсированный дефицит в 20 млн метрических тонн приведет к серьезным операционным сбоям в глобальных цепочках поставок. Поскольку мировое годовое потребление рафинированной меди в настоящее время составляет от 25 до 26 млн метрических тонн, прогнозируемый Bloomberg New Energy Finance дефицит приближается к общему объему современного рынка.
Если добывающие компании не смогут мобилизовать требуемые $332 млрд, структурный дефицит спровоцирует затяжные скачки цен на сырье. Такой рост издержек напрямую угрожает экономической жизнеспособности национальных обязательств по декарбонизации. Электромобили потребляют по массе примерно в три-четыре раза больше меди, чем автомобили с двигателями внутреннего сгорания: медная проводка требуется в электродвигателях, аккумуляторных блоках и кабельных жгутах. Аналогичным образом морские ветряные турбины и промышленные солнечные фотоэлектрические станции требуют от двух до пяти раз больше меди на мегаватт генерирующей мощности, чем традиционные газовые или угольные электростанции.
Помимо экологически чистых технологий, коммунальным распределительным сетям требуются масштабные объемы медного кабеля для модернизации инфраструктуры под растущие электрические нагрузки со стороны центров обработки данных, вычислительных мощностей искусственного интеллекта и систем отопления жилья. Устойчивый дефицит обернется задержками капитальных проектов для регулируемых коммунальных предприятий, вынуждая регуляторов и муниципальные власти выбирать между перекладыванием возросших затрат на сырье непосредственно в тарифы для потребителей и отказом от мер по повышению надежности систем.
Кроме того, высокие цены на медь рискуют подстегнуть общую промышленную инфляцию. В отличие от нишевых редких металлов, исключение которых из компонентов иногда возможно за счет изменения конструкции, превосходная тепло- и электропроводность меди в сочетании с ее пластичностью и коррозионной стойкостью делает прямое замещение технически сложным или экономически невыгодным в применениях высокого напряжения.
## Предыстория
Чтобы понять масштабы потребности в инвестициях в размере $332 млрд, необходимо проанализировать историю развития мирового сектора добычи меди за последнюю четверть века. В период с 2002 по 2012 год отрасль пережила ярко выраженный суперцикл, вызванный стремительной урбанизацией и инфраструктурным строительством в Китае. На этом этапе горнодобывающие конгломераты проводили агрессивную экспансию, финансируемую за счет долга. Когда цены на сырьевые товары резко упали в 2014 и 2015 годах, ведущие производители были вынуждены списать миллиарды долларов стоимости активов, урезать операционные бюджеты и сократить расходы на геологоразведку.
Эта историческая травма привела к десятилетию сдержанности в расходовании капитала. Институциональные акционеры подталкивали советы директоров крупнейших диверсифицированных добывающих компаний — включая BHP, Rio Tinto, Glencore и Anglo American — сосредоточиться на рентабельности задействованного капитала, а не на росте объемов производства. Бюджеты на разведку новых месторождений (greenfield) сократились, и недропользователи отдавали предпочтение расширению уже разрабатываемых активов (brownfield), что сопряжено с меньшим геологическим риском, но дает меньший прирост объемов добычи.
Одновременно ухудшились геологические условия мировой добычи. Крупнейшие исторические предприятия, снабжавшие мировые рынки десятилетиями, — такие как Escondida и Chuquicamata в Чили, а также Grasberg в Индонезии, — сталкиваются с неуклонным снижением содержания металла в руде. На многих давно разрабатываемых рудниках средняя концентрация меди упала с более чем 1.5% до уровня ниже 0.6%, что требует от операторов взрывать, вывозить и перерабатывать значительно большие объемы вмещающей породы просто для того, чтобы удерживать неизменными объемы производства готовых катодов. Переработка более бедных руд требует большего количества энергии, воды и специализированных перерабатывающих мощностей, что структурно повышает базовые операционные расходы.
Географическая концентрация добавляет еще один уровень сложности. На Чили и Перу в совокупности приходится почти 40% первичной добычи меди. В обеих юрисдикциях согласование проектов усложнилось из-за ужесточения требований к консультациям с местными сообществами, экологических норм водозабора в засушливых регионах и пересмотра ставок роялти. В Северной Америке и Европе получение экологических разрешений и общественного согласия на деятельность зачастую затягивает запуск планируемых рудников более чем на десятилетие еще до того, как может начаться физическое строительство.
## Реакция
Непосредственная публикация данных Bloomberg New Energy Finance пока не вызвала официальных публичных заявлений со стороны руководителей отдельных горнодобывающих компаний, однако этот анализ согласуется с постоянными предупреждениями трейдинговых подразделений по торговле сырьем, государственных органов планирования и международных институтов. Международное энергетическое агентство (IEA) неизменно отмечает, что заявленные добычные проекты покрывают лишь незначительную часть спроса, ожидаемого в рамках объявленных сценариев достижения нулевых нетто-выбросов.
Отраслевые организации, такие как International Copper Study Group (ICSG), как ожидается, рассмотрят эти модели потребности в капитале в ходе предстоящих регулярных оценок рынка. Руководители горнодобывающих предприятий, выступая на отраслевых форумах, ранее неоднократно заявляли, что текущие ценовые уровни на медь не обеспечивают достаточной долгосрочной определенности или адекватной внутренней нормы доходности, чтобы оправдать вложение десятков миллиардов долларов в высокорисковые программы капиталовложений, рассчитанные на несколько десятилетий, особенно с учетом растущей инфляции затрат на проектирование, закупки и строительство.
В политической сфере правительства стран Северной Америки, Европейского союза и Восточной Азии включили медь в реестры критически важного минерального сырья, что свидетельствует о переходе проблемы доступности сырья из чисто коммерческой плоскости закупок в сферу экономической безопасности и промышленной политики. Законодательные органы испытывают растущее давление со стороны деловых кругов, требующих проведения реформы лицензирования для сокращения сроков освоения утвержденных месторождений полезных ископаемых.
## Что пока неизвестно
В аналитическом отчете остается нерешенным ряд важнейших операционных вопросов. В нем не приводится географическое распределение прогнозируемых $332 млрд, что оставляет неясным, сколько капитала должно быть направлено в политически нестабильные регионы с колоссальными неосвоенными ресурсами — такие как Центральноафриканский медный пояс на территории Демократической Республики Конго и Замбии, — по сравнению с более стабильными юрисдикциями в Северной и Южной Америке и Австралазии.
Кроме того, в отчете не определена конкретная базовая цена на сырье, которая, как предполагается, должна стимулировать мобилизацию частного капитала такого масштаба. Если эталонные цены на медь на London Metal Exchange (LME) останутся недостаточными для преодоления корпоративных пороговых ставок доходности, участники рынка не станут инвестировать этот капитал органически, оставляя открытым вопрос о том, восполнят ли этот пробел суверенные кредитные гарантии, фонды национального благосостояния или государственные субсидии.
Аналитические прогнозы также оставляют неопределенность относительно технологических допущений касательно падения спроса, замещения материалов и переработки лома. Остается неясным, в какой степени предложение вторичного медного лома может возрасти благодаря современным технологиям сортировки лома или насколько эффективно промышленные производители смогут заместить медь более дешевым алюминием в отдельных распределительных линиях среднего напряжения, чтобы компенсировать прогнозируемый дефицит сырья в 20 млн тонн.
## За чем следить
Наблюдателям за рынком следует отслеживать несколько конкретных индикаторов в ближайшие месяцы и годы, чтобы понять, начинает ли горнодобывающий сектор сокращать этот инвестиционный разрыв:
- Прогнозы корпоративных капитальных затрат: годовые и квартальные финансовые отчеты ведущих производителей меди, таких как BHP Group, Freeport-McMoRan, Southern Copper и Antofagasta, покажут, направляют ли комитеты по распределению капитала денежные резервы на одобрение крупных проектов greenfield или продолжают отдавать приоритет выплатам акционерам. - Изменения в политике лицензирования: законодательные инициативы в ключевых горнодобывающих юрисдикциях, такие как федеральная реформа выдачи разрешений в США и законы об ускоренной экологической экспертизе в Чили и Перу, покажут, удастся ли сократить сроки реализации проектов. - Динамика добычи государственных компаний: отчеты об объемах производства чилийской государственной горнодобывающей компании Codelco послужат важнейшим барометром того, способны ли существующие производственные мощности остановить спад, вызванный операционными трудностями и старением инфраструктуры. - Межгосударственные соглашения по критически важному сырью: двусторонние торговые соглашения и прямые инвестиции в капитал со стороны западных, японских и южнокорейских экспортно-кредитных агентств в совместные горнодобывающие предприятия в Африке и Южной Америке покажут, будут ли правительства стран-союзников напрямую финансировать разработку рудников для снижения рисков в национальных цепочках поставок. - Инфраструктура сбора лома: объемы частных инвестиций во вторичную переплавку и промышленные перерабатывающие мощности в Европе и Северной Америке покажут, насколько вторичное предложение способно смягчить ограничения поставок первичного рудного сырья.
Этот материал основан на выводах и рыночных прогнозах, опубликованных Bloomberg.
Источник: Bloomberg