Indonesia Stock Exchange исключит из базового индекса 80 акций с высокой концентрацией владения
Jakarta Composite Index исключит акции с высокой концентрацией владения, составляющие почти пятую часть его веса, чтобы повысить прозрачность и снизить искажения.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Indonesia Stock Exchange исключит из базового индекса 80 акций с высокой концентрацией владения
Jakarta Composite Index исключит акции с высокой концентрацией владения, составляющие почти пятую часть его веса, чтобы повысить прозрачность и снизить искажения.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
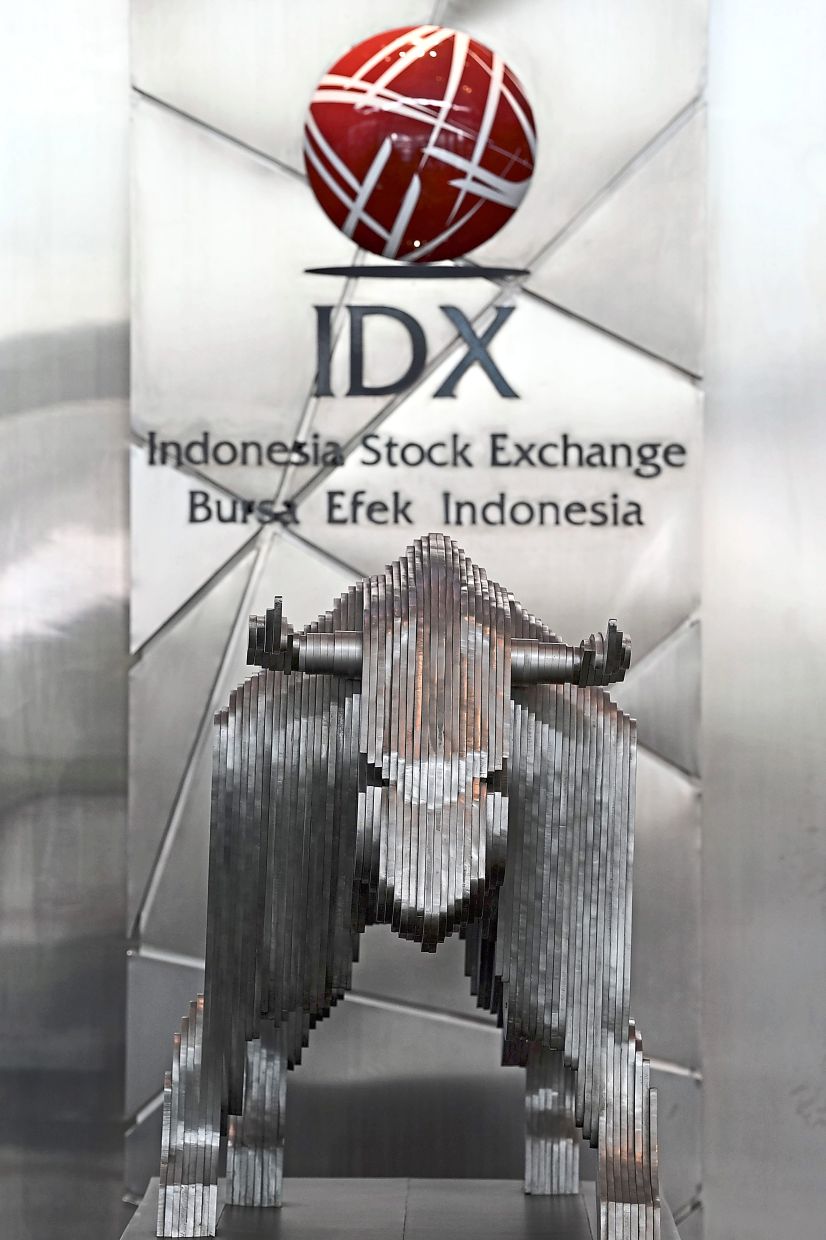
Биржа Indonesia Stock Exchange готовится исключить из своего базового индекса Jakarta Composite Index 80 публичных компаний с высокой концентрацией акционерного капитала в рамках масштабной структурной реформы, направленной на повышение прозрачности рынка и укрепление механизмов ценообразования на крупнейшем фондовом рынке Юго-Восточной Азии. По данным малайзийского новостного издания The Star, на акции, намеченные к исключению, в совокупности приходится около 18 процентов суммарного веса индекса, известного на локальном рынке как Indeks Harga Saham Gabungan. Эта инициатива стала одним из самых решительных шагов биржевого руководства в Джакарте по приведению структуры внутренних индексов в соответствие с международными стандартами корпоративного управления и снижению искажений, вызываемых неликвидными ценными бумагами с узким кругом владельцев.
## Ключевые факты
- Indonesia Stock Exchange планирует исключить из Jakarta Composite Index 80 акций с высокой концентрацией акционерного капитала. - На указанные ценные бумаги в настоящее время приходится около 18 процентов совокупного веса базового индекса. - Данная административная мера напрямую направлена на улучшение механизмов ценообразования, повышение прозрачности рынка и обеспечение чистоты институциональных торгов. - Подпадающие под исключение компании представляют значительную долю капитализации в рамках индикатора, который традиционно отслеживал все обыкновенные акции на основных площадках биржи. - Официальные сроки и конкретный список из 80 затронутых эмитентов операторы биржи пока публично не раскрыли.
## Что произошло
Руководство биржи в Джакарте объявило о планах пересмотреть критерии включения бумаг в Jakarta Composite Index (JCI), сосредоточившись на публичных компаниях, где владение сконцентрировано в руках узкого круга контролирующих структур или семей основателей, сообщает The Star. В рамках планируемых реформ 80 отдельных акций с экстремальной концентрацией собственности будут лишены места во флагманском индексе.
Хотя конкретные компоненты в первоначальном заявлении названы не были, совокупный масштаб намеченной группы весьма существенен. Вместе эти 80 компаний формируют примерно 18 процентов веса JCI по рыночной капитализации. В классической индексной практике удаление почти пятой части общего веса представляет собой глубокий пересмотр бенчмарка, напрямую влияющий на то, как рассчитывается и отслеживается динамика рынка.
Регуляторная мотивация данного решения связана с институциональным управлением и оздоровлением торгов. Отсеивая акции, чей объем в свободном обращении ограничен доминирующими контрольными пакетами, руководство биржи рассчитывает предотвратить искусственные ценовые колебания, пресечь возможности для скупки неликвидных бумаг и предоставить международным и внутренним инвесторам индекс, более точно отражающий объем свободно обращающегося капитала в корпоративном секторе Индонезии.
## Почему это важно
Планируемое исключение 80 бумаг с высокой концентрацией владения влечет за собой немедленные и масштабные последствия для институциональных портфельных управляющих, операторов паевых фондов и публичных компаний по всей Индонезии. Десятилетиями индикаторы широкого рынка в развивающихся странах сталкивались с искажающим эффектом «бумажной стоимости» — ситуациями, когда компания на бумаге достигает многомиллиардной рыночной капитализации, выпуская в свободное обращение лишь незначительную часть акций. В таких условиях сравнительно небольшие объемы сделок способны вызывать непропорциональные движения котировок, что, в свою очередь, искажает показатели всего рынка.
Выводя из текущей структуры JCI около 18 процентов веса, биржа проводит контролируемую перезагрузку. Пассивные инвестиционные фонды, биржевые инструменты и активные управляющие, ориентирующиеся на динамику JCI, неизбежно будут вынуждены провести ребалансировку своих портфелей после вступления изменений в силу. Хотя чисто пассивные индексные фонды в Индонезии зачастую реплицируют более узкие и ликвидные субиндексы — такие как IDX30 или LQ45, — JCI остается главным барометром состояния национальной экономики и настроений зарубежных инвесторов. Внезапное расхождение между общей рыночной капитализацией листинговых компаний и показателями базового индикатора изменит базовые расчеты премий за макроэкономический риск, модели странового распределения активов и производные инструменты хеджирования.
Кроме того, для 80 эмитентов, столкнувшихся с исключением, потеря статуса компонентов базового индекса несет ощутимые коммерческие последствия. Выбывание из ключевого национального индекса, как правило, приводит к сокращению аналитического покрытия со стороны инвестиционных департаментов, снижению видимости среди зарубежных институциональных инвесторов и падению торговой ликвидности. Это также может повысить стоимость будущего привлечения акционерного капитала, побуждая компании пересмотреть структуру капитала и, возможно, выпустить дополнительные акции на открытый рынок для возвращения в состав индекса.
## Предыстория
Созданная в ее современном едином виде в конце 2007 года путем слияния Jakarta Stock Exchange и Surabaya Stock Exchange, биржа Indonesia Stock Exchange (PT Bursa Efek Indonesia, или IDX) стала опорным элементом рынков капитала Юго-Восточной Азии. Работая под надзором Управления по финансовым услугам (Financial Services Authority, или Otoritas Jasa Keuangan, OJK), биржа предоставляет листинг сотням национальных предприятий в сырьевом секторе, банковском деле, телекоммуникациях, инфраструктуре и производстве.
Индекс Jakarta Composite Index, впервые рассчитанный в 1982 году, исторически базировался на принципе инклюзивности: фактически любая бумага, допущенная к торгам на площадках Main Board и Development Board биржи, автоматически включалась в расчет композитного индикатора. Хотя это обеспечивало всесторонний учет стоимости всего зарегистрированного акционерного капитала в Индонезии, подобный подход создавал уязвимости, которые неоднократно критиковали глобальные институциональные управляющие.
Главной из этих уязвимостей оставалась хронически низкая доля акций в свободном обращении (free float). Во многих индонезийских конгломератах семьи основателей, государственные материнские холдинги или сплоченные группы инсайдеров удерживают от 80 до 95 процентов выпущенного капитала. В прошлых рыночных циклах несколько быстрорастущих компаний вошли в верхние эшелоны по совокупной капитализации, несмотря на маржинальные ежедневные объемы торгов. Когда международные поставщики базовых индексов, такие как MSCI Inc. и FTSE Russell, оценивают развивающиеся рынки для включения и распределения весов, они применяют жесткие методики корректировки на free float и критерии минимальной ликвидности. В отличие от них, национальные флагманские индексы, сохраняющие концентрированные бумаги, часто демонстрируют серьезные расхождения с международными бенчмарками, что усложняет трансграничное распределение капитала.
В течение последних нескольких лет IDX и OJK постепенно внедряли меры по преодолению дефицита свободного обращения, включая установление минимального порога free float на уровне 7.5 процента для публичных компаний и внедрение методов расчета с поправкой на свободное обращение для ряда внутренних индикаторов. Решение исключить 80 компаний с высокой концентрацией собственности из основного композитного индекса стало кульминацией этого многолетнего движения к укреплению рыночной дисциплины и устранению структурных проблем в механизмах внутреннего ценообразования.
## Реакция
Официальная реакция индонезийского рынка, как ожидается, сформируется по мере выпуска исполнительным советом биржи и OJK официальных циркуляров и руководств по внедрению. Местные институциональные инвесторы, включая такие пенсионные фонды, как BPJS Ketenagakerjaan, и государственные структуры по управлению активами, изучат операционную механику пересмотра индекса в ходе предстоящих отраслевых консультаций и регуляторных брифингов.
Брокерские дома, национальные инвестиционные компании и подразделения иностранных инвестиционных банков, работающие в Джакарте, также сосредоточат внимание на переходном периоде ликвидности. Трейдинговые отделы будут внимательно следить за тем, не спровоцирует ли исключение этих 80 эмитентов краткосрочное давление со стороны розничных или институциональных инвесторов, предпочитающих не держать позиции в бумагах вне базовых бенчмарков. Аналитики и сторонники надлежащего рыночного управления исторически поддерживали реформы, ограничивающие неликвидные и замкнутые листинги, рассматривая строгое соблюдение стандартов свободного обращения как единственный устойчивый способ для Индонезии эффективно конкурировать с региональными биржами в Singapore, Malaysia и Thailand за глобальные институциональные потоки.
## Что пока неизвестно
Существенные операционные детали плана биржи остаются нераскрытыми. Главным образом, IDX пока не опубликовала официальный перечень 80 конкретных компаний, подлежащих исключению. Без этого списка участники рынка не могут однозначно оценить, какие секторы экономики столкнутся с наибольшим сокращением своего веса в бенчмарке, а также определить, затронет ли эта мера структуры ведущих конгломератов или недавних дебютантов рынка.
Кроме того, в опубликованных данных не указаны точные математические критерии, использованные для определения «высокой концентрации владения» в рамках данных мер. До сих пор не подтверждено, привязан ли порог исключения к конкретному проценту free float, лимиту инсайдерских долей, минимальному среднедневному объему торгов или комбинации нескольких факторов ликвидности.
Что немаловажно, график реализации и правила переходного периода пока также не объявлены. Представители биржи не уточнили, произойдет ли исключение 80 акций в рамках единовременной масштабной ребалансировки или же удаление бумаг будет распределено на несколько кварталов для снижения рыночной волатильности и предоставления управляющим фондами времени на корректировку позиций.
## За чем следить
В ближайшие недели наблюдателям на рынке следует обратить внимание на ряд ключевых операционных этапов. Первым из них станет официальное издание нормативного акта или технических инструкций от IDX и OJK, где должны быть закреплены полная методология, точные критерии концентрации собственности и календарные даты ребалансировки портфелей.
Во-вторых, участники рынка будут следить за тем, предоставят ли затронутым эмитентам переходный льготный период. Если биржа выделит время на исправление ситуации, некоторые из 80 компаний могут предпринять попытки вторичных публичных размещений, выпусков прав или частных размещений с целью размыть контролирующие доли и поднять уровень акций в свободном обращении выше нормативной планки до официального исключения.
В-третьих, наблюдателям необходимо отслеживать объемы торгов и динамику котировок индонезийских акций со средней и крупной капитализацией, поскольку аналитические отделы институциональных структур начинают распространять предварительные списки кандидатов на исключение. Наконец, внимания заслуживает и общая региональная реакция: отреагируют ли международные индексные провайдеры, такие как MSCI и FTSE, на очистку внутреннего рынка изменением суверенного веса Индонезии или рейтингов доступности для инвестиций в ходе будущих ежегодных страновых классификаций.
В этой статье использованы материалы, первоначально опубликованные The Star.
Источник: thestar.com.my