قطاع النحاس بحاجة إلى 332 مليار دولار من رؤوس الأموال لتفادي عجز بحلول عام 2050
تتوقع أبحاث صادرة عن Bloomberg New Energy Finance عجزاً قدره 20 مليون طن من النحاس بحلول عام 2050 في حال عدم ضخ استثمارات ضخمة في المناجم على المدى القريب، ما يهدد خطط التحول إلى الكهرباء عالمياً.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
قطاع النحاس بحاجة إلى 332 مليار دولار من رؤوس الأموال لتفادي عجز بحلول عام 2050
تتوقع أبحاث صادرة عن Bloomberg New Energy Finance عجزاً قدره 20 مليون طن من النحاس بحلول عام 2050 في حال عدم ضخ استثمارات ضخمة في المناجم على المدى القريب، ما يهدد خطط التحول إلى الكهرباء عالمياً.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
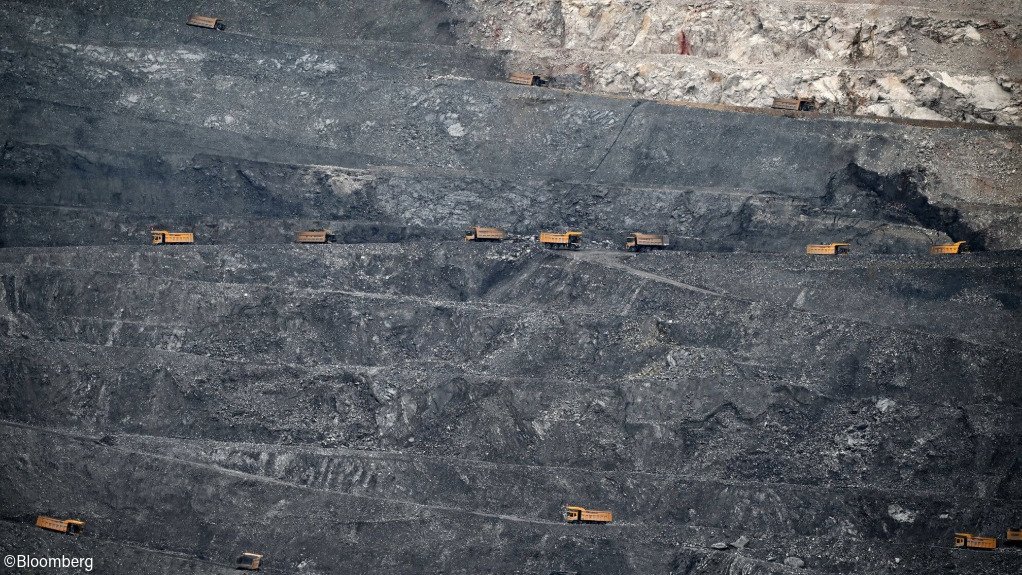
يتعين على عمليات التعدين العالمية توظيف ما يقرب من 332 مليار دولار في نفقات رأسمالية جديدة لتفادي صدمة معروض مزعزعة للاستقرار في سوق النحاس على مدى العقود المقبلة، وفقاً لأبحاث نشرتها Bloomberg New Energy Finance. وتوصلت المجموعة التحليلية إلى أن الإخفاق في توجيه رؤوس الأموال نحو توسيع العمليات القائمة وفتح مكامن جديدة سيترك السوق في مواجهة عجز سنوي قدره 20 مليون طن متري بحلول عام 2050. ونظراً لأن تطوير مواقع الاستخراج التجاري يتطلب عادة أكثر من عقد من استصدار التراخيص والاستكشاف والإنشاء، فإن النتائج تؤكد على وجود جدول زمني ملح أمام مطوري الموارد وواضعي السياسات الصناعية الذين يقودون التحول بعيداً عن الوقود الأحفوري.
## Key facts
- يجب على شركات التعدين تخصيص ما يقرب من 332 مليار دولار في هيئة نفقات رأسمالية لاكتشاف قدرات كافية لاستخراج النحاس واستصدار تراخيصها وبنائها، وفقاً لـ Bloomberg New Energy Finance. - دون هذا التوظيف لرؤوس الأموال، من المتوقع أن يقل المعروض السنوي من النحاس المكرر بمقدار 20 مليون طن متري عن حجم الطلب العالمي بحلول عام 2050. - يتطلب تطوير منجم نحاس جديد تقليدي في موقع خام غير مستغل (greenfield) حالياً ما بين 10 و17 عاماً من الاكتشاف الأولي للخام وحتى التشغيل التجاري. - يتمحور الطلب العالمي على النحاس حالياً حول نحو 26 مليون طن متري سنوياً، مما يعني أن العجز المتوقع يمثل ما يقارب إجمالي حجم الإنتاج العالمي السنوي بأكمله اليوم. - يؤدي تراجع جودة الخام في مكامن الفئة الأولى (Tier 1) المتقادمة في شتى أنحاء أمريكا الجنوبية إلى خفض عوائد الإنتاج باطراد، حتى مع تصاعد متطلبات النفقات الرأسمالية.
## What happened
نشرت Bloomberg New Energy Finance توقعات شاملة تفصّل الفجوة الهيكلية الآخذة في الاتساع بين الطاقة الإنتاجية العالمية للنحاس والاستهلاك الصناعي المستقبلي. وحسبت المؤسسة البحثية أن قطاع التعدين بحاجة إلى استثمار 332 مليار دولار من رؤوس الأموال الجديدة لبناء القدرات التشغيلية وترقية البنية التحتية قبل أن يصبح عجز المعروض طويل الأجل غير قابل للتدارك.
ووفقاً للتحليل، إذا ظلت أنماط الاستثمار مقيدة عند معدلات الوضع الراهن، فستواجه السوق العالمية عجزاً يُقدر بنحو 20 مليون طن متري سنوياً بحلول منتصف القرن. ويأخذ التقييم في الحسبان مسارات النضوب الطبيعي للمناجم القائمة، والفترات الزمنية الفاصلة المتأصلة في اكتشاف المعادن، وأنماط الاستهلاك المتسارعة المدفوعة بالتحولات الصناعية الدولية.
وتضع هذه النتائج سلسلة إمداد النحاس تحت التدقيق في وقت مارست فيه تكتلات التعدين الدولية انضباطاً مالياً، حيث منحت الأولوية لتوزيعات الأرباح، وإعادة شراء الأسهم، وإصلاح الميزانيات العمومية على حساب مشاريع التطوير الجديدة عالية المخاطر. ويسلط التقرير التحليلي الضوء على أن الفترات الزمنية الطويلة اللازمة لإدخال الأصول التعدينية حيز الإنتاج تجعل قرارات الاستثمار المؤجلة ضارة بشكل خاص، إذ لا يمكن تسريع المشاريع المؤجلة في العقد الحالي بسهولة إذا ما ظهر العجز في ثلاثينيات وأربعينيات القرن الحالي.
## Why it matters
يمثل النحاس العمود الفقري الميكانيكي الأساسي للتحول نحو الكهرباء، حيث يعمل كمعدن موصل رئيسي في توليد الطاقة، ونقلها عبر الشبكات، والآلات الصناعية، والتقنيات الاستهلاكية. ومن شأن حدوث عجز غير معالج قدره 20 مليون طن متري أن يتسبب في اضطرابات تشغيلية حادة عبر سلاسل الإمداد العالمية. ولأن الاستهلاك السنوي العالمي للنحاس المكرر يبلغ حالياً ما بين 25 و26 مليون طن متري تقريباً، فإن العجز المتوقع الذي حددته Bloomberg New Energy Finance يقترب من الحجم الإجمالي للسوق الحديثة بأكملها.
وإذا فشلت شركات التعدين في حشد مبلغ 332 مليار دولار المطلوب، فسيؤدي النقص الهيكلي إلى قفزات مطولة في أسعار السلعة. وتهدد مثل هذه الزيادات في التكاليف بشكل مباشر الجدوى الاقتصادية للالتزامات الوطنية بخفض انبعاثات الكربون. وتستهلك المركبات الكهربائية كتلة من النحاس تزيد بما يقارب ثلاثة إلى أربعة أضعاف مقارنة بمركبات الاحتراق الداخلي، إذ تتطلب أسلاكاً نحاسية في المحركات الكهربائية، وحزم البطاريات، والضفائر الكهربائية للمركبات. وبالمثل، تتطلب توربينات الرياح البحرية ومزارع الطاقة الشمسية الكهروضوئية واسعة النطاق كميات من النحاس تزيد بمقدار ضعفين إلى خمسة أضعاف لكل ميغاوات من القدرة المولدة مقارنة بمرافق توليد الطاقة التقليدية بالغاز الطبيعي أو الفحم.
وإلى جانب التكنولوجيا النظيفة، تتطلب شبكات المرافق البلدية كابلات نحاسية واسعة النطاق لترقية البنية التحتية للتوزيع للتعامل مع الأحمال الكهربائية المتزايدة الناتجة عن مراكز البيانات، ومرافق حوسبة الذكاء الاصطناعي، وأنظمة التدفئة المنزلية. وسيتحول النقص المستمر إلى تأخيرات في المشاريع الرأسمالية للمرافق الخاضعة للتنظيم، ما يجبر المنظمين والسلطات البلدية على الاختيار بين تمرير تكاليف المواد الخام المرتفعة مباشرة إلى فواتير استهلاك المستهلكين أو تقليص تحسينات موثوقية الشبكة.
علاوة على ذلك، تهدد أسعار النحاس المرتفعة بتغذية التضخم الصناعي العام. وخلافاً للمعادن المتخصصة الثانوية التي يمكن في بعض الأحيان إعادة تصميم المكونات للاستغناء عنها، فإن التوصيل الحراري والكهربائي الفائق للنحاس، إلى جانب قابليته للسحب ومقاومته للتآكل، تجعل من استبداله المباشر أمراً صعباً من الناحية الفنية أو غير مجدٍ اقتصادياً في تطبيقات الجهد العالي.
## The background
لفهم حجم متطلبات الاستثمار البالغة 332 مليار دولار، لا بد من دراسة التطور التاريخي لقطاع تعدين النحاس العالمي على مدى الربع الأخير من القرن. وقد شهدت الصناعة دورة فائقة ملحوظة بين عامي 2002 و2012، غذّاها التوسع الحضري السريع وبناء البنية التحتية في أنحاء الصين. وخلال تلك المرحلة، نفذت تكتلات التعدين توسعات قوية ممولة بالديون. وعندما هبطت أسعار السلع الأساسية بحدة لاحقاً في عامي 2014 و2015، اضطرت شركات التعدين الكبرى إلى شطب مليارات الدولارات من قيم أصولها، وتقليص الميزانيات التشغيلية، وخفض الإنفاق على الاستكشاف.
وخلقت تلك الصدمة التاريخية عقداً من الانضباط الرأسمالي. وضغط المساهمون المؤسسيون على مجالس الإدارات في كبرى شركات التعدين المتنوعة — بما في ذلك BHP وRio Tinto وGlencore وAnglo American — للتركيز على العائد على رأس المال المستخدم بدلاً من نمو حجم الإنتاج. وتقلصت ميزانيات الاستكشاف للمشاريع الجديدة كلياً، ومنحت شركات التعدين الأولوية لتوسيع المكامن القائمة (brownfield)، والتي تنطوي على مخاطر جيولوجية أقل لكنها تحقق أحجام إنتاج إضافية أصغر.
وفي الوقت نفسه، تدهورت الأساسيات الجيولوجية للاستخراج العالمي. وتواجه العمليات الكبرى القديمة التي زودت الأسواق العالمية لعقود من الزمن — مثل Escondida وChuquicamata في تشيلي، وGrasberg في إندونيسيا — تراجعاً مطرداً في درجات جودة الخام. وفي العديد من المناجم العاملة منذ فترة طويلة، انخفض متوسط تركيز النحاس من أكثر من 1.5% إلى ما دون 0.6%، مما يتطلب من المشغلين تفجير ونقل ومعالجة كميات أكبر بكثير من الصخور الحاضنة لمجرد الحفاظ على مستويات ثابتة من إنتاج الكاثود النهائي. وتتطلب معالجة الخامات منخفضة الجودة كميات أكبر من الطاقة والمياه وقدرات معالجة متخصصة، مما يدفع نفقات التشغيل الأساسية إلى الارتفاع هيكلياً.
ويضيف التركز الجغرافي طبقة أخرى من التعقيد؛ إذ تمثل تشيلي وبيرو معاً ما يقرب من 40% من إنتاج النحاس المستخرج الأولي. وفي كلا البلدين، أصبح استصدار تراخيص المشاريع أكثر تعقيداً بسبب زيادة متطلبات التشاور مع المجتمعات المحلية، واللوائح البيئية المتعلقة باستخراج المياه في المناطق القاحلة، وأطر الإتاوات المعدلة. وفي أمريكا الشمالية وأوروبا، غالباً ما يؤدي الحصول على الموافقات البيئية والتراخيص الاجتماعية للتشغيل إلى تعطيل المناجم المقترحة لأكثر من عقد قبل أن يبدأ البناء الفعلي.
## Reaction
لم تسفر البيانات الفورية الصادرة عن Bloomberg New Energy Finance بعد عن تصريحات علنية رسمية من قِبل مدراء تنفيذيين في قطاع التعدين، غير أن التحليل يتماشى مع التحذيرات المستمرة الصادرة عن مكاتب تداول المواد الخام، والمخططين الحكوميين، والمؤسسات الدولية. وقد أشارت International Energy Agency (IEA) باستمرار إلى أن مشاريع التعدين المعلنة لا تغطي سوى جزء ضئيل من الطلب المتوقع في ظل سيناريوهات سياسات الحياد الصفري المعلنة.
ومن المتوقع أن تراجع الهيئات الصناعية، مثل International Copper Study Group (ICSG)، نماذج المتطلبات الرأسمالية هذه خلال التقييمات الدورية القادمة للسوق. وكان المسؤولون التنفيذيون في قطاع التعدين، خلال حديثهم في المنتديات الصناعية، يجادلون تاريخياً بأن مستويات أسعار النحاس الحالية لا توفر يقيناً كافياً على المدى الطويل أو معدلات عائد داخلي ملائمة لتبرير الالتزام بعشرات المليارات من الدولارات في برامج رأسمالية عالية المخاطر تمتد لعقود متعددة، لا سيما في ظل تصاعد التضخم في تكاليف الهندسة والمشتريات والبناء.
وعلى صعيد السياسات، أدرجت الحكومات في أمريكا الشمالية والاتحاد الأوروبي وشرق آسيا النحاس في سجلات المعادن الحيوية، مما يشير إلى أن توفر المواد الخام قد تحول من مجرد مسألة شراء تجارية بحتة إلى قضية أمن اقتصادي وسياسة صناعية. وتتعرض الهيئات التشريعية لضغوط متزايدة من مجموعات الأعمال لإقرار إصلاحات في نظام التراخيص بهدف تقليص الجداول الزمنية لتطوير مكامن المعادن المعتمدة.
## What we don't know yet
يترك الموجز البحثي العديد من الأسئلة التشغيلية الحاسمة دون إجابة. فهو لا يفصّل التوزيع الجغرافي لمبلغ 332 مليار دولار المتوقع، مما يبقي من غير الواضح مقدار رأس المال الذي يجب توجيهه نحو المناطق المضطربة سياسياً والتي تمتلك موارد هائلة غير مستغلة — مثل Central African Copperbelt الممتد عبر Democratic Republic of Congo وزامبيا — مقابل المناطق الأكثر رسوخاً في الأمريكتين وأسترالاسيا.
بالإضافة إلى ذلك، لا يحدد التقرير السعر الأساسي المعياري للسلعة المفترض لتحفيز هذا الحجم من حشد رؤوس الأموال الخاصة. فإذا بقيت الأسعار القياسية للنحاس في London Metal Exchange (LME) غير كافية لتجاوز معدلات العائد الدنيا المقبولة للشركات، فلن يضخ المشاركون في السوق هذه الرساميل ذاتياً، مما يترك تساؤلاً مفتوحاً حول ما إذا كانت ضمانات الائتمان السيادية أو صناديق الثروة الوطنية أو الإعانات الحكومية ستتدخل لسد هذه الفجوة.
كما تترك التوقعات التحليلية غموضاً بشأن الافتراضات التكنولوجية المتعلقة بانحسار الطلب، واستبدال المواد، وإعادة تدوير الخردة. ولا يزال من غير المؤكد إلى أي مدى يمكن لمعروض خردة النحاس الثانوية أن يتوسع عبر تقنيات فرز الخردة الحديثة، أو مدى فاعلية المصنعين في استبدال النحاس بالألمنيوم الأقل تكلفة في خطوط توزيع الطاقة ذات الجهد المتوسط للحد من العجز المتوقع في الخام والبالغ 20 مليون طن.
## What to watch
يتعين على مراقبي السوق متابعة عدة مؤشرات ملموسة على مدى الأشهر والسنوات القادمة لرصد ما إذا كان قطاع التعدين قد بدأ في سد هذه الفجوة الاستثمارية:
- إرشادات النفقات الرأسمالية للشركات: ستُظهر تحديثات الأرباح السنوية والربع سنوية لكبرى الشركات المنتجة للنحاس — مثل BHP Group وFreeport-McMoRan وSouthern Copper وAntofagasta — ما إذا كانت لجان تخصيص رأس المال توجه الاحتياطيات النقدية نحو اعتماد مشاريع كبرى جديدة كلياً أم أنها تواصل إعطاء الأولوية لعائدات المساهمين. - تطورات سياسات التراخيص: ستشير الإجراءات التشريعية في مناطق التعدين الرئيسية، مثل إصلاح التراخيص الفيدرالية في United States وقوانين المراجعة البيئية المعجلة في تشيلي وبيرو، إلى ما إذا كان بالإمكان تقليص الفترات الزمنية اللازمة للتنفيذ. - مسارات إنتاج الشركات المملوكة للدولة: ستشكل تقارير الإنتاج الصادرة عن شركة التعدين الحكومية في تشيلي، Codelco، مقياساً حاسماً لما إذا كانت قواعد الإنتاج الحالية قادرة على وقف التراجعات التشغيلية الناجمة عن الاختناقات التشغيلية والبنية التحتية المتقادمة. - الاتفاقيات السيادية للمعادن الحيوية: ستكشف الاتفاقيات التجارية الثنائية والاستثمارات المباشرة في حقوق الملكية من قبل وكالات ائتمان الصادرات الغربية واليابانية والكورية الجنوبية في المشاريع المشتركة للتعدين في أفريقيا وأمريكا الجنوبية عما إذا كانت الحكومات الحليفة ستمول تطوير المناجم مباشرة للحد من المخاطر المحيطة بسلاسل الإمداد الوطنية. - البنية التحتية لجمع الخردة: ستكشف أحجام الاستثمارات الخاصة في مرافق الصهر الثانوي وإعادة التدوير الصناعي في جميع أنحاء أوروبا وأمريكا الشمالية عن المدى الذي يمكن أن يسهم به المعروض الثانوي في تخفيف القيود المفروضة على إمدادات المناجم البكر.
يستند هذا التقرير إلى نتائج وتوقعات السوق الصادرة عن Bloomberg.
المصدر: Bloomberg