جنوب إفريقيا تستعد للميزانية النصف سنوية في ظل تعارض مكاسب الإيرادات مع متطلبات الإنفاق
تتيح عائدات الضرائب غير المتوقعة لجنوب إفريقيا مجالاً لتقليص عجزها، إلا أن ارتفاع تكاليف الوقود وضغوط الانتخابات البلدية يعقدان مسار العودة إلى تصنيف الدرجة الاستثمارية.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
جنوب إفريقيا تستعد للميزانية النصف سنوية في ظل تعارض مكاسب الإيرادات مع متطلبات الإنفاق
تتيح عائدات الضرائب غير المتوقعة لجنوب إفريقيا مجالاً لتقليص عجزها، إلا أن ارتفاع تكاليف الوقود وضغوط الانتخابات البلدية يعقدان مسار العودة إلى تصنيف الدرجة الاستثمارية.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
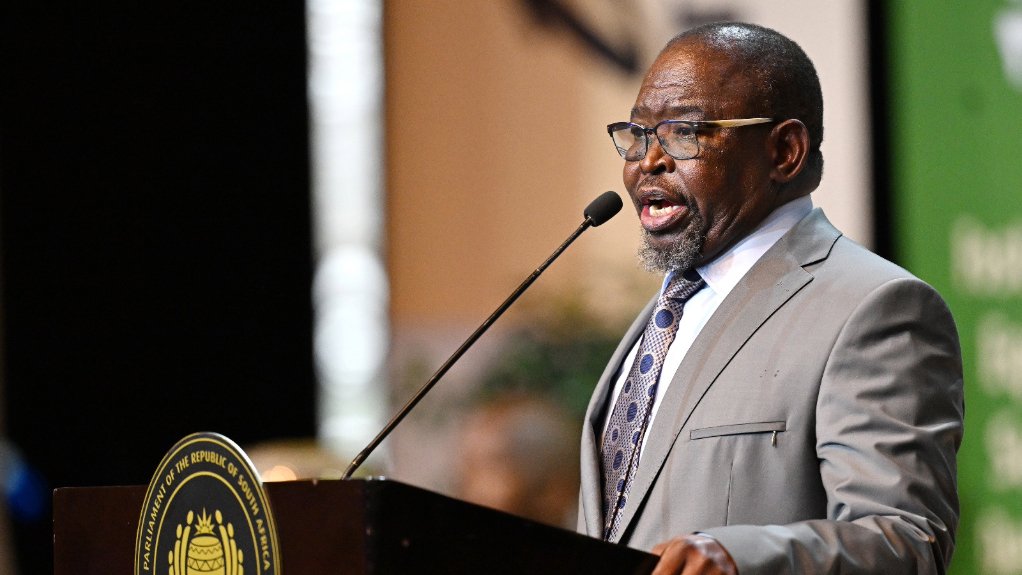
تستعد الخزانة الوطنية في جنوب إفريقيا لتقديم مسار مالي محسّن في بيان سياسة الميزانية متوسطة الأجل المرتقب يوم الأربعاء، مدعومة بتحصيلات ضريبية غير متوقعة خففت مؤقتاً من الضغط على الميزانية العمومية الوطنية. وتأتي هذه المراجعة في وقت تسعى فيه وزارة المالية إلى إظهار الانضباط المالي وإعادة توجيه البلاد نحو استعادة تصنيف ائتماني سيادي عند الدرجة الاستثمارية. ومع ذلك، يواجه هذا الزخم الإيجابي رياحاً معاكسة فورية جراء وصول أسعار الوقود المحلية إلى مستويات قياسية، واستمرار تباطؤ النمو الاقتصادي، والضغوط السياسية المكثفة لتوسيع الإنفاق العام قبيل الانتخابات البلدية المقررة في November 4.
## Key facts
- من المقرر أن يقدم وزير مالية جنوب إفريقيا بيان سياسة الميزانية متوسطة الأجل إلى البرلمان يوم الأربعاء. - توفر المكاسب غير المتوقعة من الإيرادات الضريبية، والمدفوعة أساساً بارتفاع أسعار السلع الأساسية العالمية، متنفساً مالياً مؤقتاً للخزانة الوطنية. - تستخدم الحكومة التوقعات المالية المحسنة لدعم طموحها طويل الأجل المتمثل في استعادة تصنيف ائتماني من الدرجة الاستثمارية من كبرى وكالات التصنيف الدولية. - تواصل تكاليف الوقود المحلية القياسية والتوسع الاقتصادي الأوسع المتباطئ الضغط بشدة على إنفاق الأسر والنشاط التجاري. - تصاعدت المطالب السياسية بزيادة الإنفاق الاجتماعي والبلدي قبل انتخابات الإدارة المحلية على مستوى البلاد المقررة في November 4.
## What happened
وفقاً لتقارير أوردتها Reuters، يتأهب وزير مالية جنوب إفريقيا لطرح توقعات مالية أكثر إشراقاً بشكل ملحوظ خلال عرض الميزانية النصف سنوية يوم الأربعاء، مستفيداً من إيرادات فاقت التوقعات. ويحدد بيان سياسة الميزانية متوسطة الأجل، الذي يُعرض سنوياً أمام البرلمان في Cape Town، الإطار المالي الكلي وسقوف الإنفاق وتقسيم الإيرادات للسنوات الثلاث المقبلة، ليكون بمثابة تمهيد حاسم للميزانية الوطنية الكاملة التي تُقدم في February من كل عام.
وعلى مدى أشهر، خضعت المالية العامة لجنوب إفريقيا لضغوط بالغة، فاقمتها البطالة الهيكلية واختناقات التعافي الاقتصادي بعد الجائحة. ومع ذلك، وفرت عائدات ضرائب الشركات المرتفعة — ولا سيما من شركات التعدين المستفيدة من ارتفاع الأسعار العالمية لمعادن مجموعة البلاتين والفحم وخام الحديد — وسادة نقدية كبيرة لمصلحة الضرائب في جنوب إفريقيا (South African Revenue Service). وقد مكن هذا الدخل غير المتوقع الخزانة الوطنية من توقع عجز مالي للعام المالي الحالي أقل مما كان متوقعاً في دورة الميزانية السابقة.
ويعتزم مسؤولو الخزانة استغلال هذه الأرباح الدورية غير المتوقعة لإظهار التقدم نحو ضبط أوضاع المالية العامة. ومن خلال إبطاء وتيرة تراكم الديون وتقليص متطلبات الاقتراض السيادي، تأمل الحكومة في إقناع وكالات التصنيف الائتماني ومستثمري السندات العالميين بأن جنوب إفريقيا تمضي في مسار موثوق نحو استقرار الديون.
ومع ذلك، يخلق توقيت عرض الميزانية معضلة سياساتية حادة. فبينما يدعو الصقور الماليون داخل الخزانة الوطنية إلى تخصيص فوائض الإيرادات لسداد الديون وخفض العجز، تجذب البيئة السياسية والاقتصادية الأوسع في الاتجاه المعاكس. إذ يواجه مواطنو جنوب إفريقيا حالياً أسعاراً قياسية لتجزئة الوقود، والتي تنعكس مباشرة على تكاليف الخدمات اللوجستية وإنتاج الغذاء ونقل الركاب. وفي الوقت نفسه، كثفت انتخابات الإدارة المحلية في البلاد المقررة في November 4 من دعوات الأحزاب السياسية ونقابات العمال والمجتمع المدني لاتخاذ تدابير إغاثية فورية، بما في ذلك توسيع المنح الاجتماعية وعمليات إنقاذ البنية التحتية البلدية.
## Why it matters
يحمل المسار المالي لجنوب إفريقيا عواقب وخيمة على أسواق رأس المال الدولية وتكاليف الاقتراض السيادي ومستويات المعيشة المحلية. فعندما خفضت وكالات التصنيف الائتماني الكبرى — S&P Global Ratings وMoody's Investors Service وFitch Ratings — تصنيف الديون السيادية لجنوب إفريقيا إلى ما دون الدرجة الاستثمارية، والمعروفة عادة بالدرجة "عالية المخاطر" (junk)، استُبعدت البلاد من المؤشرات المرجعية العالمية المؤثرة مثل FTSE World Government Bond Index. وأدى ذلك الاستبعاد إلى نزوح رؤوس أموال قسري من جانب المستثمرين المؤسسيين الذين تلزمهم تفويضاتهم بالاقتصار على ديون الدرجة الاستثمارية، مما دفع عوائد السندات المحلية للارتفاع وزاد من تكلفة خدمة الدين على الدولة.
واليوم، تمثل تكاليف خدمة الدين أحد أسرع بنود الإنفاق نمواً في الميزانية الوطنية لجنوب إفريقيا، إذ تلتهم أموالاً كان يمكن توجيهها نحو تقديم الخدمات الأساسية والرعاية الصحية والتعليم العام والبنية التحتية للمياه والصرف الصحي في البلديات. وتكتسب التوقعات المالية المحسنة يوم الأربعاء أهمية مباشرة بالنسبة للمستثمرين الدوليين من حاملي سندات حكومة جنوب إفريقيا المقومة بالراند وبالعملات الأجنبية. وإذا استطاعت الخزانة الوطنية إثبات اقتراب الرصيد الأولي للميزانية — وهو الرصيد المالي باستثناء مدفوعات فوائد الدين — من تحقيق فائض، فقد تنخفض عوائد السندات، مما يخفف من ضغوط خدمة الدين ويدعم استقرار العملة المحلية.
وبالنسبة للشركات والأسر المحلية، فإن المخاطر لا تقل إلحاحاً. فمع بلوغ أسعار الوقود مستويات تاريخية، اشتدت توقعات التضخم، مما فرض ضغوطاً على South African Reserve Bank للإبقاء على سياسة نقدية أكثر تشدداً. وإذا اعتمدت ميزانية منتصف المدة على إيرادات ضريبية مؤقتة لتمويل نفقات متكررة دائمة، يحذر محللو الائتمان من أن الاستقرار المالي طويل الأجل سيتعرض للخطر بمجرد عودة أسعار السلع إلى مستوياتها الطبيعية. وعلى العكس من ذلك، فإن التقشف المالي الصارم قبيل الانتخابات المحلية ينطوي على مخاطر تعميق المصاعب الاجتماعية في المجتمعات التي تتجاوز فيها البطالة 30 بالمئة، مما يبرز المسار الحرج الذي يتعين على وزير المالية المضي فيه بحذر.
## The background
يخضع الإطار المالي لجنوب إفريقيا لقانون إدارة المالية العامة لعام 1999 وتشرف عليه الخزانة الوطنية. وقُدِّم بيان سياسة الميزانية متوسطة الأجل في أواخر تسعينيات القرن العشرين كآلية لتعزيز الشفافية المالية، بما يتيح للبرلمان والجمهور مناقشة أولويات الإنفاق قبل ثلاثة أشهر من الانتهاء من الميزانية الوطنية الشاملة. وبموجب هذا النظام، تضع الخزانة سقوف إنفاق متعددة السنوات تلزم الإدارات الحكومية على المستويات الوطنية والإقليمية والمحلية.
وعلى مدار العقد الماضي، تدهور الوضع المالي لجنوب إفريقيا بشكل ممنهج. وفشل النمو الضعيف للناتج المحلي الإجمالي، الذي سجل في المتوسط أقل من 2 بالمئة في معظم فترة ما بعد 2010، في مواكبة النمو السكاني والمطالب الاجتماعية. وفي الوقت نفسه، أجبرت الأزمات التشغيلية والمالية الشديدة التي أصابت الشركات الكبرى المملوكة للدولة — وفي مقدمتها شركة المرافق الكهربائية Eskom وشركة تشغيل السكك الحديدية Transnet — الحكومة المركزية مراراً على تمديد ضمانات الديون وتقديم حزم إنقاذ نقدية مباشرة، مما حول الالتزامات الطارئة إلى أعباء ديون سيادية مباشرة.
وبحلول 2020، كانت جنوب إفريقيا قد فقدت آخر تصنيف لها من الدرجة الاستثمارية من قِبل Moody's، مما رسخ وضعها دون الدرجة الاستثمارية لدى الوكالات الدولية الثلاث الرئيسية. وفاقم اندلاع جائحة COVID-19 هذه الهشاشة بشدة، متسبباً في انهيار الإيرادات الضريبية بالتزامن مع فرض مخصصات طارئة للرعاية الصحية وإطلاق منحة Social Relief of Distress المؤقتة للمواطنين العاطلين عن العمل.
أما ما عدّل المسار في الفترة اللاحقة فكان طفرة استثنائية في أسعار السلع الأساسية العالمية. فقد حقق الطلب القوي والأسعار المرتفعة لصادرات المواد الخام الرئيسية لجنوب إفريقيا أرباحاً قياسية لشركات التعدين المحلية، مما ضخ مليارات الراندات في صورة ضرائب غير متوقعة على دخل الشركات وإتاوات تعدين لدى South African Revenue Service. ورغم أن هذه المكاسب غير المتوقعة حسّنت التدفقات النقدية قصيرة الأجل بصورة ملموسة، إلا أن قيادة الخزانة الوطنية دأبت على وصف الإيرادات المدفوعة بالسلع الأساسية بأنها دورية وغير دائمة، محذرة من استخدام المكاسب المؤقتة لتمويل التزامات هيكلية متكررة كزيادات أجور القطاع العام أو منح الدخل الأساسي الدائمة.
## Reaction
ورغم أن الردود السياسية والسوقية الرسمية ستأتي في أعقاب خطاب وزير المالية أمام National Assembly يوم الأربعاء، إلا أن ملامح المواقف الأولية قد بدأت بالظهور بالفعل عبر القطاعات المؤسسية الرئيسية.
فقد عبر مستثمرو الدخل الثابت الدوليون والمحليون عن تفاؤل حذر حيال الانخفاض المتوقع في متطلبات الاقتراض الحكومي. وأشار محللو الأسواق المالية إلى أن تراجع مسار الدين إلى الناتج المحلي الإجمالي من شأنه أن يخفف الضغط على علاوات المخاطر السيادية لجنوب إفريقيا، على الرغم من أن مديري المحافظ لا يزالون يراقبون عن كثب أي مؤشرات قد تدل على تراجع الانضباط المالي تحت وطأة الضغوط السياسية.
من جهتها، رفضت نقابات العمال التي تمثل موظفي الخدمة العامة في البلاد، بما في ذلك المعلمون والعاملون في قطاع الرعاية الصحية وضباط الشرطة، مقترحات تجميد الأجور لعدة سنوات، مطالبة بتعديلات تواكب التضخم الرئيسي السائد أو تتجاوزه. ومن المتوقع أن تدقق الاتحادات العمالية، مثل Congress of South African Trade Unions، في البيان بعناية لتبين ما إذا كانت طفرة الإيرادات ستُستخدم لحماية الأجور الحقيقية لموظفي القطاع العام وتوسيع مبادرات التوظيف الحكومية.
كما تستعد أحزاب المعارضة السياسية وجماعات الدفاع عن البلديات لمعارضة إطار الميزانية قبيل انتخابات November 4. وقد قدمت القيادات السياسية في البلديات المتعثرة التماسات متكررة إلى الخزانة الوطنية للمطالبة بزيادة الحصة العادلة للحكومات المحلية — وهي المنحة غير المشروطة المحولة من الإيرادات الوطنية إلى المجالس المحلية — مشيرة إلى تراكم ديون البلديات وتهالك شبكات المياه والفواتير المجمعة غير المدفوعة للمرافق العامة.
## What we don't know yet
لا تزال العديد من المعايير المالية الأساسية غير محسومة قبل خطاب الأربعاء. ويأتي في مقدمتها الحجم الدقيق للمكاسب الضريبية غير المتوقعة وكيفية توزيعها رسمياً من قِبل الخزانة الوطنية بين خفض الدين السيادي واحتياطيات الالتزامات الطارئة والإنفاق الاجتماعي التقديري. ولا تورد التقارير المستهدف الدقيق لعجز الميزانية المعدل للعام المالي الحالي، كما لا تفصل التوقعات المحدثة لذروة نسبة الدين إلى الناتج المحلي الإجمالي.
ومن بين المسائل المجهولة الهامة أيضاً الموقف السياسي النهائي للحكومة بشأن مستقبل منحة Social Relief of Distress. إذ يتعين على ميزانية منتصف المدة توضيح ما إذا كان سيُسمح بانتهاء هذا الشريان الإغاثي، أو تمديده لفترة إضافية، أو تحويله إلى نظام دائم للدخل الأساسي، وهو خيار من شأنه إدخال التزامات إنفاق سنوية دائمة تصل إلى عشرات المليارات من الراندات.
علاوة على ذلك، يترك بيان السياسة مسألة كيفية اعتزام الدولة معالجة الضائقة المالية للشركات المملوكة للدولة دون إجابة. ففي غياب شروط صريحة بشأن التدخلات المحتملة في الميزانيات العمومية لمرافق الدولة، قد تعتبر وكالات التصنيف الائتماني أي تحسينات مالية معلنة بمثابة انفراجات محاسبية مؤقتة وليست مساراً دائماً لضبط أوضاع المالية العامة هيكلياً.
## What to watch
يتمثل المؤشر المباشر الواجب متابعته في مستهدف الرصيد الأولي للميزانية الذي سيُعرض يوم الأربعاء. وسيدرس المحللون الماليون ما إذا كانت الخزانة الوطنية ستقدم الموعد المستهدف لتحقيق فائض أولي في الميزانية، وهو ما يمثل العتبة الحاسمة التي تغطي عندها الإيرادات السيادية جميع نفقات الدولة باستثناء مدفوعات الفوائد.
وتعد الانتخابات البلدية المقررة في November 4 المحطة السياسية البارزة التالية. إذ ستحدد نتائج هذه الانتخابات المحلية ما إذا كان حزب African National Congress الحاكم سيواجه ضغوطاً داخلية وائتلافية متزايدة للتحول نحو إنفاق اجتماعي أكثر توسعاً في الفترة التي تسبق الميزانية الشاملة المقررة في February.
كما ينبغي للمتعاملين في الأسواق مراقبة المراجعات اللاحقة من جانب وكالات التصنيف الائتماني السيادي. ففي أعقاب تقديم بيان سياسة الميزانية متوسطة الأجل، تجري وكالات التصنيف، بما فيها S&P وMoody's وFitch، تقييمات محدثة للمخاطر السيادية عادة. وسيقدم أي تعديل في النظرة المستقبلية للتصنيفات — بالانتقال من سلبية إلى مستقرة، أو من مستقرة إلى إيجابية — مقياساً موضوعياً لما إذا كانت المؤسسات الدولية ترى خطوات الإصلاح المالي لجنوب إفريقيا ذات مصداقية، مما يمثل الخطوة الملموسة الأولى نحو استعادة تصنيف الدرجة الاستثمارية السيادية في نهاية المطاف.
استند هذا المقال إلى تقارير أوردتها Reuters.
المصدر: Reuters