Le secteur du cuivre a besoin de 332 milliards de dollars d'investissements pour éviter un déficit d'ici 2050
Selon une étude de Bloomberg New Energy Finance, le marché du cuivre pourrait accuser un déficit de 20 millions de tonnes d'ici 2050 sans investissements massifs à court terme dans les mines, menaçant ainsi les plans mondiaux d'électrification.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Le secteur du cuivre a besoin de 332 milliards de dollars d'investissements pour éviter un déficit d'ici 2050
Selon une étude de Bloomberg New Energy Finance, le marché du cuivre pourrait accuser un déficit de 20 millions de tonnes d'ici 2050 sans investissements massifs à court terme dans les mines, menaçant ainsi les plans mondiaux d'électrification.
Cet article a été traduit automatiquement par l'IA de notre rédaction depuis l'original en anglais. Lire en anglais
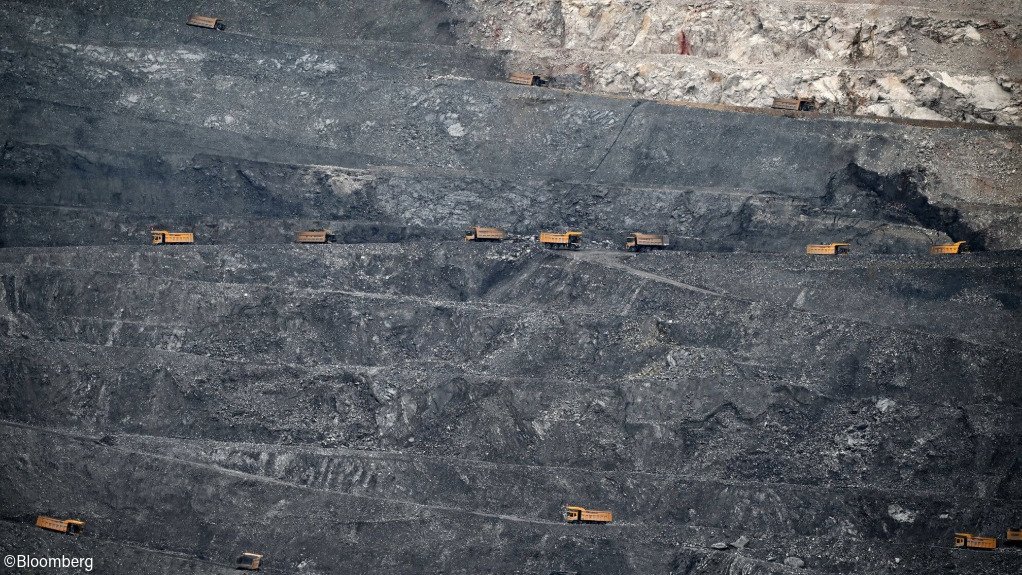
Les opérations minières mondiales doivent déployer environ 332 milliards de dollars de nouvelles dépenses d'investissement pour éviter un choc d'offre déstabilisateur sur le marché du cuivre au cours des prochaines décennies, selon une étude publiée par Bloomberg New Energy Finance. Le groupe d'analyse a constaté que l'incapacité à orienter les capitaux vers l'expansion des opérations existantes et l'ouverture de nouveaux gisements exposera le marché à un déficit annuel de 20 millions de tonnes métriques d'ici 2050. Dans la mesure où le développement de sites d'extraction commerciale nécessite généralement plus d'une décennie de démarches administratives, d'exploration et de construction, ces conclusions soulignent l'urgence du calendrier pour les exploitants de ressources et les décideurs industriels qui pilotent la transition hors des combustibles fossiles.
## Key facts
- Les compagnies minières doivent engager environ 332 milliards de dollars en dépenses d'investissement pour découvrir, autoriser et construire des capacités d'extraction de cuivre suffisantes, selon Bloomberg New Energy Finance. - Sans ce déploiement de capitaux, l'offre annuelle de cuivre raffiné devrait être inférieure de 20 millions de tonnes métriques à la demande mondiale d'ici 2050. - Le développement d'une mine de cuivre greenfield conventionnelle nécessite actuellement entre 10 et 17 ans entre la découverte minérale initiale et l'exploitation commerciale. - La demande mondiale de cuivre tourne actuellement autour d'environ 26 millions de tonnes métriques par an, ce qui signifie que le déficit prévu représente presque l'équivalent de la totalité du volume de production mondiale annuelle actuelle. - La baisse de la qualité du minerai dans les gisements de premier ordre (Tier 1) vieillissants d'Amérique du Sud réduit progressivement les rendements de production, alors même que les exigences en matière de dépenses d'investissement augmentent.
## What happened
Bloomberg New Energy Finance a publié des projections complètes détaillant le fossé structurel qui se creuse entre la capacité de production mondiale de cuivre et la future consommation industrielle. L'organisme de recherche a calculé que le secteur minier doit investir 332 milliards de dollars d'argent frais pour développer ses capacités opérationnelles et moderniser ses infrastructures avant que les déficits d'offre à long terme ne deviennent irréversibles.
Selon l'analyse, si les trajectoires d'investissement restent limitées aux niveaux actuels du statu quo, le marché mondial sera confronté à un déficit annuel estimé à 20 millions de tonnes métriques d'ici le milieu du siècle. L'évaluation prend en compte les courbes naturelles d'épuisement des mines existantes, les délais inhérents à la découverte de minéraux et l'accélération des modes de consommation induite par les transformations industrielles internationales.
Ces conclusions placent la chaîne d'approvisionnement en cuivre sous surveillance à un moment où les conglomérats miniers internationaux font preuve de discipline financière, privilégiant la distribution de dividendes, les rachats d'actions et le redressement de leurs bilans au détriment des développements de projets nouveaux (greenfield) à haut risque. Le rapport d'analyse souligne que les longs délais nécessaires pour mettre en production des actifs miniers rendent les reports de décisions d'investissement particulièrement préjudiciables, dans la mesure où les projets retardés au cours de la décennie actuelle ne pourront pas être facilement accélérés si des pénuries se matérialisent dans les années 2030 et 2040.
## Why it matters
Le cuivre constitue la colonne vertébrale mécanique fondamentale de l'électrification, servant de métal conducteur principal pour la production d'électricité, le transport sur le réseau, les machines industrielles et les technologies grand public. Un déficit non résolu de 20 millions de tonnes métriques provoquerait de graves perturbations opérationnelles dans l'ensemble des chaînes d'approvisionnement mondiales. La consommation annuelle mondiale de cuivre raffiné se situant actuellement autour de 25 à 26 millions de tonnes métriques, le déficit projeté identifié par Bloomberg New Energy Finance avoisine la taille totale du marché actuel.
Si les exploitants miniers ne parviennent pas à mobiliser les 332 milliards de dollars requis, la pénurie structurelle entraînera des flambées prolongées des prix des matières premières. Ces hausses de coûts menacent directement la viabilité économique des engagements nationaux de décarbonation. Les véhicules électriques consomment environ trois à quatre fois plus de cuivre en masse que les véhicules à combustion interne, nécessitant du câblage en cuivre dans les moteurs électriques, les blocs de batteries et les faisceaux de câbles. De même, les éoliennes en mer et les parcs solaires photovoltaïques à grande échelle nécessitent entre deux et cinq fois plus de cuivre par mégawatt de capacité de production que les centrales traditionnelles au gaz naturel ou au charbon.
Au-delà des technologies propres, les réseaux de distribution municipaux nécessitent d'importants câblages en cuivre pour moderniser les infrastructures afin d'absorber les charges électriques croissantes générées par les centres de données, les infrastructures informatiques d'intelligence artificielle et les systèmes de chauffage domestique. Une pénurie persistante se traduirait par des retards dans les projets d'investissement pour les services publics réglementés, contraignant les régulateurs et les autorités municipales à choisir entre répercuter directement les coûts élevés des matières premières sur les factures des usagers ou freiner les améliorations de la fiabilité du réseau.
En outre, des prix élevés du cuivre risquent d'alimenter l'inflation industrielle générale. Contrairement aux métaux de spécialité secondaires dont l'usage peut parfois être supprimé lors de la refonte des composants, la conductivité thermique et électrique supérieure du cuivre, combinée à sa ductilité et sa résistance à la corrosion, rend sa substitution directe techniquement difficile ou économiquement désavantageuse dans les applications à haute tension.
## The background
Pour comprendre l'ampleur d'un besoin d'investissement de 332 milliards de dollars, il est nécessaire d'examiner l'évolution historique du secteur minier mondial du cuivre au cours du dernier quart de siècle. L'industrie a connu un supercycle prononcé entre 2002 et 2012, alimenté par l'urbanisation rapide et la construction d'infrastructures en Chine. Durant cette phase, les conglomérats miniers ont mené des expansions agressives financées par la dette. Lorsque les prix des matières premières ont ensuite chuté brutalement en 2014 et 2015, les grands producteurs miniers ont été contraints de déprécier la valeur de leurs actifs à hauteur de plusieurs milliards de dollars, de réduire drastiquement leurs budgets d'exploitation et de sabrer dans les dépenses d'exploration.
Ce traumatisme historique a engendré une décennie de retenue en matière de capitaux. Les actionnaires institutionnels ont poussé les conseils d'administration des grandes compagnies minières diversifiées — notamment BHP, Rio Tinto, Glencore et Anglo American — à se concentrer sur le rendement du capital investi plutôt que sur la croissance des volumes de production. Les budgets d'exploration pour de nouveaux sites (greenfield) ont diminué, et les exploitants ont privilégié les extensions de gisements existants (brownfield), qui comportent un risque géologique moindre mais offrent des volumes de production supplémentaires plus modestes.
Dans le même temps, les fondamentaux géologiques de l'extraction mondiale se sont dégradés. Les grandes exploitations historiques qui approvisionnent les marchés mondiaux depuis des décennies — comme Escondida et Chuquicamata au Chili, ou Grasberg en Indonésie — sont confrontées à une baisse continue des teneurs en minerai. Dans de nombreuses mines exploitées de longue date, la concentration moyenne en cuivre est passée de plus de 1,5 % à moins de 0,6 %, obligeant les exploitants à dynamiter, transporter et traiter des volumes de roche encaissante bien plus considérables simplement pour maintenir constants leurs niveaux de production de cathodes de cuivre. Le traitement de minerais à plus faible teneur exige de plus grandes quantités d'énergie, d'eau et de capacités de traitement spécialisées, augmentant structurellement les coûts d'exploitation de base.
La concentration géographique ajoute un niveau de complexité supplémentaire. Le Chili et le Pérou représentent conjointement près de 40 % de la production primaire de cuivre extrait. Dans ces deux juridictions, l'obtention des permis de projet est devenue plus complexe en raison d'exigences accrues de consultation des populations locales, de réglementations environnementales sur les prélèvements d'eau dans les régions arides et de révisions des régimes de redevances minières. En Amérique du Nord et en Europe, l'obtention des autorisations environnementales et de l'acceptabilité sociale paralyse fréquemment les projets miniers pendant bien plus d'une décennie avant même que la construction matérielle ne puisse débuter.
## Reaction
La publication immédiate de ces données par Bloomberg New Energy Finance n'a pas encore suscité de déclarations publiques officielles de la part des dirigeants miniers, mais cette analyse concorde avec les avertissements répétés émis par les bureaux de négoce de matières premières, les planificateurs étatiques et les institutions internationales. L'International Energy Agency (IEA) a régulièrement souligné que les projets miniers annoncés ne couvraient qu'une fraction de la demande prévue dans les scénarios de politiques « zéro émission nette ».
Les organismes professionnels, tels que l'International Copper Study Group (ICSG), devraient examiner ces modèles de besoins en capitaux lors des prochaines évaluations conjoncturelles du marché. Les dirigeants miniers s'exprimant lors de forums industriels ont historiquement soutenu que les niveaux actuels des prix du cuivre n'offrent ni une certitude à long terme suffisante, ni des taux de rentabilité interne adéquats pour justifier l'engagement de dizaines de milliards de dollars dans des programmes d'investissement pluridécennaux à haut risque, d'autant plus face à l'inflation des coûts d'ingénierie, d'approvisionnement et de construction.
Sur le plan politique, les gouvernements d'Amérique du Nord, de l'Union européenne et d'Asie de l'Est ont inscrit le cuivre sur leurs listes de minéraux critiques, signalant que la disponibilité des matières premières est passée du statut de simple question d'approvisionnement commercial à celui d'enjeu de sécurité économique et de politique industrielle. Les corps législatifs subissent une pression croissante de la part des groupes patronaux pour adopter des réformes des procédures d'autorisation afin de réduire les délais de développement des gisements minéraux approuvés.
## What we don't know yet
La note de recherche laisse en suspens plusieurs questions opérationnelles majeures. Elle ne détaille pas la répartition géographique des 332 milliards de dollars prévus, laissant incertaine la part des capitaux à orienter vers des régions politiquement volatiles mais dotées d'immenses ressources inexploitées — comme la Central African Copperbelt, entre la Democratic Republic of Congo et la Zambie — par rapport à des juridictions plus établies des Amériques et d'Australasie.
De plus, le rapport ne précise pas le cours de référence des matières premières supposé déclencher une telle mobilisation de capitaux privés. Si les cours de référence du cuivre sur le London Metal Exchange (LME) demeurent insuffisants pour franchir les seuils de rentabilité minimale des entreprises, les acteurs du marché ne déploieront pas ces capitaux de façon organique, ce qui laisse planer un doute sur l'intervention éventuelle de garanties de crédit souverain, de fonds souverains ou de subventions publiques pour combler l'écart.
Les projections analytiques laissent également des incertitudes quant aux hypothèses technologiques relatives à la destruction de la demande, à la substitution de matériaux et au recyclage des ferrailles. Il reste à vérifier dans quelle mesure l'offre de cuivre secondaire issu du recyclage pourrait augmenter grâce aux technologies modernes de tri des déchets, ou avec quelle efficacité les fabricants industriels pourraient remplacer le cuivre par de l'aluminium, moins coûteux, sur certaines lignes de distribution électrique moyenne tension pour compenser le déficit brut projeté de 20 millions de tonnes.
## What to watch
Les observateurs du marché devront surveiller plusieurs indicateurs concrets au cours des mois et années à venir pour déterminer si le secteur minier commence à combler ce déficit d'investissement :
- Orientations des entreprises en matière de dépenses d'investissement : les résultats annuels et trimestriels des principaux producteurs de cuivre — tels que BHP Group, Freeport-McMoRan, Southern Copper et Antofagasta — indiqueront si les comités d'allocation du capital réorientent leurs réserves de trésorerie vers l'approbation de grands projets greenfield ou s'ils continuent de donner la priorité au retour aux actionnaires. - Évolution des politiques d'octroi de permis : les initiatives législatives dans les principales juridictions minières, comme la réforme fédérale des permis aux United States et les régimes d'examen environnemental accéléré au Chili et au Pérou, indiqueront si les délais peuvent être réduits. - Trajectoires de production des entreprises d'État : les rapports de production de la compagnie minière publique chilienne, Codelco, constitueront un baromètre crucial pour savoir si les bases de production actuelles peuvent enrayer les baisses de rendement provoquées par les goulets d'étranglement opérationnels et le vieillissement des infrastructures. - Accords souverains sur les minéraux critiques : les pactes commerciaux bilatéraux et les prises de participation directes par les agences de crédit à l'exportation occidentales, japonaises et sud-coréennes dans des coentreprises minières en Afrique et en Amérique du Sud révéleront si les gouvernements alliés financeront directement le développement minier pour sécuriser les chaînes d'approvisionnement nationales. - Infrastructures de collecte des ferrailles : les volumes d'investissements privés dans les fonderies secondaires et les installations de recyclage industriel à travers l'Europe et l'Amérique du Nord révéleront dans quelle mesure l'offre secondaire peut atténuer les contraintes pesant sur l'approvisionnement issu des mines vierges.
Ce rapport s'appuie sur des conclusions et des projections de marché publiées par Bloomberg.
Source : Bloomberg