El sector del cobre necesita $332 billion en capital para evitar un déficit en 2050
Un estudio de Bloomberg New Energy Finance proyecta un déficit de cobre de 20 millones de toneladas para 2050 si no se realizan inversiones mineras masivas en el corto plazo, lo que amenaza los planes globales de electrificación.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
El sector del cobre necesita $332 billion en capital para evitar un déficit en 2050
Un estudio de Bloomberg New Energy Finance proyecta un déficit de cobre de 20 millones de toneladas para 2050 si no se realizan inversiones mineras masivas en el corto plazo, lo que amenaza los planes globales de electrificación.
Este artículo fue traducido automáticamente por la IA de nuestra redacción desde el original en inglés. Leer en inglés
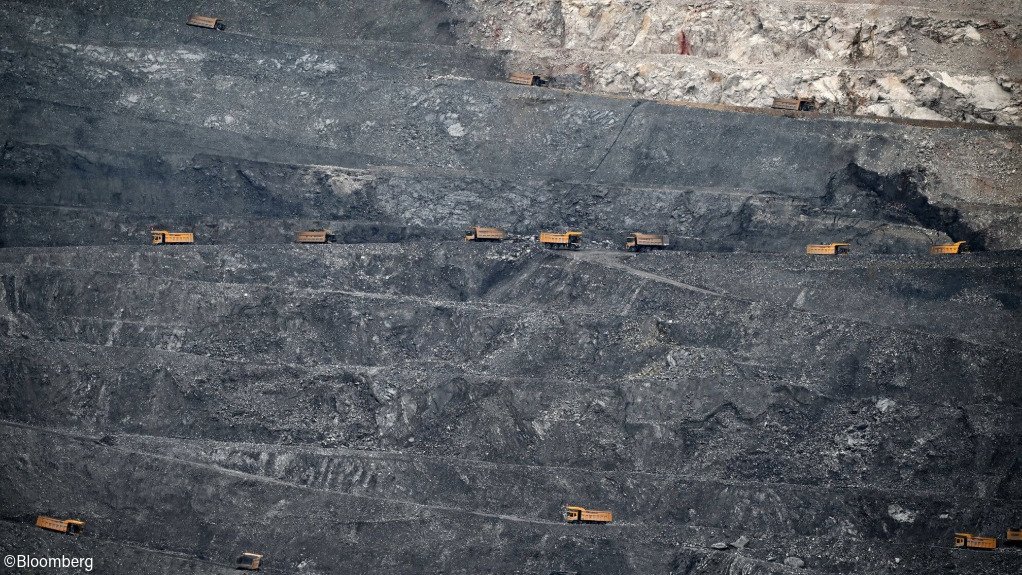
Las operaciones mineras globales deben desplegar aproximadamente $332 billion en nuevo gasto de capital para evitar un shock de oferta desestabilizador en el mercado del cobre durante las próximas décadas, según un estudio publicado por Bloomberg New Energy Finance. El grupo de análisis concluyó que no dirigir capital hacia la expansión de las operaciones existentes y la apertura de nuevos yacimientos dejará al mercado frente a un déficit anual de 20 millones de toneladas métricas para 2050. Dado que el desarrollo de sitios de extracción comercial suele requerir más de una década de permisos, exploración y construcción, las conclusiones subrayan un cronograma urgente para los promotores de recursos y los responsables de formular políticas industriales que gestionan la transición para alejarse de los combustibles fósiles.
## Datos clave
- Las empresas mineras deben comprometer aproximadamente $332 billion en gasto de capital para descubrir, tramitar permisos y construir suficiente capacidad de extracción de cobre, según Bloomberg New Energy Finance. - Sin este despliegue de capital, se proyecta que la oferta anual de cobre refinado quedará 20 millones de toneladas métricas por debajo de la demanda global para 2050. - Desarrollar una mina de cobre greenfield convencional requiere actualmente entre 10 y 17 años desde el descubrimiento inicial del mineral hasta la operación comercial. - La demanda mundial de cobre se sitúa actualmente en torno a aproximadamente 26 millones de toneladas métricas al año, lo que significa que el déficit previsto representa casi el equivalente al volumen total de producción global anual actual. - La disminución de la ley del mineral en yacimientos Tier 1 envejecidos en América del Sur está reduciendo de forma constante los rendimientos de producción, incluso a medida que aumentan los requisitos de gasto de capital.
## Qué sucedió
Bloomberg New Energy Finance publicó proyecciones exhaustivas que detallan la brecha estructural que se está generando entre la capacidad de producción global de cobre y el futuro consumo industrial. La organización de investigación calculó que el sector minero necesita invertir $332 billion en capital fresco para desarrollar capacidad operativa y modernizar la infraestructura antes de que los déficits de oferta a largo plazo se vuelvan irreversibles.
Según el análisis, si los patrones de inversión se mantienen limitados al ritmo del statu quo, el mercado global enfrentará un déficit estimado de 20 millones de toneladas métricas anuales para mediados de siglo. La evaluación tiene en cuenta las trayectorias de agotamiento natural de las minas existentes, los desfases temporales inherentes al descubrimiento de minerales y los patrones de consumo acelerados impulsados por las transformaciones industriales internacionales.
Las conclusiones sitúan la cadena de suministro de cobre bajo la lupa en un momento en que los conglomerados mineros internacionales han ejercido disciplina fiscal, priorizando la distribución de dividendos, la recompra de acciones y el saneamiento de balances por encima de los desarrollos greenfield de alto riesgo. El informe analítico destaca que los prolongados plazos necesarios para poner activos minerales en producción hacen que las decisiones de inversión postergadas sean particularmente perjudiciales, ya que los proyectos aplazados en la década actual no podrán acelerarse fácilmente si los déficits se materializan en las décadas de 2030 y 2040.
## Por qué es importante
El cobre es la columna vertebral mecánica fundamental de la electrificación, actuando como el principal metal conductor en la generación de energía, la transmisión en redes, la maquinaria industrial y las tecnologías de consumo. Un déficit no mitigado de 20 millones de toneladas métricas introduciría graves disrupciones operativas en las cadenas de suministro globales. Dado que el consumo anual mundial de cobre refinado se sitúa actualmente en torno a entre 25 y 26 millones de toneladas métricas, el déficit proyectado identificado por Bloomberg New Energy Finance se aproxima a la escala total del mercado moderno.
Si las mineras no logran movilizar los $332 billion requeridos, la escasez estructural provocará picos prolongados en los precios de las materias primas. Estos aumentos de costos amenazan directamente la viabilidad económica de los compromisos nacionales de descarbonización. Los vehículos eléctricos consumen aproximadamente entre tres y cuatro veces más cobre en masa que los vehículos de combustión interna, requiriendo cableado de cobre en motores eléctricos, paquetes de baterías y arneses de vehículos. De manera similar, los aerogeneradores marinos y los parques solares fotovoltaicos a escala de servicios públicos requieren entre dos y cinco veces más cobre por megavatio de capacidad generada que las instalaciones tradicionales de generación a gas natural o carbón.
Más allá de la tecnología limpia, las redes de servicios públicos municipales requieren un extenso cableado de cobre para modernizar la infraestructura de distribución con el fin de gestionar las crecientes cargas eléctricas procedentes de centros de datos, instalaciones de computación de inteligencia artificial y sistemas de calefacción doméstica. Una escasez persistente se traduciría en retrasos en proyectos de capital para las empresas de servicios públicos reguladas, obligando a los reguladores y a las autoridades municipales a elegir entre trasladar los elevados costos de las materias primas directamente a las facturas de servicios de los consumidores o limitar las mejoras en la fiabilidad del sistema.
Además, los altos precios del cobre corren el riesgo de alimentar la inflación industrial general. A diferencia de metales especializados menores que a veces pueden eliminarse del diseño de componentes, la superior conductividad térmica y eléctrica del cobre, combinada con su ductilidad y resistencia a la corrosión, hace que su sustitución directa sea técnicamente difícil o económicamente desventajosa en aplicaciones de alto voltaje.
## Contexto
Para comprender la magnitud de un requerimiento de inversión de $332 billion, es necesario examinar la evolución histórica del sector minero global del cobre durante el último cuarto de siglo. La industria experimentó un pronunciado superciclo entre 2002 y 2012, impulsado por la rápida urbanización y la construcción de infraestructura en China. Durante esa fase, los conglomerados mineros llevaron a cabo expansiones agresivas financiadas con deuda. Cuando los precios de las materias primas cayeron con fuerza posteriormente en 2014 y 2015, las principales mineras se vieron obligadas a amortizar miles de millones de dólares en el valor de sus activos, recortar presupuestos operativos y reducir el gasto en exploración.
Ese trauma histórico generó una década de contención de capital. Los accionistas institucionales presionaron a los directorios de las principales mineras diversificadas —entre ellas BHP, Rio Tinto, Glencore y Anglo American— para que se centraran en el rendimiento del capital empleado en lugar del crecimiento del volumen de producción. Los presupuestos de exploración greenfield se contrajeron y las mineras priorizaron las expansiones brownfield de yacimientos existentes, que conllevan un menor riesgo geológico pero rinden volúmenes de producción incremental más reducidos.
Simultáneamente, los fundamentos geológicos de la extracción global se han deteriorado. Grandes operaciones históricas que han abastecido a los mercados mundiales durante décadas —como Escondida y Chuquicamata en Chile, y Grasberg en Indonesia— se enfrentan a leyes de mineral en constante descenso. En muchas minas de larga trayectoria, la concentración media de cobre ha caído de más del 1.5% a menos del 0.6%, lo que obliga a los operadores a volar, transportar y procesar volúmenes mucho mayores de roca huésped simplemente para mantener estables los niveles de producción de cátodos terminados. Procesar minerales de menor ley exige mayores cantidades de energía, agua y capacidad de procesamiento especializada, elevando estructuralmente los gastos operativos de referencia.
La concentración geográfica añade otra capa de complejidad. Chile y Peru representan conjuntamente cerca del 40% de la producción primaria de cobre de mina. En ambas jurisdicciones, la tramitación de permisos de proyectos se ha vuelto más compleja debido a mayores requisitos de consulta comunitaria, normativas ambientales sobre extracción de agua en regiones áridas y marcos de regalías modificados. En Norteamérica y Europa, la obtención de autorizaciones ambientales y licencias sociales para operar suele estancar las minas propuestas durante más de una década antes de que la construcción física pueda siquiera comenzar.
## Reacciones
La publicación inmediata de datos por parte de Bloomberg New Energy Finance aún no ha generado declaraciones públicas formales de ejecutivos mineros individuales, pero el análisis se alinea con las persistentes advertencias emitidas por mesas de operaciones de materias primas, planificadores soberanos e instituciones internacionales. La International Energy Agency (IEA) ha señalado sistemáticamente que los proyectos mineros anunciados cubren solo una fracción de la demanda prevista bajo los escenarios de políticas de cero emisiones netas declaradas.
Se prevé que organismos de la industria, como el International Copper Study Group (ICSG), revisen estos modelos de requerimientos de capital durante las próximas evaluaciones cíclicas del mercado. Ejecutivos mineros que han intervenido en foros del sector han argumentado históricamente que los niveles actuales de precios del cobre no ofrecen suficiente certidumbre a largo plazo ni tasas internas de retorno adecuadas para justificar el compromiso de decenas de miles de millones de dólares en programas de capital de alto riesgo y de duración pluridecenal, especialmente ante el aumento de la inflación en los costos de ingeniería, adquisiciones y construcción.
En el frente de las políticas, los gobiernos de Norteamérica, la European Union y Asia Oriental han incorporado el cobre a registros de minerales críticos, lo que indica que la disponibilidad de materias primas ha pasado de ser una cuestión meramente comercial de abastecimiento a un asunto de seguridad económica y política industrial. Los órganos legislativos se encuentran bajo una creciente presión de grupos empresariales para aprobar reformas a la concesión de permisos que compriman los plazos de desarrollo de los yacimientos minerales aprobados.
## Lo que aún no sabemos
El informe de investigación deja varios interrogantes operativos críticos sin resolver. No desglosa la asignación geográfica de los $332 billion proyectados, dejando sin esclarecer cuánto capital debe dirigirse hacia regiones políticamente volátiles con enormes recursos sin explotar —como el Central African Copperbelt en la Democratic Republic of Congo y Zambia— frente a jurisdicciones más consolidadas en las Américas y Australasia.
Además, el informe no delimita el precio base específico de la materia prima que se asume para desencadenar esta escala de movilización de capital privado. Si los precios de referencia del cobre en la London Metal Exchange (LME) siguen siendo insuficientes para superar las tasas de rentabilidad mínimas corporativas, los participantes del mercado no desplegarán este capital de forma orgánica, dejando abierta la incógnita de si las garantías crediticias soberanas, los fondos soberanos de inversión o los subsidios gubernamentales intervendrán para cerrar la brecha.
Las proyecciones analíticas también dejan ambigüedades respecto a los supuestos tecnológicos en torno a la destrucción de demanda, la sustitución de materiales y el reciclaje de chatarra. Sigue sin verificarse hasta qué punto la oferta de chatarra secundaria de cobre podría aumentar mediante tecnologías modernas de clasificación de chatarra, o con qué eficacia los fabricantes industriales podrían sustituir el cobre por aluminio de menor costo en líneas seleccionadas de distribución eléctrica de media tensión para compensar el déficit proyectado de 20 millones de toneladas en materia prima.
## Qué observar
Los observadores del mercado deberán seguir de cerca varios indicadores concretos en los próximos meses y años para evaluar si el sector minero está comenzando a cerrar esta brecha de inversión:
- Guías corporativas de gasto de capital: Las actualizaciones de resultados anuales y trimestrales de los principales productores de cobre —como BHP Group, Freeport-McMoRan, Southern Copper y Antofagasta— mostrarán si los comités de asignación de capital están reorientando las reservas de efectivo hacia la aprobación de grandes proyectos greenfield o si continúan priorizando la retribución al accionista. - Evolución de las políticas de permisos: Las acciones legislativas en jurisdicciones mineras clave, como la reforma federal de permisos en United States y los estatutos de revisión ambiental acelerada en Chile y Peru, indicarán si los plazos de desarrollo pueden reducirse. - Trayectorias de producción estatal: Los informes de producción de la empresa minera estatal de Chile, Codelco, servirán como un barómetro crucial sobre si las bases de producción existentes pueden frenar las caídas operativas causadas por cuellos de botella operativos y la infraestructura envejecida. - Acuerdos soberanos sobre minerales críticos: Los pactos comerciales bilaterales y las inversiones directas de capital por parte de agencias de crédito a la exportación occidentales, japonesas y surcoreanas en empresas conjuntas mineras en África y América del Sur revelarán si los gobiernos aliados financiarán directamente el desarrollo minero para reducir el riesgo en las cadenas de suministro nacionales. - Infraestructura de recolección de chatarra: Los volúmenes de inversión privada en instalaciones de fundición secundaria y reciclaje industrial en Europa y Norteamérica revelarán hasta qué punto la oferta secundaria puede aliviar las restricciones de suministro de minas vírgenes.
Este informe se basa en conclusiones y proyecciones de mercado publicadas por Bloomberg.
Fuente: Bloomberg