Setor de cobre precisa de US$ 332 bilhões em capital para evitar déficit em 2050
Pesquisa da Bloomberg New Energy Finance projeta um déficit de 20 milhões de toneladas de cobre até 2050 sem investimentos maciços de curto prazo em mineração, ameaçando os planos globais de eletrificação.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Setor de cobre precisa de US$ 332 bilhões em capital para evitar déficit em 2050
Pesquisa da Bloomberg New Energy Finance projeta um déficit de 20 milhões de toneladas de cobre até 2050 sem investimentos maciços de curto prazo em mineração, ameaçando os planos globais de eletrificação.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
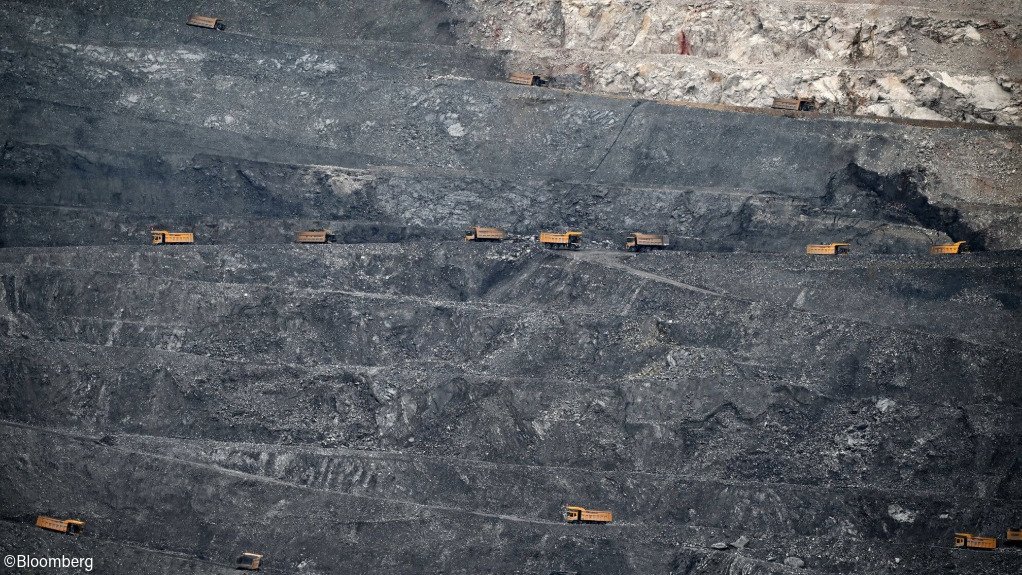
As operações mineradoras globais precisam alocar cerca de US$ 332 bilhões em novos investimentos de capital para evitar um choque desestabilizador de oferta no mercado de cobre ao longo das próximas décadas, de acordo com uma pesquisa publicada pela Bloomberg New Energy Finance. O grupo analítico constatou que a falha em direcionar capital para a expansão de operações existentes e abertura de novos depósitos deixará o mercado diante de um déficit anual de 20 milhões de toneladas métricas até 2050. Como o desenvolvimento de locais de extração comercial normalmente exige mais de uma década de licenciamento, exploração e construção, as conclusões destacam um cronograma urgente para desenvolvedores de recursos e formuladores de políticas industriais que navegam na transição para longe dos combustíveis fósseis.
## Key facts
- As mineradoras precisam comprometer cerca de US$ 332 bilhões em despesas de capital para descobrir, licenciar e construir capacidade suficiente de extração de cobre, de acordo com a Bloomberg New Energy Finance. - Sem essa alocação de capital, projeta-se que o fornecimento anual de cobre refinado fique 20 milhões de toneladas métricas aquém da demanda global até 2050. - O desenvolvimento de uma mina de cobre greenfield convencional exige atualmente entre 10 e 17 anos desde a descoberta mineral inicial até a operação comercial. - A demanda mundial por cobre está atualmente centrada em torno de aproximadamente 26 milhões de toneladas métricas por ano, o que significa que o déficit previsto representa quase o equivalente a todo o volume anual de produção global atual. - A queda na qualidade do minério em depósitos Tier 1 envelhecidos na América do Sul está reduzindo constantemente os rendimentos de produção, mesmo com o aumento das exigências de investimentos de capital.
## What happened
A Bloomberg New Energy Finance publicou projeções abrangentes detalhando a lacuna estrutural que está se desenvolvendo entre a capacidade global de produção de cobre e o futuro consumo industrial. A organização de pesquisa calculou que o setor de mineração precisa investir US$ 332 bilhões em capital novo para expandir a capacidade operacional e modernizar a infraestrutura antes que os déficits de oferta de longo prazo se tornem irreversíveis.
Segundo a análise, se os padrões de investimento permanecerem limitados às taxas do status quo, o mercado global enfrentará um déficit estimado em 20 milhões de toneladas métricas anuais até meados do século. A avaliação considera as trajetórias de esgotamento natural das minas existentes, os atrasos temporais inerentes à descoberta mineral e a aceleração dos padrões de consumo impulsionada por transformações industriais internacionais.
As descobertas colocam a cadeia de suprimentos de cobre sob escrutínio em um momento em que conglomerados internacionais de mineração têm exercido disciplina fiscal, priorizando a distribuição de dividendos, recompras de ações e o fortalecimento de balanços em detrimento de empreendimentos greenfield de alto risco. O relatório analítico destaca que os longos prazos de entrega necessários para colocar ativos minerais em produção tornam as decisões de investimento adiadas particularmente prejudiciais, já que projetos postergados na década atual não poderão ser facilmente acelerados caso a escassez se materialize nas décadas de 2030 e 2040.
## Why it matters
O cobre é a espinha dorsal mecânica fundamental da eletrificação, atuando como o principal metal condutor em geração de energia, transmissão de rede, maquinário industrial e tecnologias de consumo. Um déficit não mitigado de 20 milhões de toneladas métricas causaria graves interrupções operacionais em cadeias de suprimentos globais. Como o consumo global anual de cobre refinado atualmente gira em torno de 25 a 26 milhões de toneladas métricas, o déficit projetado identificado pela Bloomberg New Energy Finance aproxima-se da escala total do mercado moderno.
Se as mineradoras não mobilizarem os US$ 332 bilhões necessários, a escassez estrutural provocará altas prolongadas nos preços das commodities. Esse encarecimento ameaça diretamente a viabilidade econômica dos compromissos nacionais de descarbonização. Os veículos elétricos consomem cerca de três a quatro vezes mais cobre por massa do que os veículos com motor de combustão interna, exigindo fiação de cobre em motores elétricos, baterias e chicotes elétricos veiculares. Da mesma forma, turbinas eólicas offshore e parques solares fotovoltaicos de grande porte necessitam de duas a cinco vezes mais cobre por megawatt de capacidade gerada do que as instalações tradicionais de geração a gás natural ou carvão.
Além da tecnologia limpa, as redes de serviços públicos municipais precisam de extensos cabeamentos de cobre para modernizar a infraestrutura de distribuição e lidar com a crescente carga elétrica de data centers, instalações de computação de inteligência artificial e sistemas de aquecimento doméstico. Uma escassez persistente se traduziria em atrasos em projetos de capital para concessionárias reguladas, forçando reguladores e autoridades municipais a escolher entre repassar os custos elevados de matéria-prima diretamente para as contas dos consumidores ou limitar as melhorias na confiabilidade do sistema.
Além disso, os altos preços do cobre ameaçam alimentar a inflação industrial geral. Ao contrário de metais especiais secundários que por vezes podem ser substituídos no design de componentes, a condutividade térmica e elétrica superior do cobre, combinada com sua ductilidade e resistência à corrosão, torna a substituição direta tecnicamente difícil ou economicamente desvantajosa em aplicações de alta tensão.
## The background
Para entender a magnitude da exigência de investimento de US$ 332 bilhões, é necessário examinar o desenvolvimento histórico do setor global de mineração de cobre no último quarto de século. O setor viveu um pronunciado superciclo entre 2002 e 2012, impulsionado pela rápida urbanização e pela construção de infraestrutura na China. Durante essa fase, conglomerados de mineração realizaram expansões agressivas financiadas por dívidas. Quando os preços das commodities caíram acentuadamente em 2014 e 2015, as principais mineradoras foram forçadas a depreciar bilhões de dólares em valor de ativos, cortar orçamentos operacionais e reduzir despesas de exploração.
Esse trauma histórico gerou uma década de contenção de capital. Acionistas institucionais pressionaram os conselhos de administração das principais mineradoras diversificadas — incluindo BHP, Rio Tinto, Glencore e Anglo American — a focar no retorno sobre o capital empregado em vez do crescimento do volume de produção. Os orçamentos para exploração greenfield encolheram, e as mineradoras priorizaram expansões brownfield de depósitos existentes, que trazem menor risco geológico, mas geram volumes de produção incremental menores.
Simultaneamente, os fundamentos geológicos da extração global deterioraram-se. Grandes operações históricas que abasteceram os mercados mundiais por décadas — como Escondida e Chuquicamata no Chile, e Grasberg na Indonésia — estão lidando com teores de minério em constante queda. Em muitas minas em operação há muito tempo, a concentração média de cobre caiu de mais de 1,5% para menos de 0,6%, exigindo que as operadoras detonem, transportem e processem volumes muito maiores de rocha hospedeira apenas para manter os níveis de produção de catodos finais estáveis. O processamento de minérios de menor teor exige maiores quantidades de energia, água e capacidade de processamento especializada, elevando estruturalmente as despesas operacionais básicas.
A concentração geográfica acrescenta outra camada de complexidade. Chile e Peru respondem juntos por quase 40% da produção primária de cobre extraído. Em ambas as jurisdições, o licenciamento de projetos tornou-se mais complexo devido a maiores exigências de consulta comunitária, regulamentações ambientais sobre extração de água em regiões áridas e estruturas revisadas de royalties. Na América do Norte e na Europa, a obtenção de licenças ambientais e licenças sociais para operar frequentemente paralisa propostas de minas por mais de uma década antes que a construção física possa sequer começar.
## Reaction
A divulgação imediata dos dados da Bloomberg New Energy Finance ainda não gerou declarações públicas formais de executivos individuais de mineradoras, mas a análise se alinha aos persistentes alertas feitos por mesas de negociação de matérias-primas, planejadores governamentais e instituições internacionais. A International Energy Agency (IEA) tem observado consistentemente que os projetos de mineração anunciados cobrem apenas uma fração da demanda esperada sob os cenários declarados de políticas de emissões líquidas zero.
Espera-se que entidades do setor, como o International Copper Study Group (ICSG), revisem esses modelos de requisitos de capital durante as próximas avaliações cíclicas de mercado. Executivos do setor de mineração em fóruns industriais têm argumentado historicamente que os níveis atuais de preço do cobre não oferecem certeza suficiente de longo prazo ou taxas internas de retorno adequadas para justificar o comprometimento de dezenas de bilhões de dólares em programas de capital de alto risco e duração de várias décadas, especialmente diante da inflação crescente nos custos de engenharia, suprimentos e construção.
No front político, governos na América do Norte, União Europeia e Leste Asiático incluíram o cobre em registros de minerais críticos, sinalizando que a disponibilidade de matéria-prima passou de uma questão puramente comercial de compras para uma questão de segurança econômica e política industrial. Os corpos legislativos estão sob crescente pressão de grupos empresariais para aprovar reformas de licenciamento que reduzam os prazos de desenvolvimento de jazidas minerais aprovadas.
## What we don't know yet
O relatório de pesquisa deixa várias questões operacionais críticas sem resposta. Não detalha a distribuição geográfica dos US$ 332 bilhões projetados, deixando incerto quanto capital deve ser direcionado para regiões politicamente voláteis com vastos recursos inexplorados — como o Cinturão de Cobre da África Central na República Democrática do Congo e Zâmbia — versus jurisdições mais estabelecidas nas Américas e Australásia.
Além disso, a análise não delineia o preço de referência específico da commodity presumido para desencadear essa escala de mobilização de capital privado. Se os preços de referência do cobre na London Metal Exchange (LME) continuarem insuficientes para superar as taxas mínimas de atratividade corporativas, os participantes do mercado não alocarão esse capital de forma orgânica, deixando em aberto a dúvida sobre se garantias de crédito soberano, fundos soberanos de riqueza ou subsídios governamentais intervirão para suprir a lacuna.
As projeções analíticas também mantêm ambiguidade quanto a premissas tecnológicas sobre destruição de demanda, substituição de materiais e reciclagem de sucata. Permanece não verificado em que medida o fornecimento secundário de sucata de cobre poderia se expandir por meio de tecnologias modernas de triagem de sucata, ou com que eficácia os fabricantes industriais poderiam substituir por alumínio de menor custo em certas linhas de distribuição de energia de média tensão para mitigar o déficit bruto projetado de 20 milhões de toneladas.
## What to watch
Os observadores de mercado devem monitorar vários indicadores concretos ao longo dos próximos meses e anos para acompanhar se o setor de mineração está começando a fechar essa lacuna de investimentos:
- Orientações de despesas de capital corporativo: As atualizações anuais e trimestrais de lucros dos principais produtores de cobre — como BHP Group, Freeport-McMoRan, Southern Copper e Antofagasta — demonstrarão se os comitês de alocação de capital estão redirecionando reservas de caixa para aprovações de grandes projetos greenfield ou continuando a priorizar os retornos aos acionistas. - Evolução das políticas de licenciamento: Ações legislativas em jurisdições-chave de mineração, como a reforma do licenciamento federal nos Estados Unidos e leis de revisão ambiental acelerada no Chile e Peru, indicarão se os prazos de desenvolvimento podem ser encurtados. - Trajetórias de produção estatal: Relatórios de produção da mineradora estatal do Chile, Codelco, servirão como um termômetro crucial para saber se as bases de produção existentes podem estancar os declínios operacionais causados por gargalos operacionais e infraestrutura envelhecida. - Acordos soberanos de minerais críticos: Pactos comerciais bilaterais e investimentos diretos em ações por agências de crédito à exportação ocidentais, japonesas e sul-coreanas em joint ventures de mineração na África e América do Sul revelarão se governos aliados financiarão diretamente o desenvolvimento de minas para reduzir riscos nas cadeias de suprimentos nacionais. - Infraestrutura de coleta de sucata: Os volumes de investimento privado em fundições secundárias e instalações de reciclagem industrial na Europa e América do Norte revelarão quanto da oferta secundária pode aliviar as restrições no fornecimento de minas virgens.
Este relatório baseia-se em dados e projeções de mercado publicados pela Bloomberg.
Fonte: Bloomberg