Великобритания и сеть ее офшоров связаны с ежегодными потерями ЕС от корпоративного налога на сумму €8 млрд, показало исследование
По оценкам Tax Justice Network, страны ЕС ежегодно теряют почти €60 млрд из-за вывода прибыли, причем значительная часть этих потерь приходится на британские юрисдикции, даже несмотря на то, что сама Великобритания несет серьезные убытки.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Великобритания и сеть ее офшоров связаны с ежегодными потерями ЕС от корпоративного налога на сумму €8 млрд, показало исследование
По оценкам Tax Justice Network, страны ЕС ежегодно теряют почти €60 млрд из-за вывода прибыли, причем значительная часть этих потерь приходится на британские юрисдикции, даже несмотря на то, что сама Великобритания несет серьезные убытки.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
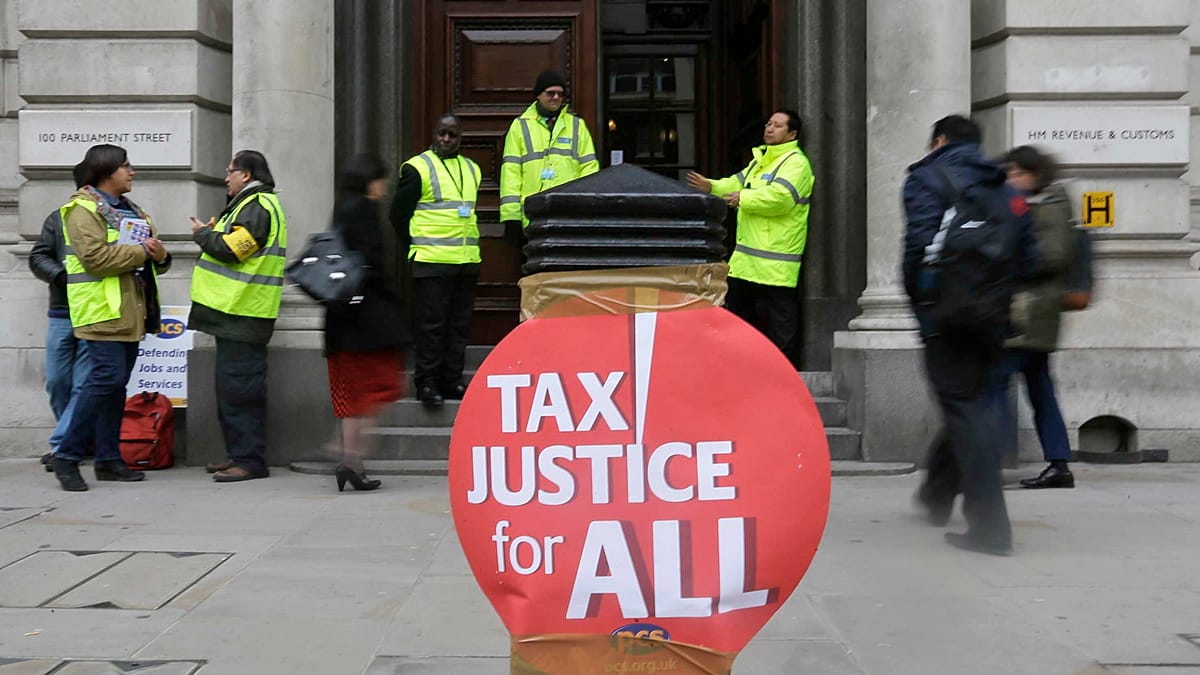
Государства — члены Европейского союза ежегодно теряют почти €60 млрд из-за трансграничного вывода корпоративной прибыли, при этом около €8 млрд этих потерь напрямую связаны с Великобританией и сетью ее офшорных финансовых центров-сателлитов, согласно анализу правозащитной и исследовательской организации Tax Justice Network. Данные подчеркивают укоренившийся структурный парадокс в мировом налогообложении: в то время как британские юрисдикции служат основным каналом оттока доходов из государственных казн европейских стран, сама Великобритания входит в число стран, несущих наибольшие чистые потери от уклонения транснациональных корпораций от уплаты налогов в глобальном масштабе.
## Key facts
- Страны — члены Европейского союза теряют, по оценкам, €60 млрд ежегодно, поскольку транснациональные корпорации выводят облагаемую налогом прибыль с внутренних рынков. - Около €8 млрд ежегодных налоговых потерь ЕС напрямую связаны с Великобританией и связанной с ней сетью офшорных юрисдикций, по данным Tax Justice Network. - Великобритания одновременно входит в число стран, несущих наибольшие совокупные фискальные потери от международного уклонения от уплаты налогов в мире. - В исследовании оценивается перемещение корпоративной прибыли — механизм, с помощью которого коммерческие структуры искусственно направляют доходы через режимы с низкими или нулевыми налогами для снижения внутренних обязательств. - Выводы исследования появились в тот момент, когда международные органы, включая Европейский союз и Организацию экономического сотрудничества и развития (OECD), стремятся внедрить скоординированные меры по борьбе с уклонением от уплаты налогов, включая глобальную минимальную ставку корпоративного налога в 15%.
## What happened
Согласно материалу Servet Yanatma, новые расчеты Tax Justice Network указывают на то, что Европейский союз продолжает сталкиваться с масштабной эрозией своей базы корпоративного налога, теряя около €60 млрд потенциальных ежегодных доходов из-за стратегий транснациональных корпораций по распределению прибыли. Из этой суммы около €8 млрд приходится на Великобританию и офшорные финансовые центры, находящиеся под юрисдикцией британской короны.
Вывод корпоративной прибыли предполагает перемещение доходов, полученных в юрисдикциях с высокими налогами — где ведется реальная экономическая деятельность, осуществляются продажи и обеспечивается занятость, — в дочерние компании, расположенные в юрисдикциях с номинальным или нулевым налогообложением прибыли. Эти переводы обычно осуществляются посредством внутригрупповых сделок, включая выплаты роялти за интеллектуальную собственность, плату за управленческий консалтинг, трансграничное корпоративное кредитование по завышенным процентным ставкам и специализированные структуры трансфертного ценообразования. Хотя сами по себе эти операции формально соответствуют существующим правовым нормам, их основная функция заключается в снижении налоговых обязательств в юрисдикциях, где потребляются товары и услуги.
По оценке Tax Justice Network, финансовая инфраструктура Великобритании не функционирует изолированно. Напротив, она выступает центром взаимосвязанной сети корпоративных услуг, охватывающей лондонский Сити наряду с Коронными землями (включая Джерси, Гернси и Остров Мэн) и Британскими заморскими территориями, в частности Каймановыми островами, Британскими Виргинскими островами и Бермудскими островами. Эта сеть предоставляет юридические структуры, механизмы корпоративной тайны, трастовые соглашения и специализированные режимы холдинговых инвестиций, способствующие выводу корпоративного капитала из государственных казн, в том числе 27 стран — членов ЕС.
В то же время данные показывают, что внутренняя налоговая система Великобритании остается крайне уязвимой перед теми самыми практиками, которым способствует ее более широкая юрисдикция. Транснациональные компании систематически выводят доходы из континентальной части Великобритании в альтернативные низконалоговые центры в Европе, Карибском бассейне и Азии, закрепляя за Великобританией статус одной из стран, несущих наибольшие совокупные финансовые потери от международных налоговых манипуляций.
## Why it matters
Ежегодный отток €60 млрд из бюджетов стран Европейского союза представляет собой структурную утечку средств в период жестких бюджетных ограничений на всем континенте. Для государственных органов поступления от налога на прибыль корпораций обеспечивают жизненно важное бездолговое финансирование систем здравоохранения, транспортных сетей, оборонных инвестиций, образовательной инфраструктуры и многотриллионного перехода к безуглеродным энергосетям. Когда транснациональные предприятия минимизируют свои налоговые отчисления с помощью финансовых манипуляций, правительства сталкиваются с фискальной дилеммой с нулевой суммой: сокращать установленные законом расходы, увеличивать заимствования на рынках суверенных облигаций или компенсировать дефицит за счет перекладывания налогового бремени на малоподвижные базы — прежде всего на оплату труда и потребительские налоги, такие как налог на добавленную стоимость (НДС).
Помимо непосредственного дефицита бюджета, системный вывод корпоративной прибыли искажает экономическую конкуренцию и снижает справедливость рыночных условий. Малые и средние предприятия (МСП), на долю которых приходится подавляющая часть занятости в частном секторе ЕС, редко обладают трансграничным присутствием, юридическим аппаратом или капитальными ресурсами, необходимыми для поддержания многоюрисдикционных структур налоговой оптимизации. В результате внутренний бизнес зачастую платит налог на прибыль по установленным ставкам от 15% до более чем 30%, в то время как транснациональные конкуренты используют промежуточные структуры («компании-проводники»), добиваясь эффективных налоговых ставок в пределах единиц процентов. Это структурное неравенство подавляет внутреннюю предпринимательскую конкуренцию, концентрирует долю рынка в руках транснациональных конгломератов и подрывает доверие граждан к справедливости и честности национальных налоговых систем.
Для Великобритании двойственный статус крупного проводника и одновременно главной жертвы международного вывода прибыли подчеркивает внутренние противоречия ее постимперской экономической модели. В то время как лондонский Сити и его офшорные сателлиты получают комиссионные за администрирование, юридическое структурирование и обслуживание активов, британское Казначейство недополучает миллиарды фунтов стерлингов прямых корпоративных сборов, что усугубляет внутренний дефицит бюджета.
## The background
Попытки контролировать уклонение транснациональных компаний от уплаты налогов создавали сложности для суверенных правительств с момента зарождения трансграничного корпоративного налогообложения в начале XX века. На протяжении десятилетий международное налоговое право опиралось на двусторонние соглашения об избежании двойного налогообложения, основанные на стандартах, изначально разработанных Лигой Наций. Эти договоры были призваны главным образом не допустить многократного налогообложения корпоративной прибыли в разных странах, исходя из презумпции того, что сделки между связанными дочерними структурами должны соответствовать независимым сделкам, совершенным на рыночных условиях (принцип «вытянутой руки»).
С развитием электронной коммерции, оценкой интеллектуальной собственности и ростом сектора финансовых услуг за последние три десятилетия транснациональным компаниям становилось все проще переводить приносящие прибыль нематериальные активы — такие как алгоритмы, товарные знаки и патенты — в низконалоговые юрисдикции независимо от того, где физически находились инженеры-программисты, заводы или конечные потребители.
В ответ на растущее внимание общественности после мирового финансового кризиса 2008 года «Группа двадцати» (G20) поручила OECD в 2013 году разработать инициативу по борьбе с размыванием налоговой базы и выводом прибыли (Base Erosion and Profit Shifting, BEPS). Программа сформировала 15 конкретных направлений действий, нацеленных на ограничение агрессивного трансфертного ценообразования, введение страновой отчетности корпораций перед налоговыми органами и ликвидацию механизмов гибридного несоответствия. В октябре 2021 года расширенная коалиция из почти 140 юрисдикций в рамках Инклюзивного плана OECD/G20 согласовала исторический двухкомпонентный пакет реформ. Компонент 1 (Pillar One) был нацелен на перераспределение прав налогообложения крупнейших транснациональных корпораций в пользу стран рынков сбыта, тогда как Компонент 2 (Pillar Two) установил глобальную минимальную ставку налога на прибыль в размере 15% для транснациональных предприятий с консолидированной годовой выручкой более €750 млн.
Европейский союз предпринял своевременные шаги по кодификации этих принципов с помощью последовательных директив против уклонения от уплаты налогов (ATAD 1 и ATAD 2) и официально принял Директиву ЕС о минимальном налогообложении в декабре 2022 года, чтобы имплементировать рамки 15-процентного Pillar Two в законодательство государств-членов с 2024 года. Кроме того, Европейская комиссия составила список юрисдикций, не сотрудничающих с ЕС в налоговой сфере, широко известный как черный список налоговых убежищ. Однако политика ЕС по борьбе с уклонением исторически сталкивалась с институциональными препятствиями: налоговые меры в Совете Европейского союза требуют единогласного одобрения всех государств-членов, что дает отдельным юрисдикциям ЕС с низкими налогами право законодательного вето в отношении обязательных гармонизированных налоговых правил.
## Reaction
Опубликованные выводы неизбежно привлекут пристальное внимание групп, выступающих за реформу государственных финансов, парламентских налоговых комитетов и международных организаций по контролю за прозрачностью. Общественные организации, такие как Tax Justice Network, давно утверждают, что добровольное соблюдение правил и половинчатые реформы неэффективны, выступая вместо этого за унитарные системы налогообложения, при которых транснациональные корпорации облагаются налогом как единые глобальные структуры, а корпоративная прибыль распределяется между странами по формулам, учитывающим продажи, активы и фонд оплаты труда.
В европейских законодательных кругах ожидается, что эти данные подстегнут дебаты в Подкомитете Европейского парламента по налоговым вопросам (FISC) и Комитете по экономическим и валютным вопросам (ECON). Законодатели, выступающие за ужесточение мер по борьбе с уклонением от налогов, регулярно призывают Европейскую комиссию принять жесткие меры против офшорных финансовых центров, сохраняющих тесные связи с соседними странами, не входящими в ЕС. В Совете Европейского союза эти цифры дают рычаги влияния юрисдикциям с более высокими налогами, стремящимся ускорить введение защитных налоговых мер против несотрудничающих юрисдикций третьих стран.
Напротив, организации, представляющие британский сектор финансовых услуг и офшорную юридическую сферу, последовательно защищают свою практику. Отраслевые ассоциации Коронных земель и Британских заморских территорий утверждают, что их юрисдикции действуют в полном соответствии с международными регуляторными стандартами, автоматически обмениваются налоговыми данными в рамках Единого стандарта отчетности OECD (Common Reporting Standard, CRS) и не должны безосновательно характеризоваться как каналы для незаконных финансовых потоков. Официальные представители, как правило, подчеркивают, что офшорные центры обеспечивают жизненно важную глобальную ликвидность, поддерживают прямые иностранные инвестиции и работают в рамках международного права.
## What we don't know yet
Хотя основные обнародованные цифры демонстрируют общий масштаб бюджетных потерь, существенные детали, касающиеся исходной методологии и распределения этих сумм, в первоначальном отчете не раскрываются. В материале, предоставленном Servet Yanatma, не приводится точная разбивка потерь по отдельным государствам — членам ЕС, из-за чего остается неясным, приходится ли основная часть оттока в размере €8 млрд, связанного с Великобританией, на крупнейшие европейские экономики (такие как Германия, Франция и Италия) или же меньшие государства-члены несут непропорционально высокие потери в пересчете на душу населения.
Кроме того, в первоначальных публикациях не уточняется, на какие конкретно секторы корпоративного бизнеса — например, потребительские технологии, фармацевтические патенты, ископаемое топливо или трансграничную розничную торговлю — приходятся наибольшие доли выведенного капитала. Что особенно важно, еще предстоит выяснить, в какой мере эти оценки отражают поведение корпораций после вступления в силу 15-процентного минимального корпоративного налога в рамках Pillar Two, поэтапное внедрение которого началось в европейских юрисдикциях и Великобритании в 2024 году. Поскольку между подачей корпоративной налоговой отчетности, официальными административными проверками и их публикацией нередко проходит от двух до трех лет, текущие оценки зачастую отражают структурную динамику, предшествовавшую полноценному вступлению в силу новейших международных стандартов.
## What to watch
Ключевые политические решения и регуляторные обзоры в ближайшие месяцы определят, удастся ли правительствам успешно остановить отток налоговых поступлений, зафиксированный Tax Justice Network. Главным событием среди них станет публикация комплексных национальных аудитов бюджетных доходов, в которых будет изучено практическое воздействие режима минимального налога Pillar Two под эгидой OECD как в ЕС, так и в Великобритании. Аналитики будут искать конкретные доказательства того, позволила ли 15-процентная глобальная минимальная ставка ощутимо сгладить трансграничный вывод прибыли или же лишь побудила корпорации реструктурировать нематериальные активы с помощью альтернативных бухгалтерских механизмов.
На уровне Европейского союза наблюдателям следует следить за предстоящими пересмотрами списка юрисдикций, не сотрудничающих с ЕС, проводимыми Группой по Кодексу поведения в сфере налогообложения бизнеса (Code of Conduct Group on Business Taxation). Хотя Британские заморские территории периодически подвергались проверкам со стороны Брюсселя, политические и дипломатические соображения зачастую защищали их от прямого внесения в черные списки с применением штрафных санкций. Любые новые попытки европейских законодателей ввести налоги у источника или отказать в льготах по соглашениям об избежании двойного налогообложения для транзакций, проходящих через британские офшорные территории, станут значительной эскалацией финансовых разногласий после Брекзита.
Наконец, пристального внимания заслуживают события в парламенте Великобритании. Законодатели в Вестминстере продолжают испытывать постоянное внутреннее и международное давление с требованиями ввести общедоступные реестры бенефициарных владельцев во всех Британских заморских территориях. Прогресс по этим предусмотренным законом реестрам в сочетании с двусторонним финансовым диалогом в рамках Соглашения о торговле и сотрудничестве между ЕС и Великобританией (TCA) покажет, намерены ли Лондон и Брюссель углублять административное сотрудничество в борьбе с эрозией налоговой базы или же допустят сохранение налоговой конкуренции через Ла-Манш.
В этой статье использованы материалы, первоначально опубликованные Servet Yanatma.
Источник: Servet Yanatma