Reino Unido e rede offshore ligados a €8bn em perdas anuais de impostos corporativos na UE, conclui estudo
A Tax Justice Network estima que os países da UE perdem quase €60bn anualmente com a transferência de lucros, com as jurisdições britânicas a impulsionar uma parte substancial, mesmo com o próprio Reino Unido a sofrer fortes perdas.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Reino Unido e rede offshore ligados a €8bn em perdas anuais de impostos corporativos na UE, conclui estudo
A Tax Justice Network estima que os países da UE perdem quase €60bn anualmente com a transferência de lucros, com as jurisdições britânicas a impulsionar uma parte substancial, mesmo com o próprio Reino Unido a sofrer fortes perdas.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
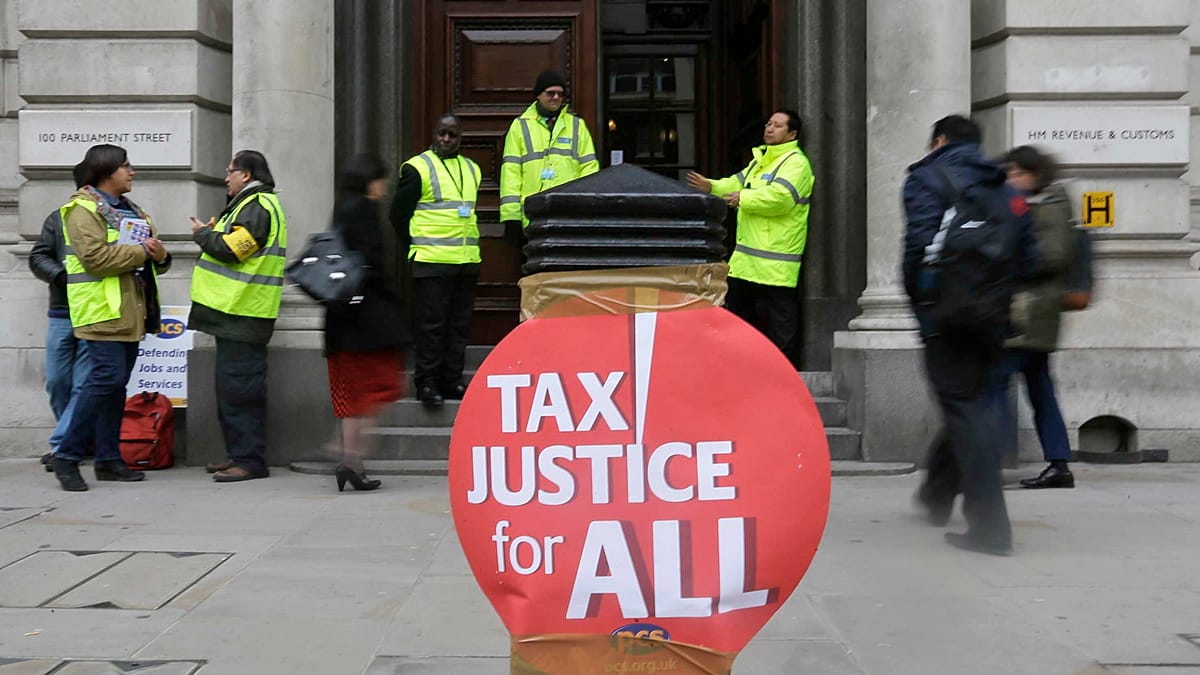
Os Estados-membros da União Europeia perdem quase €60 billion a cada ano devido à transferência transfronteiriça de lucros corporativos, com aproximadamente €8 billion dessas perdas diretamente ligadas ao United Kingdom e à sua rede satélite de centros financeiros offshore, segundo uma análise da organização de investigação e advocacia Tax Justice Network. Os dados sublinham um paradoxo estrutural enraizado na tributação global: mesmo enquanto as jurisdições britânicas funcionam como um canal primário para desviar receitas dos cofres públicos europeus, o próprio Reino Unido figura entre os maiores perdedores líquidos globais com a elisão fiscal de multinacionais.
## Key facts
- Os países membros da União Europeia perdem cerca de €60 billion anualmente à medida que corporações multinacionais transferem lucros tributáveis para fora dos mercados domésticos. - Aproximadamente €8 billion das perdas fiscais anuais da UE estão diretamente ligadas ao United Kingdom e à sua rede associada de jurisdições offshore, segundo a Tax Justice Network. - O United Kingdom figura simultaneamente entre as nações que sofrem as maiores perdas fiscais agregadas decorrentes da elisão fiscal internacional em todo o mundo. - O estudo mede a transferência de lucros corporativos, um mecanismo pelo qual entidades comerciais encaminham artificialmente rendimentos através de regimes de tributação reduzida ou nula para diminuir passivos domésticos. - As conclusões surgem no momento em que organismos internacionais, incluindo a União Europeia e a Organisation for Economic Co-operation and Development (OECD), procuram aplicar medidas coordenadas contra a elisão fiscal, incluindo uma taxa mínima global de imposto sobre as sociedades de 15%.
## What happened
Segundo uma reportagem de Servet Yanatma, novos cálculos da Tax Justice Network indicam que a União Europeia continua a registar profundas erosões da sua base tributária de pessoas coletivas, abdicando de perto de €60 billion em potenciais receitas anuais devido a estratégias multinacionais de alocação de lucros. Desse total, cerca de €8 billion são rastreados até ao United Kingdom e aos centros financeiros offshore que operam sob a Coroa Britânica.
A transferência de lucros corporativos envolve a deslocação de ganhos gerados em jurisdições com tributação elevada — onde ocorrem a atividade económica real, as vendas e o emprego — para subsidiárias localizadas em jurisdições com regimes de imposto sobre as sociedades nominal ou nulo. Estas transferências são tipicamente executadas através de transações intragrupo, incluindo pagamentos de royalties por propriedade intelectual, comissões de consultoria de gestão, empréstimos empresariais transfronteiriços com taxas de juro inflacionadas e estruturas especializadas de preços de transferência. Embora as transações centrais sejam concebidas para cumprir os quadros jurídicos existentes, a sua função primária é suprimir as obrigações fiscais nas jurisdições onde os produtos e serviços são consumidos.
Na avaliação da Tax Justice Network, a infraestrutura financeira do Reino Unido não opera de forma isolada. Em vez disso, funciona no centro de uma teia interligada de serviços corporativos que abrange a City of London juntamente com as Crown Dependencies — compostas por Jersey, Guernsey e Isle of Man — e os British Overseas Territories, nomeadamente as Cayman Islands, as British Virgin Islands e Bermuda. Esta rede fornece estruturas jurídicas, disposições de sigilo societário, estruturas fiduciárias e regimes especializados de participações de investimento que facilitam o desvio de capital corporativo dos tesouros soberanos, incluindo os dos 27 Estados-membros da UE.
Concomitantemente, os dados ilustram que o sistema fiscal doméstico do Reino Unido permanece altamente vulnerável às mesmas práticas que a sua jurisdição mais ampla facilita. As empresas multinacionais desviam sistematicamente os seus rendimentos da Grã-Bretanha continental para outros centros de baixa tributação na Europa, nas Caraíbas e na Ásia, consolidando a posição do Reino Unido entre as nações que sofrem os maiores danos financeiros brutos decorrentes do jogo fiscal internacional.
## Why it matters
O desvio anual de €60 billion dos tesouros públicos da União Europeia representa uma sangria estrutural nos orçamentos soberanos num momento de forte restrição orçamental em todo o continente. Para as autoridades do setor público, as receitas fiscais sobre as empresas fornecem um financiamento vital não gerador de dívida para sistemas de saúde, redes de transportes, investimentos em defesa, infraestruturas educativas e a transição multibilionária para redes de energia descarbonizadas. Quando as empresas multinacionais minimizam as suas contribuições fiscais através do reencaminhamento financeiro, os governos enfrentam um dilema orçamental de soma zero: cortar despesas estatutárias, aumentar o endividamento nos mercados de dívida soberana ou compensar o défice transferindo a carga fiscal mais ampla para bases imóveis, principalmente o trabalho doméstico e os impostos sobre o consumo, como o Imposto sobre o Valor Acrescentado (IVA).
Para além dos défices orçamentais imediatos, a transferência sistémica de lucros corporativos distorce a concorrência económica e degrada a equidade do mercado. As pequenas e médias empresas (PME) — que representam a grande maioria do emprego privado em toda a UE — raramente possuem a presença transfronteiriça, o aparelho jurídico ou os recursos de capital necessários para manter estruturas multijurisdicionais de mitigação fiscal. Em consequência, as empresas nacionais pagam frequentemente taxas nominais de imposto sobre o rendimento das pessoas coletivas que variam entre 15% e mais de 30%, enquanto concorrentes multinacionais utilizam entidades de passagem para alcançar taxas fiscais efetivas num dígito baixo. Esta disparidade estrutural reprime a concorrência empresarial nacional, concentra a quota de mercado em conglomerados multinacionais e mina a confiança dos cidadãos na equidade e integridade dos sistemas fiscais nacionais.
Para o Reino Unido, o duplo estatuto de grande facilitador e de principal vítima do desvio internacional de lucros realça as contradições internas do seu modelo económico pós-imperial. Enquanto a City of London e os seus satélites offshore arrecadam comissões de administração, estruturação jurídica e gestão de ativos, o Tesouro britânico continental abdica de milhares de milhões de libras em impostos corporativos diretos, agravando os défices orçamentais internos.
## The background
Os esforços para policiar a elisão fiscal multinacional desafiam os governos soberanos desde o início da tributação corporativa transfronteiriça no início do século XX. Durante décadas, o direito fiscal internacional baseou-se em tratados bilaterais contra a dupla tributação, assentes em normas originalmente concebidas pela League of Nations. Estes tratados foram criados principalmente para evitar sujeitar os lucros empresariais a múltiplas tributações nacionais, operando sob o pressuposto de que as transações entre subsidiárias relacionadas espelhariam transações independentes realizadas em condições de plena concorrência.
Com a expansão do comércio digital, da avaliação da propriedade intelectual e das indústrias de serviços financeirizados ao longo das últimas três décadas, tornou-se cada vez mais simples para as empresas multinacionais relocalizar ativos intangíveis geradores de lucros — como algoritmos, marcas registadas e patentes — para jurisdições de baixa tributação, independentemente de onde se encontravam os engenheiros de software, fábricas ou consumidores finais.
Em resposta ao crescente escrutínio público após a crise financeira global de 2008, o G20 incumbiu a OECD de criar a iniciativa Base Erosion and Profit Shifting (BEPS) em 2013. O programa resultou em 15 pontos de ação específicos concebidos para conter preços de transferência agressivos, impor a comunicação de dados fiscais país a país às autoridades tributárias e eliminar estruturas híbridas assimétricas. Em outubro de 2021, uma coligação alargada de quase 140 jurisdições no âmbito do Inclusive Framework da OECD/G20 acordou um pacote histórico de reformas com dois pilares. O Pillar One visava redistribuir os direitos de tributação sobre as maiores multinacionais para os países de mercado, enquanto o Pillar Two instituiu uma taxa mínima global de imposto sobre as sociedades de 15% para empresas multinacionais com receitas consolidadas anuais superiores a €750 million.
A União Europeia deu passos precoces para codificar estes princípios através de sucessivas Anti-Tax Avoidance Directives (ATAD 1 e ATAD 2) e adotou formalmente a EU Minimum Tax Directive em dezembro de 2022 para transpor o quadro do Pillar Two de 15% para o direito dos Estados-membros a partir de 2024. Adicionalmente, a European Commission estabeleceu a lista da UE de jurisdições não cooperantes para efeitos fiscais, vulgarmente conhecida como a lista negra de paraísos fiscais. No entanto, as políticas antielisão da UE têm historicamente enfrentado obstáculos institucionais: as medidas fiscais no Council of the European Union exigem consentimento unânime de todos os Estados-membros, concedendo a jurisdições individuais da UE com baixa tributação o poder de veto legislativo sobre regras fiscais harmonizadas vinculativas.
## Reaction
Os resultados deverão atrair atenção imediata de grupos de defesa das finanças públicas, comissões legislativas de fiscalidade e organismos internacionais de transparência. Organizações cívicas como a Tax Justice Network argumentam há muito que o cumprimento voluntário e as reformas graduais são inadequados, defendendo, em alternativa, sistemas de tributação unitária nos quais as empresas multinacionais são tributadas como entidades globais únicas, com os lucros corporativos repartidos pelos países com base em fórmulas que medem vendas, ativos e folhas de pagamento.
Nos corredores legislativos europeus, espera-se que os dados alimentem o debate no Subcommittee on Tax Matters (FISC) e no Committee on Economic and Monetary Affairs (ECON) do European Parliament. Os legisladores que pressionam por medidas antielisão mais rigorosas instam rotineiramente a European Commission a confrontar os centros financeiros offshore que mantêm laços estreitos com parceiros vizinhos de fora da UE. No Council of the European Union, os números fornecem argumentos para jurisdições com impostos mais elevados que procuram acelerar a implementação de medidas fiscais defensivas contra jurisdições não cooperantes de países terceiros.
Em sentido oposto, órgãos representativos do setor dos serviços financeiros britânico e dos setores jurídicos offshore defendem consistentemente as suas práticas. As associações do setor nas Crown Dependencies e nos British Overseas Territories sustentam que as suas jurisdições operam em plena conformidade com as normas regulamentares internacionais, trocam dados fiscais automaticamente sob o Common Reporting Standard (CRS) da OECD e não devem ser incorretamente caracterizadas como condutas para fluxos financeiros ilícitos. Representantes oficiais sublinham tipicamente que os centros offshore fornecem liquidez global vital, apoiam o investimento direto estrangeiro e operam dentro dos limites do direito internacional.
## What we don't know yet
Embora os números principais estabeleçam a dimensão geral das perdas de receitas, detalhes significativos sobre a metodologia subjacente e a distribuição permanecem por especificar no relatório inicial. O resumo fornecido por Servet Yanatma não enumera a repartição exata das perdas incorridas pelos Estados-membros individuais da UE, deixando por esclarecer se as grandes economias europeias — como Alemanha, França e Itália — absorvem a maior parte do desvio de €8 billion associado ao Reino Unido, ou se Estados-membros mais pequenos sofrem perdas desproporcionais per capita.
Além disso, a cobertura inicial deixa sem resposta quais os setores empresariais específicos — como tecnologia de consumo, patentes farmacêuticas, combustíveis fósseis ou retalho transfronteiriço — que representam as maiores fatias do capital desviado. Crucialmente, resta verificar em que medida estas estimativas captam comportamentos empresariais posteriores à entrada em vigor do imposto mínimo sobre as sociedades de 15% do Pillar Two, que iniciou a implementação faseada nas jurisdições europeias e no Reino Unido em 2024. Uma vez que as declarações fiscais corporativas e as auditorias administrativas oficiais sofrem frequentemente desfasamentos de comunicação de dois a três anos, as estimativas contemporâneas refletem frequentemente dinâmicas estruturais anteriores à aplicação plena das mais recentes normas internacionais.
## What to watch
Marcos políticos fundamentais e revisões regulatórias nos próximos meses determinarão se os governos conseguirão estancar com sucesso a sangria fiscal documentada pela Tax Justice Network. O mais proeminente entre estes é a publicação de auditorias abrangentes de receitas nacionais que examinem o impacto operacional do regime de imposto mínimo do Pillar Two da OECD, tanto na UE como no Reino Unido. Os analistas procurarão provas concretas que demonstrem se a taxa mínima global de 15% atenuou de forma mensurável a transferência transfronteiriça de lucros ou se apenas incentivou as empresas a reestruturar ativos intangíveis através de mecanismos contabilísticos alternativos.
Ao nível da União Europeia, os observadores devem acompanhar as próximas revisões da lista da UE de jurisdições não cooperantes por parte do Code of Conduct Group on Business Taxation. Embora os British Overseas Territories tenham enfrentado periodicamente o escrutínio de Bruxelas, considerações políticas e diplomáticas têm-nos frequentemente protegido de uma inclusão punitiva direta na lista negra. Qualquer novo impulso por parte dos legisladores europeus para impor impostos retidos na fonte ou negar benefícios de tratados a transações encaminhadas através de territórios offshore britânicos representará uma escalada significativa nas fricções financeiras pós-Brexit.
Por fim, os acontecimentos no parlamento do Reino Unido merecem atenção cuidadosa. Os legisladores de Westminster continuam a enfrentar pressão interna e internacional sustentada para implementar registos públicos acessíveis de beneficiários efetivos em todos os British Overseas Territories. Os progressos nestes registos estatutários, aliados ao diálogo financeiro bilateral ao abrigo do EU-UK Trade and Cooperation Agreement (TCA), sinalizarão se Londres e Bruxelas aprofundarão a colaboração administrativa contra a erosão da base tributária ou se permitirão que a concorrência fiscal através do Canal da Mancha persista.
Este artigo inclui informações originalmente publicadas por Servet Yanatma.
Fonte: Servet Yanatma