انكماش الناتج المحلي الفرنسي في الربع الثالث مع تعميق مأزق الميزانية لمخاوف الركود
سجلت فرنسا انكماشاً بنسبة 0.1 في المئة في الناتج المحلي الإجمالي في الربع الثالث وسط نمو شبه منعدم طوال عام 2026، مما يفاقم الضغوط المالية بينما يناقش المشرعون خطط الإنفاق.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
انكماش الناتج المحلي الفرنسي في الربع الثالث مع تعميق مأزق الميزانية لمخاوف الركود
سجلت فرنسا انكماشاً بنسبة 0.1 في المئة في الناتج المحلي الإجمالي في الربع الثالث وسط نمو شبه منعدم طوال عام 2026، مما يفاقم الضغوط المالية بينما يناقش المشرعون خطط الإنفاق.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
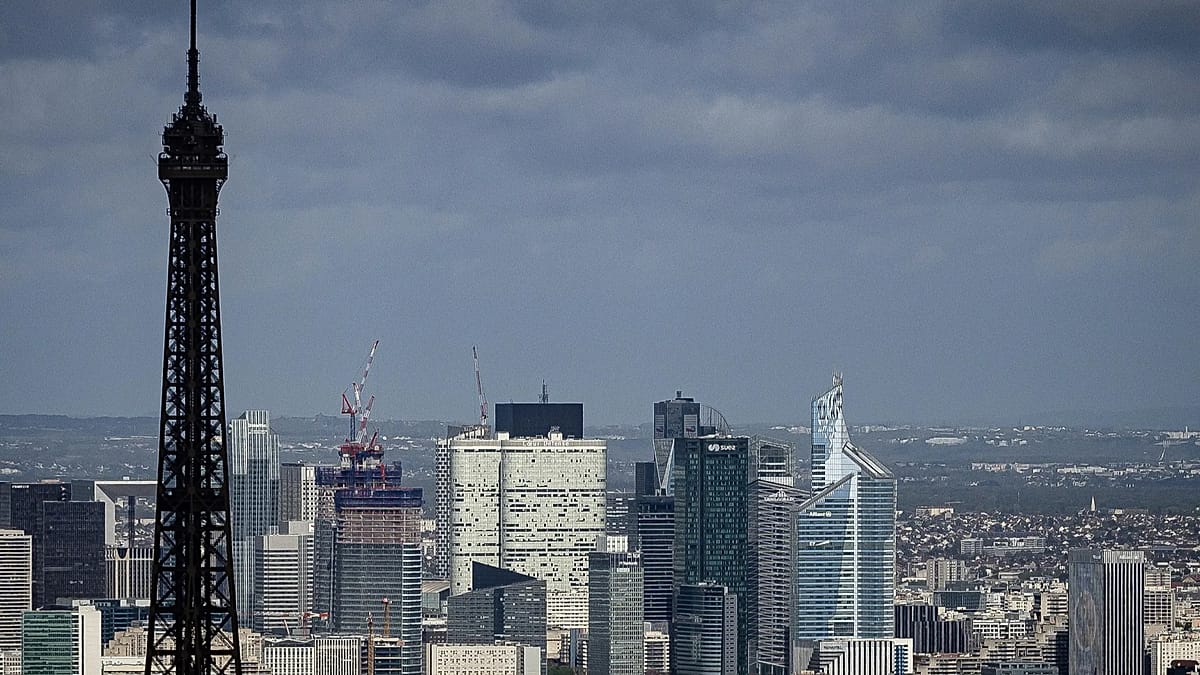
باريس — أصيب الاقتصاد الفرنسي بحالة من الركود خلال الأشهر التسعة الأولى من العام، بلغت ذروتها بانكماش قدره 0.1 في المئة في الناتج المحلي الإجمالي بين يوليو وسبتمبر، وفقاً لتقارير اقتصادية أعدها Alexander Kazakevich. ويضع هذا التراجع ثاني أكبر اقتصاد في منطقة اليورو على حافة ركود تقني، ويفاقم الضغوط على الحكومة في باريس، التي تسعى حالياً إلى حشد برلمان منقسم خلف خطتها المالية لعام 2027. ومع فشل الناتج القومي في النمو منذ يناير، يهدد الانكماش باتساع عجز الموازنة العامة للبلاد، ويثير تساؤلات حادة بين الهيئات التنظيمية الأوروبية ومستثمري الديون السيادية حول مصداقية الإدارة المالية الفرنسية.
## حقائق رئيسية
- تراجع الناتج المحلي الإجمالي في فرنسا بنسبة 0.1 في المئة في الربع الثالث الممتد من يوليو إلى نهاية سبتمبر. - حقق الاقتصاد الفرنسي نمواً صافياً قدره صفر على مدار الأشهر التسعة الأولى من العام التقويمي. - يأتي الركود الاقتصادي في الوقت الذي تخوض فيه الحكومة الوطنية مفاوضات برلمانية بالغة الأهمية لتمرير الميزانية الوطنية لعام 2027. - يرفع استمرار غياب النمو بشكل كبير من مخاطر حدوث ركود تقني، والذي يُعرف تقليدياً بانكماش الناتج لربعين متتاليين. - يهدد النشاط الاقتصادي الكلي البطيء توقعات الإيرادات الحكومية، مما يعقد الجهود الجارية لاستعادة المصداقية المالية الوطنية في أسواق السندات الأوروبية.
## ماذا حدث
استقر الناتج القومي لفرنسا خلال النصف الأول من العام قبل أن ينتقل إلى المنطقة السلبية خلال أشهر الصيف. وأظهرت البيانات التي تغطي الربع الثالث انكماش الناتج المحلي الإجمالي بنسبة 0.1 في المئة، مما أطاح بأي مكاسب متبقية من الفترات السابقة وجعل صافي النمو الاقتصادي على مدار العام بأكمله عند مستوى الصفر، وفقاً لتقرير أعده Alexander Kazakevich.
ويعكس هذا التباطؤ رياحاً معاكسة واسعة النطاق على الصعيد المحلي؛ إذ تراجع استثمار الشركات خلال الفترة الممتدة من يوليو إلى سبتمبر، وظلت القدرة الشرائية للمستهلكين مقيدة تحت وطأة تكاليف الاقتراض المرتفعة المستمرة وحذر الأسر. وبينما شكلت التجارة الدولية والإنفاق العام تاريخياً دعامتين للتوازن خلال فترات ضعف نشاط القطاع الخاص، لم يقدم أي من القطاعين زخماً كافياً لتفادي الانكماش الفصلي.
ومما يفاقم هذا الضعف الاقتصادي الأساسي وجود بيئة تشريعية غير مستقرة في باريس؛ إذ تكافح الإدارة لبناء أغلبية برلمانية مستقرة لتأمين تمرير ميزانيتها المقبلة لعام 2027. ولا يزال المشرعون عبر التشكيلات السياسية المتنافسة منقسمين بشدة حول السياسة الضريبية، والإنفاق على الاستحقاقات الاجتماعية، ومخصصات الخدمة المدنية. ونظراً لأن العائدات الضريبية تتبع مسار الأداء الاقتصادي الكلي حتماً، فإن التراجع المفاجئ في الناتج يعرض الأساس المالي للحكومة لخطر مباشر، تاركاً الوزراء بهامش مناورة مالي متقلص في وقت يحاولون فيه التوفيق بين إجراءات التقشف التي تطلبها أسواق الدين ومطالب الإنفاق الاجتماعي الصادرة عن الخصوم التشريعيين.
## أهمية ذلك
تتمثل النتيجة المباشرة لركود الاقتصاد الفرنسي في تآكل الأهداف المالية السيادية؛ إذ تعتمد ميزانيات الدول الحديثة اعتماداً كبيراً على النمو المتوقع في الناتج المحلي الإجمالي الاسمي لدعم تحصيل الإيرادات من ضريبة القيمة المضافة، وأرباح الشركات، والضرائب المفروضة على الرواتب. وعندما ينكمش الناتج الحقيقي بنسبة 0.1 في المئة ويظهر نمواً تراكمياً صفرياً عبر ثلاثة أرباع، تنخفض العائدات الضريبية عن الأهداف الإدارية في حين ترتفع تلقائياً أدوات التثبيت التلقائي، مثل إعانات البطالة ونفقات شبكة الأمان الاجتماعي. وتؤدي هذه الديناميكية إلى زيادة عجز الميزانية الاسمي دون أي زيادات اختيارية في الإنفاق.
وبعيداً عن الخزائن الضريبية المحلية، يحمل هذا الانكماش تداعيات هيكلية على اتحاد العملة الموحدة الأوسع نطاقاً. ففرنسا تمثل ما يقرب من خُمس إجمالي الناتج الاقتصادي داخل منطقة اليورو التي تضم 20 دولة. ويؤدي الركود المطول في باريس مباشرة إلى إضعاف سلاسل التوريد عبر الحدود، مما يحد من الطلب على السلع المصنعة والخدمات التجارية من الشركاء التجاريين الرئيسيين، ولا سيما ألمانيا وإيطاليا وإسبانيا. كما يؤدي مسار النمو الفرنسي الأضعف إلى تعقيد حسابات السياسة النقدية للبنك المركزي الأوروبي في فرانكفورت، والذي يتعين عليه الموازنة بين مخاطر انخفاض التضخم المتجذر أو الركود في أوروبا الغربية في مواجهة مهام الحفاظ على استقرار الأسعار.
وبالنسبة للأسواق المالية، فإن الغموض المالي لدى جهة اقتراض سيادية تعاني من أعباء ديون مرتفعة يترجم إلى اتساع هوامش المخاطر. ويُقيّم المستثمرون السندات السيادية الفرنسية، المعروفة باسم Obligations Assimilables du Trésor (OATs)، مقارنة بالسندات الفيدرالية الألمانية فائقة الأمان (Bunds). ويعتبر الفارق بين تكاليف الاقتراض الفرنسية والألمانية لأجل عشر سنوات بمثابة مقياس مباشر لثقة السوق في باريس. وإذا خلصت وكالات التصنيف الدولية إلى أن القصور الذاتي الاقتصادي سيعيق خفض العجز الهيكلي، فقد تتبع ذلك تخفيضات في التصنيف الائتماني، مما يرفع تكاليف خدمة الديون عبر القطاع العام الفرنسي بأكمله والنظام المصرفي الخاص.
## الخلفية
تعود جذور المأزق الاقتصادي الحالي لفرنسا إلى كل من الاختلالات الهيكلية في مرحلة ما بعد الجائحة وتغيرات قواعد الحوكمة المالية الأوروبية. ففي أعقاب أزمة فيروس كورونا العالمية وصدمة الطاقة التي نجمت عن الغزو الروسي الشامل لأوكرانيا في عام 2022، أطلقت فرنسا حزم دعم حكومية واسعة النطاق — عُرفت في كثير من الأحيان بعقيدة "مهما كلّف الأمر" — لحماية الأسر والشركات المحلية من الارتفاع المفاجئ في أسعار الخدمات والمرافق. وبينما خفف هذا التدخل الحكومي المكثف من وطأة التراجع الفوري، فإنه دفع الدين العام ليتجاوز 110 في المئة من الناتج المحلي الإجمالي، وترك العجز المالي السنوي أعلى بكثير من سقف 3 في المئة المحدد من قبل الاتحاد الأوروبي.
وبموجب الإطار المالي المعدل للاتحاد الأوروبي، الذي تنفذه المفوضية الأوروبية وفق ميثاق الاستقرار والنمو، تواجه الدول الأعضاء التي تسجل عجزاً هيكلياً يفوق 3 في المئة من الناتج أو تتجاوز نسبة الدين إلى الناتج المحلي الإجمالي لديها 60 في المئة آليات تأديبية رسمية تُعرف باسم إجراء العجز المفرط. وقد أُدرجت فرنسا رسمياً ضمن هذا الإطار التصحيحي إلى جانب العديد من نظرائها في أوروبا، مما يلزم باريس بتنفيذ تعديلات ملزمة متعددة السنوات للحد بثبات من الإنفاق الهيكلي.
وما يزيد من تعقيد هذه الالتزامات هو توازن القوى داخل الجمعية الوطنية الفرنسية، وهي المجلس الأدنى في البرلمان. ففي ظل غياب أغلبية تشريعية صريحة، يتعين على أي ائتلاف حاكم إدارة برلمان مجزأ وموزع بين تحالف رئاسي ينتمي إلى تيار الوسط، وكتلة يسارية عريضة ترفض تخفيضات الإنفاق، ويمين قومي متشكك في القيود المالية الأوروبية. وبموجب الدستور الفرنسي، يحق للحكومات تفعيل آليات دستورية خاصة، لا سيما المادة 49.3، لإقرار التشريعات المالية دون الحاجة إلى تصويت برلماني بالموافقة. غير أن ممارسة هذه الصلاحية التنفيذية تعرض الإدارة القائمة تلقائياً لمذكرات حجب الثقة، مما يدخل البلاد في حالة دائمة من الهشاشة السياسية.
وكانت فرنسا تعتمد في العقود السابقة على إنفاق استهلاكي محلي قوي نسبياً لامتصاص آثار الأزمات التي كانت تضرب الاقتصادات القائمة على التصدير مثل ألمانيا. ويشكل استمرار انعدام النمو طوال العام التقويمي الحالي خروجاً عن تلك المرونة التاريخية، مسلطاً الضوء على الإجهاد الهيكلي في الاستهلاك المحلي، وتزايد حالات إفلاس الشركات، والتردد الطويل بين الشركات في توظيف رؤوس الأموال وسط تغير القواعد التشريعية.
## ردود الفعل
بينما يشير التقرير الأساسي الذي أعده Alexander Kazakevich إلى الحملة العاجلة التي تخوضها الحكومة لإقناع الفصائل السياسية بدعم الخطة المالية لعام 2027، فإن البيانات العامة الرسمية من القيادة السياسية والمؤسسات الدولية لا تزال معلقة في انتظار استيعاب أرقام الحسابات الوطنية. وقد جادلت السلطة التنفيذية تاريخياً بأن الانضباط المالي وإصلاحات جانب العرض أمران لا غنى عنهما للحفاظ على المصداقية المالية السيادية ومنع حدوث ارتفاع عقابي في تكاليف خدمة الدين.
ومن المتوقع أن يستغل قادة المعارضة داخل الجمعية الوطنية انكماش الـ 0.1 في المئة للدفع بأن الاستراتيجية المالية للسلطة التنفيذية تخنق النشاط الاقتصادي بوضوح. وتطالب الفصائل اليسارية عادة بفرض ضرائب أعلى على الأرباح غير المتوقعة للشركات، وزيادة الاستثمار العام في البنية التحتية، والحفاظ على المكتسبات الاجتماعية لتحفيز طلب الأسر من القاعدة إلى القمة. وفي المقابل، طالبت الكتل المحافظة واليمينية بتخفيضات حادة في الإنفاق تستهدف البيروقراطية الإدارية والنفقات الاجتماعية، مع رفض زيادات ضريبة الدخل والشركات، معتبرة أنها تقوض التنافسية الدولية.
وفي بروكسل، يُتوقع أن يدقق المسؤولون في المديرية العامة للشؤون الاقتصادية والمالية التابعة للمفوضية الأوروبية في الأداء الفرنسي ضمن تقييماتهم الدورية للميزانية بموجب إجراء العجز المفرط. وتراقب وكالات التصنيف الائتماني الدولية أيضاً، بما في ذلك S&P Global Ratings وMoody’s وFitch Ratings، هذه الأرقام عن كثب قبيل المراجعات المقررة للتصنيف السيادي، حيث يمكن لأي خفض للتصنيف الائتماني أن ينعكس فوراً على تسعير السندات السيادية.
## ما لا نعرفه بعد
لا يفصل التقرير التوزيع الجزئي الدقيق لانكماش الربع الثالث، مما يترك الغموض قائماً حول ما إذا كان التراجع ناتجاً في المقام الأول عن هبوط في الإنفاق الرأسمالي الخاص، أو سحب المصنعين من المخزونات، أو تراجع استهلاك الأسر. وسيكون توضيح ذلك من جانب الهيئات الإحصائية الرسمية ضرورياً لتحديد القطاعات التي عانت من أشد التراجعات، وما إذا كانت أحجام الصادرات قد شكلت عاملاً معوضاً.
ولا يزال من غير الواضح أيضاً ماهية الافتراضات الأساسية التي اعتمدت عليها الحكومة عند إعداد مسودة ميزانية 2027 المقترحة. فإذا كانت مستويات الإنفاق القانونية مبنية على معدل نمو مفترض قدره 0.5 في المئة أو أكثر، فإن المسار الحالي سيجبر الوزراء على تقديم مراجعات مالية طارئة، إما عبر تخفيضات أعمق في النفقات أو عبر تدابير لزيادة الإيرادات. والأهم من ذلك، أن التقرير لا يحسم كيفية اعتزام الحكومة تجاوز المأزق البرلماني — وتحديداً ما إذا كان الوزراء سيحاولون التفاوض للوصول إلى تسويات بين الأحزاب أو سيلجأون إلى المخاطرة بالتصويت على الثقة عبر استخدام الصلاحيات الدستورية لإصدار المراسيم.
## ما يجب مراقبته
ستحدد عدة محطات مقبلة المسار المستقبلي للاقتصاد الفرنسي والمالية العامة:
- صدور المراجعات النهائية والتفصيلية للناتج المحلي الإجمالي وتوقعات الربع الرابع من جانب المعهد الوطني للإحصاء (INSEE)، والتي ستؤكد ما إذا كانت البلاد ستدخل رسمياً في ركود تقني. - المناقشات البرلمانية وجلسات التصويت المقررة داخل الجمعية الوطنية حول مشروع قانون المالية لعام 2027، إلى جانب أي تقديم لمذكرات حجب الثقة في حال استخدام الصلاحيات التنفيذية الطارئة. - التقييمات المالية لفصلي الخريف والربيع الصادرة عن المفوضية الأوروبية لتقييم التزام فرنسا بمسار خفض العجز الهيكلي بموجب إجراء العجز المفرط. - تحديثات تصنيف الديون السيادية من وكالات الائتمان الكبرى، والتي قد تؤدي إلى إعادة تسعير السندات السيادية الفرنسية مقارنة بالسندات الفيدرالية الألمانية (Bunds) القياسية. - استطلاعات ثقة الأعمال وبيانات مؤشر مديري المشتريات (PMI) للربع الرابع، والتي ستوضح ما إذا كان استثمار الشركات والتوظيف في القطاع الخاص يتجهان نحو الاستقرار أم نحو مزيد من التدهور.
يتضمن هذا التقرير مواد إخبارية أوردها Alexander Kazakevich حول الانكماش الاقتصادي في فرنسا خلال الربع الثالث، وأداء الناتج التراكمي منذ بداية العام، والمفاوضات الجارية بشأن الميزانية.
المصدر: Alexander Kazakevich