ВВП Франции сократился в третьем квартале: бюджетный тупик усиливает опасения рецессии
Во Франции зафиксировано сокращение ВВП на 0.1 процента в третьем квартале на фоне нулевого роста на протяжении 2026 года, что усиливает фискальное давление в период обсуждения законодателями планов расходов.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
ВВП Франции сократился в третьем квартале: бюджетный тупик усиливает опасения рецессии
Во Франции зафиксировано сокращение ВВП на 0.1 процента в третьем квартале на фоне нулевого роста на протяжении 2026 года, что усиливает фискальное давление в период обсуждения законодателями планов расходов.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
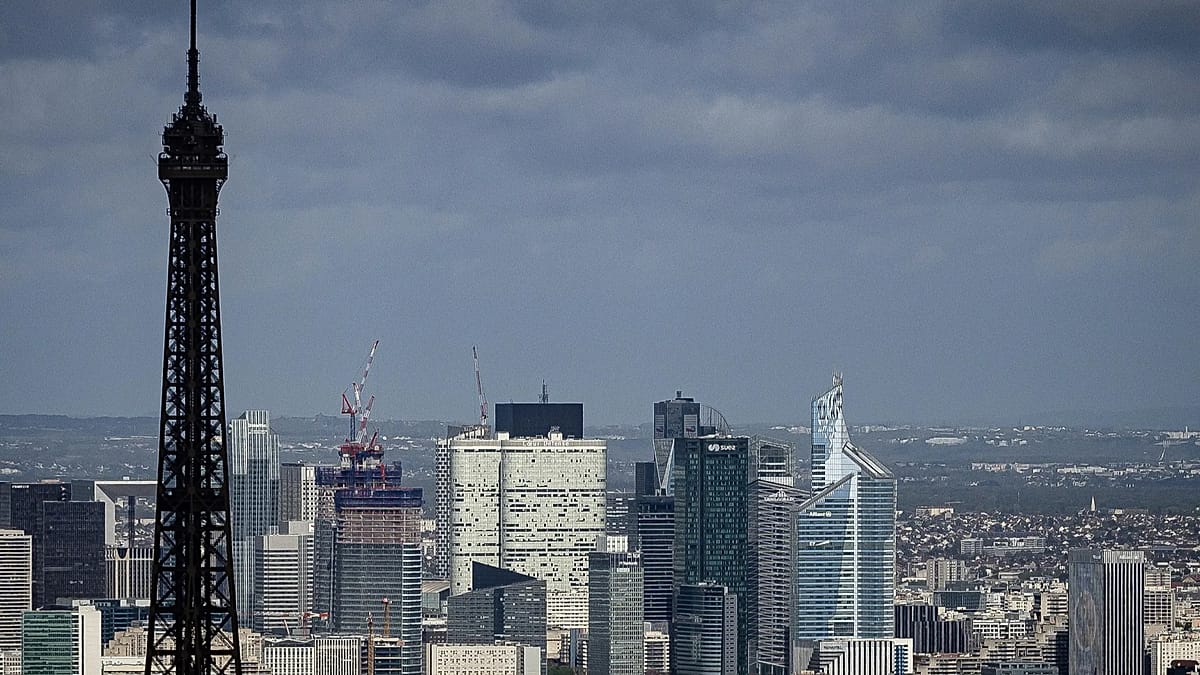
ПАРИЖ — Экономика Франции находилась в состоянии стагнации на протяжении первых девяти месяцев года, что завершилось сокращением валового внутреннего продукта на 0.1 процента в период с июля по сентябрь, согласно экономическому репортажу Alexander Kazakevich. Этот спад ставит вторую по величине экономику еврозоны на грань технической рецессии и усиливает давление на правительство в Париже, которое в настоящее время пытается сплотить раздробленный парламент вокруг своего бюджетного плана на 2027 год. Поскольку национальное производство не демонстрирует роста с января, сокращение угрожает увеличением государственного дефицита страны и вызывает острые вопросы у европейских регуляторов и инвесторов в суверенный долг относительно надежности фискального управления Франции.
## Key facts
- Валовой внутренний продукт Франции снизился на 0.1 процента в третьем квартале, охватывающем период с июля по сентябрь. - Французская экономика продемонстрировала нулевой чистый рост за первые девять месяцев календарного года. - Экономическая стагнация наступила в тот момент, когда национальное правительство ведет напряженные парламентские переговоры по принятию государственного бюджета на 2027 год. - Устойчивое отсутствие роста существенно повышает риск технической рецессии, которая традиционно определяется как два квартала подряд сокращения объемов производства. - Вялая макроэкономическая активность ставит под угрозу прогнозы по доходам государства, осложняя текущие усилия по восстановлению фискального доверия к стране на европейских рынках облигаций.
## What happened
Объем национального производства во Франции стагнировал на протяжении первой половины года, после чего перешел в отрицательную зону в летние месяцы. Данные за третий квартал показали, что валовой внутренний продукт сократился на 0.1 процента, сведя на нет остаточный прирост предыдущих периодов и оставив чистый экономический рост за весь год на нулевой отметке, согласно репортажу Alexander Kazakevich.
Замедление отражает широкомасштабные внутренние проблемы. В период с июля по сентябрь инвестиции бизнеса ослабли, а потребительская активность оставалась ограниченной под давлением сохраняющихся высоких затрат по займам и осторожности домохозяйств. Хотя международная торговля и государственные расходы исторически служили противовесом в периоды слабой активности частного сектора, ни один из этих факторов не обеспечил достаточного импульса для предотвращения квартального спада.
Эту скрытую экономическую слабость усугубляет нестабильная законодательная обстановка в Париже. Администрация с трудом пытается сформировать устойчивое парламентское большинство для обеспечения принятия предстоящего бюджета на 2027 год. Законодатели из соперничающих политических формирований по-прежнему резко расходятся во мнениях относительно налоговой политики, расходов на социальные пособия и содержания государственного аппарата. Поскольку налоговые поступления неизбежно зависят от макроэкономических показателей, внезапная потеря объемов производства напрямую угрожает фискальной базе правительства, оставляя министрам все меньше пространства для маневра при попытках согласовать меры жесткой экономии, требуемые долговыми рынками, с требованиями социальных расходов со стороны парламентских оппонентов.
## Why it matters
Непосредственным следствием пробуксовки французской экономики становится подрыв суверенных фискальных ориентиров. Современные государственные бюджеты в значительной степени опираются на прогнозируемый номинальный рост ВВП для обеспечения сбора поступлений от налога на добавленную стоимость, корпоративной прибыли и отчислений с фонда оплаты труда. Когда реальный объем производства сокращается на 0.1 процента и демонстрирует нулевой кумулятивный рост за три квартала, налоговые сборы оказываются ниже административных ориентиров, в то время как автоматические стабилизаторы, такие как пособия по безработице и расходы на систему социальной защиты, естественным образом возрастают. Эта динамика расширяет номинальный бюджетный дефицит без каких-либо дискреционных увеличений расходов.
Помимо наполнения государственной казны, сокращение влечет за собой системные последствия для более широкого валютного союза евро. На долю Франции приходится примерно пятая часть общего экономического производства внутри зоны единой валюты из 20 стран. Продолжительная стагнация в Париже напрямую подавляет трансграничные цепочки поставок, сдерживая спрос на промышленные товары и коммерческие услуги со стороны ключевых торговых партнеров, в частности Германии, Италии и Испании. Более слабая траектория роста Франции также усложняет расчеты денежно-кредитной политики для European Central Bank во Франкфурте, который вынужден балансировать между рисками укоренения дезинфляции или стагнации в Западной Европе и выполнением мандата по поддержанию ценовой стабильности.
Для финансовых рынков фискальная неопределенность у суверенного заемщика с высоким уровнем долговой нагрузки трансформируется в увеличение премий за риск. Инвесторы оценивают французские суверенные облигации, известные как Obligations Assimilables du Trésor (OATs), относительно сверхнадежного федерального долга Германии (Bunds). Спред между доходностью десятилетних заимствований Франции и Германии выступает прямым барометром доверия рынка к Парижу. Если международные рейтинговые агентства придут к выводу, что экономическая инерция помешает структурному сокращению дефицита, за этим могут последовать понижения рейтингов, что повысит расходы на обслуживание долга для всего государственного сектора и частной банковской системы Франции.
## The background
Нынешние экономические трудности Франции коренятся как в структурных постпандемических дисбалансах, так и в меняющихся правилах европейского фискального управления. После глобального кризиса, вызванного коронавирусом, и энергетического шока, спровоцированного полномасштабным вторжением России в Украину в 2022 году, Франция задействовала масштабные государственные субсидии — концепцию, часто называемую доктриной «любой ценой», — чтобы защитить отечественные домохозяйства и бизнес от резких скачков тарифов на коммунальные услуги. Хотя это агрессивное государственное вмешательство сгладило немедленный спад, оно привело к росту государственного долга выше 110 процентов ВВП и оставило ежегодный дефицит бюджета существенно выше установленного European Union порога в 3 процента.
В соответствии с реформированной фискальной структурой European Union, контролируемой European Commission в рамках Stability and Growth Pact, государства-члены со структурным дефицитом более 3 процентов от объема производства или соотношением долга к ВВП, превышающим 60 процентов, сталкиваются с официальными дисциплинарными механизмами, известными как Excessive Deficit Procedure. Франция была официально включена в эту корректирующую программу наряду с рядом других европейских стран, что обязало Париж реализовать обязательные многолетние корректировки для планомерного сдерживания структурных расходов.
Выполнение этих обязательств осложняется расстановкой сил в National Assembly Франции, нижней палате парламента. Не имея абсолютного большинства в законодательном органе, любая правящая коалиция вынуждена маневрировать в расколотой палате, разделенной между центристским альянсом президента, широким левым блоком, выступающим против сокращения расходов, и правыми националистами, скептически относящимися к европейским бюджетным ограничениям. В соответствии с Конституцией Франции правительство может задействовать специальные конституционные механизмы, в частности Article 49.3, для принятия бюджетного законодательства без одобрительного голосования в парламенте. Однако применение этих исполнительных полномочий автоматически подвергает действующую администрацию риску вынесения вотума недоверия, создавая постоянную политическую нестабильность.
В предыдущие десятилетия Франция полагалась на относительно устойчивое внутреннее потребительское поведение для смягчения последствий спадов, поражавших ориентированные на экспорт экономики, такие как Германия. Сохранение нулевого роста на протяжении текущего календарного года знаменует отход от этой исторической устойчивости, подчеркивая системную усталость внутреннего потребления, рост корпоративных банкротств и затяжное нежелание бизнеса вкладывать капитал в условиях меняющихся законодательных правил.
## Reaction
Хотя в основном репортаже Alexander Kazakevich отмечаются срочные усилия правительства по убеждению политических фракций поддержать фискальный план на 2027 год, официальные публичные заявления политического руководства и международных институтов пока не прозвучали, поскольку данные национальных счетов продолжают анализироваться. Исполнительная власть традиционно утверждает, что бюджетная дисциплина и реформы предложения необходимы для сохранения суверенной финансовой надежности и предотвращения резкого роста расходов на обслуживание долга.
Ожидается, что лидеры оппозиции в National Assembly воспользуются сокращением на 0.1 процента как аргументом в пользу того, что фискальная стратегия исполнительной власти подавляет экономический динамизм. Левые фракции регулярно выступают за повышение налогов на сверхприбыль корпораций, государственные инвестиции в инфраструктуру и сохранение социальных пособий для стимулирования спроса домохозяйств снизу вверх. Напротив, консервативные и правые блоки требуют резкого сокращения расходов, направленного на административную бюрократию и социальные статьи, отвергая при этом повышение подоходного налога и налога на прибыль корпораций, которое, по их утверждению, подрывает международную конкурентоспособность.
Ожидается, что в Брюсселе официальные лица Directorate-General for Economic and Financial Affairs при European Commission внимательно изучат показатели Франции в рамках регулярных бюджетных оценок в рамках Excessive Deficit Procedure. Международные рейтинговые агентства, включая S&P Global Ratings, Moody’s и Fitch Ratings, также пристально следят за этими цифрами в преддверии запланированных пересмотров суверенных рейтингов, где любое понижение рейтинга может мгновенно отразиться на стоимости суверенных облигаций.
## What we don't know yet
В репортаже не приводится детальная микроэкономическая разбивка сокращения в третьем квартале, из-за чего остается неясным, был ли спад вызван прежде всего падением частных капитальных затрат, сокращением запасов производителями или снижением потребительских расходов домохозяйств. Для определения того, какие именно отрасли претерпели наиболее резкий спад и смогли ли объемы экспорта компенсировать эти потери, потребуются разъяснения от официальных органов статистики.
Также неясно, какие базовые предположения использовало правительство при составлении проекта бюджета на 2027 год. Если установленные законом целевые показатели расходов основывались на предполагаемом темпе роста в 0.5 процента или выше, текущая траектория вынудит министров представить экстренные фискальные корректировки — либо за счет более глубокого сокращения расходов, либо за счет мер по увеличению доходов. Что критически важно, репортаж оставляет открытым вопрос о том, как правительство намерено преодолеть парламентский тупик — в частности, попытаются ли министры согласовать межпартийные компромиссы или пойдут на риск вотума недоверия, применив конституционные полномочия по изданию декретов.
## What to watch
Несколько предстоящих ключевых событий прояснят дальнейший путь французской экономики и ее государственных финансов:
- Публикация окончательных, детальных пересмотров ВВП и прогнозов на четвертый квартал национальным статистическим агентством (INSEE), которые подтвердят, входит ли страна в официальную техническую рецессию. - Парламентские дебаты и запланированные голосования в National Assembly по законопроекту о финансах на 2027 год, наряду с возможным вынесением вотума недоверия в случае использования чрезвычайных исполнительных полномочий. - Осенние и весенние фискальные оценки от European Commission, оценивающие соблюдение Францией траектории сокращения структурного дефицита в рамках Excessive Deficit Procedure. - Обновления суверенных кредитных рейтингов от ведущих рейтинговых агентств, которые могут спровоцировать переоценку французских суверенных облигаций относительно эталонных немецких Bunds. - Опросы деловых настроений и данные индекса менеджеров по закупкам (PMI) за четвертый квартал, которые покажут, стабилизируются или продолжают ухудшаться корпоративные инвестиции и занятость в частном секторе.
В этом материале использованы данные новостного репортажа Alexander Kazakevich об экономическом спаде во Франции в третьем квартале, совокупных показателях производства с начала года и текущих переговорах по бюджету.
Источник: Alexander Kazakevich