Азиатские акции снижаются на фоне эмиссии долга технологических компаний для ИИ и роста цен на нефть, оказывающих давление на рынки облигаций
Фондовые индексы Азии упали, поскольку размещение корпоративных облигаций для финансирования инфраструктуры искусственного интеллекта наряду с ростом цен на нефть оказали давление на доходность суверенных облигаций и усилили конкуренцию за капитал.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Азиатские акции снижаются на фоне эмиссии долга технологических компаний для ИИ и роста цен на нефть, оказывающих давление на рынки облигаций
Фондовые индексы Азии упали, поскольку размещение корпоративных облигаций для финансирования инфраструктуры искусственного интеллекта наряду с ростом цен на нефть оказали давление на доходность суверенных облигаций и усилили конкуренцию за капитал.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
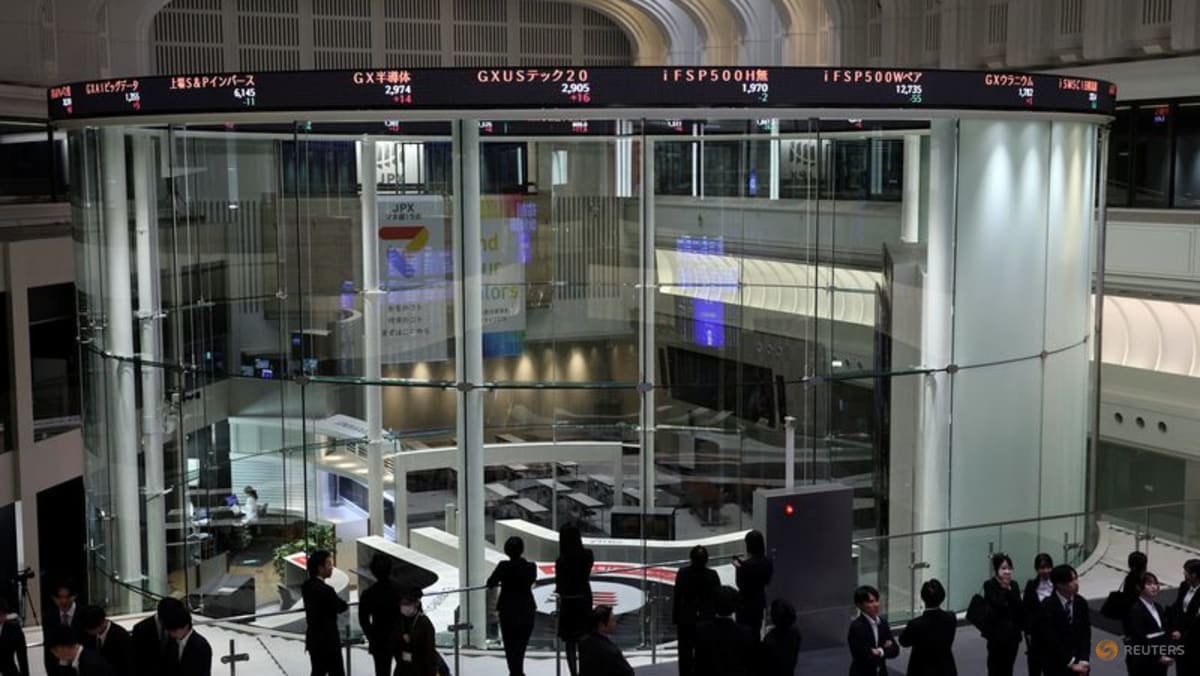
На фондовых рынках Азии в четверг, 8 октября 2026 года, наблюдалась масштабная распродажа, поскольку доходность суверенных облигаций выросла под совместным давлением дорожающих энергоносителей и ожидаемых крупных выпусков долговых бумаг технологическими конгломератами. Инвесторы на ключевых биржах региона отступали на фоне усиления конкуренции за институциональный капитал, вызванного сообщениями о том, что ведущие технологические корпорации готовят многомиллиардные продажи облигаций для финансирования капитальных затрат на искусственный интеллект. Приток высокодоходных корпоративных бумаг начал напрямую вытеснять суверенные долговые инструменты, усиливая давление на казначейские облигации США и региональные эталонные облигации в момент, когда новый рост мировых цен на нефть возобновил опасения по поводу устойчивой инфляции.
## Key facts - Ключевые фондовые индексы Азии снизились на основных торговых площадках региона 8 октября на фоне роста избегания рисков среди институциональных инвесторов. - Отчеты рынка корпоративных облигаций показали, что крупные технологические компании планируют многомиллиардные выпуски долговых обязательств для финансирования проектов инфраструктуры искусственного интеллекта. - Доходность суверенных облигаций оказалась под давлением в сторону роста на ключевых мировых долговых рынках, что повысило стоимость государственных заимствований. - Мировые цены на сырую нефть продолжили недавнюю восходящую траекторию, усилив инфляционное давление на глобальные активы с фиксированной доходностью. - Казначейские облигации США столкнулись с новым давлением продаж, поскольку держатели облигаций оценивали растущее предложение корпоративного долга на фоне увеличения цен на энергоносители.
## What happened Торги на крупнейших фондовых площадках Азии 8 октября открылись со снижением: ключевые индексы падали из-за того, что волатильность на рынке инструментов с фиксированной доходностью распространилась на другие классы активов. Согласно рыночному отчету CNA, рынки фиксированного дохода стали главным фактором общей слабости рынка после появления сообщений о том, что несколько крупнейших мировых технологических корпораций готовятся выйти на первичный рынок корпоративного долга с многомиллиардными предложениями облигаций. Привлекаемый этими компаниями капитал предназначен для строительства дата-центров высокой плотности, закупки специализированных полупроводников и заключения долгосрочных контрактов на поставку энергии, необходимых для расширения вычислительных мощностей искусственного интеллекта.
Ожидаемое появление столь значительного объема корпоративных облигаций вызвало немедленную реакцию на мировых долговых рынках. Институциональные портфельные управляющие начали перераспределять активы, высвобождая ликвидность для покупки высококлассных корпоративных бумаг, которые обычно предлагают привлекательный спред доходности по сравнению с суверенным долгом. Это перераспределение капитала создало прямое давление продаж на государственные ценные бумаги, толкая доходность вверх по эталонным срокам погашения в Азии и США.
Давление на инструменты с фиксированной доходностью усугубил стойкий рост мировых цен на нефть. Энергетические рынки поднимались в ходе последних сессий, что вызвало опасения трейдеров рынка облигаций относительно того, что общая инфляция может оставаться устойчивой или ускориться в ближайшие кварталы. Поскольку более высокие цены на энергоносители снижают реальную доходность бумаг с фиксированным купоном, трейдеры распродавали суверенные бумаги, что привело к дальнейшему росту суверенных доходностей.
На рынке казначейских облигаций США цены на эталонные бумаги просели под совместным давлением потенциального предложения со стороны частного сектора и инфляционных рисков, связанных с энергоносителями. Хотя аукционы государственного долга ранее демонстрировали базовый спрос со стороны институциональных покупателей, перспектива прямой конкуренции с высококлассными облигациями технологических компаний заставила доходность суверенного долга расти, поскольку рынки искали новую равновесную цену для рисков инструментов с фиксированной доходностью.
## Why it matters Пересечение масштабных корпоративных заимствований на инфраструктуру искусственного интеллекта и роста доходности суверенного долга знаменует собой существенный сдвиг в динамике распределения мирового капитала. Исторически крупные технологические компании работали со значительным чистым денежным балансом, самостоятельно финансируя капиталовложения из операционного денежного потока. Переход к многомиллиардным выпускам долга демонстрирует беспрецедентную капиталоемкость, необходимую для строительства, охлаждения и энергоснабжения инфраструктуры искусственного интеллекта нового поколения. Когда корпоративные структуры выпускают долг в объемах, традиционно характерных для суверенных государств или наднациональных институтов, они активно конкурируют с государственными казначействами за ограниченную институциональную ликвидность.
Для суверенных эмитентов эта конкуренция возникает в непростой момент. Крупнейшие правительства по всему миру уже справляются с существенным долговым бременем и повышенным дефицитом бюджета. Когда суверенным бумагам приходится конкурировать с корпоративным долгом гигантов технологического сектора с надежными балансами, предлагающим повышенный спред, стоимость суверенных заимствований неизбежно растет. Более высокая доходность государственных облигаций повышает эталонные процентные ставки во всей экономике, напрямую влияя на стоимость коммерческих кредитов, ипотечные ставки и расходы на рефинансирование корпоративного долга во всех отраслях.
Кроме того, одновременный рост цен на сырую нефть усложняет ситуацию в сфере денежно-кредитной политики для центральных банков. Финансовые регуляторы как на развитых, так и на развивающихся рынках стремились нормализовать процентные ставки после нескольких лет борьбы с постпандемической инфляцией. Новый виток инфляции цен на энергоносители угрожает отложить запланированное снижение процентных ставок или заставить центральные банки сохранять жесткую денежно-кредитную политику дольше, чем закладывали финансовые рынки. Для фондовых рынков более высокая доходность безрисковых облигаций снижает приведенную стоимость будущих доходов корпораций, создавая давление на оценки, которое несоразмерно сильнее бьет по высокооцененным акциям роста и секторам, чувствительным к процентным ставкам, таким как недвижимость и коммунальные услуги.
## The background Структурная динамика мировых рынков фиксированного дохода существенно изменилась за последние годы. Вслед за чрезвычайными фискальными расходами и монетарными стимулами, примененными во время пандемии COVID-19, суверенные правительства увеличили выпуск казначейских векселей, среднесрочных и долгосрочных облигаций до рекордных уровней. Поскольку центральные банки впоследствии повышали ключевые процентные ставки в период с 2022 по 2024 год для сдерживания высокой инфляции потребительских цен, суверенные доходности поднялись с околонулевых отметок до многолетних максимумов.
Параллельно с этим стремительное коммерческое развитие технологий генеративного искусственного интеллекта, начавшееся в 2023 году, запустило масштабный цикл капитальных затрат среди мировых технологических предприятий. Создание вычислительных мощностей, необходимых для обучения и запуска крупных базовых моделей, требует обширной аппаратной инфраструктуры, включая специализированные графические процессоры (GPU), высокоскоростное сетевое оборудование, гипермасштабируемые дата-центры и специализированные объекты электрогенерации.
Хотя технологические компании первого эшелона продолжают генерировать значительные операционные денежные потоки, сами масштабы и скорость необходимых инвестиций в ИИ заставили корпоративных казначеев обратиться к первичным рынкам долга. Выпуская долгосрочные корпоративные облигации, эти компании могут зафиксировать структуру долгосрочного финансирования и сохранить ликвидные денежные резервы для тактических операционных нужд и стратегических сделок по слиянию и поглощению.
Между тем энергетические рынки остаются основным каналом передачи макроэкономических шоков в ценообразование мировых облигаций. Колебания цен на нефть напрямую влияют на транспорт, производство и индексы потребительских цен по всему миру. Когда цены на нефть демонстрируют устойчивый рост, инфляционные ожидания участников рынка фиксированного дохода повышаются. Более высокие инфляционные ожидания снижают реальную доходность облигаций с фиксированным купоном, заставляя инвесторов требовать более высокой доходности в качестве компенсации за удержание долгосрочных бумаг. Сочетание больших объемов выпуска суверенных облигаций, растущего предложения корпоративного долга для развития технологий и волатильности энергетического рынка создает сложную среду для глобального распределения капитала.
## Reaction Участники финансовых рынков в отделах азиатских акций и инструментов с фиксированной доходностью отреагировали с повышенной осторожностью по мере нарастания давления на рынке облигаций. Замечалось, как институциональные управляющие фондами ребалансируют портфели, выборочно сокращая доли акций в пользу краткосрочных ликвидных инструментов в ожидании окончательных условий и параметров ценообразования заявленных выпусков корпоративных облигаций.
Стратеги по рынку облигаций отметили, что прямая конкуренция между корпоративными эмитентами инвестиционного уровня и суверенными казначействами заставляет дилеров первичного рынка корректировать свои модели ценообразования. Вместо того чтобы оценивать корпоративный долг исключительно на основе суверенных кривых доходности, дилеры вынуждены учитывать отток ликвидности, вызванный одновременным размещением крупных корпоративных выпусков.
Представители центральных банков Азиатско-Тихоокеанского региона не делали немедленных официальных заявлений относительно динамики торгов в четверг, однако комитеты по денежно-кредитной политике внимательно отслеживают перенос роста доходности казначейских облигаций США и цен на энергоносители на курсы местных валют и ставки внутреннего денежного рынка. Региональные центральные банки часто сталкиваются с давлением необходимости корректировать условия местной ликвидности, когда расширение дифференциала доходностей между облигациями США и национальными бумагами провоцирует обесценение валюты и отток капитала.
## What we don't know yet Несколько ключевых переменных, связанных с сообщениями о выпусках корпоративного долга и общим давлением на рынок облигаций, остаются неопределенными: - Точные масштабы, сроки, структура траншей и спреды доходности планируемых продаж облигаций технологических компаний официально не раскрыты в публичных заявках регуляторам. - Степень, в которой продажи корпоративного долга технологических компаний привлекут новый капитал на рынки фиксированного дохода по сравнению с вымыванием существующей ликвидности из казначейских облигаций США и суверенных бумаг, остается неоцененной. - Устойчивость текущего роста мировых цен на сырую нефть остается под вопросом, поскольку геополитические факторы поставок, прогнозы спроса на энергию и политика в области добычи остаются нестабильными. - Степень, в которой повышенные суверенные доходности распространятся на более широкие расходы по заимствованию для мелких нетехнологических корпоративных заемщиков, не имеющих первоклассных кредитных рейтингов, остается неясной.
## What to watch Инвесторы и рыночные аналитики отслеживают несколько ключевых показателей и предстоящих ключевых событий для оценки направления мировых рынков облигаций и акций: - Проспекты эмиссии облигаций и объявления о ценообразовании со стороны крупных технологических корпораций с подробным описанием объема и условий доходности предстоящих траншей. - Результаты аукционов суверенных облигаций в США и крупнейших экономиках Азии, в частности коэффициенты покрытия спроса (bid-to-cover) и показатели участия косвенных покупателей, для оценки институциональной емкости поглощения. - Международные эталонные цены на энергоносители, включая фьючерсы на нефть марки Brent и West Texas Intermediate (WTI), а также еженедельные публикации данных по запасам. - Предстоящие публикации макроэкономических данных, включая официальные отчеты об индексе потребительских цен (CPI) и заявления о политике центральных банков в ключевых развитых и развивающихся странах.
Этот отчет подготовлен на основе материалов CNA о снижении фондовых рынков Азии, давлении на рынок суверенных облигаций, планах корпоративного долга в технологическом секторе и динамике цен на нефть от 8 октября 2026 года.
Источник: CNA