تراجع الأسهم الآسيوية مع ضغط إصدارات ديون شركات الذكاء الاصطناعي وارتفاع النفط على أسواق السندات
انخفضت مؤشرات الأسهم الآسيوية مع انضمام مبيعات ديون الشركات المخصصة للبنية التحتية للذكاء الاصطناعي إلى ارتفاع أسعار النفط الخام، مما شكل ضغطاً على عوائد السندات السيادية وزاد من حدة المنافسة على رؤوس الأموال.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
تراجع الأسهم الآسيوية مع ضغط إصدارات ديون شركات الذكاء الاصطناعي وارتفاع النفط على أسواق السندات
انخفضت مؤشرات الأسهم الآسيوية مع انضمام مبيعات ديون الشركات المخصصة للبنية التحتية للذكاء الاصطناعي إلى ارتفاع أسعار النفط الخام، مما شكل ضغطاً على عوائد السندات السيادية وزاد من حدة المنافسة على رؤوس الأموال.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
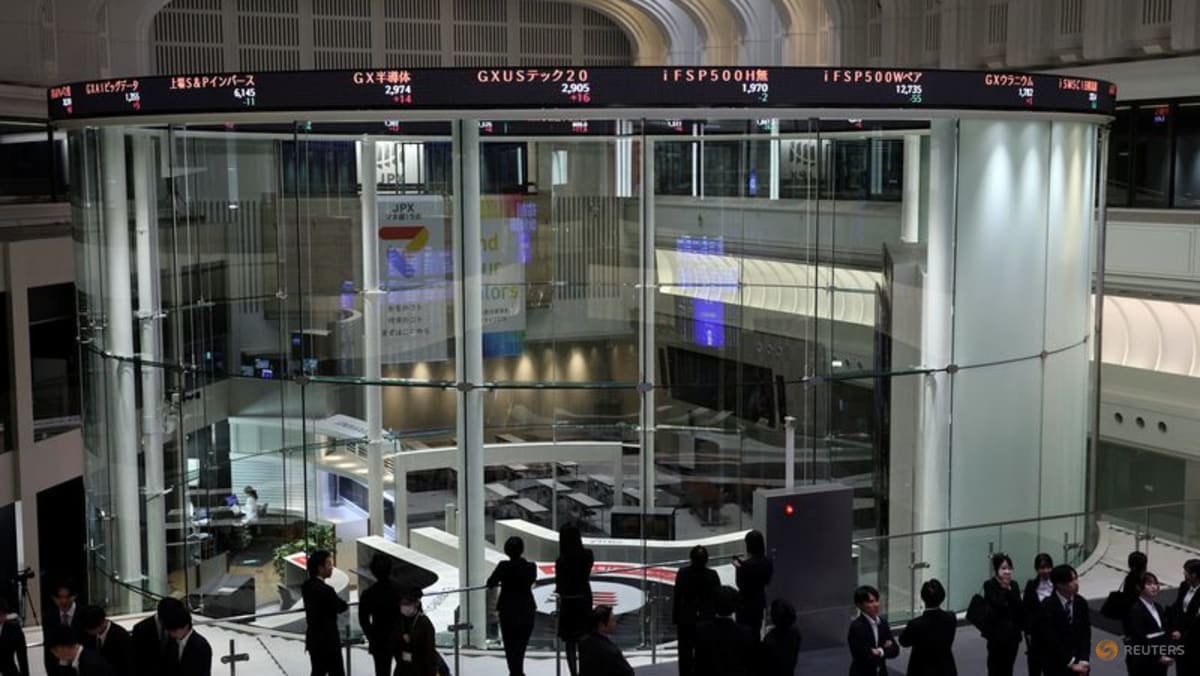
شهدت أسواق الأسهم الآسيوية ضغوط بيع واسعة النطاق يوم الخميس، 8 أكتوبر 2026، مع ارتفاع عوائد السندات السيادية تحت الوطأة المشتركة لارتفاع تكاليف الطاقة وطروحات الديون المحتملة الضخمة من تكتلات التكنولوجيا. وتراجع المستثمرون عبر البورصات الإقليمية الرئيسية وسط منافسة متزايدة على رؤوس الأموال المؤسسية، بدفع من تقارير أفادت بأن شركات التكنولوجيا الرائدة تستعد لمبيعات سندات بمليارات الدولارات لتمويل النفقات الرأسمالية للذكاء الاصطناعي. وقد بدأ تدفق أوراق ديون الشركات ذات العائد العالي في مزاحمة أدوات الديون السيادية بشكل مباشر، مما زاد من الضغوط على سندات الخزانة الأمريكية والسندات المرجعية الإقليمية في وقت جددت فيه المكاسب الجديدة لأسعار النفط الخام العالمي المخاوف بشأن التضخم المستمر.
## Key facts - انخفضت المؤشرات المرجعية للأسهم الآسيوية عبر مراكز التداول الإقليمية الرئيسية في 8 أكتوبر مع زيادة العزوف عن المخاطر بين المستثمرين المؤسسيين. - أشارت تقارير سوق سندات الشركات إلى أن شركات التكنولوجيا الكبرى تخطط لإصدارات ديون بمليارات الدولارات لتمويل مشاريع البنية التحتية للذكاء الاصطناعي. - واجهت عوائد السندات السيادية ضغوطاً تصاعدية عبر أسواق الديون العالمية الرئيسية، مما رفع المعدلات المرجعية للاقتراض الحكومي. - واصلت أسعار النفط الخام العالمية مسارها التصاعدي الأخير، مما أضاف ضغوطاً تضخمية على أصول الدخل الثابت العالمية. - شهدت سندات الخزانة الأمريكية ضغوط بيع متجددة حيث قسّم حاملوا السندات توازناتهم بين المعروض المتزايد ديون الشركات وارتفاع تكاليف الطاقة.
## What happened افتتح التداول عبر مراكز الأسهم الآسيوية الرئيسية على نبرة دفاعية في 8 أكتوبر، مع انخفاض المؤشرات المرجعية للأسهم نتيجة امتداد تقلبات سوق الدخل الثابت إلى فئات الأصول الأوسع. ووفقاً لتقارير السوق الصادرة عن CNA، أصبحت أسواق الدخل الثابت المحرك الرئيسي للضعف العام في السوق بعد ظهور تقارير تشير إلى أن عدداً من أكبر شركات التكنولوجيا في العالم يستعد لدخول سوق ديون الشركات الأولية بطروحات سندات بمليارات الدولارات. وتستهدف رؤوس الأموال التي تسعى إليها هذه الشركات إنشاء مراكز بيانات عالية الكثافة، واقتناء أشباه الموصلات المتخصصة، وإبرام عقود توريد الطاقة طويلة الأجل اللازمة لتوسيع قدرات الحوسبة الخاصة بالذكاء الاصطناعي.
أدى الوصول المحتمل لمدفوعات هذا المعروض الكبير من سندات الشركات إلى رد فعل فوري عبر أسواق الديون العالمية. وبدأ مديرو المحافظ المؤسسية في تعديل حيازاتهم من الأصول، مما أتاح سيولة لاستيعاب أوراق ديون الشركات عالية التصنيف التي تقدم عادةً فروق عوائد جاذبة مقارنة بالسندات السيادية. وأدى إعادة توزيع رؤوس الأموال هذا إلى خلق ضغوط بيع مباشرة على السندات الحكومية، مما دفع العوائد إلى الارتفاع عبر آجال الاستحقاق المرجعية في آسيا والولايات المتحدة.
ومما زاد من الضغوط على أدوات الدخل الثابت التقدم المستمر في أسعار النفط الخام العالمية. وارتفعت أسواق الطاقة خلال الجلسات الأخيرة، مما أثار قلق متداولي الدخل الثابت من أن معدلات التضخم الرئيسي قد تظل مرتفعة أو تتسارع في الأرباع القادمة. ولأن ارتفاع أسعار الطاقة يقلل من العائد الحقيقي على الديون ذات الفائدة الثابتة، فقد باع متداولو السندات الأوراق المالية السيادية، مما دفع العوائد السيادية إلى الارتفاع مجدداً.
وفي سوق سندات الخزانة الأمريكية، تراجعت أسعار السندات المرجعية تحت التأثير المزدوج لمعروض القطاع الخاص المحتمل ومخاطر التضخم المدفوعة بالطاقة. وعلى الرغم من أن مزادات الديون الحكومية أظهرت في السابق طلباً أساسياً من المشترين المؤسسيين، فإن احتمال المنافسة المباشرة مع سندات التكنولوجيا عالية التصنيف أجبر عوائد الديون السيادية على الارتفاع مع بحث الأسواق عن سعر توازن جديد لمخاطر الدخل الثابت.
## Why it matters يمثل تقاطع الاقتراض الضخم للشركات لتمويل البنية التحتية للذكاء الاصطناعي مع ارتفاع عوائد الديون السيادية تحولاً هاماً في ديناميكيات توزيع رؤوس الأموال العالمية. وتاريخياً، كانت شركات التكنولوجيا الكبرى تعمل بميزانيات عمومية تتمتع بصافي سيولة نقدية ضخمة، لتمويل الاستثمارات الرأسمالية من التدفقات النقدية التشغيلية الذاتية. ويظهر التحول نحو إصدارات ديون بمليارات الدولارات كثافة رأس المال غير السابقة المطلوبة لبناء وتبريد وتشغيل بنية الذكاء الاصطناعي التحتية من الجيل القادم. وعندما تصدر كيانات الشركات ديوناً بحجم مخصص عادةً للدول السيادية أو المؤسسات المتعددة الجنسيات، فإنها تنافس خزائن الحكومات بفعالية على سيولة الاستثمار المؤسسي المحدودة.
بالنسبة للمصدرين السياديين، تأتي هذه المنافسة في وقت مليء بالتحديات. إذ تدير الحكومات الكبرى حول العالم بالفعل أعباء ديون ضخمة وعجزاً متزايداً في الميزانيات. وعندما يتعين على الأوراق المالية السيادية المنافسة ضد ديون الشركات التي تقدم فروق عوائد إضافية من عمالقة التكنولوجيا ذوي الميزانيات العمومية السليمة، ترفع تكاليف الاقتراض السيادي حتماً. وتؤدي العوائد الأعلى على السندات الحكومية إلى رفع أسعار الفائدة المرجعية في جميع أنحاء الاقتصاد، مما يؤثر بشكل مباشر على تسعير القروض التجارية، ومعدلات الرهن العقاري، وتكاليف إعادة تمويل الشركات عبر جميع القطاعات الصناعية.
علاوة على ذلك، يؤدي الارتفاع المتزامن في أسعار النفط الخام إلى تعقيد مشهد السياسة النقدية للبنوك المركزية. فقد كانت السلطات النقدية في الأسواق المتقدمة والناشئة تسعى إلى تطبيع سياسة أسعار الفائدة بعد سنوات من مواجهة التضخم ما بعد الجائحة. ويهدد تجدد تضخم أسعار الطاقة بتأجيل خفض أسعار الفائدة المخطط له أو إجبار البنوك المركزية على الحفاظ على مواقف نقدية تقييدية لفترة أطول مما سعرت له الأسواق المالية. وبالنسبة لأسواق الأسهم، فإن ارتفاع عوائد السندات الخالية من المخاطر يقلل من القيمة الحالية الصافية للأرباح المستقبلية للشركات، مما يخلق ضغطاً على التقييمات يؤثر بشكل غير متناسب على أسهم النمو ذات التقييمات العالية والقطاعات الحساسة لأسعار الفائدة مثل العقارات والمرافق.
## The background تطورت الديناميكيات الهيكلية لأسواق الدخل الثابت العالمية بشكل كبير خلال السنوات الأخيرة. ففي أعقاب الإنفاق المالي والاستمثارات النقدية الاستثنائية التي تم نشرها خلال جائحة كوفيد-19، وسعت الحكومات السيادية إصداراتها من أذون وسندات الخزانة إلى مستويات قياسية. ومع قيام البنوك المركزية لاحقاً برفع أسعار الفائدة الرئيسية من عام 2022 حتى 2024 لكبح التضخم المرتفع لأسعار المستهلكين، ارتفعت العوائد السيادية من مستويات قريبة من الصفر إلى أعلى مستوياتها في عدة سنوات.
وبالتوازي مع ذلك، أدى التطوير التجاري السريع لتكنولوجيا الذكاء الاصطناعي التوليدي منذ عام 2023 إلى بدء دورة نفقات رأسمالية ضخمة بين شركات التكنولوجيا العالمية. وتتطلب بناء قدرة الحوسبة اللازمة لتدريب وتشغيل النماذج التأسيسية واسعة النطاق بنية تحتية مادية واسعة، بما في ذلك وحدات معالجة الرسومات (GPUs) المتخصصة، ومعدات الشبكات عالية السرعة، ومراكز البيانات العملاقة، ومرافق توليد الطاقة الكهربائية المخصصة.
ورغم أن شركات التكنولوجيا من الدرجة الأولى تواصل توليد تدفقات نقدية تشغيلية كبيرة، فإن الحجم الهائل والسرعة المطلوبة لاستثمارات الذكاء الاصطناعي دفعت مديري الخزانة في الشركات إلى الاستفادة من أسواق الديون الأولية. ومن خلال إصدار سندات شركات طويلة الأجل، يمكن لهذه الشركات تأمين هياكل تمويل طويلة الأجل والحفاظ على احتياطيات نقدية سائلة للاحتياجات التشغيلية التكتيكية والاستحواذات الاستراتيجية.
في هذه الأثناء، تظل أسواق الطاقة قناة رئيسية لنقل الصدمات الاقتصادية الكلية إلى تسعير السندات العالمية. وتؤثر تقلبات أسعار النفط الخام بشكل مباشر على النقل والتصنيع ومؤشرات أسعار المستهلكين في جميع أنحاء العالم. وعندما تشهد أسعار النفط زخماً تصاعدياً مستمراً، ترتفع توقعات التضخم عبر مكاتب تداول الدخل الثابت. وتؤدي توقعات التضخم الأعلى إلى تقليل العائد الحقيقي للسندات ذات الفائدة الثابتة، مما يدفع المستثمرين إلى المطالبة بعوائد أعلى كتعويض عن حيازة الأوراق المالية ذات الأجل الطويل. ويخلق التقاء إصدارات السندات السيادية الثقيلة، والتوسع في معروض ديون الشركات لبناء تكنولوجيا الذكاء الاصطناعي، وتقلبات سوق الطاقة بيئة معقدة لتوزيع رؤوس الأموال العالمية.
## Reaction استجاب المشاركون في الأسواق المالية عبر مكاتب الأسهم والدخل الثابت الآسيوية بالحذر المتزايد مع تصاعد ضغوط سوق السندات. ولُوحظ قيام مديري الصناديق المؤسسية بإعادة توازن المحافظ، وتقليص الانكشاف على الأسهم بشكل انتقائي لصالح الأدوات السائلة قصيرة الأجل أثناء الانتظار لاتضاح الشروط والتسعير الكامل لطروحات سندات الشركات المبلغ عنها.
وأشار استراتيجيو الدخل الثابت إلى أن المنافسة المباشرة بين مصدري ديون الشركات من الدرجة الاستثمارية والخزائن السيادية تجبر المتعاملين في السوق الأولية على تعديل نماذج التسعير الخاصة بهم. وبدلاً من قياس ديون الشركات بحسب منحنيات العائد السيادي فقط، يجب على المتعاملين مراعاة استنزاف السيولة الناتج عن الطروحات الكبيرة المتزامنة للشركات.
لم يصدر مسؤولو البنوك المركزية في منطقة آسيا والمحيط الهادئ بيانات رسمية فورية بشأن ديناميكيات التداول يوم الخميس، لكن لجان السياسة النقدية تتابع عن كثب انتقال عوائد سندات الخزانة الأمريكية وارتفاع أسعار الطاقة إلى قيم العملات المحلية وأسعار سوق المال المحلية. وغالباً ما تواجه البنوك المركزية الإقليمية ضغوطاً لتعديل شروط السيولة المحلية عندما يؤدي اتساع فروق العائد بين السندات الأمريكية والمحلية إلى انخفاض قيمة العملة وتدفقات رؤوس الأموال إلى الخارج.
## What we don't know yet - لم يتم الإفصاح بشكل رسمي في الإيداعات التنظيمية العامة عن الحجم الدقيق والتوقيت وهيكل الشرائح وفروق العوائد لمبيعات سندات الشركات التكنولوجية المرتقبة. - لا يزال مدى جذب مبيعات ديون شركات التكنولوجيا لرؤوس أموال جديدة إلى أسواق الدخل الثابت مقابل استنزاف السيولة الحالية من سندات الخزانة الأمريكية والسندات السيادية غير محدد بعد. - إن استمرارية الارتفاع الحالي في أسعار النفط الخام العالمية غير مؤكدة، حيث تظل عوامل الإمداد الجيوسياسية وتوقعات الطلب على الطاقة وسياسات الإنتاج غير مستقرة. - لا يزال من غير الواضح مدى امتداد تأثير عوائد السندات السيادية المرتفعة إلى تكاليف الاقتراض العام للشركات الأصغر غير التكنولوجية التي تفتقر إلى تصنيفات ائتمانية ممتازة.
## What to watch - إيداعات نشرات اكتتاب الديون وإعلانات التسعير من شركات التكنولوجيا الكبرى التي تفصل حجم شروط وعوائد شرائح السندات القادمة. - نتائج مزادات السندات السيادية في الولايات المتحدة والاقتصادات الآسيوية الرئيسية، وخاصة نسب التغطية ومؤشرات مشاركة المزايدين غير المباشرين، لقياس قدرة الاستيعاب المؤسسي. - المؤشرات المرجعية لأسعار الطاقة العالمية، بما في ذلك العقود الآجلة لنفط خام برنت وغرب تكساس الوسيط (WTI)، إلى جانب بيانات المخزون الأسبوعية الصادرة. - إصدارات البيانات الاقتصادية الكلية القادمة، بما في ذلك تقارير مؤشر أسعار المستهلكين (CPI) الرسمية وبيانات سياسة البنوك المركزية عبر الاقتصادات الرئيسية المتقدمة والناشئة.
يستند هذا التقرير إلى تغطية جمعتها CNA تفصل تراجعات أسواق الأسهم الآسيوية، والضغوط على أسواق السندات السيادية، وخطط ديون شركات قطاع التكنولوجيا، وتطورات أسعار النفط في 8 أكتوبر 2026.
المصدر: CNA