Ações asiáticas caem com emissão de dívida de tecnologia para IA e alta do petróleo pressionando mercados de títulos
Os índices acionários asiáticos recuaram enquanto as vendas de dívida corporativa para infraestrutura de inteligência artificial se juntaram à elevação dos preços do petróleo bruto para pressionar os rendimentos dos títulos soberanos e acirrar a competição por capital.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Ações asiáticas caem com emissão de dívida de tecnologia para IA e alta do petróleo pressionando mercados de títulos
Os índices acionários asiáticos recuaram enquanto as vendas de dívida corporativa para infraestrutura de inteligência artificial se juntaram à elevação dos preços do petróleo bruto para pressionar os rendimentos dos títulos soberanos e acirrar a competição por capital.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
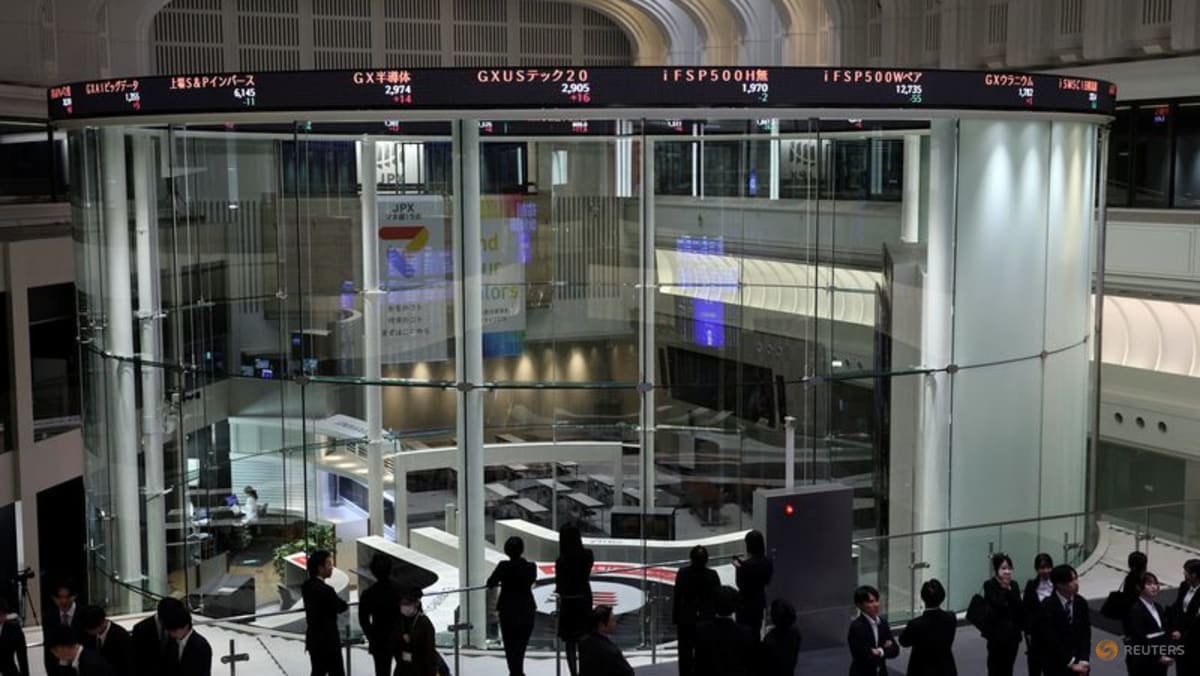
Os mercados de ações asiáticos enfrentaram uma ampla pressão vendedora nesta quinta-feira, 8 de outubro de 2026, enquanto os rendimentos dos títulos soberanos subiam sob a pressão combinada do aumento dos custos de energia e das massivas ofertas prospectivas de dívida de conglomerados de tecnologia. Investidores nas principais bolsas regionais recuaram diante da crescente competição por capital institucional, impulsionada por relatórios de que grandes corporações de tecnologia estão preparando vendas de títulos de bilhões de dólares para financiar despesas de capital em inteligência artificial. O afluxo de papéis corporativos de alto rendimento começou a afastar diretamente os instrumentos de dívida soberana, agravando a pressão sobre os U.S. Treasuries e títulos de referência regionais em um momento em que novos ganhos nos preços globais do petróleo bruto reacenderam preocupações sobre a inflação persistente.
## Principais fatos - Os índices de referência das ações asiáticas caíram nos principais polos de negociação regionais em 8 de out. à medida que a aversão ao risco aumentou entre os investidores institucionais. - Relatórios do mercado de títulos corporativos indicaram que grandes empresas de tecnologia estão planejamento emissões de dívida de bilhões de dólares para financiar projetos de infraestrutura de inteligência artificial. - Os rendimentos dos títulos soberanos enfrentaram pressão de alta nos principais mercados globais de dívida, elevando as referências de empréstimos governamentais. - Os preços internacionais do petróleo bruto estenderam uma recente trajetória de alta, adicionando pressão inflacionária aos ativos globais de renda fixa. - As notas do United States Treasury enfrentaram renovada pressão vendedora enquanto os detentores de títulos ponderavam a expansão da oferta de dívida corporativa contra o aumento dos custos de energia.
## O que aconteceu As negociações nos principais polos acionários asiáticos abriram em tom defensivo em 8 de out., com os índices acionários em queda à medida que a volatilidade do mercado de renda fixa se espalhou para classes de ativos mais amplas. De acordo com reportagens de mercado da CNA, os mercados de renda fixa tornaram-se o principal impulsionador da fraqueza generalizada do mercado depois que surgiram relatórios indicando que várias das maiores corporações de tecnologia do mundo estão se preparando para entrar no mercado primário de dívida corporativa com ofertas de títulos de bilhões de dólares. O capital buscado por essas empresas de tecnologia é destinado à construção de data centers de alta densidade, aquisição de semicondutores especializados e contratos de fornecimento de energia de longo prazo necessários para expandir a capacidade computacional de inteligência artificial.
A perspectiva de chegada de uma oferta tão expressiva de títulos corporativos provocou uma reação imediata nos mercados globais de dívida. Gestores de carteiras institucionais começaram a ajustar suas posições de ativos, liberando liquidez para absorver papéis corporativos de alta classificação que tipicamente oferecem spreads de rendimento atraentes sobre a dívida soberana. Essa realocação de capital criou pressão vendedora direta sobre os títulos públicos, impulsionando os rendimentos para cima nas maturações de referência na Ásia e nos Estados Unidos.
Agravando a pressão sobre os instrumentos de renda fixa, houve um avanço sustentado nos preços globais do petróleo bruto. Os mercados de energia subiram nas sessões recentes, aumentando as preocupações entre os operadores de renda fixa de que as taxas de inflação cheia possam permanecer persistentes ou acelerar nos próximos trimestres. Como os preços mais altos da energia diminuem o retorno real da dívida de cupom fixo, os operadores de títulos venderam papéis soberanos, elevando ainda mais os rendimentos soberanos.
No mercado de U.S. Treasuries, os preços dos títulos de referência recuaram sob o peso combinado da potencial oferta do setor privado e dos riscos de inflação impulsionados pela energia. Embora os leilões de dívida pública tivessem demonstrado anteriormente uma demanda de linha de base de compradores institucionais, a perspectiva de competir diretamente contra títulos de tecnologia de alta classificação forçou os rendimentos da dívida soberana a subirem, enquanto os mercados buscavam um novo preço de equilíbrio para o risco de renda fixa.
## Por que isso importa A interseção do endividamento corporativo massivo para infraestrutura de inteligência artificial e o aumento dos rendimentos da dívida soberana representa uma mudança significativa na dinâmica de alocação global de capital. Historicamente, as grandes empresas de tecnologia operavam com vastos balanços patrimoniais de caixa líquido, autofinanciando investimentos de capital a partir do fluxo de caixa operacional. A transição para emissões de dívida de bilhões de dólares demonstra a intensidade de capital sem precedentes necessária para construir, resfriar e alimentar a infraestrutura de inteligência artificial de próxima geração. Quando entidades corporativas emitem dívida em uma escala tradicionalmente reservada para nações soberanas ou instituições supranacionais, elas competem ativamente com os tesouros governamentais pela liquidez limitada de investimentos institucionais.
Para os emissores soberanos, essa competição ocorre em um momento desafiador. Principais governos em todo o mundo já estão gerenciando encargos substanciais de dívida e déficits orçamentários elevados. Quando o papel soberano precisa competir contra dívida corporativa que oferece spreads de prêmio de gigantes de tecnologia com balanços saudáveis, os custos de empréstimos soberanos inevitavelmente aumentam. Rendimentos mais altos dos títulos governamentais elevam as taxas de juros de referência em toda a economia, influenciando diretamente a precificação de empréstimos comerciais, taxas de hipotecas e custos de refinanciamento corporativo em todos os setores industriais.
Além disso, a alta simultânea nos preços do petróleo bruto complica o cenário de política monetária para os bancos centrais. Autoridades monetárias tanto em mercados desenvolvidos quanto emergentes vêm tentando normalizar a política de taxas de juros após anos de combate à inflação pós-pandemia. A renovada inflação nos preços de energia ameaça adiar cortes planejados nas taxas de juros ou forçar os bancos centrais a manter posturas monetárias restritivas por mais tempo do que os mercados financeiros haviam precificado. Para os mercados de ações, rendimentos mais altos de títulos livres de risco reduzem o valor presente líquido dos lucros corporativos futuros, criando um peso nas valuations que afeta desproporcionalmente ações de crescimento com altas avaliações e setores sensíveis às taxas de juros, como imobiliário e serviços públicos.
## Contexto As dinâmicas estruturais dos mercados globais de renda fixa evoluíram significativamente nos últimos anos. Após os gastos fiscais extraordinários e o estímulo monetário implementados durante a pandemia de COVID-19, os governos soberanos expandiram suas emissões de letras, notas e títulos do tesouro a níveis recordes. Como os bancos centrais subsequentemente elevaram as taxas de juros de referência de 2022 a 2024 para conter a elevada inflação dos preços ao consumidor, os rendimentos soberanos subiram de níveis próximos de zero para máximas de vários anos.
Concomitantemente, o rápido desenvolvimento comercial da tecnologia de inteligência artificial generativa desde 2023 iniciou um massivo ciclo de despesas de capital entre as empresas de tecnologia globais. Construir a capacidade computacional necessária para treinar e executar modelos fundamentais de grande escala requer uma extensa infraestrutura de hardware, incluindo unidades de processamento gráfico (GPUs) especializadas, equipamentos de rede de alta velocidade, data centers hyperscale e instalações dedicadas de geração de energia elétrica.
Embora as empresas de tecnologia de primeiro nível continuem a gerar fluxos de caixa operacionais substanciais, a própria magnitude e velocidade dos investimentos necessários em IA levaram os tesoureiros corporativos a recorrer aos mercados primários de dívida. Ao emitir títulos corporativos de longo prazo, essas empresas podem garantir estruturas de financiamento de longo prazo e preservar reservas líquidas de caixa para necessidades operacionais táticas e aquisições estratégicas.
Enquanto isso, os mercados de energia permanecem como um canal primário para transmitir choques macroeconômicos para a precificação de títulos globais. As flutuações nos preços do petróleo bruto afetam diretamente os índices de transporte, manufatura e preços ao consumidor em todo o mundo. Quando os preços do petróleo experimentam um impulso sustentado de alta, as expectativas de inflação sobem nas mesas de negociação de renda fixa. Expectativas de inflação mais altas diminuem o retorno real dos títulos de cupom fixo, levando os investidores a exigir rendimentos mais altos como compensação por manter papéis de renda fixa de longa duração. A convergência de pesadas emissões de títulos soberanos, a expansão da oferta de dívida corporativa para a infraestrutura de tecnologia e a volatilidade do mercado de energia criam um ambiente complexo para a alocação global de capital.
## Reação Os participantes do mercado financeiro nas mesas de renda variável e renda fixa asiáticas responderam com maior cautela à medida que as pressões no mercado de títulos se intensificavam. Gestores de fundos institucionais foram observados rebalanceando carteiras, reduzindo seletivamente as exposições em ações em favor de instrumentos líquidos de curto prazo enquanto aguardam a concretização dos termos completos e da precificação das ofertas de títulos corporativos relatadas.
Estrategistas de renda fixa observaram que a competição direta entre emissores corporativos com grau de investimento e os tesouros soberanos está forçando os dealers do mercado primário a ajustar seus modelos de precificação. Em vez de balizar a dívida corporativa puramente pelas curvas de rendimento soberanas, os dealers precisam levar em conta o dreno de liquidez causado por ofertas corporativas simultâneas em grande escala.
Autoridades dos bancos centrais da região Ásia-Pacífico não emitiram declarações formais imediatas sobre as dinâmicas de negociação desta quinta-feira, mas os comitês de política monetária estão acompanhando de perto o repasse do aumento dos rendimentos dos U.S. Treasuries e dos preços de energia para os valores das moedas locais e taxas dos mercados monetários domésticos. Bancos centrais regionais frequentemente enfrentam pressão para ajustar as condições de liquidez local quando o alargamento dos diferenciais de rendimento entre títulos dos EUA e domésticos dispara desvalorização cambial e fuga de capital.
## O que ainda não sabemos Várias variáveis críticas em torno das emissões relatadas de dívida corporativa e das pressões mais amplas do mercado de títulos permanecem indefinidas: - A escala exata, o cronograma, a estrutura de tranches e os spreads de rendimento das vendas prospectivas de títulos corporativos de tecnologia não foram formalmente divulgados em registros regulatórios públicos. - O grau em que as vendas de dívida corporativa de tecnologia atrairão novo capital para os mercados de renda fixa versus drenar a liquidez existente dos U.S. Treasuries e títulos soberanos permanece não quantificado. - A sustentabilidade da atual alta nos preços globais do petróleo bruto é incerta, uma vez que fatores geopolíticos de oferta, previsões de demanda por energia e políticas de produção permanecem instáveis. - A medida em que os rendimentos soberanos elevados se espalharão para os custos mais amplos de empréstimos corporativos para tomadores corporativos menores, fora do setor de tecnologia e sem classificações de crédito de ponta, permanece incerta.
## O que acompanhar Investidores e analistas de mercado estão monitorando vários indicadores-chave e próximos pontos de decisão para avaliar a direção dos mercados globais de títulos e ações: - Registros de prospectos de dívida e anúncios de precificação de grandes corporações de tecnologia detalhando o tamanho e os termos de rendimento das próximas tranches de títulos. - Resultados dos leilões de títulos soberanos nos Estados Unidos e nas principais economias asiáticas, especificamente os índices de cobertura de ofertas (bid-to-cover) e métricas de participação de compradores indiretos, para medir a capacidade de absorção institucional. - Referências internacionais de preços de energia, incluindo contratos futuros de petróleo Brent e West Texas Intermediate (WTI), juntamente com divulgações semanais de dados de estoques. - Próximas divulgações de dados macroeconômicos, incluindo relatórios oficiais do índice de preços ao consumidor (CPI) e declarações de política dos bancos centrais nas principais economias desenvolvidas e emergentes.
Este relatório é baseado na cobertura compilada pela CNA detalhando as quedas nos mercados de ações asiáticos, as pressões no mercado de títulos soberanos, os planos de dívida corporativa do setor de tecnologia e os desdobramentos dos preços do petróleo em 8 de out. de 2026.
Fonte: CNA