Les actions asiatiques reculent alors que l'émission de dette pour l'IA et la hausse du pétrole pèsent sur les marchés obligataires
Les indices boursiers asiatiques ont baissé, les ventes de dette d'entreprise destinées aux infrastructures d'intelligence artificielle s'ajoutant à la hausse des prix du pétrole brut pour accentuer la pression sur les rendements des obligations souveraines et intensifier la concurrence pour le capital.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Les actions asiatiques reculent alors que l'émission de dette pour l'IA et la hausse du pétrole pèsent sur les marchés obligataires
Les indices boursiers asiatiques ont baissé, les ventes de dette d'entreprise destinées aux infrastructures d'intelligence artificielle s'ajoutant à la hausse des prix du pétrole brut pour accentuer la pression sur les rendements des obligations souveraines et intensifier la concurrence pour le capital.
Cet article a été traduit automatiquement par l'IA de notre rédaction depuis l'original en anglais. Lire en anglais
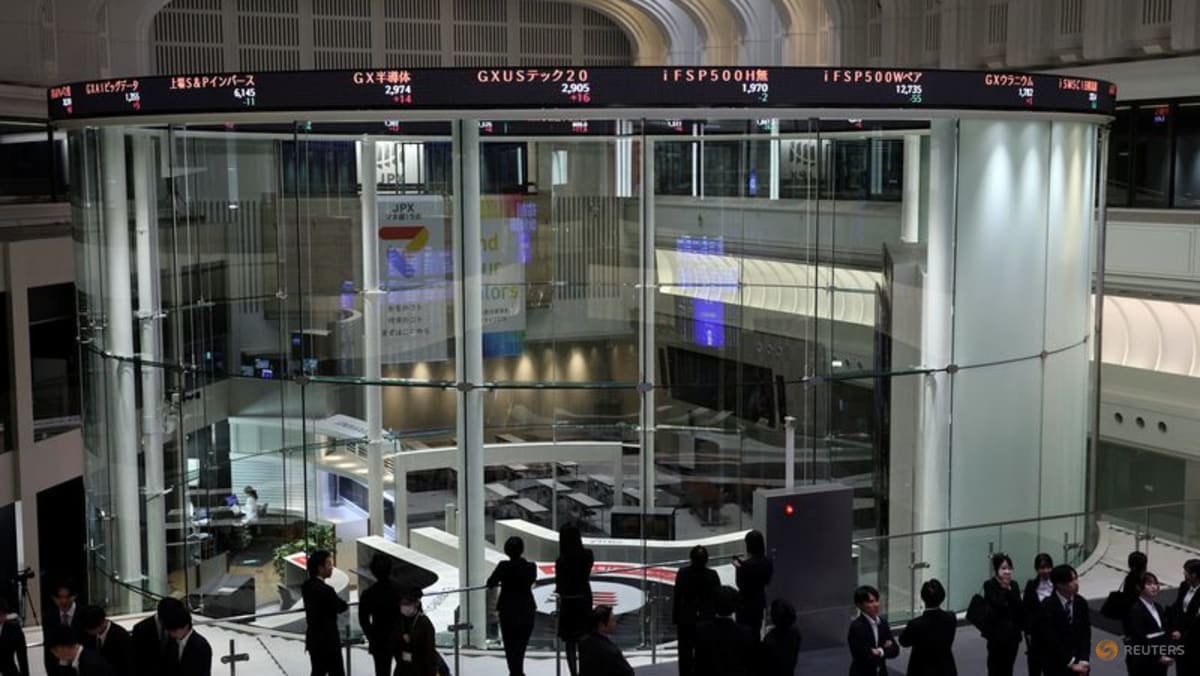
Les marchés boursiers asiatiques ont subi de larges pressions vendeuses le jeudi 8 octobre 2026, alors que les rendements des obligations souveraines ont grimpé sous la pression combinée de la hausse des coûts de l'énergie et d'importantes émissions de dette à venir de la part de conglomérats technologiques. Les investisseurs sur les principales places boursières régionales ont reculé sur fond de concurrence accrue pour le capital institutionnel, portée par des informations selon lesquelles de grandes entreprises technologiques préparent des ventes d'obligations de plusieurs milliards de dollars pour financer leurs dépenses d'investissement dans l'intelligence artificielle. L'afflux de titres de créance d'entreprise à haut rendement a commencé à évincer directement les instruments de dette souveraine, accentuant la pression sur les bons du Trésor américain (U.S. Treasuries) et les obligations régionales de référence à un moment où la reprise de la hausse des cours du pétrole brut mondial a ravivé les craintes d'une inflation persistante.
## Key facts - Les indices boursiers de référence asiatiques ont baissé sur les principaux centres de négociation régionaux le 8 octobre, sous l'effet d'une aversion accrue pour le risque chez les investisseurs institutionnels. - Les rapports sur le marché obligataire d'entreprise ont indiqué que de grandes entreprises technologiques prévoient des émissions de dette de plusieurs milliards de dollars pour financer des projets d'infrastructures d'intelligence artificielle. - Les rendements des obligations souveraines ont subi des pressions à la hausse sur les principaux marchés mondiaux de la dette, faisant grimper les taux de référence des emprunts d'État. - Les prix internationaux du pétrole brut ont poursuivi leur récente trajectoire ascendante, accentuant les pressions inflationnistes sur les actifs mondiaux à revenu fixe. - Les bons du Trésor des États-Unis ont subi de nouvelles pressions vendeuses, les détenteurs d'obligations évaluant l'augmentation de l'offre de dette d'entreprise face à la hausse des coûts énergétiques.
## What happened Les échanges sur les principaux hubs boursiers asiatiques ont ouvert sur une note défensive le 8 octobre, les indices de référence enregistrant un repli alors que la volatilité du marché obligataire s'est répercutée sur d'autres classes d'actifs. Selon les informations de marché publiées par CNA, les marchés à revenu fixe sont devenus le principal moteur de la faiblesse générale des marchés après la parution de rapports indiquant que plusieurs des plus grandes entreprises technologiques mondiales se préparent à arriver sur le marché primaire de la dette d'entreprise avec des émissions obligataires de plusieurs milliards de dollars. Le capital recherché par ces entreprises technologiques est destiné à la construction de centres de données à haute densité, à l'acquisition de semi-conducteurs spécialisés et à des contrats d'approvisionnement énergétique à long terme nécessaires pour étendre la capacité de calcul dédiée à l'intelligence artificielle.
L'arrivée prospective d'une telle offre obligataire d'entreprise a provoqué une réaction immédiate sur les marchés mondiaux de la dette. Les gestionnaires de portefeuilles institutionnels ont commencé à ajuster leurs avoirs, libérant de la liquidité pour absorber des titres d'entreprise de haute qualité qui offrent généralement des écarts de rendement attractifs par rapport à la dette souveraine. Cette réallocation de capital a créé une pression vendeuse directe sur les titres d'État, faisant grimper les rendements sur l'ensemble des échéances de référence en Asie et aux États-Unis.
La hausse continue des cours mondiaux du pétrole brut a accentué la pression sur les instruments à revenu fixe. Les marchés de l'énergie ont progressé au cours des dernières séances, ce qui a vivement inquiété les opérateurs obligataires quant au risque de voir l'inflation globale rester tenace ou s'accélérer au cours des prochains trimestres. Les prix élevés de l'énergie réduisant le rendement réel de la dette à coupon fixe, les opérateurs ont vendu des titres souverains, faisant monter davantage leurs rendements.
Sur le marché des bons du Trésor américain, les prix des obligations de référence se sont repliés sous le poids combiné de la dette potentielle du secteur privé et des risques d'inflation liés à l'énergie. Bien que les adjudications de dette publique aient précédemment fait preuve d'une demande de base de la part des acheteurs institutionnels, la perspective d'entrer en concurrence directe avec des obligations technologiques de haute qualité a contraint les rendements de la dette souveraine à grimper, les marchés cherchant un nouvel équilibre de prix pour le risque de taux.
## Why it matters La rencontre entre les emprunts d'entreprise massifs destinés aux infrastructures d'intelligence artificielle et la hausse des rendements de la dette souveraine représente un tournant majeur dans la dynamique d'allocation mondiale du capital. Historiquement, les grandes entreprises technologiques fonctionnaient avec d'importantes trésoreries nettes, autofinançant leurs investissements grâce à leurs flux de trésorerie opérationnels. La transition vers des émissions de dette de plusieurs milliards de dollars témoigne de l'intensité capitalistique sans précédent requise pour construire, refroidir et alimenter les infrastructures d'intelligence artificielle de nouvelle génération. Lorsque des entreprises émettent de la dette à une échelle traditionnellement réservée aux États souverains ou aux institutions supranationales, elles entrent directement en concurrence avec les trésors publics pour capter une liquidité institutionnelle limitée.
Pour les émetteurs souverains, cette concurrence intervient à un moment délicat. Les grands gouvernements mondiaux gèrent déjà des fardeaux de dette considérables et des déficits budgétaires élevés. Lorsque les titres souverains doivent rivaliser avec de la dette d'entreprise offrant des primes de rendement émises par des géants de la tech aux bilans solides, les coûts d'emprunt des États augmentent inévitablement. Des rendements obligataires publics plus élevés font grimper les taux d'intérêt de référence dans toute l'économie, ce qui influe directement sur le coût des prêts commerciaux, les taux hypothécaires et les coûts de refinancement des entreprises dans l'ensemble des secteurs industriels.
En outre, la hausse simultanée des prix du pétrole brut complique le paysage de la politique monétaire pour les banques centrales. Les autorités monétaires des marchés développés et émergents cherchent à normaliser leur politique de taux d'intérêt après des années de lutte contre l'inflation post-pandémique. Une résurgence de l'inflation des prix de l'énergie menace de retarder les baisses de taux prévues ou de forcer les banques centrales à maintenir des postures monétaires restrictives plus longtemps que ce que les marchés financiers avaient anticipé. Pour les marchés d'actions, des rendements obligataires sans risque plus élevés réduisent la valeur actuelle nette des bénéfices futurs des entreprises, créant un frein à la valorisation qui touche de manière disproportionnée les valeurs de croissance fortement valorisées et les secteurs sensibles aux taux d'intérêt comme l'immobilier et les services publics.
## The background La dynamique structurelle des marchés mondiaux à revenu fixe a considérablement évolué ces dernières années. À la suite des dépenses budgétaires extraordinaires et des mesures de relance monétaire déployées pendant la pandémie de COVID-19, les gouvernements souverains ont porté leurs émissions de bons du Trésor et d'obligations d'État à des niveaux records. Lorsque les banques centrales ont ensuite relevé leurs taux directeurs entre 2022 et 2024 pour freiner l'inflation des prix à la consommation, les rendements souverains sont passés de niveaux proches de zéro à des plus hauts pluriannuels.
Dans le même temps, le développement commercial rapide de la technologie d'intelligence artificielle générative depuis 2023 a déclenché un cycle massif de dépenses d'investissement au sein des entreprises technologiques mondiales. La création de la capacité de calcul nécessaire pour entraîner et exécuter des modèles fondateurs à grande échelle exige de vastes infrastructures matérielles, notamment des processeurs graphiques (GPU) spécialisés, des équipements réseau à haut débit, des centres de données à grande échelle et des installations de production d'électricité dédiées.
Bien que les entreprises technologiques de premier plan continuent de générer d'importants flux de trésorerie d'exploitation, l'ampleur et la rapidité des investissements requis dans l'IA ont incité les trésoriers d'entreprise à solliciter les marchés primaires de la dette. En émettant des obligations d'entreprise à long terme, ces sociétés peuvent verrouiller des structures de financement à long terme et préserver leurs réserves de trésorerie liquides pour des besoins opérationnels tactiques et des acquisitions stratégiques.
Entre-temps, les marchés de l'énergie demeurent un canal majeur de transmission des chocs macroéconomiques vers la tarification des obligations mondiales. Les fluctuations des cours du pétrole brut affectent directement les transports, l'industrie manufacturière et les indices des prix à la consommation dans le monde entier. Lorsque les prix du pétrole connaissent une dynamique haussière prolongée, les anticipations d'inflation augmentent chez les opérateurs obligataires. Des anticipations d'inflation plus élevées diminuent le rendement réel des obligations à coupon fixe, ce qui amène les investisseurs à exiger des rendements plus élevés en compensation de la détention de titres à revenu fixe de longue durée. La convergence de fortes émissions obligataires souveraines, d'une offre croissante de dette d'entreprise pour les déploiements technologiques et de la volatilité sur les marchés de l'énergie crée un environnement complexe pour l'allocation mondiale du capital.
## Reaction Les intervenants sur les marchés financiers asiatiques, tant au niveau des actions que du revenu fixe, ont réagi avec une prudence accrue à mesure que les pressions sur le marché obligataire s'intensifiaient. Les gestionnaires de fonds institutionnels ont rééquilibré leurs portefeuilles, réduisant de manière sélective leur exposition aux actions au profit d'instruments liquides à court terme, en attendant que les modalités complètes et les prix des émissions obligataires annoncées ne se concrétisent.
Les spécialistes des marchés obligataires ont souligné que la concurrence directe entre les émetteurs d'entreprises de catégorie d'investissement et les trésors publics contraint les spécialistes en valeurs du Trésor et intermédiaires du marché primaire à ajuster leurs modèles d'évaluation. Au lieu de fixer le prix de la dette d'entreprise uniquement par rapport aux courbes de rendement souveraines, les intervenants doivent désormais prendre en compte l'assèchement de la liquidité causé par ces émissions d'entreprise simultanées à grande échelle.
Les dirigeants des banques centrales de la région Asie-Pacifique n’ont pas fait de déclarations officielles immédiates concernant la dynamique de séance de ce jeudi, mais les comités de politique monétaire suivent de près la répercussion de la hausse des rendements des bons du Trésor américain et des prix de l’énergie sur la valeur des monnaies locales et les taux du marché monétaire national. Les banques centrales régionales sont souvent sous pression pour ajuster les conditions de liquidité locales lorsque l’élargissement des écarts de rendement entre les obligations américaines et nationales entraîne une dépréciation de la monnaie et des fuites de capitaux.
## What we don't know yet Plusieurs variables critiques entourant les émissions de dette d'entreprise annoncées et les pressions plus larges sur le marché obligataire restent non résolues : - Le volume exact, le calendrier, la structure des tranches et les écarts de rendement des ventes envisagées d'obligations d'entreprises technologiques n'ont pas encore été formellement divulgués dans les documents réglementaires publics. - La mesure dans laquelle les ventes de dette des entreprises technologiques attireront de nouveaux capitaux vers les marchés obligataires plutôt que de drainer la liquidité existante des bons du Trésor américain et des obligations souveraines reste non quantifiée. - La pérennité du rallye actuel des cours mondiaux du pétrole brut demeure incertaine, les facteurs géopolitiques d'offre, les prévisions de demande énergétique et les politiques de production restant évolutifs. - L'ampleur de la répercussion de la hausse des rendements souverains sur les coûts d'emprunt globaux des entreprises plus petites et non technologiques ne disposant pas des meilleures notations de crédit reste floue.
## What to watch Les investisseurs et les analystes de marché surveillent plusieurs indicateurs clés et échéances décisionnelles à venir pour évaluer l'orientation des marchés obligataires et boursiers mondiaux : - Les dépôts de prospectus de dette et les annonces de prix émanant des grandes entreprises technologiques détaillant le montant et les conditions de rendement des prochaines tranches obligataires. - Les résultats des adjudications d'obligations souveraines aux États-Unis et dans les principales économies asiatiques, en particulier le ratio de couverture (bid-to-cover) et la participation des acheteurs indirects, afin de mesurer la capacité d'absorption institutionnelle. - Les cours de référence internationaux de l'énergie, notamment les contrats à terme sur le Brent et le West Texas Intermediate (WTI), ainsi que les publications hebdomadaires sur les stocks. - Les prochaines publications de données macroéconomiques, notamment les rapports officiels sur l'indice des prix à la consommation (IPC) et les déclarations de politique monétaire des banques centrales dans les principales économies développées et émergentes.
Ce rapport est basé sur une synthèse réalisée par CNA détaillant la baisse des marchés boursiers asiatiques, les pressions sur le marché des obligations souveraines, les projets de dette d'entreprise du secteur technologique et l'évolution des prix du pétrole le 8 octobre 2026.
Source : CNA