Las acciones asiáticas caen mientras la emisión de deuda tecnológica para IA y el alza del petróleo presionan a los mercados de bonos
Los índices bursátiles asiáticos cayeron al combinarse las ventas de deuda corporativa para infraestructura de inteligencia artificial con el alza de los precios del petróleo crudo, presionando los rendimientos de los bonos soberanos y endureciendo la competencia por el capital.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Las acciones asiáticas caen mientras la emisión de deuda tecnológica para IA y el alza del petróleo presionan a los mercados de bonos
Los índices bursátiles asiáticos cayeron al combinarse las ventas de deuda corporativa para infraestructura de inteligencia artificial con el alza de los precios del petróleo crudo, presionando los rendimientos de los bonos soberanos y endureciendo la competencia por el capital.
Este artículo fue traducido automáticamente por la IA de nuestra redacción desde el original en inglés. Leer en inglés
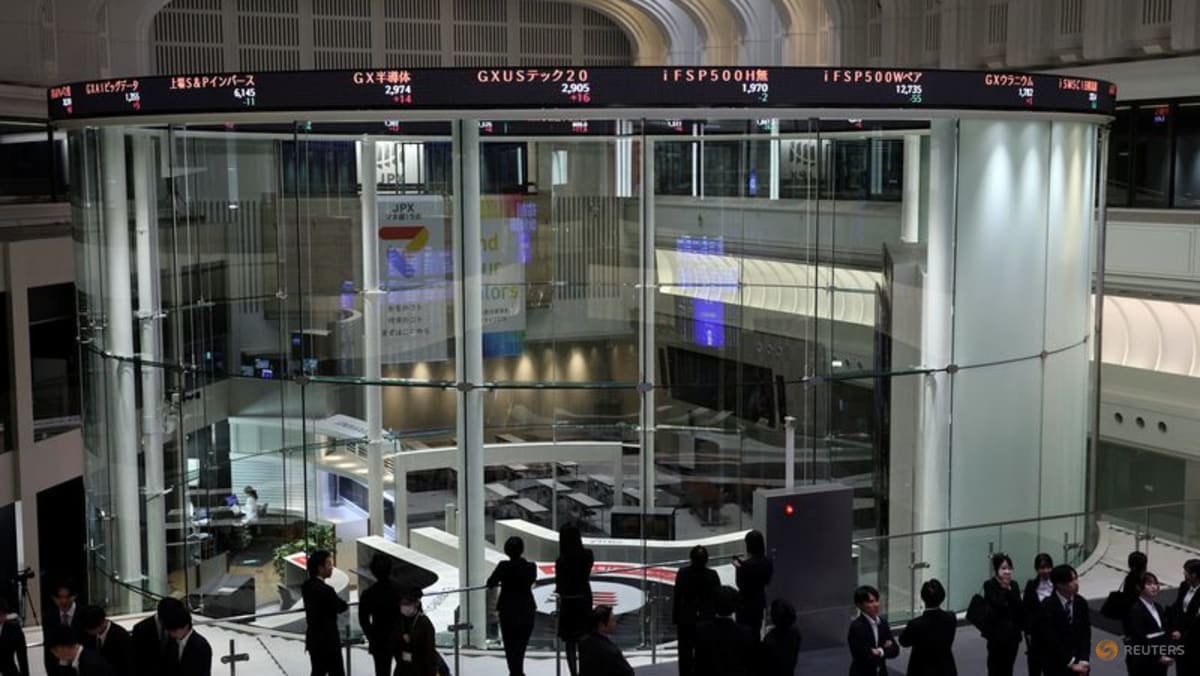
Los mercados bursátiles asiáticos experimentaron una amplia presión vendedora el jueves 8 de octubre de 2026, a medida que los rendimientos de los bonos soberanos aumentaron debido a la presión combinada del alza en los costos de la energía y las masivas ofertas prospectivas de deuda por parte de conglomerados tecnológicos. Los inversores de las principales bolsas regionales se replegaron en medio de una creciente competencia por el capital institucional, impulsados por informes que señalan que corporaciones tecnológicas líderes preparan ventas de bonos por miles de millones de dólares para financiar inversiones de capital en inteligencia artificial. La entrada de papel corporativo de alto rendimiento ha comenzado a desplazar directamente a los instrumentos de deuda soberana, agravando la presión sobre los U.S. Treasuries y los bonos de referencia regionales en un momento en que los nuevos avances en los precios globales del petróleo crudo han reavivado la preocupación por una inflación persistente.
## Datos clave - Los índices bursátiles de referencia en Asia cayeron en los principales centros de negociación regionales el 8 de octubre, a medida que aumentó la aversión al riesgo entre los inversores institucionales. - Informes del mercado de bonos corporativos indicaron que importantes empresas tecnológicas planean emisiones de deuda por miles de millones de dólares para financiar proyectos de infraestructura de inteligencia artificial. - Los rendimientos de los bonos soberanos enfrentaron presiones al alza en los principales mercados globales de deuda, elevando las referencias para el endeudamiento gubernamental. - Los precios internacionales del petróleo crudo extendieron su reciente trayectoria al alza, añadiendo presión inflacionaria sobre los activos globales de renta fija. - Los títulos del Tesoro de los Estados Unidos experimentaron una renovada presión vendedora a medida que los tenedores de bonos sopesaban el aumento en la oferta de deuda corporativa frente al alza de los costos energéticos.
## Qué ocurrió La negociación en los principales centros bursátiles asiáticos abrió a la defensiva el 8 de octubre, con descensos en los índices de referencia tras contagiarse la volatilidad del mercado de renta fija a otras clases de activos. Según informes de mercado de CNA, los mercados de renta fija se convirtieron en el principal motor del debilitamiento generalizado del mercado después de que surgieran reportes de que varias de las mayores corporaciones tecnológicas del mundo se preparan para ingresar al mercado primario de deuda corporativa con ofertas de bonos por miles de millones de dólares. El capital buscado por estas firmas tecnológicas está destinado a la construcción de centros de datos de alta densidad, la adquisición de semiconductores especializados y contratos de suministro energético a largo plazo necesarios para expandir la capacidad de cómputo para inteligencia artificial.
La perspectiva de la llegada de una oferta tan significativa de bonos corporativos desencadenó una reacción inmediata en los mercados de deuda globales. Los gestores de carteras institucionales comenzaron a ajustar sus activos, liberando liquidez para absorber papel corporativo de alta calidad que típicamente ofrece diferenciales de rendimiento atractivos sobre la deuda soberana. Esta reasignación de capital generó una presión vendedora directa sobre los títulos gubernamentales, impulsando al alza los rendimientos en todos los vencimientos de referencia en Asia y los Estados Unidos.
Para agravar la presión sobre los instrumentos de renta fija, se registró un avance sostenido en los precios globales del petróleo crudo. Los mercados de la energía subieron durante las últimas sesiones, elevando la preocupación entre los operadores de renta fija de que la inflación general pueda mantenerse persistente o acelerarse en los próximos trimestres. Debido a que el alza de los precios de la energía reduce el rendimiento real de la deuda a cupón fijo, los operadores vendieron papel soberano, impulsando aún más al alza los rendimientos soberanos.
En el mercado del Tesoro de EE. UU., los precios de los bonos de referencia cayeron bajo el peso combinado de la potencial oferta del sector privado y los riesgos de inflación impulsados por la energía. Aunque las subastas de deuda gubernamental habían mostrado previamente una demanda base de compradores institucionales, la perspectiva de competir directamente contra bonos tecnológicos de alta calidad impulsó al alza los rendimientos de la deuda soberana mientras los mercados buscaban un nuevo precio de equilibrio para el riesgo de renta fija.
## Por qué importa La intersección entre el endeudamiento corporativo masivo para infraestructura de inteligencia artificial y el aumento de los rendimientos de la deuda soberana representa un cambio significativo en la dinámica de asignación de capital a nivel global. Históricamente, las principales empresas tecnológicas operaban con amplios saldos netos de efectivo en sus balances, autofinanciando sus inversiones de capital mediante el flujo de caja operativo. La transición hacia emisiones de deuda por miles de millones de dólares demuestra la intensidad de capital sin precedentes necesaria para construir, refrigerar y alimentar la infraestructura de inteligencia artificial de última generación. Cuando las entidades corporativas emiten deuda a una escala tradicionalmente reservada para naciones soberanas o instituciones supranacionales, compiten activamente con las tesorerías gubernamentales por la limitada liquidez de inversión institucional.
Para los emisores soberanos, esta competencia llega en un momento complejo. Los principales gobiernos del mundo ya están gestionando sustanciales cargas de deuda y elevados déficits presupuestarios. Cuando el papel soberano debe competir contra deuda corporativa que ofrece primas atractivas por parte de gigantes tecnológicos con balances sólidos, los costos del endeudamiento soberano suben inevitablemente. Rendimientos más altos en los bonos gubernamentales elevan los tipos de interés de referencia en toda la economía, influyendo directamente en los precios de los préstamos comerciales, las tasas hipotecarias y los costos de refinanciación corporativa en todos los sectores industriales.
Además, el aumento simultáneo en los precios del petróleo crudo complica el panorama de la política monetaria para los bancos centrales. Las autoridades monetarias tanto de mercados desarrollados como emergentes han estado buscando normalizar la política de tipos de interés tras años de combatir la inflación pospandémica. Un rebrote de la inflación impulsado por la energía amenaza con retrasar los recortes de tipos previstos o forzar a los bancos centrales a mantener una postura monetaria restrictiva durante más tiempo del que los mercados financieros habían descontado. Para los mercados bursátiles, unos rendimientos más elevados de los bonos libres de riesgo reducen el valor actual neto de las ganancias corporativas futuras, creando un lastre en las valoraciones que impacta desproporcionadamente a los valores de crecimiento con altas valoraciones y a los sectores sensibles a los tipos de interés, como el inmobiliario y los servicios públicos.
## Antecedentes La dinámica estructural de los mercados globales de renta fija ha evolucionado significativamente en los últimos años. Tras el extraordinario gasto fiscal y el estímulo monetario desplegados durante la pandemia de COVID-19, los gobiernos soberanos ampliaron su emisión de letras, pagarés y bonos del Tesoro a niveles récord. Al subir posteriormente los bancos centrales los tipos de interés oficiales entre 2022 y 2024 para frenar la elevada inflación de los precios al consumo, los rendimientos soberanos subieron desde niveles cercanos a cero hasta máximos de varios años.
Paralelamente, el rápido desarrollo comercial de la tecnología de inteligencia artificial generativa desde 2023 inició un masivo ciclo de gasto de capital entre las empresas tecnológicas globales. Construir la capacidad de cómputo necesaria para entrenar y ejecutar modelos fundacionales a gran escala requiere una amplia infraestructura de hardware, que incluye unidades de procesamiento gráfico (GPU) especializadas, equipos de red de alta velocidad, centros de datos a hiperescala e instalaciones dedicadas a la generación de energía eléctrica.
Aunque las empresas tecnológicas de primer nivel continúan generando sustanciales flujos de caja operativos, la magnitud y la rapidez de las inversiones en IA requeridas han llevado a los directores de tesorería a recurrir a los mercados primarios de deuda. Mediante la emisión de bonos corporativos a largo plazo, estas empresas pueden asegurar estructuras de financiación a largo plazo y preservar reservas líquidas para necesidades operativas tácticas y adquisiciones estratégicas.
Mientras tanto, los mercados energéticos siguen siendo un canal principal para transmitir perturbaciones macroeconómicas a la fijación de precios de los bonos globales. Las fluctuaciones en los precios del petróleo crudo afectan directamente a los índices de transporte, manufactura y precios al consumo en todo el mundo. Cuando el precio del petróleo experimenta un impulso alcista sostenido, las expectativas de inflación aumentan en las mesas de negociación de renta fija. Expectativas de inflación más altas disminuyen el rendimiento real de los bonos de cupón fijo, lo que lleva a los inversores a exigir mayores rendimientos como compensación por mantener títulos de renta fija de larga duración. La convergencia de masivas emisiones de bonos soberanos, la ampliación de la oferta de deuda corporativa para el desarrollo tecnológico y la volatilidad en los mercados de la energía crea un entorno complejo para la asignación de capital a nivel global.
## Reacciones Los participantes de los mercados financieros en las mesas de renta variable y renta fija en Asia respondieron con mayor cautela a medida que aumentaban las presiones en el mercado de bonos. Se observó que los gestores de fondos institucionales reequilibraron sus carteras, reduciendo de forma selectiva la exposición a la renta variable a favor de instrumentos líquidos a corto plazo a la espera de que se concreten las condiciones completas y los precios de las ofertas de bonos corporativos anunciadas.
Estrategas de renta fija señalaron que la competencia directa entre emisores corporativos con grado de inversión y las tesorerías soberanas está obligando a los intermediarios del mercado primario a ajustar sus modelos de precios. En lugar de referenciar la deuda corporativa únicamente a partir de las curvas de rendimiento soberanas, los intermediarios deben tener en cuenta la sangría de liquidez causada por las ofertas corporativas simultáneas a gran escala.
Los funcionarios de los bancos centrales de la región Asia-Pacífico no emitieron declaraciones formales inmediatas sobre la dinámica de negociación del jueves, pero los comités de política monetaria siguen de cerca la transmisión del aumento de los rendimientos de los U.S. Treasuries y los precios de la energía a los valores de las monedas locales y las tasas del mercado monetario nacional. Los bancos centrales regionales enfrentan a menudo presiones para ajustar las condiciones de liquidez local cuando el ensanchamiento de los diferenciales de rendimiento entre los bonos estadounidenses y los locales desencadena la depreciación de las divisas y la fuga de capitales.
## Lo que aún no se sabe - La magnitud exacta, el calendario, la estructura de tramos y los diferenciales de rendimiento de las posibles ventas de bonos corporativos tecnológicos no han sido revelados formalmente en registros regulatorios públicos. - El grado en que las ventas de deuda corporativa tecnológica atraerán nuevo capital a los mercados de renta fija en lugar de drenar la liquidez existente de los bonos del Tesoro de EE. UU. y bonos soberanos sigue sin cuantificarse. - La sostenibilidad del actual repunte de los precios internacionales del petróleo crudo es incierta, ya que los factores geopolíticos de oferta, las previsiones de demanda energética y las políticas de producción se mantienen fluctuantes. - No está claro hasta qué punto los elevados rendimientos soberanos se contagiarán a los costos de endeudamiento corporativo general para prestatarios corporativos más pequeños y no tecnológicos que carecen de calificaciones crediticias de primer nivel.
## Qué vigilar - Registros de prospectos de deuda y anuncios de precios de grandes corporaciones tecnológicas que detallen el tamaño y las condiciones de rendimiento de los próximos tramos de bonos. - Resultados de las subastas de bonos soberanos en los Estados Unidos y las principales economías asiáticas, específicamente las ratios de cobertura de demanda (bid-to-cover) y las métricas de participación de postores indirectos, para medir la capacidad de absorción institucional. - Indicadores de precios de la energía internacional, incluidos los futuros del crudo Brent y West Texas Intermediate (WTI), junto con la publicación semanal de datos de inventarios. - Próximos lanzamientos de datos macroeconómicos, incluidos informes oficiales del índice de precios al consumo (IPC) y declaraciones de política de los bancos centrales en las principales economías desarrolladas y de mercados emergentes.
Este informe se basa en la cobertura compilada por CNA que detalla las caídas de los mercados bursátiles asiáticos, las presiones en el mercado de bonos soberanos, los planes de deuda corporativa del sector tecnológico y la evolución del precio del petróleo el 8 de octubre de 2026.
Fuente: CNA