Meta aproveita crédito fiscal de P&D da era Reagan para expansão multibilionária de data centers de IA
A Meta Platforms está usando uma provisão fiscal da era Reagan para classificar data centers massivos de IA como modelos-piloto experimentais, blindando bilhões de dólares em obrigações fiscais corporativas.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Meta aproveita crédito fiscal de P&D da era Reagan para expansão multibilionária de data centers de IA
A Meta Platforms está usando uma provisão fiscal da era Reagan para classificar data centers massivos de IA como modelos-piloto experimentais, blindando bilhões de dólares em obrigações fiscais corporativas.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
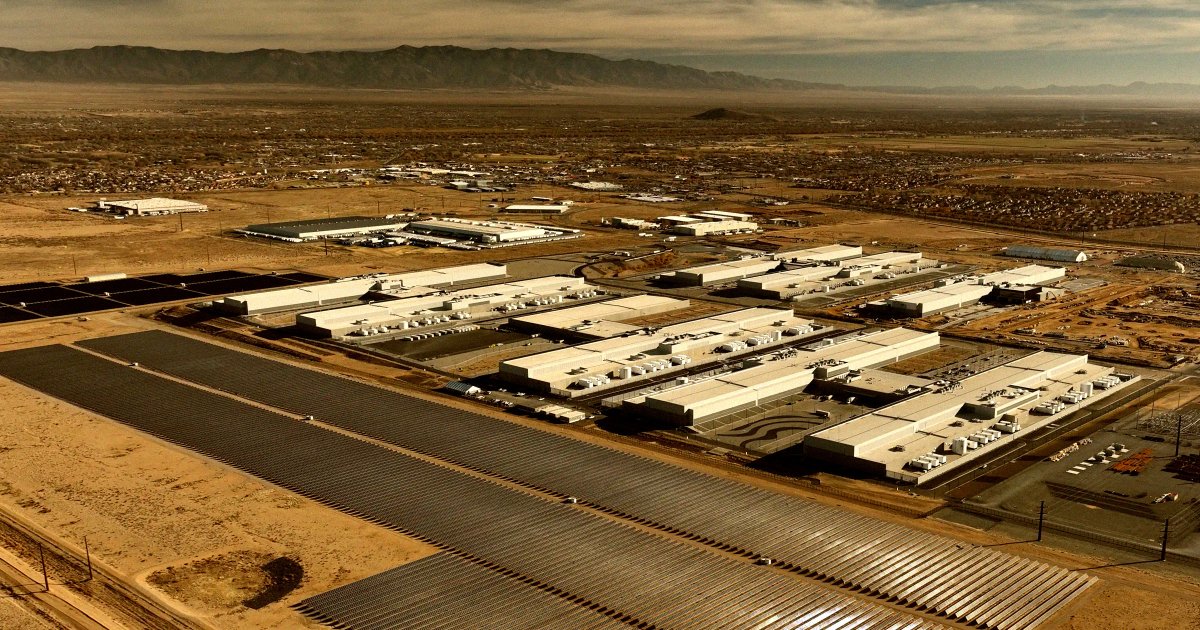
A Meta Platforms está utilizando uma estratégia de classificação fiscal originada na era Reagan para blindar bilhões de dólares em obrigações fiscais federais à medida que expande sua infraestrutura de computação para inteligência artificial. Segundo reportagem de Victor Tangermann, o conglomerado de tecnologia está abatendo seus projetos de construção de data centers de multibilhões de dólares ao categorizar as instalações como "modelos-piloto" sob disposições federais de crédito fiscal para pesquisa e desenvolvimento. O mecanismo contábil permite que a empresa trate instalações físicas massivas — construídas para abrigar milhares de unidades de processamento gráfico avançadas e alimentar algoritmos complexos de aprendizado de máquina — como protótipos experimentais, em vez de ativos de capital convencionais de longo prazo. A abordagem surge no momento em que a Meta e seu diretor executivo, Mark Zuckerberg, comprometem dezenas de bilhões de dólares em uma expansão agressiva da capacidade global de data centers, levantando questões imediatas sobre política fiscal, conformidade corporativa e os limites legais dos incentivos federais destinados a impulsionar a inovação científica.
## Key facts - A Meta está classificando data centers de inteligência artificial de multibilhões de dólares como "modelos-piloto" experimentais para reduzir obrigações fiscais corporativas federais. - O mecanismo fiscal está enraizado em estruturas de incentivo fiscal para pesquisa introduzidas durante a administração Reagan por meio do Economic Recovery Tax Act de 1981. - Ao designar instalações de dados como protótipos, a Meta pode pleitear abatimentos e créditos fiscais imediatos em vez de depreciar os ativos de construção ao longo de décadas. - A estratégia corporativa permite que a Meta compense potencialmente bilhões de dólares em obrigações fiscais decorrentes de seus lucros contínuos de alta margem com publicidade digital. - A prática destaca o escrutínio crescente sobre como as grandes empresas de tecnologia financiam os custos de infraestrutura sem precedentes do boom da inteligência artificial generativa.
## What happened A rápida expansão da inteligência artificial exige uma escala sem precedentes de capacidade de processamento físico. A Meta Platforms, empresa-mãe do Facebook, Instagram e WhatsApp, embarcou em um dos maiores investimentos em infraestrutura corporativa da história moderna, construindo grandes campi de data centers projetados para abrigar centenas de milhares de microprocessadores especializados. No entanto, a mecânica financeira por trás dessa expansão atraiu um forte escrutínio após revelações reportadas por Victor Tangermann detalhando como a Meta classifica esses ativos estruturais em seus balanços patrimoniais.
Em vez de tratar os novos desenvolvimentos de data centers como investimentos padrão em imóveis e equipamentos — os quais a contabilidade corporativa tradicional exige que sejam capitalizados e depreciados lentamente ao longo de um período de 15 a 39 anos —, a Meta estaria utilizando disposições do código fiscal federal que permitem deduções fiscais imediatas e créditos de pesquisa. Sob regulamentos do Internal Revenue Service que regem despesas com pesquisa e experimentos, as empresas podem reivindicar benefícios fiscais para "modelos-piloto", definidos como modelos físicos ou processos construídos para testar conceitos tecnológicos ou resolver incertezas técnicas.
Ao designar instalações inteiras de data centers — custando bilhões de dólares cada uma — como modelos-piloto experimentais, a Meta pode abater vastas despesas de construção, engenharia e equipamentos quase imediatamente de seu imposto de renda corporativo tributável total. Como a Meta gera dezenas de bilhões de dólares em lucros anuais provenientes principalmente de suas operações fundamentais de publicidade digital, esses abatimentos massivos de pesquisa e desenvolvimento anulam efetivamente partes substanciais de suas obrigações fiscais federais. A estratégia transfere o ônus da prova para as autoridades fiscais para demonstrar que uma instalação de vários gigawatts repleta de racks de servidores comerciais não é um banco de ensaio experimental, mas sim um ativo operacional da empresa.
## Why it matters As implicações da estratégia fiscal da Meta vão muito além dos ajustes contábeis corporativos, impactando diretamente a arrecadação de receitas federais e as finanças públicas. À medida que os modelos de inteligência artificial generativa crescem exponencialmente, as despesas de capital necessárias para treiná-los e executá-los atingiram patamares históricos. As principais empresas do setor de tecnologia — incluindo Meta, Microsoft, Alphabet e Amazon — gastam coletivamente mais de $100 billion anualmente em data centers e chips de computação especializados. Se os gigantes da tecnologia conseguirem estabelecer com sucesso que instalações inteiras de servidores podem ser categorizadas como protótipos de pesquisa dedutíveis de impostos, o Tesouro dos EUA poderá perder dezenas de bilhões de dólares em receitas fiscais corporativas esperadas ao longo da próxima década.
Além disso, a estratégia acentua uma assimetria econômica entre monopólios de tecnologia digital e setores industriais físicos. Empresas convencionais de manufatura, energia e logística devem construir fábricas, usinas de energia e centros de distribuição sob cronogramas padrão de depreciação fiscal, pagando impostos corporativos sobre seu lucro líquido enquanto amortizam ativos de capital ao longo de décadas. Ao reinterpretar instalações computacionais em escala industrial como modelos-piloto experimentais, a Meta obtém uma vantagem financeira significativa, utilizando efetivamente economias fiscais subsidiadas pelos contribuintes para financiar sua vantagem competitiva em inteligência artificial.
O mecanismo também lança novos holofotes sobre a pressão ambiental e infraestrutural criada por complexos massivos de data centers. Os data centers consomem volumes imensos de eletricidade e água municipal para alimentar e resfriar clusters densos de microprocessadores de alto desempenho. Críticos apontam que, enquanto as comunidades locais absorvem a pegada ecológica e as pressões sobre a rede elétrica associadas a essas instalações, os proprietários corporativos que aproveitam as classificações fiscais de modelos-piloto podem simultaneamente minimizar suas contribuições fiscais para os cofres federais e municipais.
## The background A base legal para a posição fiscal da Meta repousa sobre uma política federal promulgated há mais de quatro décadas. Em 1981, o presidente dos EUA, Ronald Reagan, sancionou o Economic Recovery Tax Act, que introduziu o Crédito Fiscal para Pesquisa e Desenvolvimento sob a Section 41 do Internal Revenue Code. Projetado durante uma era de alta inflação e declínio industrial, o crédito fiscal visava incentivar as corporações americanas a investir agressivamente em pesquisa científica doméstica, inovação tecnológica e protótipos de fabricação para competir contra rivais industriais estrangeiros em ascensão.
Sob a Treasury Regulation Section 1.174-2, o Internal Revenue Service definiu os custos permissíveis de pesquisa e experimentação, reconhecendo especificamente as despesas associadas à construção de "modelos-piloto". Um modelo-piloto é historicamente definido como qualquer representação, modelo ou processo produzido para avaliar capacidades tecnológicas ou eliminar incertezas técnicas em relação a um produto ou design. Historicamente, essa disposição fiscal era utilizada por empresas aeroespaciais testando aeronaves protótipo, fabricantes automotivos projetando motores experimentais ou empresas farmacêuticas construindo linhas-piloto de produção química em pequena escala.
No entanto, a evolução do desenvolvimento de software e da infraestrutura de computação tem testado repetidamente os limites do código fiscal de pesquisa federal. Em 2015, o Internal Revenue Service emitiu regulamentos finalizados esclarecendo a aplicação de créditos de pesquisa para software de uso interno e sistemas tecnológicos. Embora essas regras tivessem a intenção de fornecer diretrizes claras para o desenvolvimento de software, o advento de data centers de inteligência artificial em hiperescala introduziu uma dinâmica estrutural muito mais complexa. As instalações modernas de inteligência artificial exigem sistemas de distribuição de energia personalizados, novas arquiteturas de resfriamento líquido e interconexões personalizadas de microchips para gerenciar cargas térmicas e computacionais sem precedentes. O argumento jurídico da Meta baseia-se na alegação de que esses novos desafios de engenharia tornam toda a instalação de dados um protótipo experimental sujeito à isenção fiscal total de pesquisa e desenvolvimento.
## Reaction Espera-se que a revelação dos abatimentos fiscais de modelos-piloto da Meta provoque uma reação rápida de legisladores fiscais do Congresso, organizações de defesa de políticas públicas e especialistas em conformidade fiscal. Parlamentares de ambos os partidos no U.S. Senate Finance Committee e no House Ways and Means Committee expressaram historicamente ceticismo em relação a amplos abrigos fiscais corporativos, especialmente quando alavancados por monopólios de tecnologia altamente lucrativos. Defensores de reformas provavelmente instarão o Departamento do Tesouro e o Internal Revenue Service a emitirem decisões formais de receita ou memorandos de aconselhamento técnico restringindo a definição de modelos-piloto para evitar a qualificação de data centers comerciais.
Nos setores de assessoria jurídica e financeira, advogados tributaristas corporativos estão avaliando de perto se a posição da Meta resistirá ao escrutínio de uma auditoria. Embora especialistas tributários reconheçam que novos projetos de resfriamento de data centers contêm elementos de incerteza técnica, a doutrina tributária padrão normalmente exige que, uma vez que uma instalação se torne comercialmente operacional, as despesas de capital devem ser segregadas das despesas de pesquisa. A Meta não admitiu publicamente que suas posições fiscais violem limites legais, sustentando que seus investimentos em arquitetura computacional de ponta representam pesquisas tecnológicas de fronteira legítimas.
## What we don't know yet Detalhes significativos sobre as declarações fiscais específicas da Meta e o impacto financeiro total permanecem não divulgados. A reportagem pública de Victor Tangermann não detalha o valor exato em dólares que a Meta abateu sob a designação de modelo-piloto, nem identifica quais locais específicos de construção de data centers geográficos — como os grandes complexos da Meta em Iowa, Oregon, Texas ou no exterior — foram reivindicados sob essa disposição.
Também é desconhecido no momento se o Internal Revenue Service iniciou formalmente uma auditoria ou emitiu um aviso de deficiência contestando as deduções fiscais de modelo-piloto da Meta. Auditorias fiscais de corporações multinacionais normalmente permanecem confidenciais por anos até serem resolvidas em processos administrativos federais ou no U.S. Tax Court. Além disso, permanece incerto se operadores concorrentes em hiperescala, como Microsoft, Alphabet ou Amazon Web Services, estão utilizando estruturas contábeis idênticas para deduzir seus próprios investimentos multibilionários em infraestrutura de inteligência artificial.
## What to watch Indicadores-chave ao longo dos próximos trimestres fiscais sinalizarão como essa controvérsia fiscal se desdobrará. Primeiro, analistas e investidores monitorarão os próximos relatórios financeiros trimestrais e anuais da Meta no Securities and Exchange Commission Form 10-Q e 10-K em busca de divulgações sobre benefícios fiscais não reconhecidos, reservas para auditorias fiscais ou disputas em andamento com autoridades fiscais federais. Qualquer aumento acentuado nas reservas de contingência fiscal da Meta indicaria um escrutínio maior de suas reivindicações de crédito de pesquisa por parte dos auditores federais.
Segundo, observadores de políticas fiscais buscarão junto ao Internal Revenue Service e ao U.S. Department of the Treasury possíveis atualizações de diretrizes ou decisões públicas de receita sobre as aplicações do Internal Revenue Code à infraestrutura computacional. Terceiro, propostas legislativas federais em torno da reforma tributária corporativa ou das regras de amortização de pesquisa e desenvolvimento poderiam surgir no Congresso, especialmente à medida que os parlamentares buscam compensações de receita para as próximas negociações de política fiscal. Finalmente, potenciais processos judiciais no U.S. Tax Court poderiam, em última análise, estabelecer precedentes judiciais vinculantes sobre se um centro de servidores de inteligência artificial de vários gigawatts pode se qualificar legalmente como um protótipo experimental.
Este relatório baseia-se em reportagem original publicada por Victor Tangermann.
Fonte: Victor Tangermann