Meta s'appuie sur un crédit d'impôt R&D de l'ère Reagan pour construire ses centres de données d'IA à plusieurs milliards de dollars
Meta Platforms utilise une disposition fiscale datant de l'ère Reagan pour classer ses gigantesques centres de données d'IA comme modèles pilotes expérimentaux, préservant ainsi des milliards de dollars de l'impôt sur les sociétés.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Meta s'appuie sur un crédit d'impôt R&D de l'ère Reagan pour construire ses centres de données d'IA à plusieurs milliards de dollars
Meta Platforms utilise une disposition fiscale datant de l'ère Reagan pour classer ses gigantesques centres de données d'IA comme modèles pilotes expérimentaux, préservant ainsi des milliards de dollars de l'impôt sur les sociétés.
Cet article a été traduit automatiquement par l'IA de notre rédaction depuis l'original en anglais. Lire en anglais
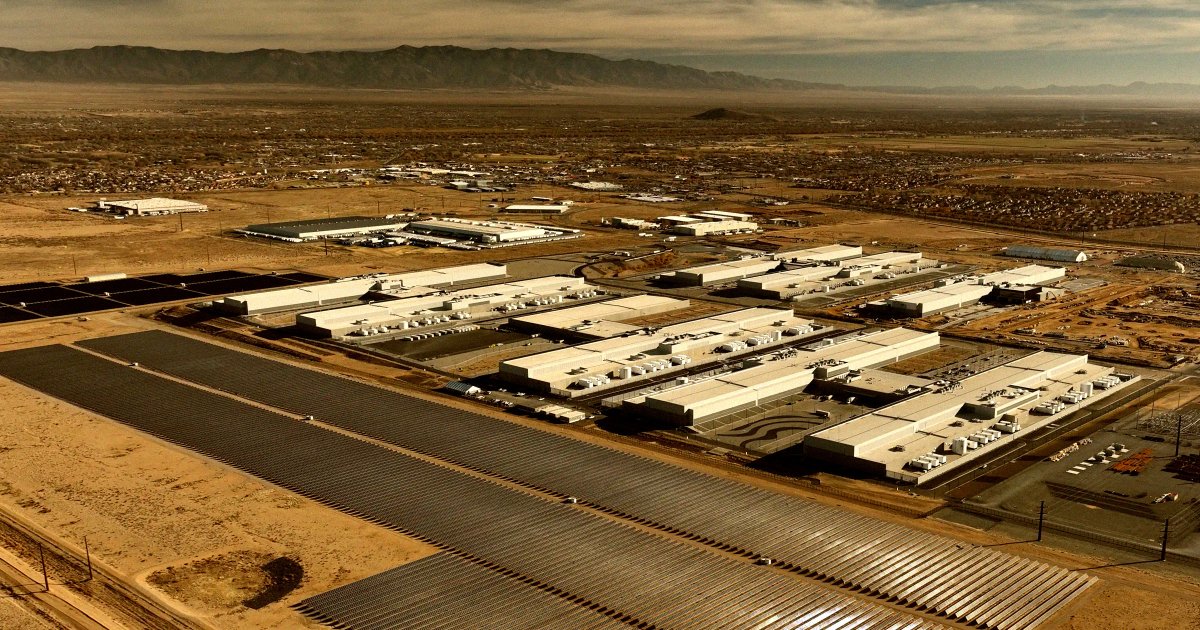
Meta Platforms utilise une stratégie de classification fiscale datant de l'ère Reagan pour préserver des milliards de dollars de l'impôt fédéral tout en étendant son infrastructure informatique dédiée à l'intelligence artificielle. Selon des informations rapportées par Victor Tangermann, le conglomérat technologique déduit ses projets de construction de data centers à plusieurs milliards de dollars en classant ces installations comme « modèles pilotes » au titre des dispositions relatives au crédit d'impôt fédéral pour la recherche et le développement. Ce mécanisme comptable permet à l'entreprise de traiter ces vastes installations physiques — construites pour héberger des milliers de processeurs graphiques de pointe et alimenter des algorithmes complexes d'apprentissage automatique — comme des prototypes expérimentaux plutôt que comme des actifs immobilisés classiques à long terme. Cette approche intervient alors que Meta et son PDG, Mark Zuckerberg, engagent des dizaines de milliards de dollars dans l'expansion agressive de la capacité mondiale de leurs data centers, soulevant des questions immédiates quant à la politique fiscale, à la conformité des entreprises et aux limites légales des incitations fédérales destinées à stimuler l'innovation scientifique.
## Faits marquants - Meta classe ses centres de données d'intelligence artificielle représentant plusieurs milliards de dollars comme « modèles pilotes » expérimentaux pour réduire son impôt fédéral sur les sociétés. - Ce mécanisme fiscal s'appuie sur des incitations fiscales à la recherche introduites sous l'administration Reagan via l'Economic Recovery Tax Act de 1981. - En désignant ces centres de données comme des prototypes, Meta peut bénéficier de déductions et de crédits d'impôt immédiats plutôt que d'amortir les actifs de construction sur plusieurs décennies. - Cette stratégie d'entreprise permet potentiellement à Meta de compenser des milliards de dollars d'obligations fiscales issues de ses profits élevés et récurrents tirés de la publicité numérique. - Cette pratique met en lumière l'attention croissante portée au mode de financement par les géants de la tech des coûts d'infrastructure sans précédent liés au boom de l'intelligence artificielle générative.
## Ce qui s'est passé L'expansion rapide de l'intelligence artificielle exige une puissance de calcul physique à une échelle sans précédent. Meta Platforms, la société mère de Facebook, Instagram et WhatsApp, s'est lancée dans l'un des plus importants investissements en infrastructures d'entreprise de l'histoire moderne, construisant de vastes campus de data centers conçus pour héberger des centaines de milliers de microprocesseurs spécialisés. Cependant, les mécanismes financiers derrière ce déploiement font l'objet d'un examen minutieux à la suite des révélations rapportées par Victor Tangermann détaillant la manière dont Meta classe ces actifs structurels dans son bilan.
Plutôt que de traiter les nouveaux développements de data centers comme des investissements immobiliers et d'équipements classiques — que la comptabilité d'entreprise traditionnelle impose d'immobiliser et d'amortir lentement sur une période de 15 à 39 ans —, Meta utiliserait des dispositions du code fiscal fédéral permettant des déductions fiscales immédiates et des crédits de recherche. Conformément aux réglementations de l'Internal Revenue Service régissant les dépenses de recherche et d'expérimentation, les entreprises peuvent réclamer des avantages fiscaux pour des « modèles pilotes », définis comme des modèles physiques ou des procédés construits pour tester des concepts technologiques ou résoudre des incertitudes techniques.
En désignant des installations entières de data centers — coûtant chacune des milliards de dollars — comme des modèles pilotes expérimentaux, Meta peut déduire quasi immédiatement d'immenses dépenses de construction, d'ingénierie et d'équipement de son revenu global imposable. Comme Meta génère des dizaines de milliards de dollars de bénéfices annuels principalement grâce à ses activités fondamentales de publicité numérique, ces déductions massives au titre de la recherche et du développement annulent efficacement une part substantielle de sa facture fiscale fédérale. Cette stratégie déplace la charge de la preuve sur les autorités fiscales, qui doivent démontrer qu'une installation de plusieurs gigawatts remplie de baies de serveurs commerciaux n'est pas un banc d'essai expérimental, mais bien un actif d'exploitation commerciale.
## Pourquoi c'est important Les implications de la stratégie fiscale de Meta dépassent largement les simples ajustements comptables, impactant directement les recettes fiscales fédérales et les finances publiques. Alors que les modèles d'intelligence artificielle générative deviennent de plus en plus volumineux, les dépenses d'investissement requises pour les entraîner et les faire fonctionner ont atteint des sommets historiques. Les fleurons du secteur technologique — dont Meta, Microsoft, Alphabet et Amazon — consacrent collectivement plus de 100 milliards de dollars par an aux data centers et aux puces informatiques spécialisées. Si les géants de la tech parviennent à établir que des centres de serveurs entiers peuvent être classés comme des prototypes de recherche déductibles des impôts, le Trésor américain pourrait perdre des dizaines de milliards de dollars de recettes fiscales attendues sur les sociétés au cours de la prochaine décennie.
En outre, cette stratégie accentue une dissymétrie économique entre les monopoles des technologies numériques et les secteurs industriels physiques. Les entreprises traditionnelles des secteurs de la manufacture, de l'énergie et de la logistique doivent construire des usines, des centrales électriques et des hubs de distribution selon des programmes d'amortissement fiscal classiques, en payant des impôts sur le revenu net de leur société tout en dépréciant leurs actifs d'investissement sur plusieurs décennies. En réinterprétant des installations informatiques à l'échelle industrielle comme des modèles pilotes expérimentaux, Meta s'assure un avantage financier significatif, utilisant de fait des économies d'impôts subventionnées par les contribuables pour financer son avantage concurrentiel dans l'intelligence artificielle.
Ce mécanisme braque également à nouveau les projecteurs sur les pressions environnementales et d'infrastructures engendrées par les complexes de data centers géants. Les centres de données consomment d'immenses volumes d'électricité et d'eau municipale pour alimenter et refroidir des grappes denses de microprocesseurs haute performance. Les critiques soulignent que si les communautés locales subissent l'empreinte écologique et les tensions sur le réseau électrique associées à ces installations, les propriétaires d'entreprises exploitant les classifications fiscales des modèles pilotes peuvent simultanément minimiser leurs contributions fiscales aux caisses fédérales et municipales.
## Contexte Le fondement juridique de la position fiscale de Meta repose sur une politique fédérale promulguée il y a plus de quatre décennies. En 1981, le président américain Ronald Reagan a signé l'Economic Recovery Tax Act, qui a introduit le Research and Development Tax Credit sous la Section 41 de l'Internal Revenue Code. Conçu dans une période de forte inflation et de déclin industriel, ce crédit d'impôt visait à inciter les entreprises américaines à investir massivement dans la recherche scientifique nationale, l'innovation technologique et les prototypes de fabrication pour faire face à la montée des rivaux industriels étrangers.
Conformément à la Treasury Regulation Section 1.174-2, l'Internal Revenue Service a défini les coûts de recherche et d'expérimentation déductibles, en reconnaissant spécifiquement les dépenses liées à la construction de « modèles pilotes ». Un modèle pilote est historiquement défini comme toute représentation, tout modèle ou tout procédé produit pour évaluer des capacités technologiques ou éliminer une incertitude technique concernant un produit ou une conception. Historiquement, cette disposition fiscale était utilisée par les entreprises de l'aéronautique testant des prototypes d'avions, les constructeurs automobiles concevant des moteurs expérimentaux ou les entreprises pharmaceutiques construisant des lignes pilotes de production chimique à petite échelle.
Cependant, l'évolution du développement logiciel et des infrastructures informatiques a régulièrement testé les limites du code fiscal fédéral sur la recherche. En 2015, l'Internal Revenue Service a publié une réglementation définitive clarifiant l'application des crédits de recherche aux logiciels à usage interne et aux systèmes technologiques. Bien que ces règles visaient à fournir des directives claires pour le développement de logiciels, l'avènement des data centers d'intelligence artificielle à très grande échelle a introduit une dynamique structurelle beaucoup plus complexe. Les installations d'intelligence artificielle modernes nécessitent des systèmes de distribution d'énergie sur mesure, de nouvelles architectures de refroidissement liquide et des interconnexions de puces personnalisées pour gérer des charges thermiques et informatiques sans précédent. L'argument juridique de Meta repose sur le fait de faire valoir que ces défis d'ingénierie inédits font de l'ensemble de l'installation de données un prototype expérimental bénéficiant du plein exonération fiscale au titre de la recherche et du développement.
## Réactions La révélation des déductions fiscales de Meta au titre des modèles pilotes devrait provoquer une vive réaction de la part des rédacteurs des lois fiscales au Congrès, des organisations de défense des politiques publiques et des experts en conformité fiscale. Les législateurs des deux bords au sein du U.S. Senate Finance Committee et du House Ways and Means Committee ont historiquement exprimé leur scepticisme à l'égard des niches fiscales des grandes entreprises, en particulier lorsqu'elles sont exploitées par des monopoles technologiques très rentables. Les partisans des réformes devraient exhorter le Department of the Treasury et l'Internal Revenue Service à publier des décisions fiscales officielles ou des mémorandums de conseils techniques restreignant la définition des modèles pilotes pour empêcher les data centers commerciaux d'être éligibles.
Dans les secteurs du conseil juridique et financier, les avocats fiscalistes étudient de près la capacité de la position de Meta à résister à un contrôle fiscal. Si les spécialistes de la fiscalité reconnaissent que les nouveaux concepts de refroidissement de data centers comportent des éléments d'incertitude technique, la doctrine fiscale classique exige généralement qu'une fois qu'une installation devient commercialement opérationnelle, les dépenses d'investissement soient séparées des dépenses de recherche. Meta n'a pas admis publiquement que ses positions fiscales dépassaient les limites légales, soutenant que ses investissements dans des architectures informatiques de pointe représentent une recherche technologique de frontière légitime.
## Ce que l'on ignore encore Des détails importants concernant les déclarations fiscales spécifiques de Meta et l'impact financier total restent non divulgués. L'article publié par Victor Tangermann ne précise pas le montant exact en dollars déduit par Meta sous la désignation de modèle pilote, et n'identifie pas non plus les sites de construction de data centers spécifiques — tels que les vastes complexes de Meta dans l'Iowa, l'Oregon, le Texas ou à l'étranger — qui ont fait l'objet de cette réclamation.
On ignore également pour l'instant si l'Internal Revenue Service a officially ouvert un contrôle ou émis une notification de redressement contestant les déductions fiscales de Meta liées aux modèles pilotes. Les contrôles fiscaux des multinationales restent généralement confidentiels pendant des années jusqu'à ce qu'ils soient résolus dans le cadre de procédures administratives fédérales ou devant l'U.S. Tax Court. De plus, il reste flou si d'autres opérateurs hyperscale concurrents, tels que Microsoft, Alphabet ou Amazon Web Services, utilisent des structures comptables identiques pour déduire leurs propres investissements de plusieurs milliards de dollars dans les infrastructures d'intelligence artificielle.
## Ce qu'il faut surveiller Des indicateurs clés au cours des prochains trimestres fiscaux indiqueront l'évolution de cette controverse fiscale. Tout d'abord, les analystes et les investisseurs surveilleront les prochains rapports financiers trimestriels et annuels de Meta transmis à la Securities and Exchange Commission (Form 10-Q et Form 10-K) pour déceler d'éventuelles informations sur des avantages fiscaux non reconnus, des réserves pour contrôles fiscaux ou des litiges en cours avec les autorités fiscales fédérales. Toute augmentation nette des réserves pour imprévus fiscaux de Meta indiquerait un examen plus approfondi de ses demandes de crédits de recherche par les vérificateurs fédéraux.
Deuxièmement, les observateurs de la politique fiscale scruteront l'Internal Revenue Service et l'U.S. Department of the Treasury à la recherche de potentielles mises à jour de leurs directives ou de décisions fiscales publiques concernant l'application de l'Internal Revenue Code aux infrastructures informatiques. Troisièmement, des propositions législatives fédérales portant sur la réforme de l'impôt sur les sociétés ou les règles d'amortissement de la recherche et du développement pourraient émerger au Congrès, en particulier alors que les législateurs cherchent des compensations de recettes pour les négociations fiscales à venir. Enfin, d'éventuels recours juridiques devant l'U.S. Tax Court pourraient à terme établir des jurisprudences contraignantes quant à savoir si un centre de serveurs d'intelligence artificielle de plusieurs gigawatts peut légalement être qualifié de prototype expérimental.
Ce rapport est basé sur les informations originales publiées par Victor Tangermann.
Source : Victor Tangermann