Meta aprovecha un crédito fiscal para I+D de la era Reagan para la construcción multimillonaria de centros de datos de IA
Meta Platforms está utilizando una disposición fiscal de la era Reagan para clasificar enormes centros de datos de IA como modelos piloto experimentales, protegiendo miles de millones de dólares de la responsabilidad fiscal corporativa.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Meta aprovecha un crédito fiscal para I+D de la era Reagan para la construcción multimillonaria de centros de datos de IA
Meta Platforms está utilizando una disposición fiscal de la era Reagan para clasificar enormes centros de datos de IA como modelos piloto experimentales, protegiendo miles de millones de dólares de la responsabilidad fiscal corporativa.
Este artículo fue traducido automáticamente por la IA de nuestra redacción desde el original en inglés. Leer en inglés
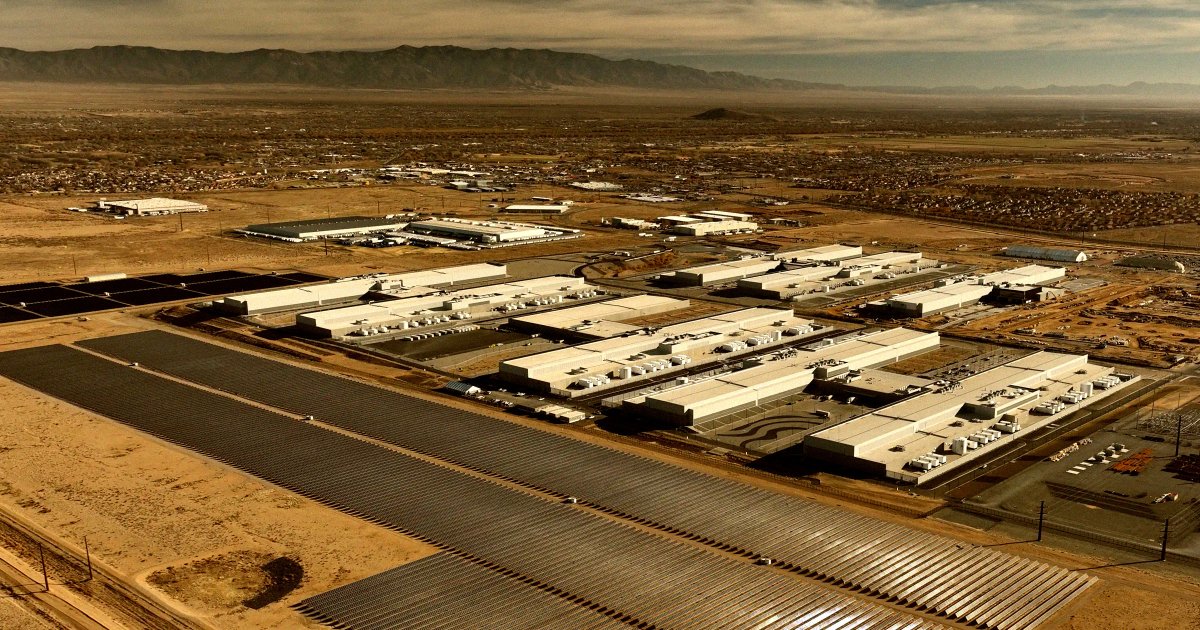
Meta Platforms está utilizando una estrategia de clasificación fiscal originada en la era Reagan para proteger miles de millones de dólares de la responsabilidad fiscal federal mientras amplía su infraestructura de cálculo de inteligencia artificial. Según un informe de Victor Tangermann, el conglomerado tecnológico está deduciendo sus proyectos de construcción de centros de datos multimillonarios al categorizar las instalaciones como "modelos piloto" bajo las disposiciones del crédito fiscal federal para investigación y desarrollo. El mecanismo contable permite a la empresa tratar instalaciones físicas masivas —construidas para albergar miles de unidades de procesamiento gráfico avanzadas y alimentar complejos algoritmos de aprendizaje automático— como prototipos experimentales en lugar de activos de capital convencionales a largo plazo. Este enfoque se produce mientras Meta y su consejero delegado, Mark Zuckerberg, comprometen decenas de miles de millones de dólares a una agresiva expansión de la capacidad global de centros de datos, planteando dudas inmediatas sobre la política fiscal, el cumplimiento corporativo y los límites legales de los incentivos federales destinados a impulsar la innovación científica.
## Datos clave - Meta está clasificando centros de datos de inteligencia artificial multimillonarios como "modelos piloto" experimentales para reducir las responsabilidades fiscales corporativas federales. - El mecanismo fiscal tiene sus raíces en las estructuras de incentivos fiscales para la investigación introducidas durante la administración Reagan a través de la Economic Recovery Tax Act de 1981. - Al designar las instalaciones de datos como prototipos, Meta puede solicitar deducciones fiscales e incentivos inmediatos en lugar de depreciar los activos de construcción durante décadas. - La estrategia corporativa permite a Meta compensar potencialmente miles de millones de dólares en obligaciones fiscales derivadas de sus continuas ganancias de alto margen en publicidad digital. - La práctica pone de relieve el creciente escrutinio sobre cómo las principales empresas tecnológicas financian los costes de infraestructura sin precedentes del auge de la inteligencia artificial generativa.
## Qué sucedió La rápida expansión de la inteligencia artificial requiere una escala sin precedentes de potencia de cálculo física. Meta Platforms, la empresa matriz de Facebook, Instagram y WhatsApp, se ha embarcado en una de las mayores inversiones en infraestructura corporativa de la historia moderna, construyendo extensos campus de centros de datos diseñados para albergar cientos de miles de microprocesadores especializados. Sin embargo, la mecánica financiera detrás de esta expansión ha atraído un riguroso escrutinio tras las revelaciones publicadas por Victor Tangermann que detallan cómo Meta clasifica estos activos estructurales en sus balances.
En lugar de tratar los nuevos desarrollos de centros de datos como inversiones estándar en bienes inmuebles y equipos —que la contabilidad corporativa tradicional exige capitalizar y depreciar lentamente a lo largo de un período de 15 a 39 años—, según se informa, Meta está utilizando disposiciones del código fiscal federal que permiten deducciones fiscales inmediatas y créditos por investigación. Según la normativa del Internal Revenue Service relativa a los gastos de investigación y experimentación, las empresas pueden solicitar beneficios fiscales por "modelos piloto", definidos como modelos físicos o procesos construidos para probar conceptos tecnológicos o resolver incertidumbres técnicas.
Al designar instalaciones enteras de centros de datos —que cuestan miles de millones de dólares cada una— como modelos piloto experimentales, Meta puede deducir enormes gastos de construcción, ingeniería y equipamiento casi de inmediato frente a sus ingresos imponibles corporativos globales. Dado que Meta genera decenas de miles de millones de dólares en beneficios anuales procedentes principalmente de sus operaciones centrales de publicidad digital, estas masivas deducciones por investigación y desarrollo eliminan eficazmente partes sustanciales de su factura fiscal federal. La estrategia traslada la carga de la prueba a las autoridades fiscales para demostrar que una instalación de varios gigavatios repleta de bastidores de servidores comerciales no es un banco de pruebas experimental, sino un activo empresarial operativo.
## Por qué es importante Las implicaciones de la estrategia fiscal de Meta se extienden mucho más allá de los ajustes contables corporativos, impactando directamente en la recaudación de ingresos federales y las finanzas públicas. A medida que los modelos de inteligencia artificial generativa crecen exponencialmente, los gastos de capital necesarios para entrenarlos y ejecutarlos han alcanzado máximos históricos. Las empresas líderes del sector tecnológico —incluidas Meta, Microsoft, Alphabet y Amazon— gastan colectivamente más de 100 000 millones de dólares anuales en centros de datos y chips de cálculo especializados. Si los gigantes tecnológicos logran establecer que instalaciones enteras de servidores pueden categorizarse como prototipos de investigación deducibles de impuestos, el U.S. Treasury podría perder decenas de miles de millones de dólares en ingresos fiscales corporativos previstos durante la próxima década.
Además, la estrategia acentúa una asimetría económica entre los monopolios de tecnología digital y los sectores industriales físicos. Las empresas convencionales de fabricación, energía y logística deben construir fábricas, plantas de energía y centros de distribución bajo esquemas estándar de depreciación fiscal, pagando impuestos corporativos sobre sus ingresos netos mientras amortizan los activos de capital a lo largo de décadas. Al reinterpretar las instalaciones computacionales a escala industrial como modelos piloto experimentales, Meta obtiene una ventaja financiera significativa, utilizando eficazmente el ahorro fiscal subsidiado por los contribuyentes para financiar su foso competitivo en inteligencia artificial.
El mecanismo también vuelve a poner de relieve la presión ambiental y de infraestructura creada por los masivos complejos de centros de datos. Los centros de datos consumen inmensos volúmenes de electricidad y agua municipal para alimentar y refrigerar densos grupos de microprocesadores de alto rendimiento. Los críticos señalan que mientras las comunidades locales absorben la huella ecológica y las tensiones en la red eléctrica asociadas con estas instalaciones, los propietarios corporativos que aprovechan las clasificaciones fiscales de modelos piloto pueden minimizar simultáneamente sus contribuciones fiscales a las arcas federales y municipales.
## Antecedentes La base legal para la posición fiscal de Meta se apoya en una política federal promulgada hace más de cuatro décadas. En 1981, el presidente de EE. UU. Ronald Reagan firmó la Economic Recovery Tax Act, que introdujo el Crédito Fiscal por Investigación y Desarrollo bajo la Sección 41 del Internal Revenue Code. Diseñado durante una era de alta inflación y declive industrial, el crédito fiscal tenía como objetivo incentivizar a las corporaciones estadounidenses a invertir agresivamente en investigación científica nacional, innovación tecnológica y prototipos de fabricación para competir contra crecientes rivales industriales extranjeros.
Bajo la Treasury Regulation Section 1.174-2, el Internal Revenue Service definió los costes permitidos de investigación y experimentación, reconociendo específicamente los gastos asociados a la construcción de "modelos piloto". Un modelo piloto se define históricamente como cualquier representación, modelo o proceso producido para evaluar capacidades tecnológicas o eliminar la incertidumbre técnica con respecto a un producto o diseño. Históricamente, esta disposición fiscal fue utilizada por empresas aeroespaciales que probaban aviones prototipo, fabricantes de automóviles que diseñaban motores experimentales o empresas farmacéuticas que construían líneas piloto de producción química a pequeña escala.
Sin embargo, la evolución del desarrollo de software y la infraestructura informática ha puesto a prueba repetidamente los límites del código fiscal federal para la investigación. En 2015, el Internal Revenue Service emitió normas definitivas que aclaraban la aplicación de los créditos de investigación al software de uso interno y a los sistemas tecnológicos. Si bien esas normas tenían como objetivo proporcionar directrices claras para el desarrollo de software, la llegada de los centros de datos de inteligencia artificial a hiperescala ha introducido una dinámica estructural mucho más compleja. Las instalaciones modernas de inteligencia artificial requieren sistemas de distribución de energía personalizados, una arquitectura de refrigeración líquida novedosa e interconexiones de microchips a medida para gestionar cargas térmicas y computacionales sin precedentes. El argumento legal de Meta se basa en afirmar que estos novedosos desafíos de ingeniería convierten a toda la instalación de datos en un prototipo experimental sujeto a la exención fiscal total por investigación y desarrollo.
## Reacciones Se espera que la revelación de las deducciones fiscales por modelos piloto de Meta desencadene un rápido rechazo por parte de los legisladores fiscales del Congreso, las organizaciones de defensa de políticas y los expertos en cumplimiento fiscal. Históricamente, los legisladores de ambos partidos en el U.S. Senate Finance Committee y el House Ways and Means Committee han mostrado escepticismo hacia las amplias maniobras de elusión fiscal corporativa, especialmente cuando son aprovechadas por monopolios tecnológicos altamente rentables. Es probable que los defensores de las reformas insten al Department of the Treasury y al Internal Revenue Service a emitir resoluciones de ingresos formales o memorandos de asesoramiento técnico que restrinjan la definición de modelos piloto para evitar que los centros de datos comerciales califiquen.
Dentro de los sectores de asesoramiento legal y financiero, los abogados de impuestos corporativos están evaluando de cerca si la posición de Meta resistirá el escrutinio de una auditoría. Aunque los profesionales de la fiscalidad reconocen que los novedosos diseños de refrigeración de los centros de datos contienen elementos de incertidumbre técnica, la doctrina fiscal estándar requiere típicamente que, una vez que una instalación pasa a ser comercialmente operativa, los gastos de capital deben separarse de los gastos de investigación. Meta no ha admitido públicamente que sus posiciones fiscales infrinjan los límites legales, sosteniendo que sus inversiones en arquitectura informática de vanguardia representan una investigación tecnológica pionera legítima.
## Lo que aún no se sabe Los detalles significativos sobre las declaraciones de impuestos específicas de Meta y el impacto financiero total siguen sin revelarse. La información pública de Victor Tangermann no detalla la cantidad exacta en dólares que Meta ha deducido bajo la designación de modelo piloto, ni identifica qué sitios de construcción de centros de datos geográficos específicos —como los extensos complejos de Meta en Iowa, Oregón, Texas o en el extranjero— fueron reclamados bajo esta disposición.
Tampoco se sabe actualmente si el Internal Revenue Service ha iniciado formalmente una auditoría o ha emitido una notificación de liquidación provisional impugnando las deducciones fiscales de Meta por modelos piloto. Las auditorías fiscales de las corporaciones multinacionales suelen mantenerse en confidencialidad durante años hasta que se resuelven en procedimientos administrativos federales o en el U.S. Tax Court. Además, no está claro si los operadores competidores a hiperescala, como Microsoft, Alphabet o Amazon Web Services, están utilizando estructuras contables idénticas para deducir sus propias inversiones multimillonarias en infraestructura de inteligencia artificial.
## Qué observar Los indicadores clave durante los próximos trimestres fiscales señalarán cómo se desenvuelve esta controversia fiscal. En primer lugar, los analistas e inversores supervisarán los próximos informes financieros trimestrales y anuales Form 10-Q y 10-K de Meta ante la Securities and Exchange Commission para conocer los datos sobre beneficios fiscales no reconocidos, reservas para auditorías fiscales o disputas en curso con las autoridades fiscales federales. Cualquier aumento brusco en las reservas para contingencias fiscales de Meta indicaría un mayor escrutinio de sus reclamaciones de créditos por investigación por parte de los auditores federales.
En segundo lugar, los observadores de la política fiscal estarán atentos al Internal Revenue Service y al U.S. Department of the Treasury ante posibles actualizaciones de orientación o resoluciones públicas de ingresos sobre las aplicaciones del Internal Revenue Code a la infraestructura computacional. En tercer lugar, podrían surgir en el Congreso propuestas legislativas federales sobre la reforma del impuesto de sociedades o las normas de amortización de investigación y desarrollo, especialmente a medida que los legisladores buscan compensaciones de ingresos para las próximas negociaciones sobre política fiscal. Finalmente, posibles demandas judiciales en el U.S. Tax Court podrían sentar precedentes judiciales vinculantes sobre si un centro de servidores de inteligencia artificial de varios gigavatios puede calificar legalmente como prototipo experimental.
Este informe se basa en la cobertura original publicada por Victor Tangermann.
Fuente: Victor Tangermann