ميتا تستغل إعفاءً ضريبياً للبحث والتطوير من عهد ريغان لتوسيع مراكز بيانات الذكاء الاصطناعي بمليارات الدولارات
تستخدم شركة ميتا بلاتفورمز نصاً ضريبياً يعود إلى عهد ريغان لتصنيف مراكز بيانات الذكاء الاصطناعي الضخمة كنماذج تجريبية أوليّة، مما يحمي مليارات الدولارات من الالتزامات الضريبية للشركات.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
ميتا تستغل إعفاءً ضريبياً للبحث والتطوير من عهد ريغان لتوسيع مراكز بيانات الذكاء الاصطناعي بمليارات الدولارات
تستخدم شركة ميتا بلاتفورمز نصاً ضريبياً يعود إلى عهد ريغان لتصنيف مراكز بيانات الذكاء الاصطناعي الضخمة كنماذج تجريبية أوليّة، مما يحمي مليارات الدولارات من الالتزامات الضريبية للشركات.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
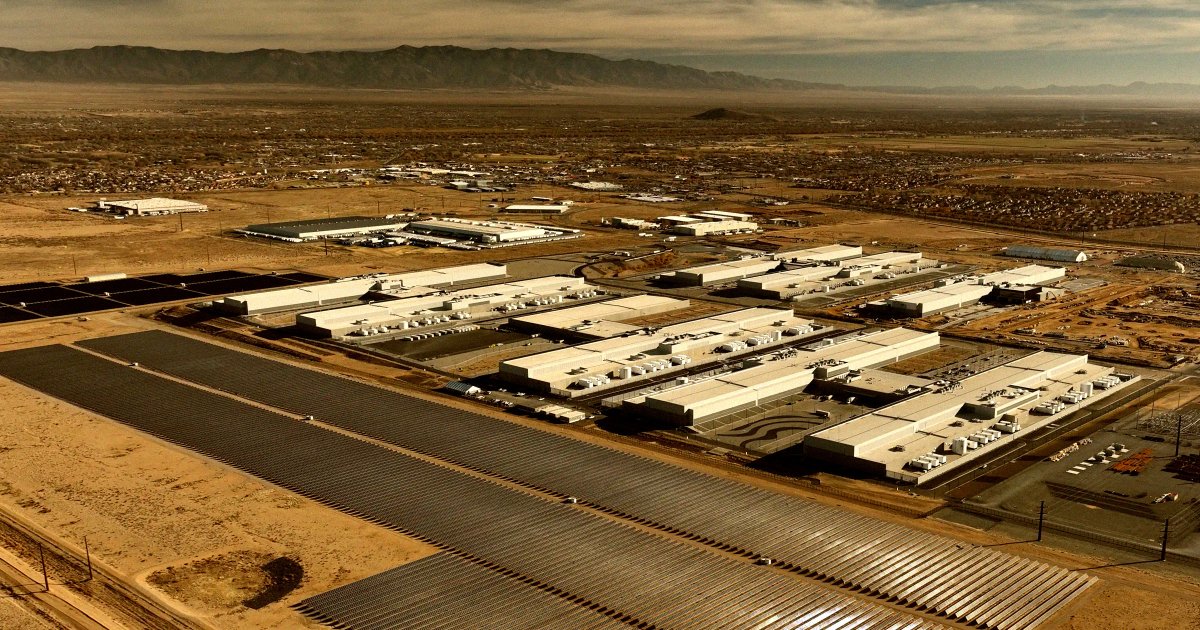
تستغل شركة "ميتا بلاتفورمز" استراتيجية تصنيف ضريبي تعود جذورها إلى عهد ريغان لحماية مليارات الدولارات من الالتزامات الضريبية الفيدرالية في أثناء توسيع بنيتها التحتية لتقنيات الحوسبة الخاصة بالذكاء الاصطناعي. ووفقاً لتقرير أعده فيكتور تانغرمان، تقوم مجموعة التكنولوجيا بشطب مشاريع بناء مراكز البيانات البالغة قيمتها مليارات الدولارات من خلال تصنيف هذه المنشآت على أنها "نماذج تجريبية أوليّة" بموجب أحكام الإعفاء الضريبي الفيدرالي للبحث والتطوير. وتتيح هذه الآلية المحاسبية للشركة التعامل مع المنشآت المادية الضخمة — المبنية لاستضافة الآلاف من وحدات معالجة الرسومات المتقدمة وتشغيل خوارزميات التعلم الآلي المعقدة — على أنها نماذج أوليّة تجريبية بدلاً من أصول رأسمالية تقليدية طويلة الأجل. ويأتي هذا النهج في وقت تلتزم فيه ميتا ورئيسها التنفيذي، مارك زوكربرغ، بإنفاق عشرات مليارات الدولارات لتوسيع قدرات مراكز البيانات العالمية بشكل مكثف، مما يثير أسئلة فورية بشأن السياسة الضريبية، والامتثال المؤسسي، والحدود القانونية للحوافز الفيدرالية المخصصة لتحفيز الابتكار العلمي.
## Key facts - تصنف ميتا مراكز بيانات الذكاء الاصطناعي بمليارات الدولارات على أنها "نماذج تجريبية أوليّة" لخفض الالتزامات الضريبية الفيدرالية على الشركات. - تعود جذور هذه الآلية الضريبية إلى هياكل الحوافز الضريبية للبحوث التي فُرضت خلال إدارة ريغان بموجب قانون ضريبة التعافي الاقتصادي لعام 1981. - من خلال تصنيف منشآت البيانات كذات طبيعة أوليّة تجريبية، يمكن لميتا المطالبة بشطب ضريبي واعتمادات فورية بدلاً من إهلاك أصول البناء على مدى عقود. - تتيح هذه الاستراتيجية لميتا إمكانية تعويض مليارات الدولارات من الالتزامات الضريبية الناشئة عن أرباح إعلاناتها الرقمية المستمرة ذات الهوامش العالية. - تسلط هذه الممارسة الضوء على التدقيق المتزايد حول كيفية تمويل شركات التكنولوجيا الكبرى لتكاليف البنية التحتية غير السابقة لطفرة الذكاء الاصطناعي التوليدي.
## What happened يتطلب التوسع السريع في الذكاء الاصطناعي حجماً غير مسبوق من قدرة الحوسبة المادية. وقد شرعت شركة ميتا بلاتفورمز، الشركة الأم لفيسبوك وإنستغرام وواتساب، في واحدة من أكبر الاستثمارات في البنية التحتية للشركات في التاريخ الحديث، حيث تبني مجمعات مراكز بيانات ممتدة مصممة لاستضافة مئات الآلاف من المعالجات الدقيقة المتخصصة. ومع ذلك، أثارت الآليات المالية وراء هذا التوسع تدقيقاً حاداً عقب كشوفات أوردها فيكتور تانغرمان تفصل كيف تصنف ميتا هذه الأصول الهيكلية في ميزانياتها العمومية.
وبدلاً من التعامل مع تطوير مراكز البيانات الجديدة كاستثمارات عقارية ومعدات قياسية — والتي تفرض المحاسبة المؤسسية التقليدية رأسمالتها وإهلاكها ببطء على مدى فترة تتراوح بين 15 و39 عاماً — أفادت التقارير بأن ميتا تستخدم أحكام قانون الضرائب الفيدرالي التي تسمح باقتطاعات ضريبية فورية واعتمادات بحثية. وبموجب لوائح مصلحة الضرائب الداخلية (IRS) التي تحكم نفقات البحوث والتجارب، يمكن للشركات المطالبة بامتيازات ضريبية لـ "النماذج التجريبية الأوليّة"، المحددة بأنها نماذج مادية أو عمليات أنشئت لاختبار المفاهيم التكنولوجية أو حل الشكوك الفنية.
ومن خلال تصنيف منشآت مراكز البيانات بأكملها — التي تكلف كل منها مليارات الدولارات — كـ نماذج تجريبية أوليّة، يمكن لميتا شطب نفقات البناء والهندسة والمعدات الهائلة فوراً تقريباً مقابل إجمالي دخلها المؤسسي الخاضع للضريبة. ولأن ميتا تحقق عشرات المليارات من الدولارات كأرباح سنوية بشكل أساسي من عمليات الإعلانات الرقمية الرئيسية، فإن هذه الشطوبات الضخمة للبحث والتطوير تمحو فعلياً أجزاءً كبيرة من فاتورتها الضريبية الفيدرالية. وتنقل هذه الاستراتيجية عبء الإثبات إلى السلطات الضريبية لتثبت أن منشأة متعددة الجيجاوات مليئة بخوادم تجارية ليست حقل تجارب، بل أصل تجاري تشغيلي.
## Why it matters تتجاوز تداعيات الاستراتيجية الضريبية لميتا حدود التعديلات المحاسبية للشركات لتؤثر مباشرة على تحصيل الإيرادات الفيدرالية والمالية العامة. ومع تزايد حجم نماذج الذكاء الاصطناعي التوليدي بشكل أسي، وصلت النفقات الرأسمالية المطلوبة لتدريبها وتشغيلها إلى مستويات قياسية. وتنفق الشركات الرائدة في قطاع التكنولوجيا — بما في ذلك ميتا وميكروسوفت وألفابت وأمازون — إجمالاً أكثر من 100 مليار دولار سنوياً على مراكز البيانات وشريحة الحوسبة المتخصصة. وإذا نجحت شركات التكنولوجيا العملاقة في إثبات إمكانية تصنيف منشآت الخوادم بأكملها كـ نماذج أوليّة بحثية معفاة من الضرائب، فقد تخسر الخزانة الأمريكية عشرات المليارات من الدولارات من المقبوضات الضريبية المتوقعة للشركات خلال العقد المقبل.
علاوة على ذلك، تبرز هذه الاستراتيجية تفاوتاً اقتصادياً بين احتكارات التكنولوجيا الرقمية والقطاعات الصناعية المادية. إذ يجب على مؤسسات التصنيع والطاقة والخدمات اللوجستية التقليدية بناء المصانع ومحطات الطاقة ومراكز التوزيع بموجب جداول إهلاك ضريبي قياسية، وتأدية الضرائب على أرباحها الصافية مع شطب الأصول الرأسمالية على مدى عقود. ومن خلال إعادة تفسير المنشآت الحسابية ذات النطاق الصناعي كنماذج تجريبية أوليّة، تكتسب ميتا ميزة مالية كبيرة، مستغلة فعلياً المدخرات الضريبية المدعومة من المكلفين بالضرائب لتمويل خندقها التنافسي في الذكاء الاصطناعي.
تضع هذه الآلية تسليط ضوء جديداً على الضغط البيئي وفي البنية التحتية الناجم عن مجمعات مراكز البيانات الضخمة. إذ تستهلك مراكز البيانات كميات هائلة من الكهرباء والمياه البلدية لتشغيل وتبريد مجموعات كثيفة من المعالجات الدقيقة عالية الأداء. ويشير الناقدون إلى أنه في حين تتحمل المجتمعات المحلية الأثر البيئي وضغوط شبكة الطاقة المرتبطة بهذه المنشآت، قد يقوم مالكو الشركات الذين يستغلون تصنيفات النماذج التجريبية بتقديم أدنى مساهمات ضريبية للخزائن الفيدرالية والبلدية في الوقت نفسه.
## The background يستند الأساس القانوني لموقف ميتا الضريبي إلى سياسة فيدرالية أُقرت قبل أكثر من أربعة عقود. ففي عام 1981، وقع الرئيس الأمريكي رونالد ريغان قانون ضريبة التعافي الاقتصادي، الذي قدم الإعفاء الضريبي للبحث والتطوير بموجب المادة 41 من قانون الضرائب الداخلية. وتهدف هذه الاعتمادات الضريبية، التي صُممت في حقبة اتسمت بالتضخم المرتفع وتراجع الصناعة، إلى تحفيز الشركات الأمريكية على الاستثمار بقوة في البحوث العلمية المحلية، والابتكار التكنولوجي، والنماذج الصناعية الأوليّة للمنافسة ضد المنافسين الصناعيين الأجانب المتنامين.
بموجب المادة 1.174-2 من لوائح الخزانة، حددت مصلحة الضرائب الداخلية تكاليف البحوث والتجارب المسموح بها، معترفة على وجه التحديد بالمصروفات المرتبطة ببناء "النماذج التجريبية الأوليّة". وعُرّف النموذج التجريبي تاريخياً بأنه أي تمثيل أو نموذج أو عملية تُنتَج لتقييم القدرات التكنولوجية أو القضاء على عدم اليقين الفني بشأن منتج أو تصميم. وتاريخياً، استُخدم هذا النص الضريبي من قبل شركات الطيران التي تختبر طائرات أوليّة، أو مصنعي السيارات الذين يطورون محركات تجريبية، أو شركات الأدوية التي تبني خطوط إنتاج كيميائية أوليّة صغيرة الحجم.
ومع ذلك، فإن تطور تطوير البرمجيات والبنية التحتية للحوسبة اختبر مكرراً حدود قانون ضريبة البحوث الفيدرالي. ففي عام 2015، أصدرت مصلحة الضرائب الداخلية لوائح نهائية توضح تطبيق الاعتمادات الضريبية للبحوث على البرمجيات والأنظمة التكنولوجية للاستخدام الداخلي. ورغم أن تلك القواعد كانت تهدف إلى تقديم إرشادات واضحة لتطوير البرمجيات، إلا أن ظهور مراكز بيانات الذكاء الاصطناعي فائقة النطاق قدم ديناميكية هيكلية أكثر تعقيداً بكثير. إذ تتطلب منشآت الذكاء الاصطناعي الحديثة أنظمة توزيع طاقة مخصصة، وبنية هندسية جديدة للتبريد السائل، وتوصيلات دقيقة مخصصة للشرائح لإدارة أحمال حرارية وحاسوبية غير سابقة. وتستند حجة ميتا القانونية إلى الادعاء بأن هذه التحديات الهندسيّة الجديدة تجعل منشأة البيانات بأكملها نموذجاً أوليّاً تجريبياً يخضع لإعفاء ضريبي كامل للبحث والتطوير.
## Reaction من المتوقع أن تؤدي كشوفات شطوبات ميتا الضريبية القائمة على النماذج التجريبية إلى ردود فعل رافضة وسريعة من المشرعين الضريبيين في الكونغرس، ومنظمات الدفاع عن السياسات، وخبراء الامتثال الضريبي. فقد أعرب المشرعون من كلا الحزبين في لجنة المالية بمجلس الشيوخ ولجنة الطرق والملاحة بمجلس النواب تاريخياً عن شكوكهم تجاه الملاذات الضريبية الواسعة للشركات، خاصة عندما تستغلها احتكارات تكنولوجية شديدة الربحية. ومن المرجح أن يحث دعاة الإصلاح وزارة الخزانة ومصلحة الضرائب الداخلية على إصدار قرارات إيرادات رسمية أو مذكرات مشورة فنية تقيد تعريف النماذج التجريبية لمنع مراكز البيانات التجارية من التأهل.
وفي قطاعي الاستشارات القانونية والمالية، يقوم محامو الضرائب للشركات بتقييم ما إذا كان موقف ميتا سيصمد أمام التدقيق المحاسبي. وفي حين يقر ممارسو الضرائب بأن تصاميم تبريد مراكز البيانات الجديدة تحتوي على عناصر من عدم اليقين الفني، فإن العقيدة الضريبية القياسية تتطلب عادةً أنه بمجرد أن تصبح المنشأة تشغيلية تجارياً، يجب فصل النفقات الرأسمالية عن مصاريف البحوث. ولم تعترف ميتا علناً بأن مواقفها الضريبية تنتهك الحدود القانونية، متمسكة بأن استثماراتها في البنية التحتية الحوسبية المتقدمة تمثل بحوثاً تكنولوجية رائدة مشروعة.
## What we don't know yet لا تزال التفاصيل الهامة المتعلقة بالإقرارات الضريبية المحددة لميتا والأثر المالي الإجمالي غير معلنة. فالتقرير العلني الصادر عن فيكتور تانغرمان لا يفصل المبلغ المالي الدقيق الذي شطبته ميتا بموجب تصنيف النموذج التجريبي، كما لا يحدد مواقع بناء مراكز بيانات جغرافية معينة — مثل مجمعات ميتا الممتدة في آيوا أو أوريغون أو تكساس أو خارج البلاد — التي طُولب بها بموجب هذا النص.
كما أنه من غير المعروف حالياً ما إذا كانت مصلحة الضرائب الداخلية قد بدأت رسمياً تدقيقاً أو أصدرت إشعاراً بنقص مدفوعات يعارض الاقتطاعات الضريبية لميتا القائمة على النماذج التجريبية. وتظل عمليات التدقيق الضريبي للشركات متعددة الجنسيات سرية لسنوات عادةً حتى تُحسم في الإجراءات الإدارية الفيدرالية أو محكمة الضرائب الأمريكية. بالإضافة إلى ذلك، يظل من غير الواضح ما إذا كان المشغلون المنافسون على نطاق واسع، مثل ميكروسوفت أو ألفابت أو خدمات أمازون ويب، يستغلون هياكل محاسبية مماثلة لاقتطاع استثماراتهم الخاصة بمليارات الدولارات في البنية التحتية للذكاء الاصطناعي.
## What to watch ستشير المؤشرات الرئيسية خلال الأرباع المالية القادمة إلى كيفية تطور الخلاف الضريبي. أولاً، سيراقب المحللون والمستثمرون الإفصاحات المطبوعة القادمة لميتا لدى هيئة الأوراق المالية والبورصات (نموذج 10-Q و 10-K الفصلي والسنوي) لمعرفة الإفصاحات المتعلقة بالامتيازات الضريبية غير المعترف بها، أو احتياطيات تدقيق الضرائب، أو النزاعات المستمرة مع السلطات الضريبية الفيدرالية. إن أي زيادة حادة في احتياطيات طوارئ الضرائب لميتا ستشير إلى زيادة تدقيق المدققين الفيدراليين في مطالبات الاعتماد البحثي للشركة.
ثانياً، سينظر مراقبو السياسة الضريبية إلى مصلحة الضرائب الداخلية ووزارة الخزانة الأمريكية لمعرفة التحديثات الإرشادية المحتملة أو القرارات الإيرادية العامة بشأن تطبيقات قانون الضرائب الداخلية على البنية التحتية الحوسبية. ثالثاً، قد تظهر مقترحات تشريعية فيدرالية تتناول إصلاح ضريبة الشركات أو قواعد إطفاء البحوث والتطوير في الكونغرس، خاصة مع سعي المشرعين إلى إيجاد تعويضات للإيرادات للمفاوضات القادمة بشأن السياسة الضريبية. وأخيراً، قد تصدر لوائح قانونية محتملة في محكمة الضرائب الأمريكية سوابق قضائية ملزمة قانوناً بشأن ما إذا كان مركز خوادم الذكاء الاصطناعي متعدد الجيجاوات يمكن أن يتأهل قانوناً كنموذج تجريبي أولي.
يستند هذا التقرير إلى تغطية صحفية أصلية نشرها فيكتور تانغرمان.
المصدر: Victor Tangermann