El Grattan Institute insta a una reforma del GST al 15 % para frenar la crisis de deuda de los estados de Australia
Una propuesta del centro de estudios de políticas públicas recomienda elevar el tipo del impuesto al consumo al 15 por ciento, en un momento en que el desgaste de las bases de recaudación colisiona con la creciente deuda de los gobiernos estatales.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
El Grattan Institute insta a una reforma del GST al 15 % para frenar la crisis de deuda de los estados de Australia
Una propuesta del centro de estudios de políticas públicas recomienda elevar el tipo del impuesto al consumo al 15 por ciento, en un momento en que el desgaste de las bases de recaudación colisiona con la creciente deuda de los gobiernos estatales.
Este artículo fue traducido automáticamente por la IA de nuestra redacción desde el original en inglés. Leer en inglés
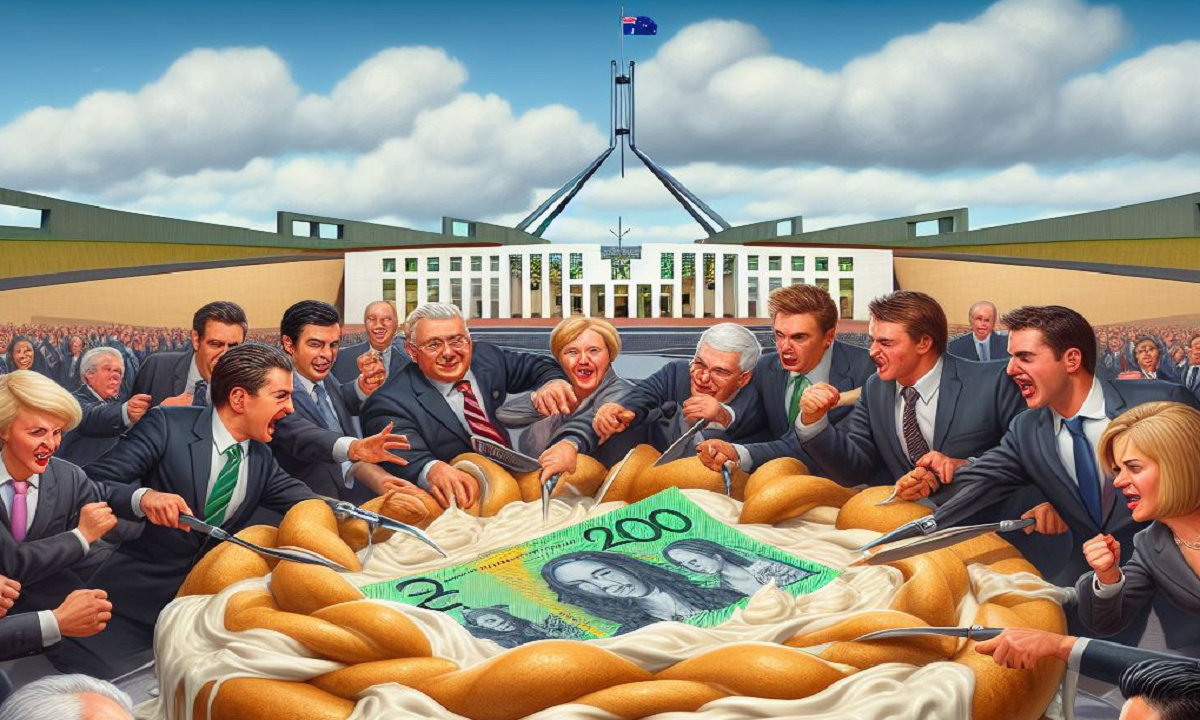
CANBERRA — El principal centro de estudios de políticas públicas de Australia ha propuesto una reestructuración integral del impuesto nacional al consumo, recomendando un aumento de la tasa del Goods and Services Tax (GST) del 10 por ciento al 15 por ciento para hacer frente al deterioro de los balances estatales y a los déficits estructurales de ingresos. Según informaciones del medio de análisis financiero Unconventional Economist, el Grattan Institute, con sede en Melbourne, advirtió de que este mecanismo fiscal emblemático, introducido hace más de dos décadas para financiar los servicios públicos estatales, está perdiendo peso de manera constante en relación con la economía general, lo que deja a los gobiernos subnacionales cada vez peor equipados para atender cargas de deuda históricas.
## Key facts
- El Grattan Institute ha pedido un aumento del tipo del Goods and Services Tax de Australia desde su nivel legal del 10 por ciento hasta el 15 por ciento, como parte de un programa más amplio de reforma fiscal. - El centro de estudios concluyó que el GST ya no proporciona la base de ingresos duradera y en expansión prometida originalmente a los estados y territorios australianos cuando se implantó en el año 2000. - En las ocho jurisdicciones estatales y territoriales de Australia, la deuda del sector público ha aumentado significativamente tras el intenso gasto de capital de la era pandémica y el incremento de los costes de financiación. - La recaudación procedente del impuesto al consumo ha caído progresivamente como proporción del producto interior bruto australiano a lo largo de las últimas décadas, debido al desplazamiento del gasto de los consumidores hacia categorías exentas. - Según las convenciones intergubernamentales establecidas, modificar el tipo o la base del GST requiere el consenso político de la Commonwealth y de todas las administraciones estatales y territoriales participantes.
## What happened
En una detallada evaluación de la arquitectura fiscal entre la federación y los estados de Australia, el Grattan Institute concluyó que los fallos estructurales del marco tributario están poniendo en peligro la solvencia y la prestación de servicios públicos por parte de las administraciones estatales. Las informaciones de Unconventional Economist detallan cómo el centro de estudios planteó una reforma centrada en elevar el tipo general del GST al 15 por ciento, aproximando este gravamen a los estándares observados en otras economías desarrolladas.
El núcleo de la crítica del centro de estudios radica en la divergencia entre las obligaciones de gasto estatal y las fuentes autónomas de ingresos de los estados. Aunque los gobiernos estatales asumen la responsabilidad operativa directa de sectores de costes elevados y alta inflación —principalmente hospitales públicos, educación primaria y secundaria, servicios policiales y redes de carreteras y ferrocarriles regionales—, sus instrumentos fiscales independientes siguen siendo limitados, circunscribiéndose en gran medida a impuestos sobre nóminas, actos jurídicos documentados sobre transmisiones patrimoniales, impuestos sobre bienes inmuebles y tasas de matriculación de vehículos a motor.
El GST fue concebido expresamente para resolver este desequilibrio fiscal vertical. No obstante, el Grattan Institute constató que la aportación relativa del impuesto se ha debilitado progresivamente. Debido a que las pautas de consumo de los hogares han girado hacia sectores exentos, tales como la sanidad, la educación y las suscripciones digitales internacionales, la recaudación impositiva ha menguado en relación con la actividad económica nacional total. Junto con unos gastos por intereses sensiblemente mayores sobre la deuda acumulada a lo largo de sucesivos planes de inversión de capital, las tesorerías estatales afrontan déficits estructurales que las fuentes de ingresos estatales existentes no pueden enjugar sin distorsionar el crecimiento económico.
## Why it matters
Un reajuste del tipo del GST representaría el cambio más trascendental en la política macroeconómica australiana desde la implantación del impuesto hace un cuarto de siglo. Para los consumidores de a pie, situar el tipo del 10 por ciento al 15 por ciento ejercería una presión alcista inmediata sobre los precios minoristas de millones de bienes y servicios comerciales, incidiendo de lleno sobre presupuestos domésticos que ya han tenido que capear unas condiciones de vida con costes elevados y una política monetaria restrictiva.
Dado que los impuestos sobre el valor añadido y al consumo absorben una proporción mayor de los ingresos disponibles de las rentas bajas y medias que de los hogares de mayores recursos, cualquier incremento no compensado del GST resulta intrínsecamente regresivo. De aplicarse, dicha medida exigiría un ambicioso paquete multimillonario de compensaciones selectivas en el impuesto sobre la renta, ajustes de indexación de pensiones y mayores prestaciones sociales para impedir que los hogares de menores ingresos caigan en una mayor pobreza.
Desde una perspectiva macroeconómica, no obstante, los economistas fiscales suelen considerar que los impuestos sobre el consumo son notablemente menos perjudiciales para la productividad y la inversión que el impuesto de sociedades o los impuestos progresivos sobre la renta de las personas físicas. El presupuesto federal de Australia sigue dependiendo en gran medida de los ingresos por el impuesto sobre la renta individual, una vulnerabilidad agravada por la progresividad en frío que desincentiva la participación en el mercado laboral. Un mayor rendimiento del GST, canalizado de manera adecuada, permitiría a los gobiernos estatales suprimir paulatinamente impuestos sobre transacciones muy volátiles y perjudiciales desde el punto de vista económico, en especial el impuesto de transmisiones inmobiliarias, que desincentiva la movilidad residencial y limita la oferta nacional de vivienda. Asimismo, un fondo mayor del GST otorgaría a las tesorerías estatales el margen fiscal necesario para sostener sistemas hospitalarios sometidos a la presión del envejecimiento demográfico sin tener que solicitar continuamente rescates discrecionales de emergencia a la Commonwealth.
## The background
El Goods and Services Tax de Australia entró en vigor el 1 de julio de 2000 bajo el gobierno de coalición del primer ministro John Howard, instituido mediante la A New Tax System (Goods and Services Tax) Act 1999. El tributo sustituyó a un complejo e ineficiente sistema de impuestos sobre ventas al por mayor y abolió una serie de gravámenes estatales menores, introduciendo un cargo uniforme del 10 por ciento sobre la mayor parte de los bienes, servicios y otros artículos consumidos.
Para conseguir la aprobación de la ley en el Senado de Australia, el gobierno de Howard alcanzó un acuerdo con los Australian Democrats que introdujo notables exenciones en la base tributaria. En particular, los alimentos frescos básicos, los suministros médicos, los servicios hospitalarios, la escolarización, las matrículas universitarias, el cuidado infantil y el suministro de agua quedaron excluidos del gravamen. En el año 2000, estas categorías exentas representaban una proporción asumible del consumo de los hogares. No obstante, a lo largo de las dos décadas y media posteriores, el gasto en sanidad, servicios especializados y educación creció a un ritmo muy superior al de las compras discrecionales de bienes minoristas gravados. Como consecuencia inevitable, los ingresos por GST descendieron de cerca del 3,8 por ciento del producto interior bruto a mediados de los años 2000 a alrededor del 3,2 por ciento en ejercicios recientes.
La estructura administrativa del GST está regulada por el Intergovernmental Agreement on Federal Financial Relations. Conforme a este régimen, la Australian Taxation Office recauda los ingresos en nombre de los estados, y la totalidad de los ingresos netos se transfiere a los estados y territorios. El reparto se efectúa aplicando principios de nivelación fiscal horizontal supervisados por la Commonwealth Grants Commission, organismo independiente encargado de velar por que cada administración cuente con la capacidad financiera necesaria para ofrecer servicios públicos con un nivel equiparable.
En 2018, el gobierno federal reformó esta fórmula de reparto fijando por ley un umbral mínimo para garantizar que ningún estado perciba menos de 70 centavos —posteriormente elevado a 75 centavos— por cada dólar de GST generado dentro de su territorio, complementado mediante pagos federales transitorios conocidos como la garantía "no-worse-off". A medida que estos mecanismos de garantía se aproximan a sus plazos legales de vencimiento, los presupuestos autonómicos afrontan pronunciadas caídas de ingresos, en particular en estados densamente poblados como Victoria y New South Wales, donde la deuda acumulada para infraestructuras ha escalado a cotas históricas.
En el ámbito internacional, el tipo del 10 por ciento australiano se sitúa muy por debajo del de las economías homólogas. La media entre los miembros de la Organisation for Economic Co-operation and Development (OECD) se ubica en torno al 19 por ciento. Socios regionales como New Zealand aplican un GST general del 15 por ciento prácticamente sin exenciones, mientras que el United Kingdom y gran parte de la European Union gravan el consumo con tipos estándar sobre el valor añadido del 20 por ciento o más.
## Reaction
Las iniciativas destinadas a incrementar el GST suelen toparse con una firme resistencia en todo el arco político de Australia, y la hoja de ruta del Grattan Institute se adentra en un terreno sumamente delicado. Si bien todavía no se han hecho públicos pronunciamientos ministeriales formales sobre el documento del centro de estudios, las trabas políticas a las que se enfrenta una reforma del GST están profundamente arraigadas a nivel estructural.
Los gobiernos federales de las dos principales fuerzas políticas han considerado tradicionalmente las modificaciones del GST como un serio peligro electoral. El Australian Labor Party federal mantiene desde hace años una postura contraria a elevar el tipo del GST o a ensanchar su base gravable a bienes de primera necesidad, argumentando el impacto desproporcionado que tendría sobre las rentas más bajas. La Coalition, si bien históricamente más favorable a debatir sobre la fiscalidad del consumo, tampoco ha respaldado subidas en el tipo general desde su paso a la oposición en 2022, aduciendo la gran sensibilidad de los electores frente al coste de la cesta de la compra.
En el plano estatal, la postura de los responsables de hacienda ha estado tradicionalmente dividida. Las tesorerías sometidas a una abultada deuda por infraestructuras y a déficits de explotación, como las de Victoria y New South Wales, han mostrado periódicamente disposición a abordar reformas tributarias amplias, siempre que vayan ligadas a la eliminación de otros tributos o respaldadas por garantías de compensación categóricas. En sentido contrario, los estados de menor tamaño y las regiones ricas en recursos naturales observan con recelo cualquier proceso que pudiera reabrir las enconadas disputas en torno al reparto de la caja común nacional.
Se prevé que las organizaciones no gubernamentales recurran a sus argumentos habituales. Las principales entidades de acción social, entre ellas el Australian Council of Social Service (ACOSS), rechazan por principio cualquier subida de los impuestos al consumo salvo que se establezcan por ley mecanismos de compensación blindados y plenamente indexados. Por su parte, los grupos de presión patronales, como el Business Council of Australia, han respaldado con anterioridad la ampliación de la base de los impuestos al consumo, siempre y cuando la mayor recaudación resultante se destine directamente a reducir los tipos marginales del impuesto sobre la renta de las personas físicas y de sociedades.
## What we don't know yet
En las síntesis disponibles de la propuesta del Grattan Institute no se han despejado aún elementos técnicos y estratégicos determinantes. En particular, la información no aclara si el centro de estudios plantea una simple subida del tipo del 10 al 15 por ciento manteniendo las exenciones actuales, o si aboga de forma simultánea por expandir la base imponible a capítulos hasta ahora protegidos como los alimentos básicos, la sanidad y la educación.
Tampoco se ha detallado el diseño exacto de los ajustes en la red de seguridad social que preconiza Grattan. La cuantía exacta de miles de millones de dólares que debería sustraerse de la recaudación bruta adicional para costear bajadas en el impuesto sobre la renta y alzas de pensiones sigue siendo una incógnita, lo que condicionará directamente el volumen neto de ingresos que finalmente llegará a las arcas estatales.
Por último, la hoja de ruta política para sacar adelante la propuesta no está definida. De acuerdo con las convenciones legislativas actuales, cualquier alteración del GST precisa del acuerdo unánime de los seis ejecutivos estatales, de los dos ministros principales de los territorios y de mayorías en la House of Representatives y en el Senate. Todavía no consta si el centro de estudios propone alguna fórmula para soslayar este bloqueo institucional o si confía en la convocatoria de una conferencia federal de consenso.
## What to watch
La viabilidad de la propuesta de Grattan dependerá en gran medida de las convocatorias oficiales del calendario ministerial entre la federación y los estados. El foro primordial para cualquier negociación fiscal estructural es el Council on Federal Financial Relations (CFFR), que reúne al Treasurer federal con todos sus homólogos estatales y territoriales. Cualquier indicio de que los mandatarios autonómicos estén abiertos a incorporar una reforma a largo plazo del GST a la agenda del CFFR representaría una inusual ruptura con la histórica prudencia política.
Las próximas revisiones presupuestarias en los ámbitos estatal y federal constituirán asimismo momentos clave de presión. Con las agencias de calificación crediticia monitorizando los balances autonómicos y el coste de servicio de la deuda vinculada a infraestructuras en continua escalada, las tesorerías estatales afrontarán mayores urgencias para hallar vías de financiación alternativas al endeudamiento. Por añadidura, el vencimiento oficial a finales de 2026 de la garantía de financiación "no-worse-off" otorgada por la Commonwealth sobre los repartos del GST fija un plazo inaplazable, que forzará a Canberra y a los estados a entablar conversaciones capaces de detonar un debate de mayor calado en torno a la estructura impositiva de base del país.
Este artículo se basa en informaciones y análisis publicados originalmente por Unconventional Economist.
Fuente: Unconventional Economist