Se enfría la especulación con los MLCC de consumo en Shenzhen mientras la demanda de servidores de IA tensiona el suministro
Los distribuidores de electrónica en China señalan un menor acaparamiento de inventarios de MLCC para electrónica de consumo, aunque los componentes de gama alta necesarios para la infraestructura de centros de datos de IA siguen bajo una fuerte presión de suministro.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Se enfría la especulación con los MLCC de consumo en Shenzhen mientras la demanda de servidores de IA tensiona el suministro
Los distribuidores de electrónica en China señalan un menor acaparamiento de inventarios de MLCC para electrónica de consumo, aunque los componentes de gama alta necesarios para la infraestructura de centros de datos de IA siguen bajo una fuerte presión de suministro.
Este artículo fue traducido automáticamente por la IA de nuestra redacción desde el original en inglés. Leer en inglés
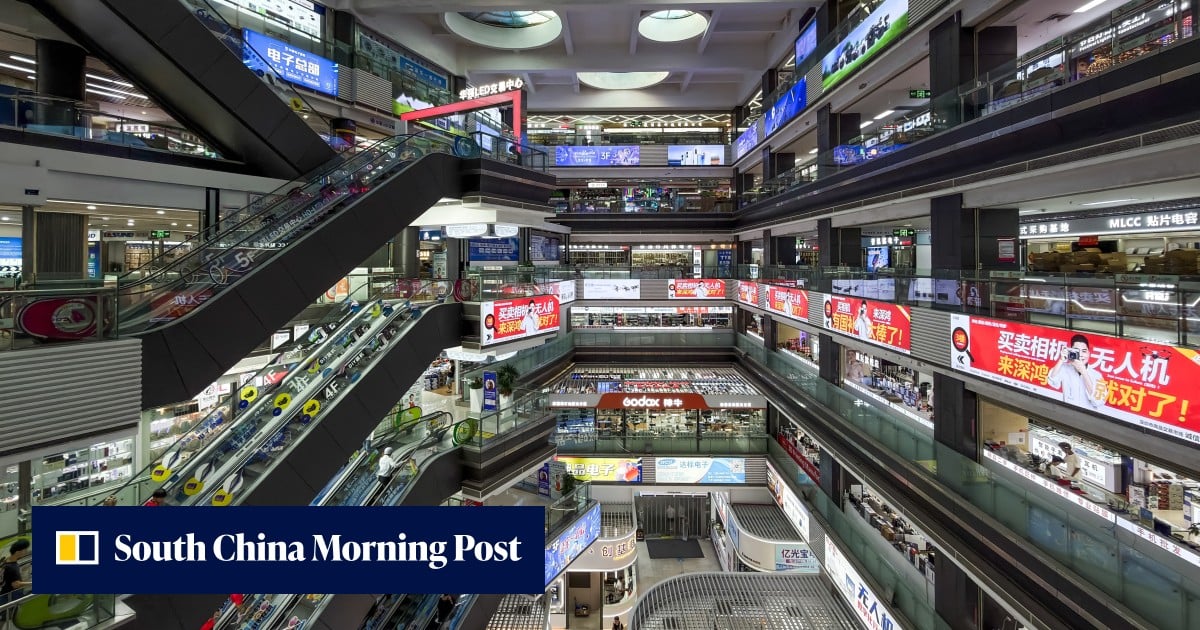
La actividad comercial en los principales canales de distribución de electrónica de China indica un notable enfriamiento de las compras especulativas de condensadores cerámicos multicapa (MLCC, por sus siglas en inglés) de calidad de consumo, incluso mientras el suministro de componentes de gama alta utilizados en servidores de inteligencia artificial sigue bajo una fuerte presión. Según la información publicada por Iris Deng el 22 de septiembre de 2026, los distribuidores de componentes en Shenzhen señalan que la reciente ola de acumulación en el mercado al contado para los MLCC estándar que alimentan teléfonos inteligentes, ordenadores personales y electrodomésticos prácticamente ha llegado a su fin. Sin embargo, la rápida expansión de la infraestructura de computación para centros de datos está impulsando una demanda intensa y continua de componentes pasivos especializados, lo que crea una marcada brecha entre el aletargado sector de la electrónica de consumo y el auge del mercado de computación empresarial.
## Datos clave - Las compras especulativas de condensadores cerámicos multicapa (MLCC) de calidad de consumo se han ralentizado de forma significativa entre los distribuidores de electrónica en Shenzhen, China. - La demanda de MLCC especializados de alta capacidad requeridos por los servidores de inteligencia artificial sigue tensionando las cadenas de suministro y la disponibilidad en el mercado al contado. - Este cambio refleja una creciente divergencia entre el estancamiento de las ventas de hardware de consumo y las agresivas inversiones de capital en infraestructura de IA empresarial. - La evolución del mercado fue revelada en un informe publicado el 22 de septiembre de 2026 por la periodista especializada en tecnología Iris Deng. - Los MLCC son componentes electrónicos pasivos fundamentales que estabilizan la corriente eléctrica y suprimen las interferencias de señal en dispositivos electrónicos que van desde teléfonos inteligentes hasta superordenadores.
## Qué ocurrió En los últimos meses, los canales de distribución al contado de Shenzhen —el centro neurálgico del comercio de electrónica comercial en Asia— registraron elevados niveles de acumulación especulativa de inventario. Intermediarios y comerciantes de componentes habían acumulado existencias de reserva de MLCC de calidad de consumo en previsión de una sólida recuperación estacional en la fabricación de teléfonos móviles y ordenadores personales ante las campañas globales de compras de fin de año. Ese impulso especulativo se ha disipado, según la información de Iris Deng, ya que los distribuidores locales señalan que la demanda del mercado secundario para componentes de consumo estándar se ha estancado y los precios al contado se han estabilizado.
Por el contrario, el mercado de MLCC para servidores empresariales atraviesa una aguda tensión de suministro. Las arquitecturas de hardware que impulsan los modelos de inteligencia artificial generativa requieren una inmensa energía eléctrica y complejos módulos de gestión de potencia, lo que eleva el volumen y las especificaciones técnicas de los componentes pasivos necesarios por bastidor de servidor. Los distribuidores de Shenzhen señalaron que los responsables de compras que representan a proveedores de servicios en la nube y a fabricantes de equipos originales (OEM) de servidores están compitiendo activamente por el stock limitado de MLCC de alta capacidad y alta fiabilidad. Mientras que los componentes de consumo registran plazos de entrega predecibles y niveles de existencias normalizados, las piezas especializadas para servidores siguen sujetas a plazos de entrega ampliados y restricciones de asignación en los canales comerciales secundarios.
## Por qué es importante La bifurcación entre los mercados de MLCC de consumo y de servidores subraya un cambio fundamental en las prioridades de la fabricación electrónica mundial. Para los fabricantes de hardware de consumo, la disminución de las compras especulativas indica que los cuellos de botella en la cadena de suministro para componentes de gama baja y media se han resuelto en gran medida, reduciendo la necesidad de acumular existencias de reserva de emergencia. Esta estabilidad permite a los fabricantes de equipos originales de teléfonos inteligentes y ordenadores portátiles gestionar mejor el capital de trabajo y evitar el exceso de pedidos en periodos de demanda impredecible por parte de los usuarios finales.
Para el sector de servidores empresariales, sin embargo, la escasez persistente de MLCC representa un cuello de botella operativo para el despliegue de la infraestructura global de IA. Los servidores de IA avanzados utilizan redes especializadas de suministro de energía que requieren miles de condensadores cerámicos de alta temperatura y alto voltaje por nodo. Cuando los componentes pasivos de esta naturaleza enfrentan fricciones de suministro, líneas de montaje enteras de servidores pueden sufrir retrasos, lo que afecta directamente a los plazos de despliegue de los centros de datos de modelos de lenguaje de gran tamaño. Además, la prima de demanda constante para los MLCC de nivel de servidor está animando a los principales fabricantes de componentes pasivos a reasignar gastos de capital y capacidad fabril hacia líneas de producción de alto margen e industriales. Este giro estructural podría elevar de forma permanente los costes base de producción para los componentes de consumo estándar si la capacidad fabril mundial se aleja de las líneas de productos genéricos de menor margen.
## Antecedentes Los condensadores cerámicos multicapa son los motores indispensables de la electrónica moderna. Estos componentes microscópicos de montaje en superficie almacenan y liberan energía eléctrica en incrementos precisos, filtrando las fluctuaciones de voltaje y protegiendo los circuitos integrados delicados frente al ruido electromagnético. Un solo teléfono inteligente 5G moderno contiene más de 1.000 a 1.200 MLCC, mientras que un vehículo eléctrico puede contener más de 10.000 unidades. Los clústeres de computación de alto rendimiento y las placas base de servidores de IA requieren miles de MLCC especializados capaces de gestionar intensas corrientes eléctricas en entornos térmicos extremos.
La industria mundial de MLCC está muy concentrada, con un puñado de fabricantes de Asia Oriental que dominan la producción. La empresa japonesa Murata Manufacturing posee la mayor cuota del mercado mundial, seguida de la surcoreana Samsung Electro-Mechanics, la taiwanesa Yageo Corporation y sus competidoras japonesas Taiyo Yuden y TDK Corporation. Los proveedores nacionales chinos, como Fenghua Advanced Technology y Chaozhou Three-Circle, han ampliado su cuota de mercado en componentes estándar genéricos, pero aún están por detrás de los líderes japoneses y surcoreanos en aplicaciones de servidores de gama alta y ultraalta capacidad.
Históricamente, el sector de los MLCC ha sido propenso a drásticos ciclos de auge y caída impulsados por la acumulación de inventarios y los cambios macroeconómicos. Entre 2017 y 2018, una severa escasez de MLCC de alta capacidad provocó que los precios al contado en el mercado Huaqiangbei de Shenzhen se dispararan varios cientos por ciento, lo que obligó a los fabricantes mundiales de automóviles y empresas tecnológicas a disputarse el inventario. Una posterior sobreoferta durante la desaceleración de la tecnología de consumo pospandémica en 2022 y 2023 llevó a los fabricantes a frenar el gasto de capital y ajustar las tasas de utilización. El ciclo actual, registrado en septiembre de 2026, marca la primera vez que los factores determinantes de la demanda de consumo y empresarial han divergido de forma tan acentuada dentro de la misma categoría de componentes.
## Reacciones Aunque no se incluyeron declaraciones corporativas oficiales de los fabricantes de componentes de primer nivel en el informe inicial, los analistas de mercado y los planificadores de la cadena de suministro siguen de cerca las tendencias del mercado al contado de Shenzhen como un indicador temprano de los ingresos trimestrales y los cambios en la producción. Se espera que los fabricantes de servidores empresariales y los gigantes de montaje por contrato aborden la disponibilidad de MLCC y los plazos de entrega de componentes durante las próximas presentaciones a inversores y conferencias sobre cadenas de suministro en Asia Oriental.
Según se informa, los distribuidores de Huaqiangbei están aconsejando a sus clientes asegurar contratos de adquisición a largo plazo para componentes pasivos de calidad de servidor en lugar de confiar en transacciones al contado, donde los precios siguen siendo volátiles. Por el contrario, los compradores de MLCC de consumo estándar están aprovechando la disponibilidad constante al mantener políticas de inventario ajustadas y negociar precios por volumen favorables con proveedores que buscan mantener las tasas de utilización de sus fábricas.
## Lo que aún no sabemos La información disponible deja varias preguntas críticas sin resolver respecto a la escala y la duración de la actual división del suministro. Los plazos de entrega específicos —medidos en semanas desde la realización del pedido hasta la entrega desde fábrica— para los MLCC de grado de servidor frente a las variantes de consumo no se detallaron en el informe. Además, los diferenciales de precio exactos y las primas del mercado al contado que se pagan por los componentes de alta capacidad en Shenzhen no han sido cuantificados.
Tampoco está claro con qué rapidez fabricantes de primer nivel como Murata, Samsung Electro-Mechanics y Yageo pueden reequipar las líneas de producción existentes para trasvasar capacidad de los MLCC de consumo a los de grado de servidor. Adaptar una línea de producción a componentes de alta fiabilidad requiere rigurosos ciclos de homologación y formulaciones especializadas de materiales cerámicos, lo que dificulta la conversión de capacidad a corto plazo. Además, el grado en que los fabricantes nacionales chinos de componentes puedan cubrir la brecha en aplicaciones para servidores de alto rendimiento sigue siendo una incógnita técnica abierta.
## Qué hay que observar Los observadores del sector deberán hacer un seguimiento de varios hitos clave durante los próximos trimestres para evaluar cómo evoluciona este desequilibrio de suministro: - Resultados financieros trimestrales y proyecciones de gasto de capital de los principales productores de MLCC, específicamente Murata, Samsung Electro-Mechanics, Yageo y Taiyo Yuden. - Actualizaciones de plazos de entrega publicadas por importantes distribuidores de componentes electrónicos como Arrow Electronics, Avnet y WPG Holdings. - Seguimiento de los índices de precios en el mercado al contado de Huaqiangbei en Shenzhen, especialmente para condensadores de alta capacidad con encapsulados de tamaño 0201 y 01005. - Cifras de envíos de servidores de los principales fabricantes de diseño original (ODM) taiwaneses, como Foxconn, Quanta Computer y Wistron. - Anuncios de homologación de productos por parte de fabricantes nacionales chinos de MLCC que intentan entrar en la cadena de suministro de servidores empresariales.
Este informe se basa en la información original publicada por Iris Deng el 22 de septiembre de 2026.
Fuente: Iris Deng