Especulação com MLCCs de consumo esfria em Shenzhen enquanto demanda por servidores de IA pressiona oferta
Comerciantes de eletrônicos na China relatam alívio no acúmulo de estoques de MLCCs de consumo, mas componentes de ponta exigidos para a infraestrutura de data centers de IA permanecem sob forte pressão de oferta.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Especulação com MLCCs de consumo esfria em Shenzhen enquanto demanda por servidores de IA pressiona oferta
Comerciantes de eletrônicos na China relatam alívio no acúmulo de estoques de MLCCs de consumo, mas componentes de ponta exigidos para a infraestrutura de data centers de IA permanecem sob forte pressão de oferta.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
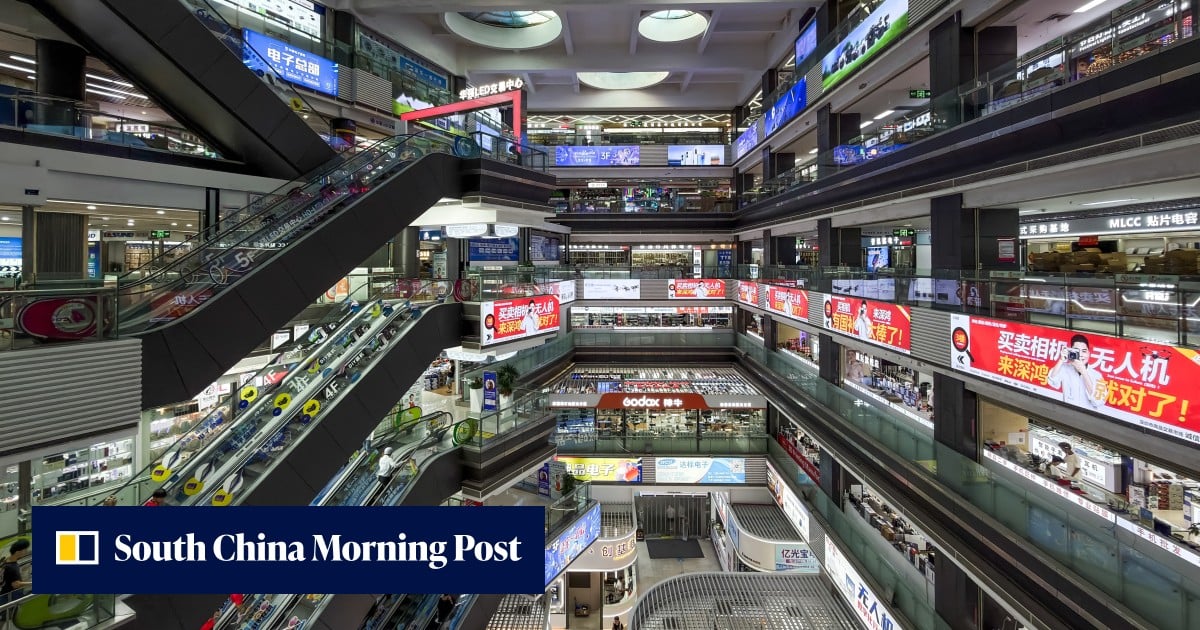
A atividade comercial nos principais canais de distribuição de eletrônicos da China indica um arrefecimento acentuado nas compras especulativas de capacitores cerâmicos multicamadas (MLCCs) de grau de consumo, mesmo enquanto a oferta de componentes de ponta usados em servidores de inteligência artificial permanece sob severa pressão. De acordo com a reportagem de Iris Deng publicada em 22 de setembro de 2026, distribuidores de componentes em Shenzhen relatam que a recente onda de acúmulo no mercado à vista de MLCCs padrão que alimentam smartphones, computadores pessoais e eletrodomésticos praticamente chegou ao fim. No entanto, a rápida expansão da infraestrutura de computação de data centers está impulsionando uma demanda intensa e contínua por componentes passivos especializados, criando uma divisão acentuada entre o setor estagnado de eletrônicos de consumo e o próspero mercado de computação corporativa.
## Pontos-chave - A compra especulativa de capacitores cerâmicos multicamadas (MLCCs) de grau de consumo desacelerou significativamente entre distribuidores de eletrônicos em Shenzhen, na China. - A demanda por MLCCs especializados de alta capacitância exigidos por servidores de inteligência artificial continua a pressionar as cadeias de suprimentos e a disponibilidade no mercado à vista. - A mudança reflete uma divergência crescente entre vendas estagnadas de hardware de consumo e investimentos de capital agressivos na infraestrutura corporativa de IA. - Os desdobramentos do mercado foram divulgados em reportagem publicada em 22 de setembro de 2026 pela jornalista de tecnologia Iris Deng. - Os MLCCs são componentes eletrônicos passivos críticos que estabilizam a corrente elétrica e suprimem interferências de sinal em dispositivos eletrônicos que variam de smartphones a supercomputadores.
## O que aconteceu Nos últimos meses, os canais de distribuição à vista em Shenzhen — o centro de liquidação principal para o comércio de eletrônicos comerciais da Ásia — viram níveis elevados de formação especulativa de estoque. Intermediários e comerciantes de componentes haviam acumulado estoque regulador de MLCCs de grau de consumo na expectativa de uma recuperação sazonal robusta na fabricação de telefones celulares e computadores pessoais antes dos eventos globais de compras de fim de ano. Esse impulso especulativo agora se dissipou, de acordo com a reportagem de Iris Deng, já que distribuidores locais relatam que a demanda do mercado secundário por componentes de consumo padrão estabilizou e os preços à vista se nivelaram.
Em contraste, o mercado de MLCCs para servidores corporativos está enfrentando uma severa tensão de oferta. As arquiteturas de hardware que alimentam modelos de inteligência artificial generativa exigem imensa potência elétrica e módulos complexos de gerenciamento de energia, elevando o volume e as especificações técnicas dos componentes passivos necessários por rack de servidor. Distribuidores de Shenzhen observaram que gerentes de compras representando provedores de serviços em nuvem e fabricantes originais do equipamento (OEMs) de servidores estão competindo ativamente por estoques limitados de MLCCs de alta capacitância e alta confiabilidade. Enquanto os componentes de consumo apresentam prazos de entrega previsíveis e níveis de estoque normalizados, peças especializadas de grau de servidor continuam sujeitas a prazos de entrega estendidos e restrições de alocação nos canais de negociação secundários.
## Por que isso é importante A bifurcação entre os mercados de MLCCs de consumo e de servidores sublinha uma mudança fundamental nas prioridades de fabricação global de eletrônicos. Para os fabricantes de hardware de consumo, a redução das compras especulativas sinaliza que os gargalos na cadeia de suprimentos para componentes de entrada e intermediários foram amplamente resolvidos, reduzindo a necessidade de acúmulo de estoques reguladores de emergência. Essa estabilidade permite que fabricantes originais de equipamentos de smartphones e laptops gerenciem melhor o capital de giro e evitem pedidos em excesso durante períodos de demanda imprevisível do usuário final.
Para o setor de servidores corporativos, no entanto, as escassezes persistentes de MLCCs representam um gargalo operacional para a expansão da infraestrutura global de IA. Servidores avançados de IA utilizam redes especializadas de distribuição de energia que exigem milhares de capacitores cerâmicos de alta temperatura e alta voltagem por nó. Quando componentes passivos dessa natureza enfrentam fricção de oferta, linhas inteiras de montagem de servidores podem ser atrasadas, impactando diretamente os prazos de implantação de data centers de modelos de linguagem de grande escala. Além disso, o prêmio contínuo de demanda por MLCCs de grau de servidor está incentivando os principais fabricantes de componentes passivos a realocar investimentos de capital e capacidade fabril para linhas de produção de alta margem e grau industrial. Essa rotação estrutural pode elevar permanentemente os custos básicos de produção para componentes de consumo padrão se a capacidade fabril global se afastar de linhas de commodities com margens mais baixas.
## O contexto Os capacitores cerâmicos multicamadas são os cavalos de batalha da eletrônica moderna. Esses componentes microscópicos montados em superfície armazenam e liberam energia elétrica em incrementos precisos, filtrando oscilações de voltagem e protegendo circuitos integrados delicados contra ruídos eletromagnéticos. Um único smartphone 5G moderno contém de 1.000 a 1.200 MLCCs, enquanto um veículo elétrico pode conter mais de 10.000 unidades. Clusters de computação de alto desempenho e placas-mãe de servidores de IA exigem milhares de MLCCs especializados capazes de gerenciar correntes elétricas intensas sob ambientes térmicos extremos.
A indústria global de MLCCs é altamente concentrada, com um punhado de fabricantes do leste asiático dominando a produção. A japonesa Murata Manufacturing detém a maior fatia do mercado global, seguida pela sul-coreana Samsung Electro-Mechanics, pela taiwanesa Yageo Corporation e pelas concorrentes japonesas Taiyo Yuden e TDK Corporation. Fornecedores domésticos chineses, incluindo a Fenghua Advanced Technology e a Chaozhou Three-Circle, expandiram sua participação de mercado em componentes de commodities padrão, mas ainda estão atrás dos líderes japoneses e sul-coreanos em aplicações de servidores de ponta e de ultra-alta capacitância.
Historicamente, o setor de MLCCs tem sido propenso a ciclos dramáticos de expansão e retração impulsionados pelo acúmulo de estoques e mudanças macroeconômicas. Entre 2017 e 2018, uma severa escassez de MLCCs de alta capacitância fez com que os preços à vista no mercado de Huaqiangbei, em Shenzhen, disparassem centenas por cento, forçando montadoras globais e empresas de tecnologia a disputar estoques. Um excesso de oferta subsequente durante a desaceleração da tecnologia de consumo pós-pandemia em 2022 e 2023 levou os fabricantes a conter gastos de capital e ajustar as taxas de utilização. O ciclo atual, registrado em setembro de 2026, marca a primeira vez que os fatores de demanda de consumo e corporativos divergiram tão acentuadamente dentro da mesma categoria de componentes.
## Reações Embora declarações corporativas oficiais dos principais fabricantes de componentes não tenham sido incluídas na reportagem inicial, analistas de mercado e planejadores da cadeia de suprimentos acompanham de perto as tendências do mercado à vista de Shenzhen como um indicador antecedente de resultados trimestrais e mudanças na produção. Espera-se que fabricantes de servidores corporativos e gigantes da montagem sob contrato abordem a disponibilidade de MLCCs e os prazos de entrega de componentes durante as próximas apresentações a investidores e conferências da cadeia de suprimentos no leste asiático.
Consta que distribuidores em Huaqiangbei estão aconselhando clientes a firmar contratos de suprimento de longo prazo para componentes passivos de grau de servidor, em vez de depender de transações à vista, onde os preços permanecem voláteis. Por outro lado, compradores de MLCCs de consumo padrão estão aproveitando a disponibilidade estável mantendo políticas de estoque enxuto e negociando preços por volume favoráveis com fornecedores que buscam manter as taxas de utilização das fábricas.
## O que ainda não sabemos A reportagem disponível deixa várias questões críticas não resolvidas sobre a escala e a duração da atual divisão de oferta. Prazos específicos de entrega — medidos em semanas desde o pedido até a entrega da fábrica — para MLCCs de grau de servidor em comparação com as variantes de consumo não foram detalhados no relatório. Além disso, os diferenciais exatos de preço e os ágios praticados no mercado à vista pagos por componentes de alta capacitância em Shenzhen permanecem não quantificados.
Também permanece incerto com que rapidez os principais fabricantes, como Murata, Samsung Electro-Mechanics e Yageo, podem reestruturar linhas de produção existentes para transferir capacidade de MLCCs de grau de consumo para os de grau de servidor. A transição de uma linha de produção para componentes de alta confiabilidade exige rigorosos ciclos de qualificação e formulações especializadas de materiais cerâmicos, tornando desafiadora a conversão de capacidade a curto prazo. Além disso, a extensão em que os fabricantes domésticos chineses de componentes podem preencher a lacuna em aplicações de servidores de alto desempenho continua sendo uma questão técnica em aberto.
## O que acompanhar Os observadores do setor devem acompanhar vários marcos importantes nos próximos trimestres para avaliar como esse desequilíbrio de oferta evolui: - Resultados financeiros trimestrais e projeções de gastos de capital dos principais produtores de MLCCs, especificamente Murata, Samsung Electro-Mechanics, Yageo e Taiyo Yuden. - Atualizações de prazos de entrega publicadas por grandes distribuidores de componentes eletrônicos, como Arrow Electronics, Avnet e WPG Holdings. - Acompanhamento de índices de preços no mercado à vista de Huaqiangbei, em Shenzhen, particularmente para capacitores de alta capacitância nos tamanhos de encapsulamento 0201 e 01005. - Números de remessa de servidores dos principais fabricantes originais de projeto (ODMs) de Taiwan, como Foxconn, Quanta Computer e Wistron. - Anúncios de qualificação de produtos de produtores domésticos chineses de MLCCs que tentam entrar na cadeia de suprimentos de servidores corporativos.
Este relato é baseado na reportagem original publicada por Iris Deng em 22 de setembro de 2026.
Fonte: Iris Deng