La spéculation sur les MLCC grand public se calme à Shenzhen, tandis que la demande de serveurs IA tend l'approvisionnement
Les commerçants de composants électroniques en Chine font état d'un ralentissement du stockage spéculatif de MLCC grand public, mais les composants haut de gamme nécessaires à l'infrastructure des centres de données d'IA restent sous forte pression d'approvisionnement.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
La spéculation sur les MLCC grand public se calme à Shenzhen, tandis que la demande de serveurs IA tend l'approvisionnement
Les commerçants de composants électroniques en Chine font état d'un ralentissement du stockage spéculatif de MLCC grand public, mais les composants haut de gamme nécessaires à l'infrastructure des centres de données d'IA restent sous forte pression d'approvisionnement.
Cet article a été traduit automatiquement par l'IA de notre rédaction depuis l'original en anglais. Lire en anglais
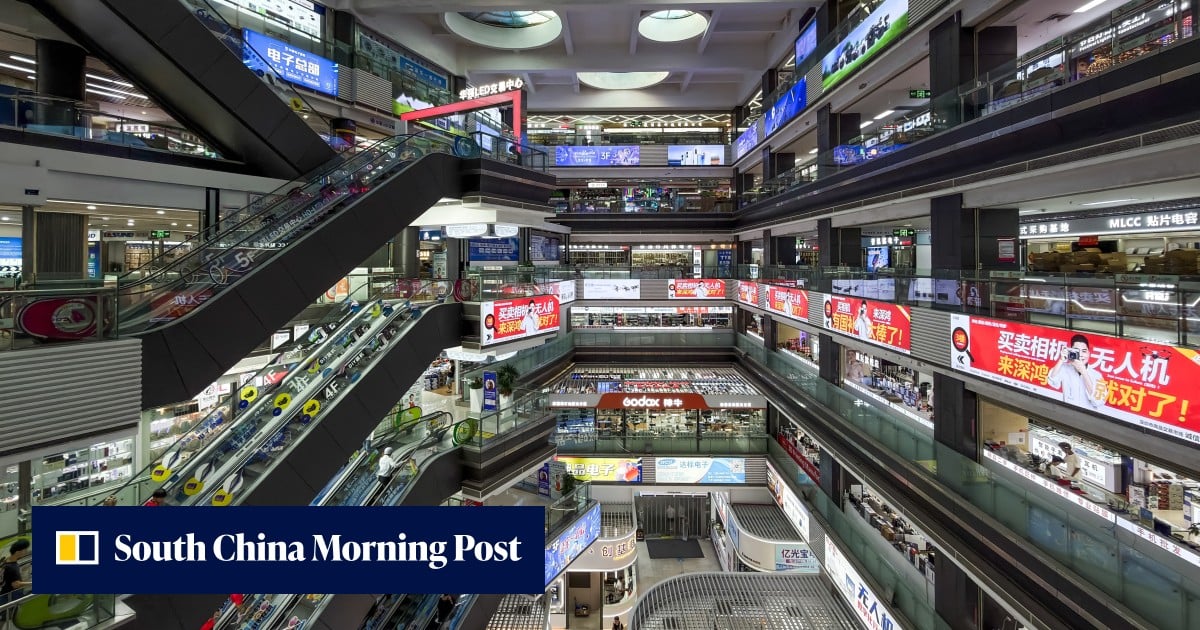
L’activité commerciale sur les principaux canaux de distribution de composants électroniques en Chine indique un net refroidissement des achats spéculatifs de condensateurs céramiques multicouches (MLCC) de qualité grand public, alors même que l’approvisionnement en composants haut de gamme utilisés dans les serveurs d’intelligence artificielle demeure sous forte tension. Selon un article d’Iris Deng publié le 22 septembre 2026, les distributeurs de composants à Shenzhen rapportent que la récente vague d’accumulation sur le marché au comptant de MLCC standards alimentant les smartphones, les ordinateurs personnels et les appareils électroménagers est largement retombée. Cependant, l’expansion rapide des infrastructures informatiques des centres de données suscite une demande intense et continue pour des composants passifs spécialisés, créant un écart marqué entre le secteur léthargique de l’électronique grand public et le marché florissant de l’informatique d’entreprise.
## Faits clés - Les achats spéculatifs de condensateurs céramiques multicouches (MLCC) grand public ont nettement ralenti chez les distributeurs de composants électroniques à Shenzhen, en Chine. - La demande de MLCC spécialisés à haute capacité requis par les serveurs d’intelligence artificielle continue de tendre les chaînes d’approvisionnement et la disponibilité sur le marché au comptant. - Ce changement reflète une divergence croissante entre des ventes stagnantes de matériel grand public et des investissements massifs dans les infrastructures d’IA d’entreprise. - Ces évolutions du marché ont été révélées dans un article publié le 22 septembre 2026 par la journaliste spécialisée en technologies Iris Deng. - Les MLCC sont des composants électroniques passifs essentiels qui stabilisent le courant électrique et suppriment les interférences de signal dans les appareils électroniques, allant des smartphones aux superordinateurs.
## Ce qui s'est passé Ces derniers mois, les canaux de distribution au comptant à Shenzhen — la plaque tournante du commerce d’électronique commerciale en Asie — ont enregistré des niveaux élevés de constitution de stocks spéculatifs. Les intermédiaires et les négociants de composants avaient accumulé des stocks de sécurité de MLCC grand public en prévision d’une forte reprise saisonnière de la fabrication de téléphones mobiles et d'ordinateurs personnels avant les événements commerciaux mondiaux de fin d’année. Cette dynamique spéculative s'est désormais dissipée, selon l’article d’Iris Deng, les distributeurs locaux rapportant que la demande du marché secondaire pour les composants grand public standards s’est stabilisée et que les prix au comptant se sont normalisés.
En revanche, le marché des MLCC pour serveurs d’entreprise connaît de vives tensions d’approvisionnement. Les architectures matérielles qui alimentent les modèles d’intelligence artificielle générative nécessitent une puissance électrique immense et des modules de gestion de l’alimentation complexes, ce qui augmente le volume et les spécifications techniques des composants passifs requis par baie de serveurs. Les distributeurs de Shenzhen ont noté que les responsables des achats représentant les fournisseurs de services cloud et les fabricants d'équipements d'origine (OEM) de serveurs se disputent activement les stocks limités de MLCC à haute capacité et haute fiabilité. Alors que les composants grand public connaissent des délais de livraison prévisibles et des niveaux de stock normalisés, les pièces spécialisées pour serveurs restent soumises à des délais de livraison allongés et à des contraintes d’allocation sur les canaux de négociation secondaires.
## Pourquoi c'est important La bifurcation entre les marchés des MLCC grand public et pour serveurs souligne un changement fondamental dans les priorités de la fabrication électronique mondiale. Pour les fabricants de matériel grand public, la baisse des achats spéculatifs indique que les goulots d’étranglement de la chaîne d’approvisionnement pour les composants bas et milieu de gamme se sont largement résorbés, réduisant le besoin de constituer des stocks tampons d’urgence. Cette stabilité permet aux fabricants d’équipements d’origine de smartphones et d’ordinateurs portables de mieux gérer leur fonds de roulement et d'éviter les surcommandes lors des périodes de demande imprévisible des utilisateurs finaux.
Pour le secteur des serveurs d’entreprise, en revanche, les pénuries persistantes de MLCC constituent un goulot d’étranglement opérationnel pour le déploiement mondial des infrastructures d’IA. Les serveurs d’IA avancés utilisent des réseaux d’alimentation électrique spécialisés nécessitant des milliers de condensateurs céramiques haute température et haute tension par nœud. Lorsque des composants passifs de cette nature rencontrent des frictions d’approvisionnement, des chaînes d’assemblage entières de serveurs peuvent être retardées, ce qui impacte directement les calendriers de déploiement des centres de données dédiés aux grands modèles linguistiques. De plus, la prime de demande persistante pour les MLCC de qualité serveur incite les grands fabricants de composants passifs à réallouer leurs dépenses d’investissement et leurs capacités de production vers des lignes de fabrication à forte marge et de qualité industrielle. Ce pivot structurel pourrait augmenter de manière permanente les coûts de production de base des composants grand public standards si la capacité industrielle mondiale se détourne des lignes de produits de base à faible marge.
## Le contexte Les condensateurs céramiques multicouches sont les véritables piliers de l’électronique moderne. Ces composants microscopiques montés en surface emmagasinent et libèrent de l’énergie électrique avec une grande précision, filtrant les fluctuations de tension et protégeant les circuits intégrés délicats contre les interférences électromagnétiques. Un seul smartphone 5G moderne contient entre 1 000 et 1 200 MLCC, tandis qu'un véhicule électrique peut en compter plus de 10 000 unités. Les grappes de calcul haute performance et les cartes mères de serveurs d’IA nécessitent des milliers de MLCC spécialisés capables de gérer un courant électrique intense dans des environnements thermiques extrêmes.
L’industrie mondiale des MLCC est très concentrée, une poignée de fabricants d’Asie de l’Est dominant la production. Le japonais Murata Manufacturing détient la plus grande part de marché mondiale, suivi du sud-coréen Samsung Electro-Mechanics, du taïwanais Yageo Corporation, ainsi que des acteurs japonais Taiyo Yuden et TDK Corporation. Les fournisseurs nationaux chinois, notamment Fenghua Advanced Technology et Chaozhou Three-Circle, ont augmenté leur part de marché dans les composants de base standards, mais restent en retard sur les leaders japonais et sud-coréens pour les applications de serveurs haut de gamme à très haute capacité.
Historiquement, le secteur des MLCC a été sujet à des cycles spectaculaires d’expansion et de récession entraînés par la constitution de stocks et les évolutions macroéconomiques. Entre 2017 et 2018, une grave pénurie de MLCC à haute capacité a provoqué une flambée de plusieurs centaines pour cent des prix au comptant sur le marché de Huaqiangbei à Shenzhen, contraignant les constructeurs automobiles et les entreprises technologiques mondiales à se précipiter pour obtenir des stocks. Une surabondance d’offre ultérieure, lors du ralentissement des technologies grand public post-pandémie en 2022 et 2023, a amené les fabricants à réduire leurs dépenses d’investissement et à ajuster leurs taux d’utilisation. Le cycle actuel, enregistré en septembre 2026, marque la première fois que les leviers de la demande grand public et d’entreprise divergent de manière aussi prononcée au sein d’une même catégorie de composants.
## Réactions Bien que les déclarations officielles des grands fabricants de composants n’aient pas été incluses dans l’article initial, les analystes de marché et les planificateurs de la chaîne d’approvisionnement suivent de près les tendances du marché au comptant de Shenzhen comme un indicateur avancé des résultats trimestriels et des évolutions de la production. Les fabricants de serveurs d’entreprise et les géants de l’assemblage sous-traité devraient aborder la question de la disponibilité des MLCC et des délais de livraison des composants lors des prochaines réunions d'information pour les investisseurs et des conférences sur la chaîne d’approvisionnement en Asie de l’Est.
Selon certaines informations, les distributeurs de Huaqiangbei conseilleraient à leurs clients de conclure des contrats d’approvisionnement à long terme pour les composants passifs de qualité serveur, plutôt que de s’en remettre aux transactions au comptant, où les prix restent volatils. À l’inverse, les acheteurs de MLCC grand public standards profitent d’une disponibilité stable en maintenant des politiques de stocks tendus et en négociant des prix au volume avantageux auprès de fournisseurs désireux de maintenir le taux d’utilisation de leurs usines.
## Ce que l'on ne sait pas encore Les informations disponibles laissent plusieurs questions cruciales sans réponse concernant l’ampleur et la durée de la fracture actuelle de l’approvisionnement. Les délais de livraison spécifiques — mesurés en semaines de la passation de commande à la livraison en usine — pour les MLCC de qualité serveur par rapport aux variantes grand public n’ont pas été détaillés dans le rapport. De plus, les écarts de prix exacts et les primes payées sur le marché au comptant pour les composants à haute capacité à Shenzhen restent non quantifiés.
On ignore également à quelle vitesse les principaux fabricants comme Murata, Samsung Electro-Mechanics et Yageo peuvent réoutiller leurs lignes de production existantes pour transférer de la capacité des MLCC grand public vers ceux de qualité serveur. La reconversion d’une ligne de production vers des composants à haute fiabilité exige des cycles de qualification rigoureux et des formulations de matériaux céramiques spécialisées, ce qui rend délicate la conversion de capacité à court terme. De plus, la mesure dans laquelle les fabricants nationaux chinois de composants peuvent combler l’écart dans les applications de serveurs à haute performance reste une question technique ouverte.
## Les éléments à surveiller Les observateurs du secteur devraient surveiller plusieurs étapes clés au cours des prochains trimestres pour évaluer l'évolution de ce déséquilibre de l'offre : - Les résultats financiers trimestriels et les prévisions de dépenses d’investissement des principaux producteurs de MLCC, en particulier Murata, Samsung Electro-Mechanics, Yageo et Taiyo Yuden. - Les mises à jour des délais de livraison publiées par les grands distributeurs de composants électroniques tels qu’Arrow Electronics, Avnet et WPG Holdings. - Le suivi des indices de prix sur le marché au comptant de Huaqiangbei à Shenzhen, en particulier pour les condensateurs à haute capacité de boîtiers 0201 et 01005. - Les chiffres de livraisons de serveurs des grands concepteurs d’origine taïwanais (ODM) tels que Foxconn, Quanta Computer et Wistron. - Les annonces de qualification de produits par les producteurs chinois nationaux de MLCC cherchant à intégrer la chaîne d’approvisionnement des serveurs d’entreprise.
Ce rapport est basé sur un article original publié par Iris Deng le 22 septembre 2026.
Source : Iris Deng