مؤسس صندوق التحوط فيل كينغ يغادر ريغال فاندز مانيجمنت بعد عقدين
يتنحى فيل كينغ عن منصبه في شركة ريغال، منهياً حقبة استمرت 20 عاماً توسعت خلالها شركة إدارة الاستثمارات البديلة الأسترالية من الصفر إلى 21 مليار دولار من الأصول الخاضعة للإدارة.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
مؤسس صندوق التحوط فيل كينغ يغادر ريغال فاندز مانيجمنت بعد عقدين
يتنحى فيل كينغ عن منصبه في شركة ريغال، منهياً حقبة استمرت 20 عاماً توسعت خلالها شركة إدارة الاستثمارات البديلة الأسترالية من الصفر إلى 21 مليار دولار من الأصول الخاضعة للإدارة.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
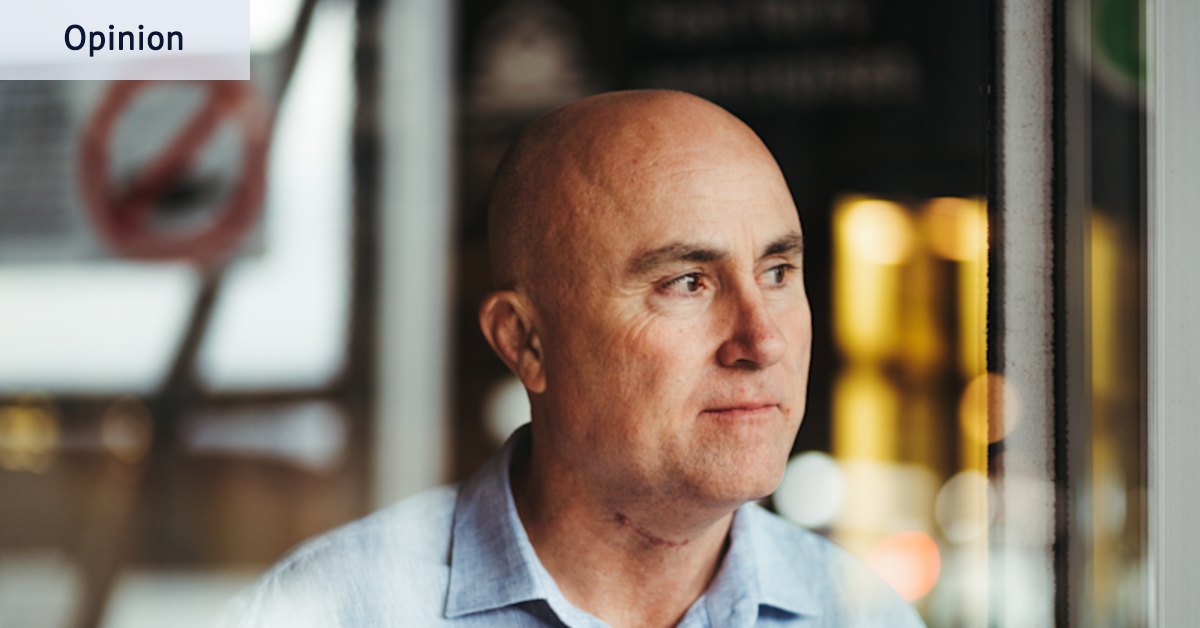
يتنحى فيل كينغ، مدير الصناديق البارز الذي شارك في تأسيس شركة إدارة الاستثمارات الأسترالية "ريغال فاندز مانيجمنت" (Regal Funds Management) قبل عقدين من الزمن، عن دوره التنفيذي في الشركة، مما يمثل نهاية فصل محوري في مشهد الخدمات المالية المحلية. وكان كينغ قد أسس المشروع في الأصل قبل عشرين عاماً ككيان استثماري خاص دون نية فورية لإدارة أموال أطراف خارجية، لكنه سرعان ما وسّع عمليات الشركة مع تزايد طلب المستثمرين الخارجيين. وعلى مدى العقدين التاليين، تحولت ريغال من متجر استثماري بديل صغير إلى مؤسسة مالية كبرى تدير 21 مليار دولار من رؤوس أموال العملاء، مما يجعل مغادرة كينغ واحدة من أبرز الانتقالات القيادية في تاريخ إدارة الصناديق الأسترالية.
## Key facts - فيل كينغ يغادر شركة "ريغال فاندز مانيجمنت"، الشركة التي شارك في تأسيسها قبل عشرين عاماً. - نمت مؤسسة إدارة الاستثمار من الصفر في رؤوس أموال الأطراف الخارجية إلى 21 مليار دولار في إجمالي الأصول الخاضعة للإدارة. - أُطلقت ريغال في البداية ككيان استثماري شخصي قبل قبول رؤوس أموال المستثمرين الخارجيين في أعقاب طلب غير مسبوق من العملاء. - بنيت الشركة سمعتها الأساسية من خلال استراتيجيات الأسهم الطويلة/القصيرة، والصناديق المحايدة للسوق، وأدوات الأصول البديلة. - يمثل خروج كينغ اختباراً كبيراً للحوكمة التنظيمية وتخطيط الخلافة لشركة إدارة الصناديق المدرجة.
## What happened ترجع بداية شركة "ريغال فاندز مانيجمنت" إلى قبل عشرين عاماً عندما بدأ فيل كينغ في توظيف رؤوس الأموال في أسواق الأسهم المحلية. ووفقاً لتحليل أعدته المعلقة المالية إليزابيث نايت، لم يؤسس كينغ الكيان في الأصل بتكليف لبناء هيكل شركي تجاري كبير لإدارة الصناديق أو طلب أموال عملاء خارجيين. وبدلاً من ذلك، أُسست الشركة ككيان لتنفيذ صفقات الأسهم واستراتيجيات السوق باستخدام رأس المال الداخلي.
ومع ذلك، سرعان ما جذبت عوائد الاستثمار المبكرة وسمعة كينغ كمتداول جريء ومرن اهتمام مستثمرين من أطراف خارجية يسعون للتعرض لاستراتيجيات صناديق التحوط ذات القناعة العالية. ومع سعي المستثمرين المؤسسيين والأفراد ذوي الملاءة المالية العالية للحصول على حصص استثمارية، فتحت ريغال أبوابها لتدفقات العملاء، وأطلقت سلسلة من صناديق الاستثمار المتخصصة التي ركزت بشكل أساسي على الأسهم الأسترالية الطويلة/القصيرة، والاستراتيجيات المحايدة للسوق، وفرص الشركات ذات رأس المال الصغير.
وعلى مدار العقدين التاليين، أشرف كينغ على التراكم المستمر لتوكيلات العملاء، متجاوزاً دورات السوق الرئيسية بما في ذلك الأزمة المالية العالمية عام 2008، والتحولات التنظيمية ما بعد الأزمة، وتقلبات السوق المرتبطة بالوباء العالمي. ووسعت ريغال نطاق عملها ليتجاوز استراتيجيات صناديق التحوط التقليدية، لتنخرط في الملكية الخاصة، وتمويل الموارد، واستثمارات ما قبل الطرح العام الأولي (IPO)، والتسهيلات الائتمانية الانتهازية.
وتوج مسار النمو بتوسع الشركة لتصبح "ريغال بارتنرز" (Regal Partners) من خلال عمليات الاندماج والإدراج في الأسواق العامة، مما رفع إجمالي الأصول الخاضعة للإدارة من الصفر عند التأسيس إلى نحو 21 مليار دولار. ويختتم إعلان مغادرة كينغ فترة عمله التي استمرت عقدين من الزمن في الإشراف على قرارات المحافظ الاستثمارية، وتنفيذ الصفقات الأساسية، والتوجه الاستراتيجي لاستراتيجيات الاستثمار الرئيسية للمجموعة.
## Why it matters يسلط خروج مؤسس بارز من شركة إدارة أصول بقيمة 21 مليار دولار الضوء على المخاطر الهيكلية المرتبطة بالاعتماد على الشخص الرئيسي في إدارة الصناديق المتخصصة والبديلة. ففي صناديق التحوط وإدارة الأسهم النشطة، غالباً ما ترتبط نتائج الاستثمار وثقة العملاء بسمعة مديري المحافظ الفرديين وفطنتهم في التداول وإشرافهم الاستراتيجي. بالنسبة للمخصصين المؤسسيين، بما في ذلك صناديق التقاعد، وكيانات الثروة السيادية، ومجموعات الاستشارات المالية الخاصة، غالباً ما يؤدي خروج المؤسس إلى مراجعات رسمية للعقود بموجب بنود "الشخص الرئيسي" (key-person clauses).
ومن منظور القطاع، تعكس مسيرة كينغ المهنية تطور منظومة إدارة الصناديق النشطة في أستراليا على مدى العقدين الماضيين. وخلال حقبة ساد فيها الاستثمار غير النشط في المؤشرات وانخفاض الرسوم عبر المنتجات التقليدية القائمة على المدى الطويل فقط، تمكنت ريغال من فرض رسوم أداء عالية من خلال التركيز على عدم كفاءة السوق، والبيع على المكشوف، والتوظيف الانتهازي لرأس المال. ويختبر هذا الانتقال ما إذا كانت المؤسسة المبنية حول مؤسس كاريزمي قادرة على الحفاظ على أدائها الاستثماري، وقدرتها على فرض الرسوم، والاحتفاظ بالعملاء بمجرد خروج ذلك المؤسس من العمليات اليومية.
علاوة على ذلك، يعتمد قطاع إدارة الثروات الأسترالي الأوسع بشكل كبير على مديري الأصول المحليين لتقديم عوائد غير مرتبطة بتراجع الأسواق العامة لتعويض انخفاضها. ويظهر نمو ريغال ليصل إلى 21 مليار دولار حجم رؤوس الأموال الضخمة التي تبحث عن استراتيجيات بديلة داخل نظام التقاعد الأسترالي. وستكون طريقة إدارة الشركة لهذا الانتقال التنفيذي بمثابة دراسة حالة في القطاع لشركات صناديق التحوط المتخصصة ذات الأداء العالي الأخرى التي تسعى إلى إضفاء الطابع المؤسسي على أعمالها والاستدامة بحجم بمليارات الدولارات بعد رحيل الشركاء المؤسسين.
## The background تفتخر أستراليا بوجود واحدة من أكبر مجمعات أصول التقاعد في العالم، مدعومة بنظام ضمان التقاعد الإلزامي الذي تأسس في أوائل التسعينيات. ووفقاً لمعايير منتصف عقد 2020، تمتلك صناديق التقاعد الأسترالية أكثر من 3.5 تريليون دولار من الأصول، مما يخلق تدفقات رأسمالية هائلة تبحث عن عوائد معدلة حسب المخاطر عبر الأسهم المحلية، والأسواق العامة العالمية، والبنية التحتية، والاستراتيجيات البديلة.
وضمن هذا النظام، برزت صناديق التحوط الطويلة/القصيرة في أوائل العقد الأول من القرن الحادي والعشرين كفئة أصول متخصصة مصممة لتحقيق عوائد إضافية (alpha) بغض النظر عما إذا كانت أسواق الأسهم العامة ترتفع أم تنخفض. وعلى عكس مديري الصناديق التقليديين القائمة على المدى الطويل فقط والذين يربحون فقط عندما ترتفع أسعار الأسهم، تحتفظ صناديق الأسهم الطويلة/القصيرة بمراكز طويلة في الأسهم المقومة بأقل من قيمتها بينما تتخذ مراكز قصيرة — من خلال اقتراض الأسهم لبيعها على أمل إعادة شرائها بسعر أقل — في الشركات المقومة بأعلى من قيمتها أو الضعيفة.
واحتلت شركة "ريغال فاندز مانيجمنت" مكانة متميزة في هذا المشهد. واشتهرت الشركة، التي أُطلقت قبل عقدين من الزمن خلال حقبة من التوسع في سيولة السوق، بأسلوبها الجريء في البيع على المكشوف، وإعادة هيكلة رؤوس أموال الشركات، والمشاركة في الصفقات المجمعة الكبيرة (block trades). ومع مرور الوقت، أصبحت البيئة التنظيمية الأسترالية أكثر تعقيداً، حيث فرضت هيئة الأوراق المالية والاستثمارات الأسترالية (ASIC) وبورصة الأوراق المالية الأسترالية (ASX) رقابة أكثر صرامة بشأن الإفصاح عن البيع على المكشوف، وسلوك السوق، وقواعد زيادة رأس المال.
ولإضفاء الطابع المؤسسي على منصتها وتنويع مصادر الإيرادات بعيداً عن رسوم الأداء المتقلبة، تابعت ريغال التوسع الاستراتيجي. وتوج ذلك باندماج شركي أدى إلى إنشاء "ريغال بارتنرز"، وهي كيان شركي مدرج لإدارة الاستثمارات يضم فرق استثمار متخصصة متعددة عبر الأسهم الطويلة/القصيرة، والأسواق الخاصة، والأصول الحقيقية، والائتمان الخاص. وقد أدى توسيع إجمالي الأصول الخاضعة للإدارة إلى 21 مليار دولار إلى وضع ريغال بين أكبر مؤسسات إدارة الاستثمارات البديلة المستقلة في نصف الكرة الجنوبي.
## Reaction عادة ما يستجيب المشاركون في السوق والعملاء المؤسسيون لمغادرة كبار التنفيذيين في شركات إدارة الصناديق بتدقيق متزايد وتقييم للمخاطر. ومن المتوقع أن يضع مستشارو الأصول المؤسسيون، الذين يقدمون المشورة لصناديق التقاعد الكبيرة والتوكيلات المؤسسية، استراتيجيات ريغال الرئيسية قيد المراجعة الرسمية أثناء تقييم عمق وقدرة فريق الاستثمار المتبقي.
وداخل القطاع المالي الأسترالي، يرى المحللون ومديرو الصناديق المنافسون أن تقاعد كينغ يشكل لحظة فارقة لقطاع صناديق التحوط المحلي. فمؤسسو الشركات الناشئة لصناديق التحوط في منتصف العقد الأول من القرن الحادي والعشرين يصلون بشكل متزايد إلى نقاط التقاعد أو التحول، مما يثير تساؤلات حول تخطيط الخلافة في جميع أنحاء القطاع.
وفي حين يقيّم المستثمرون الحاليون ما إذا كانوا سيحافظون على مخصصاتهم أثناء التحول التشغيلي، يلاحظ مراقبو السوق أن كيانات إدارة الأصول المدرجة غالباً ما تستعد بشكل مكثف لخروج المؤسسين من خلال إنشاء نماذج إدارة المحافظ المشتركة وبرامج حوافز الأسهم طويلة الأجل للموظفين الرئيسيين لمنع هروب رؤوس الأموال والحفاظ على الاستمرارية التشغيلية.
## What we don't know yet لا تزال العديد من التفاصيل التشغيلية حاسمة الأهمية بشأن خروج كينغ غير معلنة في الإعلانات الأولية. فمن غير الواضح حالياً ما إذا كان كينغ سيحتفظ بدور استشاري، أو سيخدم في مجالس إدارة الشركات أو الاستراتيجية، أو سيحتفظ بحصة ملكية كبيرة في "ريغال بارتنرز" بعد تنحيه عن مهام إدارة المحافظ.
بالإضافة إلى ذلك، لم يتم تفصيل الجدول الزمني الدقيق لتسليم مسؤوليات إدارة المحافظ المحددة عبر توكيلات صناديق التحوط الفردية بشكل كامل. ويبقى أن نرى حجم رؤوس أموال العملاء من الأطراف الخارجية، إن وجد، التي قد تخضع لإشعارات الاسترداد نتيجة لتفعيل بنود "الشخص الرئيسي" من قبل المخصصين المؤسسيين. كما لم يتأكد بعد التقسيم الدقيق لترتيبات رسوم الأداء المستقبلية بين مديري المحافظ الخلفاء.
## What to watch ستكشف المحطات الرئيسية في الأشهر القادمة عن تأثير هذا التغيير التنفيذي على مكانة ريغال في السوق. وسيتابع المستثمرون عن كثب الإفصاحات الرسمية المقدمة إلى بورصة الأوراق المالية الأسترالية (ASX) والتي توضح الجداول الزمنية للانتقال، وحيازات أعضاء مجلس الإدارة، وتعديلات مكافآت التنفيذيين.
وستوفر التحديثات الفصلية اللاحقة بشأن الأصول الخاضعة للإدارة وصافي تدفقات الصناديق بيانات ملموسة حول ما إذا كان المخصصون المؤسسيون يستردون الأموال أم يحافظون على التزاماتهم الرأسمالية. علاوة على ذلك، سيراقب مراقبو القطاع الأداء الاستثماري المستمر لصناديق الأسهم الطويلة/القصيرة الرئيسية التابعة لريغال تحت هيكل إدارة المحافظ المحدث للحكم على ما إذا كانت الشركة قادرة على الحفاظ على عوائدها التاريخية بدون قائدها الاستثماري المؤسس.
يستند هذا التقرير إلى تغطية صحفية وتحليل مالي أعدته إليزابيث نايت.
المصدر: Elizabeth Knight