El fundador del fondo de cobertura Phil King dejará Regal Funds Management tras dos décadas
Phil King deja su cargo en Regal, concluyendo una era de 20 años en la que la gestora australiana de inversiones alternativas pasó de cero a $21 billion en activos bajo gestión.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
El fundador del fondo de cobertura Phil King dejará Regal Funds Management tras dos décadas
Phil King deja su cargo en Regal, concluyendo una era de 20 años en la que la gestora australiana de inversiones alternativas pasó de cero a $21 billion en activos bajo gestión.
Este artículo fue traducido automáticamente por la IA de nuestra redacción desde el original en inglés. Leer en inglés
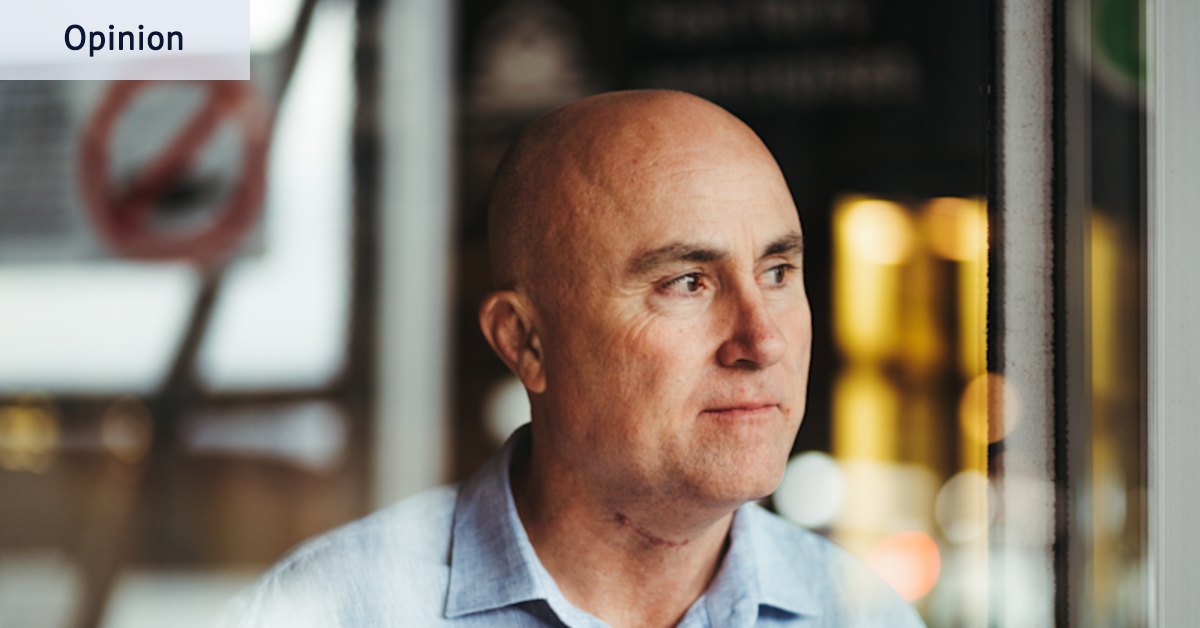
Phil King, el destacado gestor de fondos que cofundó la firma de inversión australiana Regal Funds Management hace dos décadas, deja su rol ejecutivo en la empresa, lo que marca el fin de un capítulo fundamental en el panorama de los servicios financieros locales. Aunque originalmente estableció la firma hace veinte años como un vehículo privado sin la intención inmediata de gestionar dinero de terceros, King amplió rápidamente las operaciones de la empresa a medida que aumentó la demanda de inversores externos. A lo largo de las dos décadas siguientes, Regal se transformó de una pequeña boutique de inversión alternativa en una importante institución financiera que gestiona $21 billion en capital de clientes, lo que convierte la salida de King en una de las transiciones de liderazgo más destacadas en la historia de la gestión de fondos en Australia.
## Datos clave - Phil King deja Regal Funds Management, la firma que cofundó hace veinte años. - La empresa de gestión de inversiones creció desde cero en capital de terceros hasta $21 billion en activos totales bajo gestión. - Regal se lanzó inicialmente como un vehículo de inversión personal antes de aceptar capital de inversores externos tras la demanda no solicitada de clientes. - La firma construyó su reputación principal a través de estrategias de renta variable alcista-bajista (long-short), fondos de mercado neutral y vehículos de activos alternativos. - La salida de King representa una prueba importante de gobernanza organizacional y planificación de sucesión para la gestora de fondos cotizada.
## Qué ocurrió La génesis de Regal Funds Management se remonta a hace veinte años, cuando Phil King se propuso desplegar capital en los mercados locales de renta variable. Según el análisis de la comentarista financiera Elizabeth Knight, King no constituyó originalmente la entidad con el mandato de construir una gran estructura corporativa comercial de gestión de fondos ni de solicitar dinero a clientes externos. En su lugar, la firma se estableció como un vehículo para ejecutar operaciones bursátiles y estrategias de mercado utilizando capital interno.
Sin embargo, los primeros rendimientos de inversión y la reputación de King como un operador agresivo y ágil atrajeron rápidamente el interés de inversores terceros que buscaban exposición a estrategias de fondos de cobertura de alta convicción. A medida que los inversores institucionales y de alto patrimonio buscaron asignaciones, Regal abrió sus puertas a la entrada de clientes, lanzando una serie de fondos de inversión especializados centrados principalmente en renta variable australiana long-short, estrategias de mercado neutral y oportunidades de pequeña capitalización.
A lo largo de las dos décadas siguientes, King supervisó la acumulación constante de mandatos de clientes, atravesando importantes ciclos de mercado, entre ellos la Crisis Financiera Global de 2008, los cambios regulatorios posteriores a la crisis y la volatilidad del mercado asociada a la pandemia global. Regal amplió su alcance más allá de las estrategias clásicas de fondos de cobertura, participando en capital privado, financiación de recursos, inversiones previas a ofertas públicas iniciales (OPV) y facilidades de crédito oportunistas.
La trayectoria de crecimiento culminó con la expansión de la firma en Regal Partners mediante fusiones corporativas y salidas a bolsa, lo que llevó los activos totales bajo gestión de cero en sus inicios a aproximadamente $21 billion. La salida anunciada de King concluye su mandato de dos décadas al frente de las decisiones de cartera, la ejecución de las operaciones principales y la dirección estratégica de las estrategias de inversión insignia del grupo.
## Por qué es importante La salida de un fundador de alto perfil de una gestora de activos de $21 billion pone de relieve los riesgos estructurales asociados con la dependencia de personas clave en la gestión de fondos alternativos y boutique. En los fondos de cobertura y la gestión activa de renta variable, el rendimiento de las inversiones y la confianza de los clientes suelen estar vinculados a la reputación, la astucia comercial y la supervisión estratégica de gestores de cartera individuales. Para los asignadores institucionales, incluidos los fondos de jubilación (superannuation), las entidades de fondos soberanos y los grupos de asesoramiento de patrimonio privado, la salida de un fundador suele activar revisiones contractuales formales en virtud de las cláusulas de persona clave.
Desde la perspectiva de la industria, la carrera de King refleja la evolución del ecosistema de gestión activa de fondos de Australia durante los últimos veinte años. Durante una era dominada por la inversión pasiva en índices y la compresión de comisiones en productos tradicionales de solo posiciones largas, Regal logró cobrar comisiones de éxito prémium centrándose en ineficiencias del mercado, ventas en corto y despliegue oportunista de capital. La transición pone a prueba si una institución construida alrededor de un fundador carismático puede mantener su rendimiento de inversión, su poder de fijación de comisiones y la retención de clientes una vez que dicho fundador abandone las operaciones diarias.
Además, el sector más amplio de la gestión de patrimonio en Australia depende en gran medida de los gestores de activos locales para ofrecer rendimientos no correlacionados que compensen las caídas de los mercados públicos. El crecimiento de Regal hasta los $21 billion demuestra el sustancial volumen de capital que busca estrategias alternativas dentro del sistema de jubilación de Australia. La forma en que la firma gestione esta transición ejecutiva servirá como estudio de caso para otras boutiques de fondos de cobertura de alto rendimiento que buscan institucionalizar sus negocios y mantener una escala multimillonaria más allá de sus socios fundadores.
## Antecedentes Australia cuenta con uno de los mayores fondos de activos de pensiones del mundo, impulsado por su sistema obligatorio de garantía de jubilación (superannuation) establecido a principios de la década de 1990. Según los estándares de mediados de la década de 2020, los fondos de jubilación australianos poseen más de $3.5 trillion en activos, lo que genera inmensos flujos de capital en busca de rendimientos ajustados al riesgo en renta variable local, mercados públicos globales, infraestructuras y estrategias alternativas.
Dentro de este sistema, los fondos de cobertura long-short surgieron a principios de los años 2000 como una clase de activos especializada diseñada para generar alfa independientemente de si los mercados bursátiles generales subían o bajaban. A diferencia de los gestores de fondos tradicionales de solo posiciones largas, que obtienen beneficios únicamente cuando los precios de las acciones se revalorizan, los fondos de renta variable long-short mantienen posiciones largas en acciones infravaloradas mientras toman posiciones cortas —tomando prestadas acciones para venderlas con la expectativa de volver a comprarlas a un precio más bajo— en empresas sobrevaloradas o vulnerables.
Regal Funds Management se forjó un nicho propio en este panorama. Lanzada hace dos décadas durante una era de creciente liquidez de mercado, la firma se hizo conocida por su enfoque agresivo hacia las ventas en corto, las recapitalizaciones corporativas y la participación en operaciones en bloque. Con el tiempo, el entorno regulatorio australiano se volvió cada vez más complejo, y la Australian Securities and Investments Commission (ASIC) y la Australian Securities Exchange (ASX) introdujeron una supervisión más estricta sobre la divulgación de ventas en corto, la conducta del mercado y las normas de captación de capital.
Para institucionalizar su plataforma y diversificar sus fuentes de ingresos más allá de las volátiles comisiones de éxito, Regal llevó a cabo una expansión estratégica. Esto culminó en una consolidación corporativa que creó Regal Partners, una entidad corporativa de gestión de inversiones cotizada en bolsa que alberga múltiples equipos de inversión especializados en renta variable long-short, mercados privados, activos reales y crédito privado. Ampliar sus activos totales bajo gestión a $21 billion situó a Regal entre las instituciones independientes de gestión de inversiones alternativas más grandes del hemisferio sur.
## Reacciones Los participantes del mercado y los clientes institucionales suelen responder a las salidas de altos ejecutivos en las firmas de gestión de fondos con un mayor escrutinio y evaluación de riesgos. Se espera que los consultores de activos institucionales, que asesoran a grandes fondos de jubilación y mandatos institucionales, pongan las estrategias insignia de Regal bajo revisión formal al tiempo que evalúan la profundidad y la capacidad del equipo de inversión restante.
Dentro del sector financiero australiano, analistas y gestores de fondos competidores ven la retirada de King como un momento decisivo para la industria local de fondos de cobertura. Los fundadores de empresas emergentes de fondos de cobertura de mediados de la década de 2000 están alcanzando cada vez más puntos de jubilación o transición, lo que plantea interrogantes sobre la planificación de la sucesión en todo el sector.
Mientras los inversores actuales evalúan si mantener sus asignaciones durante la transición operativa, los observadores del mercado señalan que las entidades de gestión de activos cotizadas a menudo se preparan exhaustivamente para las salidas de los fundadores estableciendo modelos de cogestores de cartera y programas de incentivos en acciones a largo plazo para el personal clave con el fin de evitar la fuga de capitales y preservar la continuidad operativa.
## Lo que aún no se sabe Varios detalles operativos críticos sobre la salida de King siguen sin revelarse en los anuncios iniciales. Actualmente no está claro si King conservará un papel de asesoramiento, si formará parte de consejos corporativos o estratégicos, o si mantendrá una participación accionarial significativa en Regal Partners tras su renuncia a sus funciones de gestión de cartera.
Además, el calendario exacto para el traspaso de las responsabilidades específicas de gestión de cartera a lo largo de los mandatos individuales de fondos de cobertura no se ha detallado por completo. Queda por ver qué cantidad de capital de clientes terceros, si la hay, podría estar sujeta a notificaciones de reembolso como resultado de la activación de cláusulas de persona clave por parte de los asignadores institucionales. La división precisa de los futuros acuerdos de comisiones de éxito entre los gestores de cartera sucesores tampoco se ha confirmado.
## Qué vigilar Los hitos clave en los próximos meses revelarán el impacto de este cambio ejecutivo en la posición de mercado de Regal. Los inversores seguirán de cerca la información oficial presentada ante la Australian Securities Exchange (ASX) en la que se detallen los calendarios de transición, las participaciones de los directores y los ajustes en la remuneración ejecutiva.
Las posteriores actualizaciones trimestrales sobre los activos bajo gestión y los flujos netos de fondos ofrecerán datos concretos sobre si los asignadores institucionales están reembolsando fondos o manteniendo sus compromisos de capital. Además, los observadores de la industria supervisarán el rendimiento continuo de la inversión de los principales fondos de renta variable long-short de Regal bajo la estructura de gestión de cartera actualizada para juzgar si la firma puede mantener sus rentabilidades históricas sin su líder fundador de inversiones.
Este informe se basa en la cobertura periodística y el análisis financiero de Elizabeth Knight.
Fuente: Elizabeth Knight