تراجع الأسهم العالمية مع تجدد المخاوف بشأن التضخم جراء ارتفاع عائدات السندات وأسعار النفط
تراجعت أسواق الأسهم في 23 سبتمبر مع تآكل الشهية للمخاطرة بفعل ارتفاع تكاليف الطاقة وزيادة عائدات سندات الخزانة الأمريكية، في ظل جمود دبلوماسي في الجمعية العامة للأمم المتحدة.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
تراجع الأسهم العالمية مع تجدد المخاوف بشأن التضخم جراء ارتفاع عائدات السندات وأسعار النفط
تراجعت أسواق الأسهم في 23 سبتمبر مع تآكل الشهية للمخاطرة بفعل ارتفاع تكاليف الطاقة وزيادة عائدات سندات الخزانة الأمريكية، في ظل جمود دبلوماسي في الجمعية العامة للأمم المتحدة.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
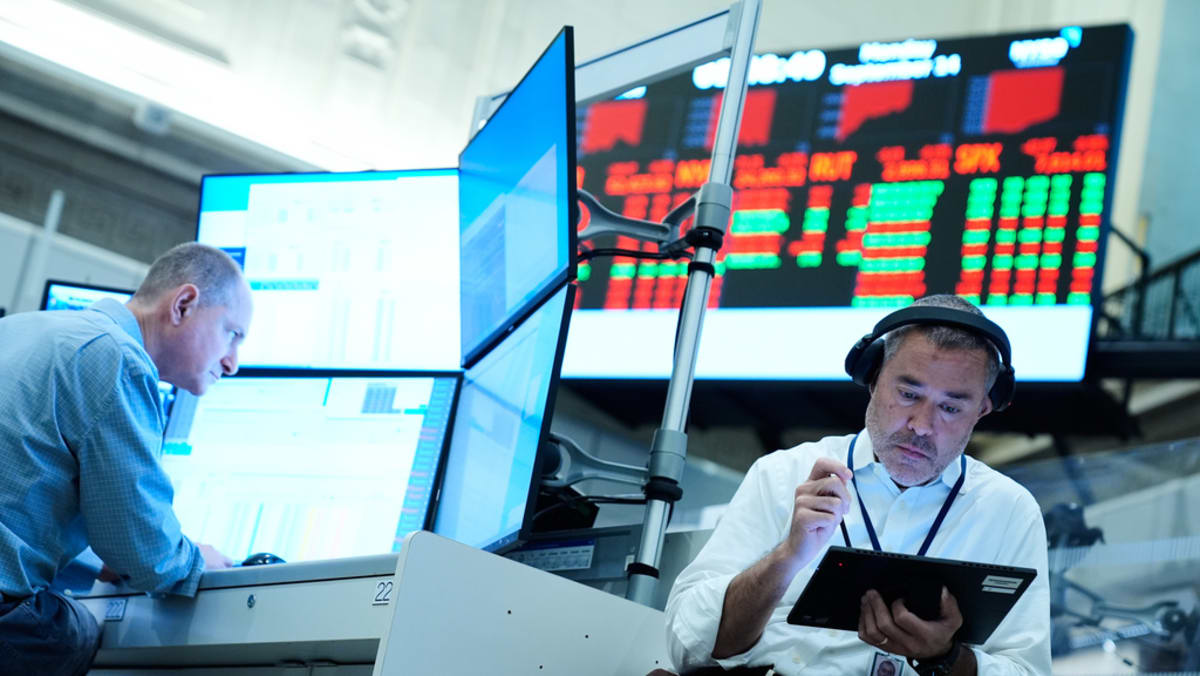
شهدت أسواق الأسهم العالمية تراجعات واسعة النطاق يوم الأربعاء، 23 سبتمبر 2026، حيث أدى الارتفاع المتزامن في أسعار النفط الخام والقفزة الحادة في عائدات سندات الخزانة الأمريكية إلى إرباك الأسواق المالية وتجدد المخاوف بشأن التضخم المستمر. وجاء هذا التراجع على خلفية محادثات دبلوماسية رفيعة المستوى في الجمعية العامة السنوية للأمم المتحدة في نيويورك، حيث لم تقدم الكلمات والاجتماعات الثنائية بين القادة الدوليين سوى أدلة فورية ضئيلة على إحراز تقدم نحو حل حالة عدم الاستقرار المستمرة في الشرق الأوسط. وتسببت الضغوط المزدوجة لارتفاع تكاليف الطاقة وزيادة معدلات الاقتراض ذات الدخل الثابت في موجة بيع للأصول الخاطرة، مما قطع الاستقرار السابق للأسواق وأثار تساؤلات جديدة حول مسار السياسة النقدية العالمية وأداء أرباح الشركات.
## حقائق رئيسية - سجلت مؤشرات أسواق الأسهم العالمية تراجعات واسعة النطاق يوم الأربعاء، 23 سبتمبر 2026، مما يعكس تحولاً عن أنماط التداول الأخيرة. - ارتفعت عائدات سندات الخزانة الأمريكية بنحو حاد مع تعديل المستثمرين لمحافظ الدخل الثابت استجابة لارتفاع توقعات التضخم. - ارتفعت الأسعار المرجعية للنفط الخام بشكل ملحوظ، لتنهي سلسلة من عدة جلسات متتالية من انخفاض تكاليف الطاقة. - فشلت الإجراءات الدبلوماسية في الجمعية العامة للأمم المتحدة في نيويورك في تقديم إشارات ملموسة لتهدئة النزاعات في الشرق الأوسط. - أدى التزامن المفاجئ بين ارتفاع أسعار الطاقة وزيادة معدلات الاقتراض إلى دفع مديري الأصول إلى تقليص انكشافهم على الأسهم العالمية.
## ماذا حدث شكلت جلسة التداول في 23 سبتمبر تحولاً واضحاً في معنويات الأسواق المالية العالمية، مدفوعة بتفاعل عوامل في بورصات السلع، وأسواق الديون السيادية، والساحات الجيوسياسية، وفقاً لتقارير CNA. وبعد عدة جلسات من انخفاض الأسعار، غيرت أسعار النفط الخام المرجعية مسارها بشكل حاد. وسرعان ما انعكس المسار الصعودي المفاجئ لأسعار الطاقة على أسواق الدخل الثابت، حيث شهدت عائدات سندات الخزانة الأمريكية ارتفاعاً حاداً. وسارع المستثمرون إلى احتساب احتمال استمرار التضخم الأساسي، مما يقلل من العوائد الحقيقية لأدوات الدخل الثابت ويرفع تكاليف رأس المال على المدى القصير والطويل.
ومع ارتفاع عائدات السندات الحكومية، تعرضت أسواق الأسهم في أمريكا الشمالية والمراكز الدولية لضغوط بيع فورية. وتقلل العائدات المرتفعة للسندات من الجاذبية النسبية لتقييمات الأسهم، ولا سيما لقطاعات النمو والتكنولوجيا التي تُخصم تدفقاتها النقدية المتوقعة بمعدلات خصم أعلى. وتفاقمت عمليات البيع بسبب ردود فعل السوق تجاه الإجراءات الدبلوماسية المستمرة في نيويورك، حيث جمعت المناقشة رفيعة المستوى للجمعية العامة للأمم المتحدة رؤساء الدول والوفود الدولية. ولم تقدم التصريحات التي أدلى بها قادة العالم سوى مؤشرات ملموسة قليلة على حلول قريبة الأجل للتوترات في الشرق الأوسط، مما حافظ على علاوة المخاطر في أسواق الطاقة العالمية وعزز حالة عدم اليقين بين المستثمرين الدوليين.
## أهمية الأمر يشكل الارتفاع المتزامن لعائدات السندات السيادية وأسعار الطاقة عقبة اقتصادية كلية كلاسيكية أمام الاقتصاديات الكبرى، حيث يعمل كنقطة ضغط مزدوجة على كل من ربحية الشركات والقوة الشرائية للأسر. وتمثل تكاليف الطاقة مدخلاً أساسياً عبر سلاسل التوريد العالمية، مما يؤثر على النقل والمصانع والزراعة والنفقات العامة للمرافق. وعندما تشهد أسعار الخام قفزات مفاجئة، ينتقل الأثر التضخمي بسرعة إلى مؤشرات أسعار المستهلك الأوسع، مما يجبر الشركات على الاختيار بين استيعاب هوامش أرباح منخفضة أو تمرير التكاليف التشغيلية الأعلى إلى المستهلكين النهائيين.
وفي الوقت نفسه، تزيد العائدات المرتفعة للسندات من تكلفة رأس المال عبر النظام المالي. وتعمل عائدات سندات الخزانة الأمريكية كمعيار أساسي لتسعير الرهون العقارية للمستهلكين، وإصدارات ديون الشركات، ومعدلات الإقراض التجاري، والاقتراض السيادي الدولي. وتؤدي تكاليف الاقتراض الأعلى إلى تثبيط النفقات الرأسمالية للشركات، وتباطؤ المعاملات العقارية، والحد من استراتيجيات الاستثمار المعتمدة على الرافعة المالية. وبالنسبة لأسواق الأسهم المالية، تغير العوائد الخالية من المخاطر الأعلى نماذج التقييم، مما يدفع مديري المحافظ المؤسسية إلى إعادة توزيع رأس المال بعيداً عن الأسهم ذات معامل بيتا العالي وإلى أدوات الدخل الثابت التي تقدم عوائد جيدة معدلة حسب المخاطر. فضلاً عن ذلك، فإن التقلب المستمر في التوترات الجيوسياسية المحيطة بطرق إمدادات الطاقة في الشرق الأوسط يعقد استراتيجية البنوك المركزية، ويُهدد بتمديد ظروف التشديد النقدي حتى مع تباطؤ النمو الاقتصادي.
## الخلفية لفهم أهمية تحركات السوق في 23 سبتمبر، من الضروري فحص التفاعل التاريخي الأوسع بين أسعار الطاقة، ومُنحنيات العائدات السيادية، وسياسات الاقتصاد الكلي. على مدار العقد الماضي، عملت الأسواق المالية تحت تأثير حساسية مرتفعة لصدمات التضخم من جانب العرض. وعقب الارتفاعات التضخمية الحادة في السنوات الأخيرة، نفذت البنوك المركزية في جميع أنحاء العالم — بما في ذلك مجلس الاحتياطي الاتحادي الأمريكي، والبنك المركزي الأوروبي، وبنك إنجلترا — حملات تشديد نقدي عدوانية، حيث رفعت أسعار الفائدة الرئيسية إلى أعلى مستوياتها منذ سنوات لتحقيق استقرار الأسعار.
في أسواق الديون السيادية، تُعد عائدات سندات الخزانة الأمريكية آلية التسعير العالمية الأساسية لأصول الدخل الثابت. وعندما تطفو مخاوف التضخم على السطح مجدداً، يطالب المستثمرون بعائدات أعلى لتعويض تراجع القوة الشرائية لمدفوعات الكوبونات المستقبلية الثابتة. وتتسبب هذه الديناميكية بشكل روتيني في انخفاض أسعار السندات — التي تتحرك بشكل عكسي مع العائدات — مما يخلق آثاراً متلاحقة عبر الأنظمة المصرفية العالمية وأسواق النقد.
وتلعب أسواق الطاقة دوراً محورياً في هذه المعادلة. وتتأثر عقود الخام المرجعية، بما في ذلك خام برنت وخام غرب تكساس الوسيط (WTI)، بشدة بتوازنات العرض الفعلي، ومستويات المخزون، والاستقرار الجيوسياسي في المناطق المنتجة. ويظل الشرق الأوسط مركزاً جغرافياً حيوياً لإنتاج النفط ونقله عالمياً، حيث يضم نقاط اختناق استراتيجية رئيسية مثل مضيق هرمز — الذي يمر عبره نحو خمس النفط العالمي — وممرات الشحن الحيوية في البحر الأحمر. وتدخل حالة عدم الاستقرار الجيوسياسي في هذه المناطق تاريخياً علاوة مخاطر في تسعير الخام، حيث يتحوط المشاركون في السوق ضد أي اضطرابات محتملة في الإمدادات أو حصار حركة المرور.
وتعمل الجمعية العامة للأمم المتحدة، التي تأسست بموجب ميثاق الأمم المتحدة في عام 1945، كجهاز رئيسي لصنع السياسات والتمثيل في المنظمة. وتجمع الجمعية العامة سنوياً في شهر سبتمبر بمقر الأمم المتحدة في نيويورك قادة من 193 دولة عضواً لمعالجة الأمن العالمي، والتنمية المستدامة، والنزاعات الدولية. ورغم أن الجمعية توفر منبراً دبلوماسياً بارزاً، إلا أن الانقسامات الهيكلية بين الأعضاء الدائمين في مجلس الأمن والكتل الإقليمية غالباً ما تعيق التوصل إلى توافق سريع بشأن اتفاقيات سلام ملزمة أو تفويضات دولية خلال فترات الأزمات النشطة.
## ردود الفعل استجابة لتحركات السوق في 23 سبتمبر، بدأ المستثمرون المؤسسيون ومحللو الاستراتيجيات في الأسواق إعادة إعداد المحافظ الاستثمارية، مما يعكس زيادة الحذر بشأن حالة عدم اليقين على مستوى الاقتصاد الكلي. وعدل مديرو الأصول مدة الانكشاف في حيازات الدخل الثابت مع تقليص المخصصات في القطاعات الهيكلية الحساسة للدورة الاقتصادية والتي تكون عرضة لارتفاع تكاليف المدخلات ومعدلات الاقتراض المرتفعة.
ورغم أن ردود الفعل العامة الرسمية من المؤسسات الاقتصادية الكبرى لم تصدر فوراً خلال جلسة التداول، فإن مسؤولي البنوك المركزية والتنفيذيين الماليين في الشركات يراقبون باستمرار التحركات الحادة في عائدات السندات وأسواق السلع. ويثمن صانعو السياسة النقدية ما إذا كانت قفزات العائد تعكس تغير توقعات النمو أو ارتفاع علاوات التضخم، وهو ما يؤثر مباشرة على قرارات أسعار الفائدة المستقبلية. وفي الوقت نفسه، يواجه التنفيذيون في الشركات بالقطاعات القائمة على كثافة استهلاك الطاقة ضغوطاً متزايدة للتحوط تجاه التزامات الوقود وإدارة جداول إعادة تمويل الديون في ظل بيئات أسعار الفائدة المرتفعة. وفي الجمعية العامة للأمم المتحدة، تواجه الوفود الدبلوماسية والتحالفات الإقليمية والهيئات غير الحكومية توقعات مستمرة من الأسواق الدولية والمجتمع المدني لإرساء مسارات موثوقة نحو حل النزاعات والاستقرار الاقتصادي في الممرات التجارية المتأثرة.
## ما لا نعرفه بعد لا تزال العديد من المعلمات الحيوية المحيطة بتراجع السوق في 23 سبتمبر غير مؤكدة أو خاضعة لمزيد من التطورات. وتترك التقارير المتاحة التفاصيل الكمية الدقيقة غير محددة، مثل النسبة المئوية المحددة للانخفاض عبر مؤشرات الأسهم الرئيسية مثل S&P 500، وDow Jones Industrial Average، وNasdaq Composite، بالإضافة إلى المؤشرات الأوروبية والآسيوية.
بالإضافة إلى ذلك، لم يتحدد الحجم الدقيق للتحرك في عائدات السندات — وتحديداً تغيرات نقاط الأساس في سندات الخزانة الأمريكية لأجل سنتين و10 سنوات و30 سنة — في الملخصات الأولية المقدمة من المنافذ الإخبارية. وفي أسواق الطاقة، ورغم أن أسعار الخام عكست عدة جلسات من الانخفاضات، فإن أسعار الإغلاق الدقيقة للبرميل لخام برنت أو خام غرب تكساس الوسيط لا تزال غير مؤكدة في التقرير الفوري. ومن منظور السياسات، من غير الواضح ما إذا كان محافظو البنوك المركزية سيرون هذه القفزة ليوم واحد في العائدات وأسعار النفط على أنها تقلب مؤقت في السوق أو كدليل على استمرار التضخم الهيكلي الذي يستدعي الإبقاء على أسعار الفائدة مرتفعة لفترة ممتدة. وأخيراً، لا يزال الأثر الدبلوماسي طويل الأجل للمحادثات الجارية خلف الأبواب المغلقة في الجمعية العامة للأمم المتحدة غير معروف بعد.
## ما يجب مراقبته في الأيام والأسابيع القادمة، ينبغي لمراقبي السوق والمستثمرين المؤسسيين متابعة عدة محطات رئيسية لتقييم ما إذا كان 23 سبتمبر يمثل كبوة مؤقتة للسوق أم بداية لتصحيح هيكلي أوسع.
أولاً، ستوفر بيانات الاقتصاد الكلي القادمة — وتحديداً تقارير مؤشر أسعار المستهلكين (CPI)، ومؤشر أسعار المنتجين (PPI)، ونفقات الاستهلاك الشخصي (PCE) في الولايات المتحدة ومنطقة اليورو والاقتصادات الآسيوية الكبرى — أدلة حاسمة بشأن اتجاهات التضخم الأساسية. ثانياً، ستعتمد أساسيات سوق الطاقة بشدة على تقارير المخزون الأسبوعية من إدارة معلومات الطاقة الأمريكية (EIA) والإعلانات القادمة لسياسة الإنتاج من تحالف أوبك+ (OPEC+). ثالثاً، ستكشف تحركات منحنى العائد عبر سندات الخزانة الأمريكية، والسندات الألمانية (Bunds)، والسندات الحكومية اليابانية ما إذا كانت أسواق الدخل الثابت تستقر في نطاقات عائد أعلى. رابعاً، ستظهر الاجتماعات الدبلوماسية الثنائية المستمرة، وجلسات مجلس الأمن الطارئة، والبيانات الرسمية الصادرة في ختام الجمعية العامة للأمم المتحدة في نيويورك ما إذا كانت جهود الوساطة الدولية يمكنها تخفيف المخاطر الجيوسياسية في الشرق الأوسط.
يعتمد هذا التقرير الإخباري على التغطية التي قدمتها CNA.
المصدر: CNA