Мировые рынки акций снижаются на фоне роста доходности облигаций и цен на нефть, возобновившего опасения по поводу инфляции
Фондовые рынки упали 23 сентября, поскольку стремительный рост стоимости энергоносителей и повышение доходности казначейских облигаций США снизили склонность к риску на фоне дипломатического застоя на Генеральной Ассамблее ООН.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Мировые рынки акций снижаются на фоне роста доходности облигаций и цен на нефть, возобновившего опасения по поводу инфляции
Фондовые рынки упали 23 сентября, поскольку стремительный рост стоимости энергоносителей и повышение доходности казначейских облигаций США снизили склонность к риску на фоне дипломатического застоя на Генеральной Ассамблее ООН.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
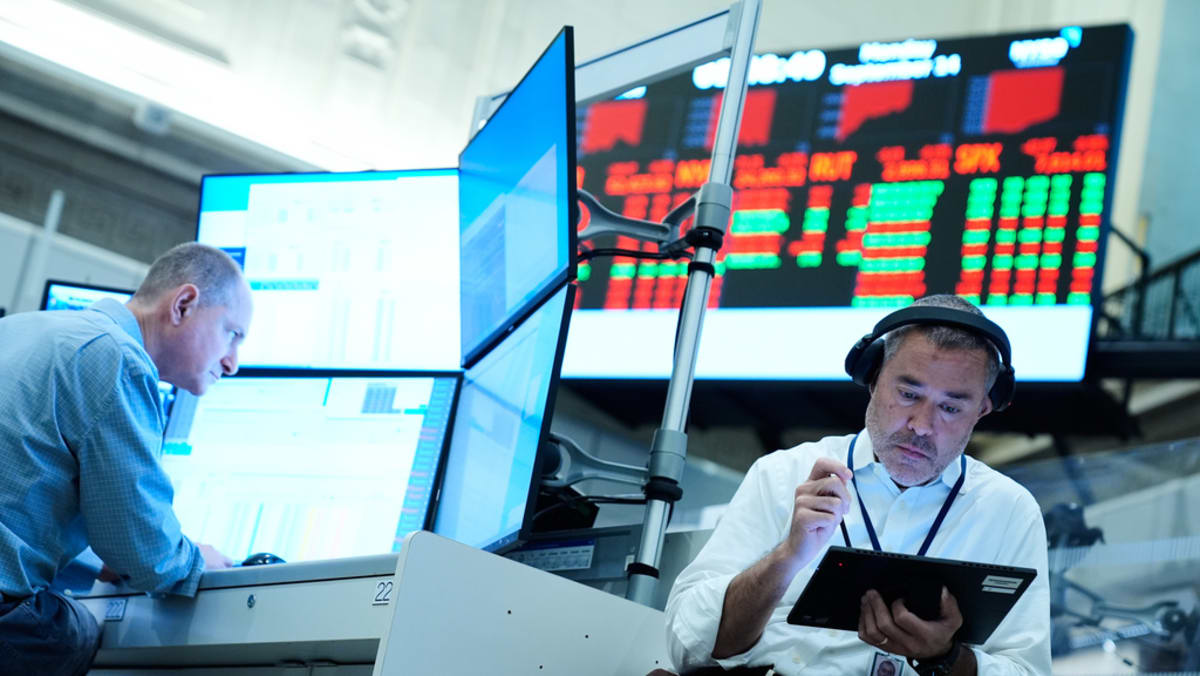
В среду, 23 сентября 2026 года, на мировых рынках акций зафиксировано повсеместное снижение: одновременный скачок цен на сырую нефть и резкий рост доходности казначейских облигаций США взбудоражили финансовые рынки и возобновили опасения по поводу устойчивой инфляции. Снижение рынков происходило на фоне дипломатических дискуссий высокого уровня на ежегодной Генеральной Ассамблее Организации Объединенных Наций в Нью-Йорке, где выступления и двусторонние встречи мировых лидеров не принесли очевидных признаков прогресса в урегулировании продолжающейся нестабильности на Ближнем Востоке. Двойное давление со стороны растущих расходов на энергоносители и высоких ставок заимствования на рынке облигаций спровоцировало распродажу рисковых активов, нарушив прежнюю стабильность рынка и поставив новые вопросы относительно траектории мировой денежно-кредитной политики и показателей корпоративных доходов.
## Key facts - Индексы мировых фондовых рынков зафиксировали широкое снижение в среду, 23 сентября 2026 года, изменив динамику последних торгов. - Доходность казначейских облигаций США резко выросла, поскольку инвесторы скорректировали портфели облигаций в ответ на рост инфляционных ожиданий. - Эталонные цены на сырую нефть существенно выросли, завершив серию из нескольких сессий снижения стоимости энергоносителей. - Дипломатические мероприятия на Генеральной Ассамблее ООН в Нью-Йорке не дали конкретных сигналов о деэскалации конфликтов на Ближнем Востоке. - Внезапное совпадение роста цен на энергоносители и повышения ставок заимствования заставило управляющих активами сократить доли мировых акций в портфелях.
## What happened Торговая сессия 23 сентября ознаменовала четкий разворот в настроениях на мировых финансовых рынках, вызванный взаимодействием факторов на товарных биржах, рынках суверенного долга и геополитической арене, согласно сообщению CNA. После нескольких сессий снижения цен эталонные сорта сырой нефти резко изменили направление. Внезапная восходящая траектория цен на энергоносители быстро отразилась на рынках облигаций, где доходность казначейских облигаций США продемонстрировала выраженный скачок вверх. Инвесторы быстро заложили в цены вероятность сохранения высокой общей инфляции, что снижает реальную доходность инструментов с фиксированным доходом и повышает краткосрочную и долгосрочную стоимость капитала.
По мере роста доходности государственных облигаций фондовые рынки Северной Америки и других международных центров оказались под немедленным давлением продавцов. Более высокая доходность облигаций снижает относительную привлекательность оценки акций, особенно в секторах роста и технологий, чьи прогнозируемые денежные потоки дисконтируются по более высоким ставкам. Распродажа дополнительно усугубилась реакцией рынка на продолжающиеся дипломатические процессы в Нью-Йорке, где главы государств и международные делегации собрались на общеполитические прения Генеральной Ассамблеи ООН. Заявления мировых лидеров содержали мало конкретных указаний на скорое разрешение напряженности на Ближнем Востоке, что поддерживало премию за риск на мировых энергетических рынках и усиливало неопределенность среди международных инвесторов.
## Why it matters Одновременный рост доходности суверенных облигаций и цен на энергоносители создает классический макроэкономический встречный ветер для крупнейших экономик, оказывая двойное давление как на корпоративную прибыльность, так и на покупательную способность домохозяйств. Затраты на энергоносители представляют собой базовую составляющую мировых цепочек поставок, влияющую на транспорт, производство, сельское хозяйство и накладные расходы коммунальных предприятий. Когда цены на нефть переживают внезапные скачки, инфляционный эффект быстро передается в более широкие индексы потребительских цен, вынуждая предприятия выбирать между принятием снизившейся маржи прибыли или перекладыванием более высоких операционных расходов на конечных потребителей.
Параллельно с этим повышенная доходность облигаций увеличивает стоимость капитала во всей финансовой системе. Доходность казначейских облигаций США служит базовым ориентиром для определения ставок по потребительской ипотеке, корпоративным облигационным займам, коммерческому кредитованию и международным суверенным заимствованиям. Более высокие затраты на привлечение средств сдерживают капитальные затраты бизнеса, замедляют сделки с недвижимостью и ограничивают инвестиционные стратегии с использованием заемных средств. Для финансовых фондовых рынков более высокая безрисковая доходность меняет модели оценки, побуждая институциональных управляющих портфелями перераспределять капитал из акций с высоким коэффициентом бета в инструменты с фиксированным доходом, предлагающие привлекательную доходность с учетом риска. Кроме того, сохраняющаяся геополитическая волатильность вокруг маршрутов поставок энергоносителей с Ближнего Востока усложняет стратегию центральных банков, угрожая продлить жесткие денежно-кредитные условия даже по мере замедления экономического роста.
## The background Чтобы понять значение рыночных движений 23 сентября, необходимо рассмотреть более широкое историческое взаимодействие между ценами на энергоносители, кривыми доходности суверенных облигаций и макроэкономической политикой. За последнее десятилетие финансовые рынки стали проявлять повышенную чувствительность к инфляционным шокам со стороны предложения. Вслед за серьезными инфляционными скачками прошлых лет центральные банки по всему миру, включая Федеральную резервную систему США, Европейский центральный банк и Банк Англии, провели кампании по жесткому ограничению денежно-кредитной политики, подняв ключевые ставки до многолетних максимумов для стабилизации цен.
На рынках суверенного долга доходность казначейских облигаций США служит основным мировым механизмом ценообразования для активов с фиксированным доходом. Когда опасения по поводу инфляции возобновляются, инвесторы требуют более высокой доходности, чтобы компенсировать снижение покупательной способности фиксированных будущих купонных выплат. Эта динамика регулярно приводит к падению цен на облигации (которые движутся обратно пропорционально доходности), что вызывает цепную реакцию в мировой банковской системе и на денежных рынках.
Энергетические рынки играют ключевую роль в этом уравнении. На фьючерсы эталонных сортов нефти, включая North Sea Brent и West Texas Intermediate (WTI), сильно влияют балансы физических поставок, уровень запасов и геополитическая стабильность в добывающих регионах. Ближний Восток остается важнейшим географическим центром мировой добычи и транзита нефти, где расположены ключевые стратегические узлы, такие как Ормузский пролив (через который проходит около одной пятой мировых потоков нефти) и важнейшие судоходные коридоры Красного моря. Геополитическая нестабильность в этих регионах исторически закладывает премию за риск в цены на нефть, поскольку участники рынка хеджируют риски возможных сбоев в поставках или транзитных блокад.
Генеральная Ассамблея Организации Объединенных Наций, учрежденная Уставом ООН в 1945 году, является главным директивным и представительным органом организации. Собираясь ежегодно в сентябре в штаб-квартире ООН в Нью-Йорке, Генеральная Ассамблея объединяет лидеров 193 государств-членов для обсуждения вопросов глобальной безопасности, устойчивого развития и международных конфликтов. Хотя ассамблея предоставляет авторитетную дипломатическую площадку, структурные разногласия среди постоянных членов Совета Безопасности и региональных блоков часто препятствуют быстрому достижению консенсуса по обязательным мирным соглашениям или международным мандатам в периоды активных кризисов.
## Reaction В ответ на рыночные движения 23 сентября институциональные инвесторы и рыночные стратеги начали реструктуризацию портфелей, что отражает повышенную осторожность в отношении макроэкономической неопределенности. Управляющие активами скорректировали дюрацию в портфелях облигаций, одновременно сократив доли циклических секторов акций, уязвимых перед более высокими затратами на сырье и повышенными ставками заимствования.
Хотя официальные публичные заявления со стороны крупнейших экономических институтов не звучали непосредственно в ходе торговой сессии, представители центральных банков и финансовые руководители корпораций непрерывно отслеживают резкие движения доходности облигаций и товарных рынков. Руководители денежно-кредитного регулирования оценивают, отражают ли скачки доходности изменение ожиданий относительно экономического роста или рост инфляционной премии, что напрямую влияет на будущие решения по процентным ставкам. Тем временем руководители компаний в энергоемких отраслях сталкиваются с растущим давлением в необходимости хеджирования обязательств по топливу и управления графиками рефинансирования долга в условиях более высоких процентных ставок. На Генеральной Ассамблее ООН дипломатические делегации, региональные альянсы и неправительственные организации сталкиваются со стойкими ожиданиями со стороны международных рынков и гражданского общества относительно создания надежных путей урегулирования конфликтов и обеспечения экономической стабильности в затрагиваемых торговых коридорах.
## What we don't know yet Несколько критически важных параметров, связанных со снижением рынка 23 сентября, остаются неподтвержденными или подлежат дальнейшему уточнению. В доступных отчетах отсутствуют точные количественные данные, такие как конкретные процентные падения основных фондовых индексов, таких как S&P 500, Dow Jones Industrial Average или Nasdaq Composite, а также европейских и азиатских фондовых ориентиров.
Кроме того, точная величина изменения доходности облигаций — в частности, сдвиги в базисных пунктах по 2-летним, 10-летним и 30-летним казначейским облигациям США — не была указана в первоначальных сводках новостных агентств. На энергетических рынках, хотя цены на нефть и переломили серию из нескольких сессий снижения, точные цены закрытия за баррель нефти North Sea Brent или West Texas Intermediate остаются неподтвержденными в оперативных отчетах. С точки зрения экономической политики неясно, будут ли главы центральных банков рассматривать этот однодневный скачок доходности и цен на нефть как кратковременное рыночное колебание или как свидетельство структурной устойчивости инфляции, гарантирующее сохранение более высоких ставок на длительный период. Наконец, долгосрочный дипломатический эффект от дискуссий, проходящих за закрытыми дверями на Генеральной Ассамблее ООН, еще только предстоит оценить.
## What to watch В ближайшие дни и недели наблюдатели за рынком и институциональные инвесторы должны отслеживать несколько ключевых событий, чтобы оценить, стало ли 23 сентября кратковременным рыночным сбоем или началом более широкой структурной коррекции.
Во-первых, предстоящие публикации макроэкономических данных — в частности, отчеты по индексу потребительских цен (CPI), индексу цен производителей (PPI) и расходам на личное потребление (PCE) в США, еврозоне и крупнейших азиатских экономиках — предоставят важнейшие свидетельства базовых инфляционных тенденций. Во-вторых, фундаментальные показатели энергетического рынка будут существенно зависеть от еженедельных отчетов по запасам от Управления энергетической информации США (EIA) и предстоящих объявлений о производственной политике альянса ОПЕК+. В-третьих, движения кривой доходности казначейских облигаций США, государственных облигаций Германии (Bunds) и государственных облигаций Японии покажут, стабилизируются ли рынки облигаций в диапазонах более высокой доходности. В-четвертых, продолжающиеся двусторонние дипломатические встречи, чрезвычайные заседания Совета Безопасности и публикации официальных коммюнике по завершении Генеральной Ассамблеи ООН в Нью-Йорке покажут, смогут ли международные посреднические усилия снизить геополитический риск на Ближнем Востоке.
Этот новостной отчет основан на материалах, предоставленных CNA.
Источник: CNA