Ações globais recuam com alta dos rendimentos dos títulos e dos preços do petróleo reascendendo preocupações com a inflação
Os mercados acionários caíram em 23 de setembro, com a disparada dos custos de energia e a alta dos rendimentos dos U.S. Treasury corroendo o apetite pelo risco em meio à estagnação diplomática na UN General Assembly.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Ações globais recuam com alta dos rendimentos dos títulos e dos preços do petróleo reascendendo preocupações com a inflação
Os mercados acionários caíram em 23 de setembro, com a disparada dos custos de energia e a alta dos rendimentos dos U.S. Treasury corroendo o apetite pelo risco em meio à estagnação diplomática na UN General Assembly.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
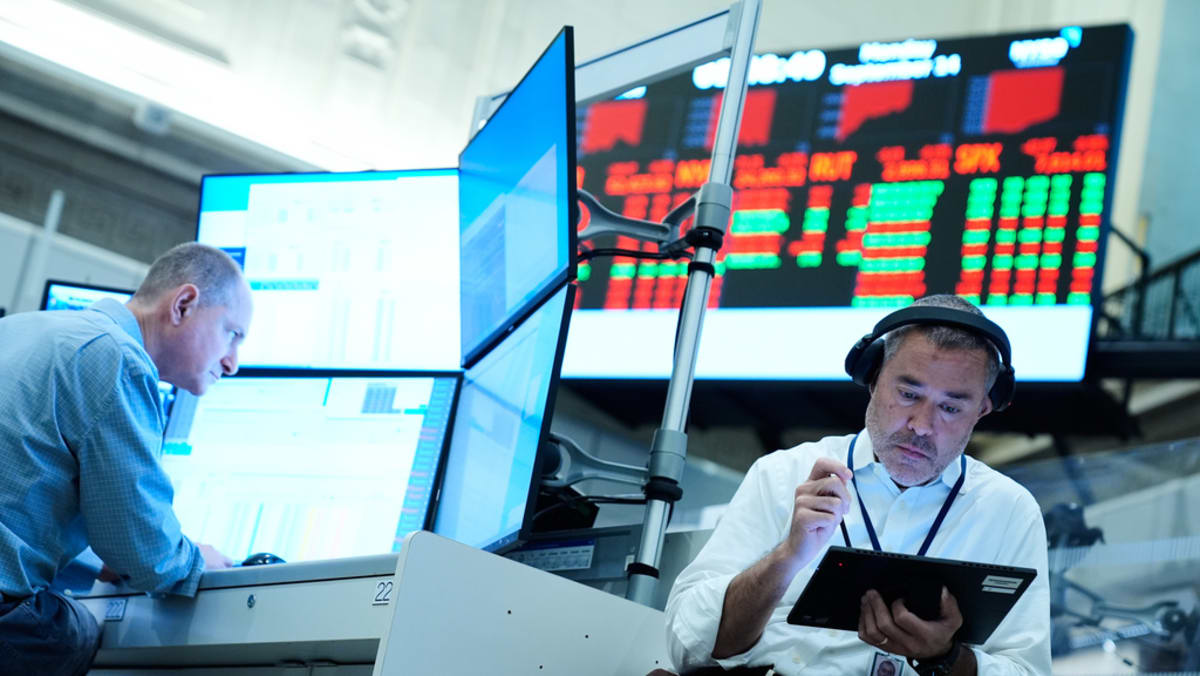
Os mercados globais de ações registraram quedas generalizadas na quarta-feira, 23 de setembro de 2026, à medida que uma alta simultânea nos preços do petróleo bruto e um salto acentuado nos rendimentos dos títulos do U.S. Treasury abalaram os mercados financeiros e renovaram as apreensões sobre uma inflação persistente. O recuo dos mercados ocorreu no contexto de discussões diplomáticas de alto nível na United Nations General Assembly anual em Nova York, onde discursos e reuniões bilaterais entre líderes internacionais ofereceram pouca evidência imediata de progresso na resolução da instabilidade contínua no Oriente Médio. As pressões duplas de custos de energia mais altos e taxas elevadas de empréstimos de renda fixa dispararam uma onda de vendas em ativos de risco, interrompendo a estabilidade anterior do mercado e levantando novas dúvidas sobre a trajetória da política monetária global e o desempenho dos lucros corporativos.
## Principais fatos - Os índices dos mercados acionários globais registraram quedas abrangentes na quarta-feira, 23 de setembro de 2026, revertendo os padrões recentes de negociação. - Os rendimentos dos títulos do U.S. Treasury subiram acentuadamente enquanto os investidores ajustavam carteiras de renda fixa em resposta às crescentes expectativas de inflação. - Os preços de referência do petróleo bruto subiram significativamente, encerrando uma sequência de várias sessões consecutivas de queda nos custos de energia. - Os procedimentos diplomáticos na United Nations General Assembly em Nova York não produziram sinais concretos de desescalada em relação aos conflitos no Oriente Médio. - A convergência repentina do aumento dos preços da energia e das taxas de juros mais altas levou os gestores de ativos a reduzir a exposição a ações globais.
## O que aconteceu A sessão de negociação de 23 de setembro marcou uma virada clara no sentimento financeiro global, impulsionada pela interação de fatores nos mercados de commodities, dívida soberana e arenas geopolíticas, segundo reportagem da CNA. Após várias sessões de queda nos preços, as referências de petróleo bruto reverteram o rumo acentuadamente. A repentina trajetória ascendente nos preços da energia rapidamente se refletiu nos mercados de renda fixa, onde os rendimentos do U.S. Treasury registraram um pico pronunciado de alta. Os investidores rapidamente precificaram o potencial de inflação cheia sustentada, o que reduz os retornos reais dos instrumentos de renda fixa e eleva os custos de capital de curto e longo prazo.
Conforme os rendimentos dos títulos governamentais subiam, os mercados acionários da América do Norte e de centros internacionais ficaram sob pressão imediata de venda. Rendimentos de títulos mais altos reduzem a atratividade relativa das avaliações de ações, especialmente nos setores de tecnologia e crescimento, cujos fluxos de caixa projetados são descontados a taxas de desconto mais elevadas. As vendas foram reforçadas pelas reações do mercado aos desdobramentos diplomáticos em andamento em Nova York, onde chefes de Estado e delegações internacionais se reuniram para o debate de alto nível da United Nations General Assembly. As declarações feitas por líderes mundiais ofereceram poucas indicações concretas de resoluções em curto prazo para as tensões no Oriente Médio, sustentando um prêmio de risco nos mercados globais de energia e reforçando a incerteza entre investidores internacionais.
## Por que isso importa O aumento simultâneo dos rendimentos dos títulos soberanos e dos preços da energia cria um vento contrário macroeconômico clássico para as principais economias, atuando como um ponto de pressão duplo tanto na lucratividade corporativa quanto no poder de compra das famílias. Os custos de energia representam um insumo fundamental nas cadeias de suprimentos globais, afetando transporte, manufatura, agricultura e custos operacionais de serviços públicos. Quando os preços do petróleo sofrem picos repentinos, o impacto inflacionário é transmitido rapidamente para os índices de preços ao consumidor mais amplos, forçando as empresas a escolher entre absorver margens de lucro reduzidas ou repassar os custos operacionais mais altos aos consumidores finais.
Simultaneamente, rendimentos elevados de títulos aumentam o custo de capital em todo o sistema financeiro. Os rendimentos do U.S. Treasury atuam como a referência fundamental para a precificação de hipotecas residenciais, emissões de dívida corporativa, taxas de empréstimos comerciais e empréstimos soberanos internacionais. Custos de captação mais elevados desestimulam os investimentos de capital das empresas, desaceleram as transações imobiliárias e limitam as estratégias de investimento alavancadas. Para os mercados acionários, rendimentos livres de risco mais altos alteram os modelos de valuation, levando os gestores de portfólios institucionais a realocar capital de ações de alto beta para instrumentos de renda fixa que oferecem retornos atraentes ajustados ao risco. Além disso, a volatilidade geopolítica persistente em torno das rotas de suprimento de energia no Oriente Médio complica a estratégia dos bancos centrais, ameaçando prolongar as condições monetárias restritivas mesmo com a desaceleração do crescimento econômico.
## Contexto Para entender a importância dos movimentos de mercado de 23 de setembro, é necessário examinar a interação histórica mais ampla entre os preços da energia, as curvas de rendimento soberano e a política macroeconômica. Na última década, os mercados financeiros operaram sob maior sensibilidade a choques de inflação na oferta. Após severos picos inflacionários nos últimos anos, bancos centrais em todo o mundo — incluindo o U.S. Federal Reserve, o European Central Bank e o Bank of England — implementaram campanhas agressivas de aperto monetário, elevando as taxas básicas de juros para máximas de vários anos para estabilizar os preços.
Nos mercados de dívida soberana, os rendimentos do U.S. Treasury servem como o mecanismo global definitivo de precificação para ativos de renda fixa. Quando os receios de inflação ressurgem, os investidores exigem rendimentos mais altos para compensar a diminuição do poder de compra dos pagamentos futuros de cupom fixo. Essa dinâmica rotineiramente faz com que os preços dos títulos — que se movem de forma inversa aos rendimentos — caiam, criando efeitos cascata nos sistemas bancários e mercados monetários globais.
Os mercados de energia desempenham um papel crucial nessa equação. Contratos de referência de petróleo bruto, incluindo North Sea Brent e West Texas Intermediate (WTI), são fortemente influenciados pelo equilíbrio da oferta física, níveis de estoque e estabilidade geopolítica nas regiões produtoras. O Oriente Médio continua sendo um centro geográfico crítico para a produção e transito globais de petróleo, abrigando pontos estratégicos vitais como o Estreito de Ormuz — pelo qual passa cerca de um quinto do petróleo mundial — e corredores marítimos críticos no Mar Vermelho. A instabilidade geopolítica nessas regiões historicamente introduz um prêmio de risco na precificação do petróleo bruto, à medida que os participantes do mercado se protegem contra potenciais interrupções no fornecimento ou bloqueios de trânsito.
A United Nations General Assembly, estabelecida sob a Carta da ONU em 1945, atua como o principal órgão representativo e de formulação de políticas da organização. Reunindo-se anualmente todo mês de setembro na sede da ONU em Nova York, a General Assembly reúne líderes de 193 estados-membros para abordar a segurança global, o desenvolvimento sustentável e conflitos internacionais. Embora a assembleia ofereça uma plataforma diplomática de alto perfil, divisões estruturais entre membros permanentes do Conselho de Segurança e blocos regionais frequentemente impedem um consenso rápido sobre acordos de paz vinculativos ou mandatos internacionais durante períodos de crise ativa.
## Reações Em resposta aos movimentos de mercado em 23 de setembro, investidores institucionais e estrategistas de mercado iniciaram realinhamentos de portfólio, refletindo maior cautela em relação à incerteza macroeconômica. Os gestores de ativos ajustaram a exposição à duração em suas posições de renda fixa, ao mesmo tempo em que reduziram as alocações em setores acionários cíclicos vulneráveis ao aumento dos custos de insumos e às elevadas taxas de juros.
Embora respostas públicas formais de grandes instituições econômicas não tenham sido emitidas imediatamente durante a sessão de negociação, autoridades de bancos centrais e executivos de finanças corporativas monitoram continuamente oscilações bruscas nos rendimentos de títulos e nos mercados de commodities. Os formuladores de política monetária avaliam se os picos nos rendimentos refletem mudanças nas expectativas de crescimento ou o aumento dos prêmios de inflação, o que influencia diretamente as decisões futuras sobre taxas de juros. Enquanto isso, executivos corporativos em indústrias intensivas em energia enfrentam uma pressão crescente para fazer hedge de compromissos de combustível e gerenciar cronogramas de refinanciamento de dívida sob ambientes de taxas de juros mais elevadas. Na United Nations General Assembly, delegações diplomáticas, alianças regionais e órgãos não governamentais enfrentam expectativas contínuas dos mercados internacionais e da sociedade civil para estabelecer caminhos credíveis rumo à resolução de conflitos e à estabilidade econômica em corredores comerciais afetados.
## O que ainda não sabemos Vários parâmetros críticos que envolvem a queda dos mercados em 23 de setembro permanecem não confirmados ou sujeitos a novos desdobramentos. Os relatos disponíveis deixam sem especificação detalhes quantitativos exatos, como as perdas percentuais específicas nos principais índices de ações, como o S&P 500, Dow Jones Industrial Average ou Nasdaq Composite, bem como nos referenciais acionários europeus e asiáticos.
Além disso, a magnitude exata do movimento nos rendimentos dos títulos — especificamente as variações em pontos-base das notas do U.S. Treasury de 2, 10 e 30 anos — não foi especificada nos resumos iniciais fornecidos pelos veículos de imprensa. Nos mercados de energia, embora os preços do petróleo bruto tenham revertido várias sessões de quedas, os preços precisos de fechamento por barril do petróleo North Sea Brent ou West Texas Intermediate permanecem não verificados no relato imediato. Do ponto de vista político, não está claro se os presidentes dos bancos centrais verão esse salto de um único dia nos rendimentos e nos preços do petróleo como uma flutuação temporária do mercado ou como evidência de uma persistência inflacionária estrutural que justifique manter as taxas básicas mais altas por um período prolongado. Por fim, o impacto diplomático de longo prazo das discussões realizadas a portas fechadas na UN General Assembly ainda está por ser visto.
## O que acompanhar Nos próximos dias e semanas, observadores do mercado e investidores institucionais devem acompanhar alguns marcos importantes para avaliar se o dia 23 de setembro marcou uma oscilação temporária do mercado ou o início de uma correção estrutural mais ampla.
Primeiro, as próximas divulgações de dados macroeconômicos — especificamente relatórios do Consumer Price Index (CPI), Producer Price Index (PPI) e Personal Consumption Expenditures (PCE) nos Estados Unidos, na Zona do Euro e nas principais economias asiáticas — fornecerão evidências cruciais sobre as tendências inflacionárias subjacentes. Segundo, os fundamentos do mercado de energia dependerão fortemente dos relatórios semanais de estoques da U.S. Energy Information Administration (EIA) e dos próximos anúncios de política de produção da aliança OPEC+. Terceiro, os movimentos da curva de rendimentos entre os U.S. Treasuries, German Bunds e Japanese Government Bonds revelarão se os mercados de renda fixa estão se acomodando em faixas de rendimento mais elevadas. Quarto, as reuniões diplomáticas bilaterais contínuas, sessões de emergência do Conselho de Segurança e comunicados oficiais de encerramento da United Nations General Assembly em Nova York mostrarão se os esforços de mediação internacional conseguem aliviar o risco geopolítico no Oriente Médio.
Esta reportagem foi baseada na cobertura fornecida pela CNA.
Fonte: CNA