Администрация Трампа представила концепцию федеральной программы школьного выбора, запуск которой намечен на январь
Федеральный налоговый вычет на стипендии (Federal Scholarship Tax Credit) станет первой в стране общенациональной программой школьного выбора 1 января, позволяя донорам финансировать стипендии на частное образование.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Администрация Трампа представила концепцию федеральной программы школьного выбора, запуск которой намечен на январь
Федеральный налоговый вычет на стипендии (Federal Scholarship Tax Credit) станет первой в стране общенациональной программой школьного выбора 1 января, позволяя донорам финансировать стипендии на частное образование.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
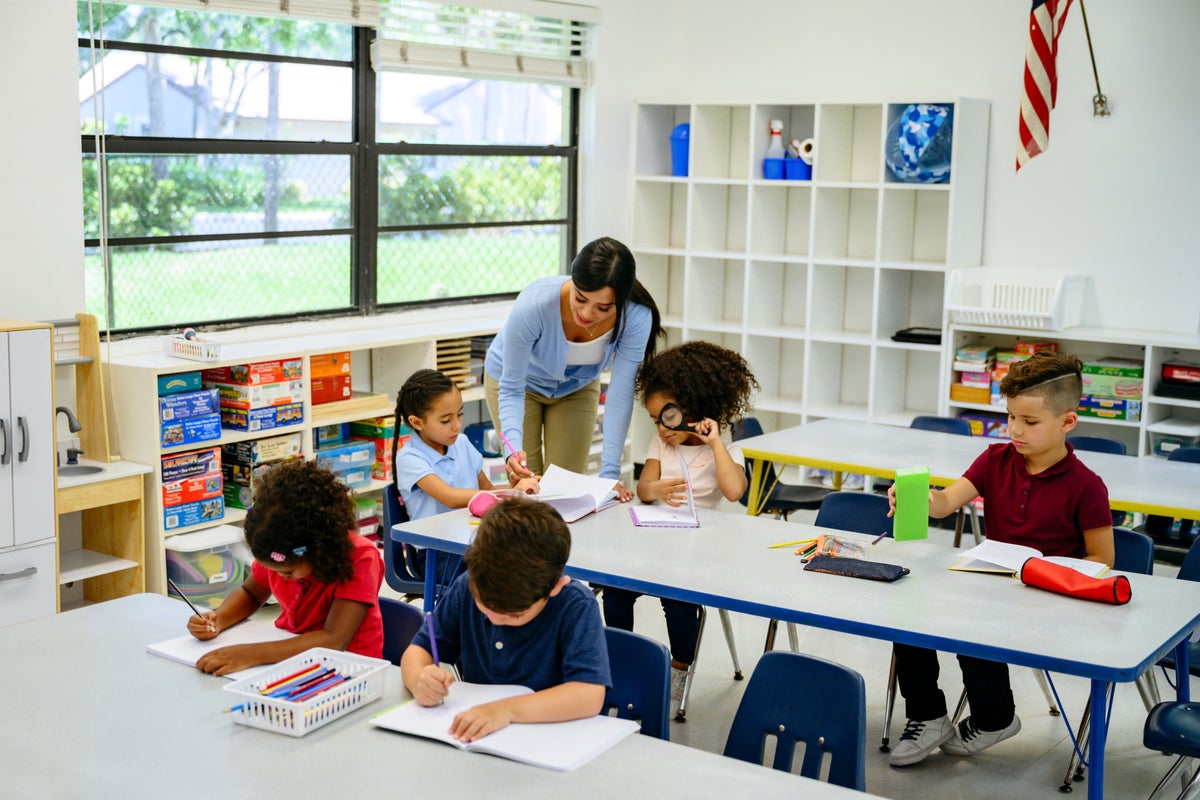
Администрация Трампа опубликовала новые операционные подробности программы Federal Scholarship Tax Credit, создав первую в истории США общенациональную программу школьного выбора накануне ее намеченной реализации 1 января. Опубликованное 1 октября 2026 года административное обновление разъясняет, как федеральный налоговый кодекс будет использоваться для стимулирования частных взносов на стипендии для оплаты обучения в начальных и средних школах. В рамках этой инициативы физические и юридические лица получат право на федеральные налоговые вычеты в обмен на добровольные пожертвования в пользу одобренных стипендиальных организаций. Эти некоммерческие организации затем будут распределять средства на покрытие стоимости обучения, сборов и сопутствующих образовательных расходов для учащихся частных, чартерных, приходских или нетрадиционных учебных заведений во всех 50 штатах.
## Key facts - Официальный запуск Federal Scholarship Tax Credit по всей стране запланирован на 1 января. - Это первая в истории США федеральная инициатива школьного выбора, расширяющая доступ за пределы программ на уровне штатов. - Налогоплательщики, делающие пожертвования в сертифицированные некоммерческие стипендиальные организации, получат полный (доллар за доллар) или частичный федеральный налоговый вычет в счет своих налоговых обязательств. - Получатели стипендий смогут направлять финансирование на оплату обучения, административных сборов, учебных материалов и специализированных образовательных услуг. - Административные руководящие принципы, опубликованные 1 октября 2026 года, подробно описывают критерии соответствия, требования к донорам и процедуры утверждения организаций.
## What happened 1 октября 2026 года федеральные чиновники опубликовали долгожданные административные подробности, описывающие принцип работы Federal Scholarship Tax Credit после вступления в силу 1 января. Программа работает по модели косвенного финансирования, призванной обойти прямые федеральные расходы на негосударственное образование. В рамках этой структуры частные доноры, включая индивидуальных налогоплательщиков и юридических лиц, могут вносить средства в аккредитованные некоммерческие стипендиальные организации (SGO). Взамен эти доноры получают вычеты в счет своих федеральных налоговых обязательств, уменьшая сумму, подлежащую уплате в U.S. Treasury.
Сертифицированные SGO отвечают за управление пожертвованным капиталом и оценку заявок учащихся на основе критериев программы. Учащиеся, получившие стипендии, могут направить финансовую помощь на оплату обучения в частных школах, расходов на религиозные школы, репетиторства, сборов за стандартизированное тестирование, услуг специального образования и специализированных учебных программ. Новые подробности описывают федеральные требования к отчетности, лимиты налоговых вычетов для доноров, сроки подачи заявок и стандарты бухгалтерского учета, которым должны соответствовать некоммерческие организации для участия в программе.
Направляя средства через частных некоммерческих посредников, а не выдавая прямые федеральные ваучеры или чеки от Department of Education, администрация стремится создать самообеспечивающуюся экосистему финансирования альтернативных вариантов образования при соблюдении существующих федеральных налоговых законов.
## Why it matters Запуск федеральной программы школьного выбора знаменует собой монументальный поворот в американской образовательной политике, смещая центр управления образованием от легислатур штатов и местных школьных советов в сторону федеральной налоговой политики. Исторически сложилось так, что образование в США в основном финансировалось и управлялось властями штатов и местных органов, а федеральное финансирование составляло относительно небольшую долю от общих государственных расходов на начальное и среднее образование (K-12), будучи обычно сосредоточенным на школах для семей с низким доходом и услугах специального образования.
Для семей Federal Scholarship Tax Credit снижает финансовый барьер для доступа к частным, приходским и альтернативным моделям образования, особенно в штатах, где не приняты общештатные программы образовательных накопительных счетов или ваучеров. Сторонники утверждают, что введение потребительского выбора в начальное и среднее образование стимулирует конкуренцию, подталкивая системы государственных школ к инновациям и позволяя учащимся из отстающих школьных округов искать лучшие возможности.
Напротив, сторонники государственных школ и аналитики образовательной политики утверждают, что программы налоговых вычетов подрывают системы государственного образования, сокращая общие федеральные налоговые поступления и стимулируя учащихся уходить из традиционных государственных школ. Поскольку модели финансирования школьных округов часто привязаны к показателям посещаемости, уход учащихся может привести к сокращению финансирования по формулам на уровне штатов и муниципалитетов, вынуждая округа консолидировать услуги или сокращать учебные бюджеты. Кроме того, критики указывают, что налоговые вычеты в первую очередь выгодны донорам с высокими доходами, которые используют стратегии налогового планирования для компенсации значительных федеральных налоговых обязательств.
## The background Политика школьного выбора значительно расширилась в США за последние три десятилетия, эволюционировав из целевых ваучерных программ в таких городах, как Milwaukee и Cleveland, в инициативы масштаба штатов. Стипендии на основе налоговых вычетов впервые появились на уровне штатов в конце 1990-х и начале 2000-х годов, когда такие штаты, как Arizona, Florida, Pennsylvania и Georgia, создали механизмы, предлагавшие налоговые вычеты на уровне штата за взносы в стипендиальные фонды.
В отличие от традиционных ваучеров, которые финансируются непосредственно из общих доходов штата для оплаты обучения в частных школах, модели стипендий за счет налоговых вычетов опираются на частные добровольные взносы, стимулируемые налоговыми льготами. Это юридическое различие неоднократно защищало программы стипендий на основе налоговых вычетов от судебных оспорений в рамках положений конституций штатов (часто называемых Blaine Amendments), запрещающих расходование государственных средств на религиозные учреждения.
На федеральном уровне попытки принять законодательство о школьном выборе заходили в тупик на протяжении десятилетий из-за межпартийных разногласий и конституционных споров о федерализме и separation of church and state. Во время первой администрации Трампа тогдашний министр образования Betsy DeVos выступала за национальное предложение о стипендиях с налоговым вычетом на сумму $5 billion, известное как Education Freedom Scholarships and Opportunity Act, хотя оно не получило необходимой поддержки в Congress. Последующие законодательные предложения, включая Educational Choice for Children Act, пытались создать аналогичный федеральный механизм налоговых вычетов в рамках Title 26 of the United States Code.
Более широкий юридический контекст для выбора частных школ был изменен ключевыми решениями Supreme Court, включая *Espinoza v. Montana Department of Revenue* (2020) и *Carson v. Makin* (2022), которые постановили, что штаты, предоставляющие государственную помощь или налоговые льготы для частного образования, не могут исключать религиозные школы только по причине их религиозного статуса или учебной программы. Эти прецеденты открыли юридический путь для общенациональных программ, включающих религиозные учреждения.
## Reaction Реакция на подробную концепцию администрации разделилась по традиционным политическим и образовательно-философским линиям. Правозащитные и общественные организации, поддерживающие свободу образования, такие как American Federation for Children, EdChoice и Heritage Foundation, высоко оценили заявление как исторический рубеж для прав родителей и равенства в образовании, подчеркнув, что программа расширит возможности для детей, чьи местные государственные школы не удовлетворяют их потребности.
Напротив, крупнейшие ассоциации общественного образования, включая National Education Association (NEA) и American Federation of Teachers (AFT), подвергли резкой критике детали реализации. Группы в защиту государственных школ утверждают, что федеральные налоговые вычеты представляют собой завуалированную схему ваучеров, которая отвлекает важнейшую финансовую поддержку от округов государственных школ, обслуживающих подавляющее большинство американских учащихся. Ожидается, что юридические правозащитные организации, такие как Americans United for Separation of Church and State и American Civil Liberties Union (ACLU), тщательно изучат нормативные правила на предмет возможных нарушений федерального административного права или конституционных гарантий касательно государственного финансирования религиозного обучения.
Руководители системы образования на уровне штатов также высказали разные мнения. Губернаторы штатов с развитыми существующими программами школьного выбора приветствовали федеральную инициативу, в то время как суперинтенданты образования в штатах, в значительной степени зависящих от традиционных моделей финансирования государственных школ, выразили обеспокоенность по поводу возможной административной путаницы и изменения структуры приема учащихся.
## What we don't know yet Несмотря на публикацию операционных подробностей, несколько ключевых операционных и финансовых переменных остаются нерешенными перед запуском 1 января. Остается неясным, сколько именно стипендиальных организаций получат федеральную сертификацию до даты вступления в силу, что может ограничить непосредственный географический доступ для заинтересованных семей в ходе первого цикла подачи заявок.
Кроме того, в материалах остаются открытыми вопросы о том, как федеральный налоговый вычет будет взаимодействовать с существующими программами налоговых вычетов на уровне штатов. В настоящее время неизвестно, будет ли донорам разрешено суммировать вычеты на уровне штата и федерации для одного и того же взноса, и введут ли федеральные правила ограничения по доходу для учащихся-заявителей с целью отдавать приоритет семьям с более низким уровнем дохода.
Более того, долгосрочное влияние на доходы Treasury трудно оценить без итоговых ежегодных лимитов на общий объем выделяемых вычетов, что оставляет экспертов по фискальной политике в неведении относительно итогового влияния на национальный дефицит.
## What to watch По мере приближения даты запуска 1 января несколько конкретных показателей продемонстрируют, насколько эффективно программа переходит от разработки политики к ее реализации: - **IRS and Treasury guidance:** Официальные налоговые публикации, пересмотренные налоговые формы и налоговые решения, изданные Internal Revenue Service, объясняющие, как индивидуальные и корпоративные налогоплательщики будут запрашивать вычет в федеральной отчетности. - **SGO Accreditation:** Запуск публичного реестра сертифицированных стипендиальных организаций, имеющих право получать пожертвования, дающие право на налоговый вычет. - **Legal Challenges:** Возможная подача исков в федеральные окружные суды с целью получения предварительных судебных запретов на блокирование реализации до 1 января. - **Congressional Action:** Возможные законодательные усилия комитетов Конгресса по изменению лимитов финансирования, введению более строгой отчетности по надзору или изменению критериев отбора с помощью поправок к закону.
Материал подготовлен на основе оригинального репортажа журналиста Bianca Vázquez Toness.
Источник: Bianca Vázquez Toness