Governo Trump revela estrutura para programa federal de escolha escolar previsto para janeiro
O Federal Scholarship Tax Credit se tornará o primeiro programa de escolha escolar em todo o país em 1º de janeiro, permitindo que doadores financiem bolsas de estudo para a educação privada.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Governo Trump revela estrutura para programa federal de escolha escolar previsto para janeiro
O Federal Scholarship Tax Credit se tornará o primeiro programa de escolha escolar em todo o país em 1º de janeiro, permitindo que doadores financiem bolsas de estudo para a educação privada.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
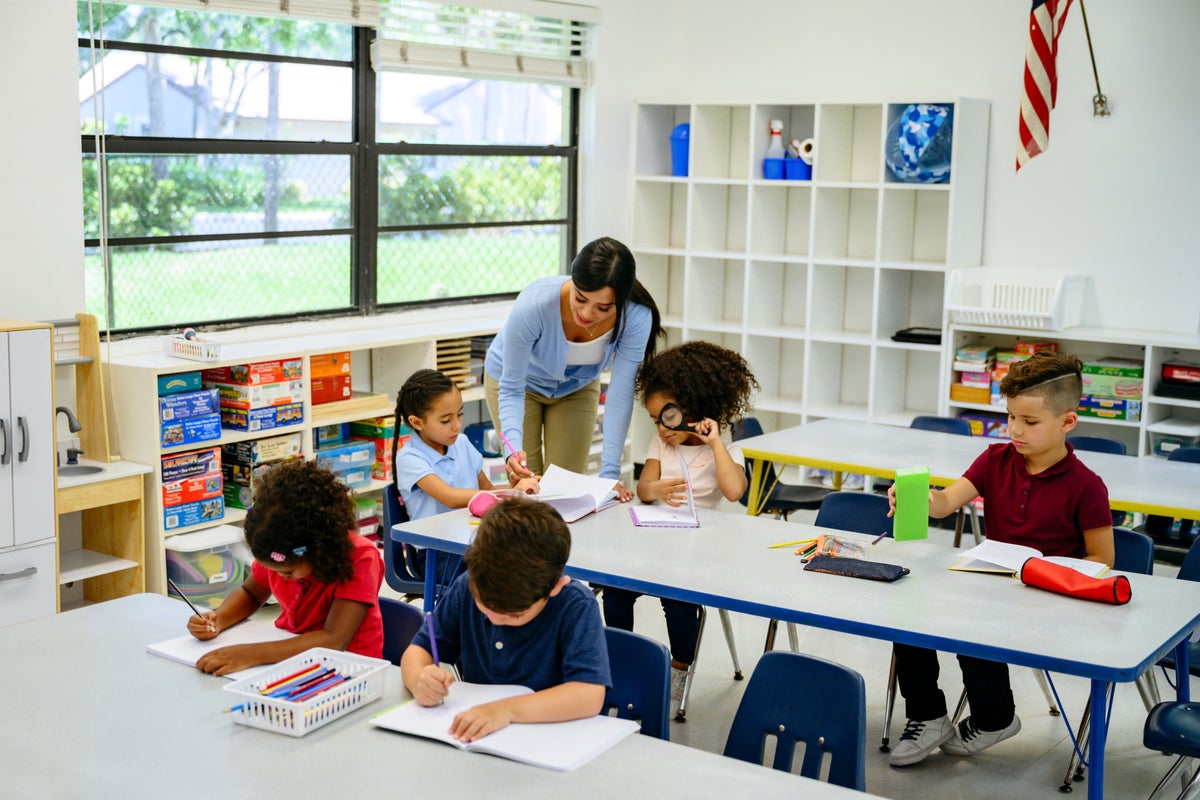
O governo Trump divulgou novos detalhes operacionais para o Federal Scholarship Tax Credit, estabelecendo o primeiro programa de escolha escolar de âmbito nacional na história dos Estados Unidos antes de sua implementação prevista para 1º de janeiro. Anunciada em 1º de outubro de 2026, a atualização administrativa esclarece como o código tributário federal será utilizado para incentivar contribuições privadas para bolsas de estudo em escolas de ensino fundamental e médio. Sob a iniciativa, pessoas físicas e jurídicas estarão qualificadas para créditos fiscais federais em troca de doações voluntárias feitas a organizações concessoras de bolsas de estudo aprovadas. Essas entidades sem fins lucrativos distribuirão então os fundos para cobrir mensalidades, taxas e custos educacionais correlatos para estudantes que frequentam instituições de ensino privadas, charters, paroquiais ou não tradicionais em todos os 50 estados.
## Fatos principais - O Federal Scholarship Tax Credit tem lançamento oficial em todo o país agendado para 1º de janeiro. - É a primeira iniciativa federal de escolha escolar na história dos Estados Unidos, expandindo o acesso para além dos programas em nível estadual. - Contribuintes que doarem para organizações sem fins lucrativos certificadas que concedem bolsas de estudo receberão créditos fiscais federais integrais (dólar por dólar) ou parciais sobre seus impostos devidos. - Os beneficiários das bolsas podem aplicar o financiamento em mensalidades, taxas administrativas, materiais didáticos e serviços educacionais especializados. - As diretrizes administrativas publicadas em 1º de outubro de 2026 detalham os critérios de conformidade, elegibilidade dos doadores e caminhos para aprovação das organizações.
## O que aconteceu Em 1º de outubro de 2026, autoridades federais divulgaram detalhes administrativos há muito aguardados explicando como o Federal Scholarship Tax Credit funcionará quando entrar em vigor em 1º de janeiro. O programa opera por meio de um modelo de financiamento indireto projetado para evitar gastos federais diretos com a educação não pública. Sob a estrutura, doadores privados — incluindo pessoas físicas e jurídicas — podem contribuir com capital para organizações concessoras de bolsas de estudo (SGOs, na sigla em inglês) credenciadas e isentas de impostos. Em troca, esses contribuintes obtêm créditos fiscais federais, reduzindo o valor devido ao U.S. Treasury.
As SGOs certificadas são responsáveis por gerenciar o capital doado e avaliar as solicitações de estudantes com base nos critérios do programa. Estudantes contemplados com bolsas podem aplicar a assistência financeira em mensalidades de escolas privadas, despesas de escolas religiosas, reforço escolar, taxas de exames padronizados, serviços de educação especial e currículos instrucionais especializados. Os novos detalhes delineiam exigências federais de prestação de contas, limites de crédito para doadores, prazos de candidatura e normas contábeis que as organizações sem fins lucrativos devem cumprir para participar do programa.
Ao canalizar fundos por meio de intermediários privados sem fins lucrativos, em vez de emitir vouchers federais diretos ou cheques do Department of Education, o governo visa criar um ecossistema de financiamento autossustentável para opções alternativas de educação, mantendo ao mesmo tempo a conformidade com as leis tributárias federais existentes.
## Por que isso importa O lançamento de um programa federal de escolha escolar marca uma guinada monumental na política educacional americana, deslocando o centro da governança educacional das legislaturas estaduais e conselhos escolares locais para a política tributária federal. Historicamente, a educação nos Estados Unidos tem sido financiada e governada principalmente por autoridades estaduais e locais, com o financiamento federal representando uma parcela relativamente pequena do gasto público total no ensino fundamental e médio (K-12) — focado tipicamente em escolas de baixa renda e serviços de educação especial.
Para as famílias, o Federal Scholarship Tax Credit reduz a barreira financeira para modelos de ensino privados, paroquiais e alternativos, especialmente em estados que não promulgaram contas de poupança educacional ou programas de vouchers em todo o estado. Os defensores argumentam que a introdução da livre escolha na educação primária e secundária fomenta a concorrência, incentivando os sistemas de ensino público a inovar, ao mesmo tempo que permite que alunos de distritos escolares com baixo desempenho busquem oportunidades melhores.
Por outro lado, defensores da escola pública e analistas de políticas educacionais argumentam que os programas de crédito fiscal prejudicam os sistemas públicos de ensino ao reduzir a arrecadação tributária federal total e incentivar os estudantes a sair das escolas públicas tradicionais. Como os modelos de financiamento dos distritos escolares públicos estão frequentemente atrelados ao número de matrículas, a saída de alunos pode levar a reduções no financiamento repassado por fórmulas estaduais e locais, forçando os distritos a consolidar serviços ou cortar orçamentos pedagógicos. Além disso, críticos apontam que os créditos fiscais beneficiam principalmente doadores de alta renda que utilizam estratégias de planejamento tributário para compensar encargos fiscais federais substanciais.
## Contexto Políticas de escolha escolar se expandiram significativamente nos Estados Unidos ao longo das últimas três décadas, evoluindo de programas focados de vouchers em cidades como Milwaukee e Cleveland para iniciativas de âmbito estadual. Bolsas de estudo via crédito fiscal foram pioneiras no nível estadual no final dos anos 1990 e início dos anos 2000, com estados como Arizona, Flórida, Pensilvânia e Geórgia estabelecendo mecanismos que ofereciam créditos tributários estaduais para contribuições a fundos de mensalidades escolares.
Diferentemente dos vouchers tradicionais, que usam diretamente receitas gerais dos estados para pagar mensalidades de escolas privadas, os modelos de bolsa por crédito fiscal dependem de contribuições voluntárias privadas incentivadas pela isenção de impostos. Essa distinção jurídica protegeu repetidamente os programas de bolsas por crédito fiscal de contestações judiciais sob dispositivos constitucionais estaduais — frequentemente chamados de Emendas Blaine (Blaine Amendments) — que proíbem o uso de verbas públicas em instituições religiosas.
No nível federal, tentativas de aprovar legislações de escolha escolar estagnaram por décadas devido a divergências partidárias e debates constitucionais sobre federalismo e separação entre Igreja e Estado. Durante o primeiro governo Trump, a então secretária de Educação Betsy DeVos defendeu uma proposta nacional de bolsas de estudo com crédito fiscal de $5 billion conhecida como Education Freedom Scholarships and Opportunity Act, embora ela não tenha obtido o apoio necessário no Congresso. Propostas legislativas subsequentes, incluindo o Educational Choice for Children Act, buscaram estabelecer um mecanismo semelhante de crédito fiscal federal sob o Title 26 of the United States Code.
O cenário jurídico mais amplo para a escolha escolar privada foi remodelado por decisões cruciais da Suprema Corte, incluindo *Espinoza v. Montana Department of Revenue* (2020) e *Carson v. Makin* (2022), que determinaram que os estados que oferecem auxílio público ou incentivos fiscais para o ensino privado não podem excluir escolas religiosas simplesmente por seu caráter ou currículo religioso. Esses precedentes abriram o caminho jurídico para programas de âmbito nacional que incluem instituições confessionais.
## Reações A reação à estrutura detalhada do governo dividiu-se ao longo das linhas políticas e filosofias educacionais estabelecidas. Organizações de defesa da liberdade educacional, como American Federation for Children, EdChoice e Heritage Foundation, elogiaram o anúncio como um marco histórico para os direitos dos pais e para a equidade educacional, enfatizando que o programa expandirá as oportunidades para crianças cujas escolas públicas locais não atendem às suas necessidades.
Por outro lado, importantes associações de educação pública, incluindo a National Education Association (NEA) e a American Federation of Teachers (AFT), criticaram fortemente os detalhes de implementação. Grupos de defesa da escola pública sustentam que os créditos fiscais federais representam um esquema disfarçado de vouchers que desvia um apoio financeiro crucial dos distritos escolares públicos que atendem à grande maioria dos estudantes americanos. Organizações de defesa jurídica, como a Americans United for Separation of Church and State e a American Civil Liberties Union (ACLU), devem examinar minuciosamente as regras regulatórias para detectar possíveis violações do direito administrativo federal ou de proteções constitucionais relativas ao financiamento público de ensino religioso.
Líderes estaduais de educação também manifestaram opiniões divergentes. Governadores de estados com programas robustos de escolha escolar já existentes comemoraram a sobreposição federal, enquanto superintendentes de educação em estados que dependem fortemente de modelos tradicionais de financiamento da escola pública demonstraram preocupação com uma potencial confusão administrativa e a mudança no padrão de matrículas.
## O que ainda não se sabe Apesard a divulgação dos detalhes operacionais, várias variáveis operacionais e financeiras críticas permanecem indefinidas antes do lançamento em 1º de janeiro. Permanece incerto exatamente quantas organizações concessoras de bolsas de estudo receberão certificação federal antes da data de vigência, o que pode limitar o acesso geográfico imediato de famílias interessadas durante o ciclo inicial de candidaturas.
Além disso, a diretriz deixa em aberto questões sobre como o crédito fiscal federal interagirá com os programas de bolsas por crédito fiscal existentes em nível estadual. Atualmente é incerto se os doadores poderão acumular créditos fiscais estaduais e federais para a mesma contribuição, ou se as regulamentações federais imporão teto de elegibilidade por renda aos estudantes requerentes para priorizar famílias de menor renda.
Além disso, o impacto de longo prazo sobre a arrecadação do U.S. Treasury continua difícil de quantificar sem limites anuais definidos para o total de alocações de crédito, deixando especialistas em política fiscal incertos sobre o impacto líquido no déficit nacional.
## O que acompanhar À medida que a data de lançamento de 1º de janeiro se aproxima, alguns marcos específicos indicarão com que eficácia o programa avançará da formulação da política para a execução: - **Orientações do IRS e Treasury:** Publicações fiscais oficiais, revisões de formulários de impostos e decisões administrativas emitidas pelo Internal Revenue Service explicando como os contribuintes individuais e corporativos reivindicarão o crédito nas declarações federais. - **Credenciamento de SGOs:** O lançamento do diretório público com a lista de organizações concessoras de bolsas de estudo certificadas e elegíveis para receber doações qualificáveis para crédito fiscal. - **Contestações judiciais:** A potencial apresentação de ações judiciais em tribunais federais de distrito buscando liminares para suspender a implementação antes de 1º de janeiro. - **Ação do Congresso:** Potenciais esforços legislativos por parte de comissões do Congresso para ajustar limites de financiamento, impor exigências mais rígidas de prestação de contas ou alterar critérios de elegibilidade por meio de emendas estatutárias.
A reportagem para este artigo baseou-se na cobertura original da jornalista Bianca Vázquez Toness.
Fonte: Bianca Vázquez Toness