La administración Trump presenta el marco del programa federal de elección de escuela programado para enero
El Crédito Fiscal por Becas Federales se convertirá el 1 de enero en el primer programa de elección de escuela a nivel nacional, permitiendo a los donantes financiar becas para la educación privada.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
La administración Trump presenta el marco del programa federal de elección de escuela programado para enero
El Crédito Fiscal por Becas Federales se convertirá el 1 de enero en el primer programa de elección de escuela a nivel nacional, permitiendo a los donantes financiar becas para la educación privada.
Este artículo fue traducido automáticamente por la IA de nuestra redacción desde el original en inglés. Leer en inglés
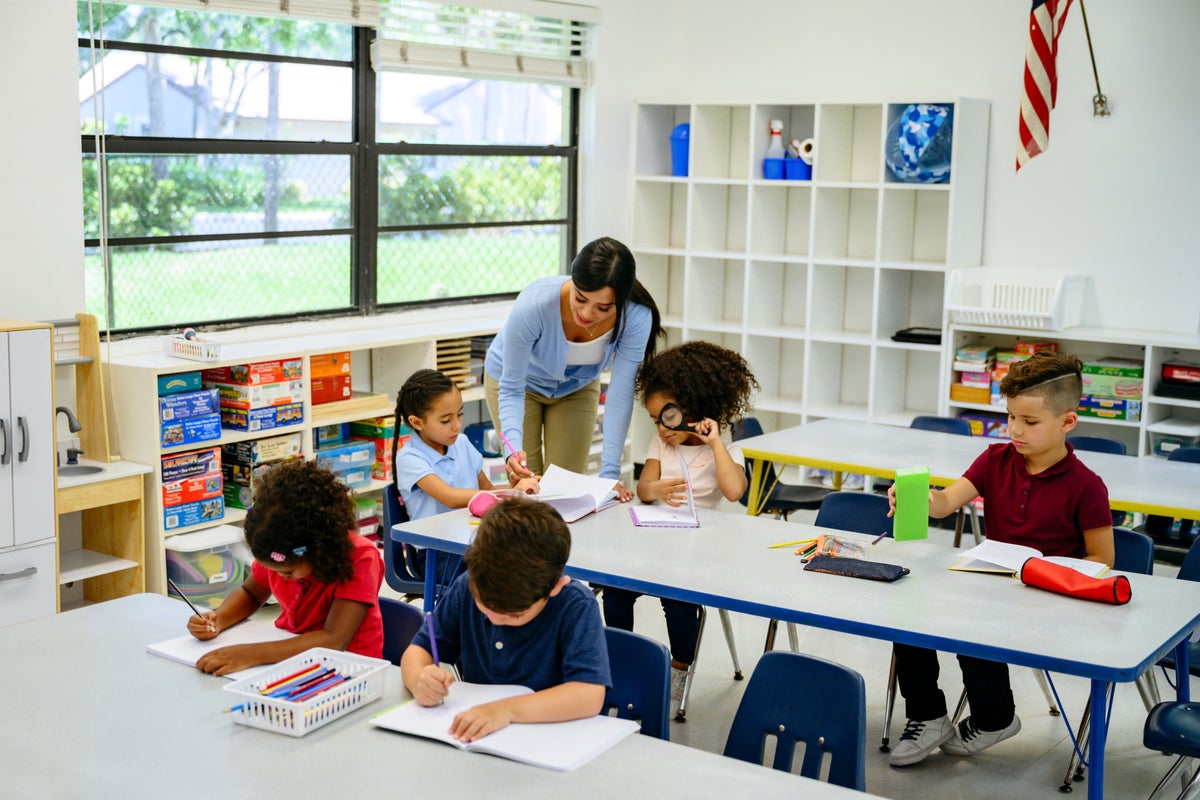
El Gobierno de Trump ha publicado nuevos detalles operativos sobre el Crédito Fiscal por Becas Federales, estableciendo el primer programa de elección de escuela a nivel nacional en la historia de Estados Unidos antes de su implementación programada para el 1 de enero. Anunciada el 1 de octubre de 2026, la actualización administrativa aclara cómo se utilizará el código tributario federal para incentivar las contribuciones privadas a becas para la matrícula de educación primaria y secundaria. En virtud de esta iniciativa, las personas físicas y las empresas podrán optar a créditos fiscales federales a cambio de donaciones voluntarias realizadas a organizaciones concedentes de becas aprobadas. Estas entidades sin fines de lucro distribuirán los fondos para cubrir la matrícula, las cuotas y los costos educativos relacionados para los estudiantes que asistan a instituciones de enseñanza privadas, charter, parroquiales o no tradicionales en los 50 estados.
## Datos clave - Está previsto que el Crédito Fiscal por Becas Federales se lance oficialmente a nivel nacional el 1 de enero. - Es la primera iniciativa federal de elección de escuela en la historia de Estados Unidos, ampliando el acceso más allá de los programas a nivel estatal. - Los contribuyentes que donen a organizaciones sin fines de lucro certificadas para la concesión de becas recibirán créditos fiscales federales dólar por dólar o parciales sobre sus obligaciones tributarias. - Los beneficiarios de las becas podrán aplicar la financiación a la matrícula, las cuotas administrativas, los materiales didácticos y los servicios educativos especializados. - Las directrices administrativas publicadas el 1 de octubre de 2026 detallan los criterios de cumplimiento, la elegibilidad de los donantes y las vías de aprobación de las organizaciones.
## Qué ocurrió El 1 de octubre de 2026, funcionarios federales dieron a conocer los esperados detalles administrativos que resumen cómo funcionará el Crédito Fiscal por Becas Federales cuando entre en vigor el 1 de enero. El programa opera a través de un modelo de financiación indirecta diseñado para eludir el gasto federal directo en educación no pública. Bajo este marco, los donantes privados —incluidos contribuyentes individuales y entidades corporativas— pueden aportar capital a organizaciones concedentes de becas (SGO, por sus siglas en inglés) acreditadas y exentas de impuestos. A cambio, estos aportantes obtienen créditos a cuenta de sus obligaciones fiscales federales, reduciendo lo que deben al Departamento del Tesoro de EE. UU.
Las SGO certificadas son responsables de gestionar el capital donado y de evaluar las solicitudes de los estudiantes en función de los criterios del programa. Los estudiantes becados pueden aplicar la ayuda financiera a la matrícula de colegios privados, gastos de escuelas religiosas, tutorías, tarifas de exámenes estandarizados, servicios de educación especial y currículos de instrucción especializados. Los nuevos detalles describen los mandatos federales de presentación de informes, los límites de crédito para donantes, los plazos de solicitud y las normas contables que las organizaciones sin fines de lucro deben cumplir para participar en el programa.
Al canalizar los fondos a través de intermediarios privados sin fines de lucro en lugar de emitir vales federales directos o cheques del Departamento de Educación, la administración busca crear un ecosistema de financiación autosostenible para opciones educativas alternativas, manteniendo al mismo tiempo el cumplimiento de los estatutos fiscales federales vigentes.
## Por qué es importante El lanzamiento de un programa federal de elección de escuela marca un giro trascendental en la política educativa estadounidense, desplazando el centro de la gobernanza educativa de las legislaturas estatales y las juntas escolares locales hacia la política fiscal federal. Históricamente, la educación en Estados Unidos ha sido financiada y regulada principalmente por las autoridades estatales y locales, y los fondos federales representan una parte relativamente pequeña del gasto público general en educación K-12, enfocada habitualmente en escuelas de bajos ingresos y servicios de educación especial.
Para las familias, el Crédito Fiscal por Becas Federales reduce la barrera financiera para acceder a modelos educativos privados, parroquiales y alternativos, especialmente en los estados que no han promulgado cuentas de ahorro educativo o programas de vales a nivel estatal. Quienes apoyan la medida sostienen que introducir la libre elección en la educación primaria y secundaria fomenta la competencia, impulsando a los sistemas de escuelas públicas a innovar a la vez que permite a los estudiantes de distritos escolares con bajo rendimiento buscar mejores oportunidades.
Por el contrario, los defensores de la escuela pública y analistas de políticas educativas argumentan que los programas de crédito fiscal debilitan los sistemas de educación pública al reducir los ingresos fiscales federales globales y fomentar la salida de estudiantes de las escuelas públicas tradicionales. Dado que los modelos de financiación de los distritos escolares públicos están con frecuencia vinculados a las cifras de matriculación, la salida de estudiantes puede derivar en reducciones de la financiación mediante fórmulas estatales y locales, obligando a los distritos a consolidar servicios o recortar sus presupuestos docentes. Además, los críticos señalan que los créditos fiscales benefician principalmente a donantes de altos ingresos que utilizan estrategias de planificación fiscal para compensar importantes cargas tributarias federales.
## Antecedentes Las políticas de elección de escuela se han expandido notablemente en Estados Unidos durante las últimas tres décadas, pasando de programas de vales focalizados en ciudades como Milwaukee y Cleveland a iniciativas de alcance estatal. Las becas con crédito fiscal fueron pioneras a nivel estatal a finales de la década de 1990 y principios de la de 2000, cuando estados como Arizona, Florida, Pensilvania y Georgia establecieron mecanismos que ofrecían créditos fiscales estatales por contribuciones a fondos de matrícula.
A diferencia de los vales tradicionales, que se nutren directamente de los fondos de ingresos generales del estado para pagar matrículas en escuelas privadas, los modelos de becas por crédito fiscal se basan en contribuciones voluntarias privadas incentivadas con alivios fiscales. Esta distinción legal ha protegido repetidamente a los programas de becas por crédito fiscal frente a recursos judiciales al amparo de disposiciones constitucionales estatales —conocidas a menudo como Enmiendas Blaine— que prohíben destinar fondos públicos a instituciones religiosas.
A nivel federal, los intentos de aprobar leyes de elección escolar han permanecido estancados durante décadas debido a desacuerdos partidistas y debates constitucionales sobre el federalismo y la separación entre la Iglesia y el Estado. Durante la primera administración Trump, la entonces secretaria de Educación Betsy DeVos promovió una propuesta nacional de becas por crédito fiscal de 5.000 millones de dólares conocida como el Education Freedom Scholarships and Opportunity Act, aunque no logró el respaldo necesario en el Congreso. Propuestas legislativas posteriores, como el Educational Choice for Children Act, buscaron establecer un mecanismo federal de crédito fiscal similar en virtud del Título 26 del Código de los Estados Unidos.
El panorama jurídico general para la elección de escuelas privadas se vio modificado por fallos clave del Tribunal Supremo, entre ellos *Espinoza v. Montana Department of Revenue* (2020) y *Carson v. Makin* (2022), que dictaminaron que los estados que ofrecen ayudas públicas o incentivos fiscales para la educación privada no pueden excluir a las escuelas religiosas basándose únicamente en su estatus o plan de estudios religioso. Estos antecedentes allanaron el camino legal para los programas de ámbito nacional que incluyen instituciones de carácter confesional.
## Reacciones Las reacciones ante el detallado marco presentado por la administración se han dividido siguiendo las líneas políticas y de filosofía educativa ya consolidadas. Las organizaciones de defensa de la libertad educativa, como la American Federation for Children, EdChoice y la Heritage Foundation, elogiaron el anuncio calificándolo de hito histórico para los derechos de los padres y la equidad educativa, destacando que el programa ampliará las oportunidades para los niños cuyas escuelas públicas locales no satisfacen sus necesidades.
Por el contrario, las principales asociaciones de educación pública, entre ellas la National Education Association (NEA) y la American Federation of Teachers (AFT), criticaron con dureza los detalles de implementación. Los grupos de defensa de la escuela pública sostienen que los créditos fiscales federales constituyen un esquema de vales encubierto que desvía un apoyo financiero fundamental de los distritos escolares públicos que atienden a la gran mayoría de los estudiantes estadounidenses. Se prevé que organizaciones de defensa legal, como Americans United for Separation of Church and State y la American Civil Liberties Union (ACLU), examinen detalladamente las normas regulatorias ante posibles violaciones del derecho administrativo federal o de las protecciones constitucionales relativas al financiamiento público de la enseñanza religiosa.
Los líderes educativos estatales también han expresado posturas diversas. Gobernadores de estados con sólidos programas de elección de escuela celebraron la superposición federal, mientras que superintendentes de educación en estados con una fuerte dependencia de los modelos tradicionales de financiación pública expresaron su preocupación por la posible confusión administrativa y la alteración de los patrones de matriculación.
## Lo que aún no se sabe A pesar de la publicación de los detalles operativos, varias variables financieras y de funcionamiento fundamentales siguen sin resolverse antes del lanzamiento del 1 de enero. Todavía no está claro con precisión cuántas organizaciones concedentes de becas recibirán la certificación federal antes de la fecha de entrada en vigor, lo que podría limitar el acceso geográfico inmediato de las familias interesadas durante el ciclo inicial de solicitudes.
Además, la información deja interrogantes abiertos sobre cómo interactuará el crédito fiscal federal con los programas de becas por crédito fiscal existentes a nivel estatal. Actualmente no es seguro si se permitirá a los donantes acumular créditos fiscales estatales y federales por la misma contribución, ni si las regulaciones federales impondrán límites de ingresos para la elegibilidad de los estudiantes con el fin de priorizar a las familias de menores ingresos.
Asimismo, el impacto a largo plazo sobre los ingresos del Tesoro federal sigue siendo difícil de cuantificar sin unos límites anuales definitivos para la asignación global de créditos, lo que deja a los expertos en política fiscal en la incertidumbre sobre el impacto neto en el déficit nacional.
## Qué habrá que observar A medida que se aproxima la fecha de lanzamiento del 1 de enero, varios hitos específicos indicarán la eficacia con la que el programa pasa de la formulación de políticas a la ejecución: - **Directrices del IRS y del Tesoro:** Publicaciones tributarias oficiales, revisiones de formularios de impuestos y resoluciones sobre ingresos dictadas por el Internal Revenue Service explicando cómo los contribuyentes individuales y corporativos reclamarán el crédito en las declaraciones federales. - **Acreditación de SGO:** La puesta en marcha del directorio público con el listado de las organizaciones concedentes de becas certificadas y aptas para recibir donaciones con derecho a crédito fiscal. - **Desafíos legales:** La posible presentación de demandas ante tribunales federales de distrito para solicitar medidas cautelares que bloqueen la aplicación antes del 1 de enero. - **Acción del Congreso:** Eventuales iniciativas legislativas por parte de comisiones del Congreso para ajustar los límites de financiación, imponer informes de supervisión más estrictos o modificar los criterios de elegibilidad mediante enmiendas legales.
La información para este artículo se basó en la cobertura original realizada por la periodista Bianca Vázquez Toness.
Fuente: Bianca Vázquez Toness