الذهب يواصل التراجع مع تعزيز ارتفاع الطاقة والبيانات الأمريكية القوية لتوقعات الفائدة الفيدرالية
واصلت أسعار الذهب خسائرها الأخيرة حيث دفعت تكاليف النفط الخام المرتفعة والبيانات الاقتصادية الأمريكية القوية المستثمرين إلى تسعير أسعار فائدة أعلى لمجلس الاحتياطي الفيدرالي.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
الذهب يواصل التراجع مع تعزيز ارتفاع الطاقة والبيانات الأمريكية القوية لتوقعات الفائدة الفيدرالية
واصلت أسعار الذهب خسائرها الأخيرة حيث دفعت تكاليف النفط الخام المرتفعة والبيانات الاقتصادية الأمريكية القوية المستثمرين إلى تسعير أسعار فائدة أعلى لمجلس الاحتياطي الفيدرالي.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
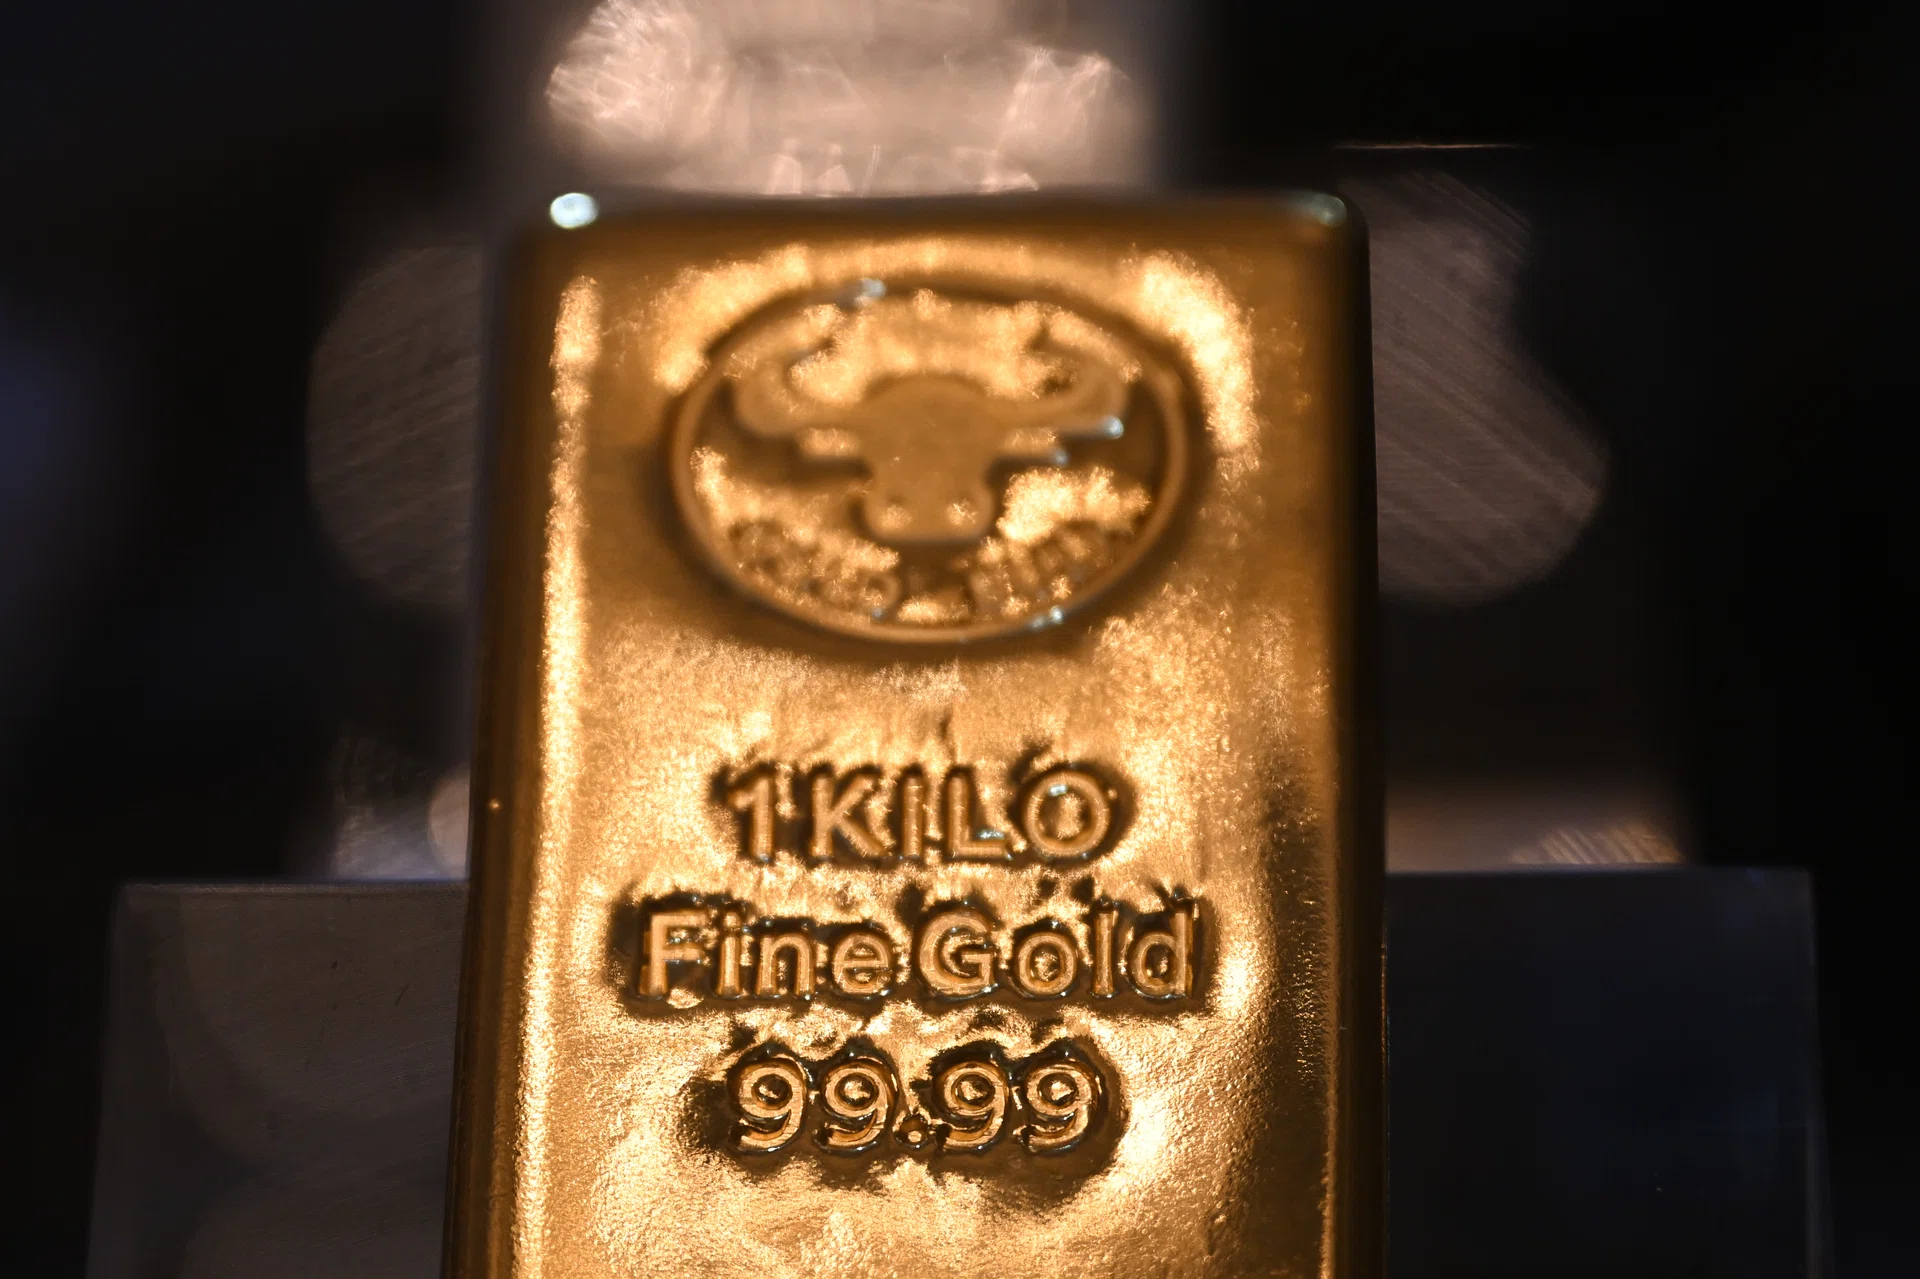
ظلت أسعار الذهب تحت الضغط في 24 سبتمبر 2026، متمسكة بخسائرها الأخيرة مع تعزيز ارتفاع أسعار النفط الخام والمؤشرات الاقتصادية الأمريكية القوية لتوقعات السوق بشأن سياسة نقدية أكثر تشددًا من جانب مجلس الاحتياطي الفيدرالي. ووفقًا لتقرير نشرته The Business Times، فإن تقييم المعدن الثمين تقرر بشكل أساسي بناءً على التحولات في آفاق أسعار الفائدة للبنك المركزي الأمريكي خلال الأسابيع الأخيرة. وقد أدت المكاسب في سوق الطاقة إلى زيادة المخاوف من إمكانية استمرار التضخم، بينما تقلل المقاييس الاقتصادية الكلية الأقوى من المتوقع من الحاجة الفورية للتيسير النقدي. وساهم المزيج بين الضغوط السعرية المستمرة والمرونة الاقتصادية في تعزيز توقعات أسعار الفائدة، مما أدى إلى تراجع طلب المستثمرين على السبائك التي لا تحقق عائدًا مقارنة بالأصول الدولارية ذات العائد.
## Key facts - واصلت أسعار الذهب زخم التراجع الاخير في 24 سبتمبر 2026، في أعقاب ارتفاع التوقعات بسياسة نقدية أمريكية أكثر تشددًا، وفقًا لتقرير نشرته The Business Times. - جددت الارتفاعات في أسعار النفط الخام المخاوف بين المشاركين في الأسواق المالية بشأن الضغوط التضخمية المستمرة المستندة إلى الطاقة. - أظهرت البيانات الاقتصادية الأمريكية الأقوى من المتوقع وجود زخم اقتصادي كلي رغم تكاليف الاقتراض المرتفعة الحالية. - تؤدي توقعات ارتفاع أسعار الفائدة لمجلس الاحتياطي الفيدرالي أو بقائها مرتفعة لفترة أطول إلى تقليل الجاذبية النسبية للسبائك التي لا تجني عائدًا. - عملت توقعات أسعار الفائدة الصادرة عن مجلس الاحتياطي الفيدرالي كمحفز رئيسي يوجه تحركات أسعار الذهب في الأسابيع الأخيرة.
## What happened يعكس الضعف الأخير في الذهب الفوري إعادة تقييم من قبل الأسواق المالية لمسار السياسة النقدية الأمريكية. ووفقًا لتقرير نشرته The Business Times، وسّع الذهب هبوطه السعري مع التقاء عاملين اقتصاديين كليين متميزين ليدفعا توقعات أسعار الفائدة الأمريكية للارتفاع: ارتفاع أسعار النفط الخام الدولية وسلسلة من البيانات الاقتصادية الأمريكية القوية.
عندما ترتفع أسعار النفط الخام، تنتقل تكاليف الطاقة عبر سلاسل التوريد، مما يرفع مصاريف النقل والتصنيع والمستهلك. وتهدد هذه الديناميكية بإعاقة التقدم في السيطرة على التضخم الإجمالي، مما يجبر المشاركين في السوق على إعادة تقييم احتمالية فرض المزيد من زيادات أسعار الفائدة من قبل مجلس الاحتياطي الفيدرالي، أو على الأقل الاستمرار لفترة أطول في مستويات فائدة مرتفعة.
وبالتزامن مع ذلك، أظهرت المؤشرات الاقتصادية الأقوى من المتوقع من الولايات المتحدة أن إنفاق المستهلكين أو النشاط التجاري أو ظروف سوق العمل لا تزال مرنة على الرغم من الزيادات السابقة في أسعار الفائدة. وعندما يعمل النشاط الاقتصادي بوزن مرتفع، تُواجه البنوك المركزية ضغوطًا أقل لتيسير السياسة ونشاطًا أكبر للحفاظ على الظروف التقييدية لمنع النشاط الزائد.
أدت هذه التطورات إلى إعادة تسعير عبر أسواق الدخل الثابت والعملات. ومع ارتفاع توقعات أسعار الفائدة، ارتفعت عوائد سندات الخزانة الأمريكية، مما عزز قوة الدولار الأمريكي. ولأن الذهب يُسعر دوليًا بالدولار الأمريكي ولا يدفع أي عائد، فإن عوائد السندات الخالية من المخاطر الأعلى تزيد من تكلفة الفرصة البديلة لحيازة السبائك الفعلية. ونتيجة لذلك، قام المستثمرون المؤسسيون وأفراد التجزئة بتحويل رأس المال من المعادن الثمينة إلى الأصول المكتسبة للفوائد والمقومة بالدولار، مما أدى إلى إبقاء أسعار الذهب مضغوطة.
## Why it matters التفاعل بين ارتفاع أسعار الطاقة والنشاط الاقتصادي المرن وتقييمات الذهب يحمل تداعيات كبيرة عبر الأسواق المالية العالمية ومعنويات المستهلكين والسياسة الاقتصادية الكلية. تاريخيًا، عمل الذهب كأداة تحوط رئيسية ضد التضخم طويل الأجل والعدم اليقين الجيوسياسي النظامي. ومع ذلك، في البيئات التي يحركها التشديد الصارم من البنوك المركزية، غالبًا ما تُلقى صفات التحوط التقليدية للذهب ضد التضخم في الظل بسبب ارتفاع أسعار الفائدة الحقيقية — العائد الاسمي على السندات الحكومية مطروحًا منه التضخم المتوقع.
عندما ترتفع العوائد الحقيقية، تواجه الأصول التي لا تجني عائدًا تدفقات رأسمالية خارجة فورية. بالنسبة لمديري المحافظ المؤسسية، تُغير بيئة أسعار الفائدة المرتفعة نماذج تخصيص الأصول الأساسية، مما يرفع معدل العقبة الذي يجب أن تتجاوزه السلع غير المنتجة للدخل لتبرير إدراجها في استراتيجيات المحافظ.
من منظور اقتصادي كلي أوسع، تعمل أسعار النفط الخام المرتفعة كضريبة غير طوعية على كل من الدخل المتاح للأسر وهوامش أرباح الشركات. وإذا تزامنت تكاليف الطاقة المرتفعة مع استمرار أسعار الفائدة المرتفعة، فقد يتباطأ الإنفاق الراسمالي للشركات، وستظل تكاليف اقتراض المستهلكين للقروض العقارية وقروض السيارات وبطاقات الائتمان مرتفعة.
بالنسبة لأسواق السلع، فإن الاعتماد المطول لأسعار الذهب على تصريحات مجلس الاحتياطي الفيدرالي يؤكد هيمنة عوامل السيولة الاقتصادية الكلية على ديناميكيات العرض والطلب الفيزيائية. وتواجه شركات تعدين المعادن الثمينة وعمليات التكرير ضغطًا مزدوجًا: ارتفاع تكاليف التشغيل للتقنية والطاقة إلى جانب إيرادات محدودة من أسعار المعادن الفورية المضغوطة.
## The background لفهم التحركات الحالية في المعادن الثمينة، من الضروري فحص العلاقة العكسية التاريخية بين أسعار الذهب وقوة الدولار الأمريكي وأسعار الفائدة الحقيقية. تم فك ربط الذهب رسميًا عن الدولار الأمريكي في أغسطس 1971، عندما أنهى الرئيس الأمريكي ريتشارد نيكسون إمكانية تحويل الدولار إلى ذهب بسعر ثابت قدره 35 دولارًا للأونصة، مما أنهى نظام بريتون وودز النقدي بعد الحرب العالمية الثانية. ومنذ الانتقال إلى نظام سعر الصرف العائم، عمل الذهب كأصل احتياطي نقدي عالمي وسلعة تحركها قوى السوق.
يعمل مجلس الاحتياطي الفيدرالي الأمريكي تحت تفويض مزدوج حدده الكونغرس الأمريكي: تحقيق أقصى قدر من التوظيف والحفاظ على استقرار الأسعار، بهدف الوصول إلى معدل تضخم طويل الأجل بنسبة 2 بالمائة. ولتحقيق استقرار الأسعار، تحدد اللجنة الفيدرالية للسوق المفتوحة (FOMC) — الهيئة صانعة السياسة بالبنك المركزي — النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عبر ثمانية اجتماعات مجدولة كل عام. ويحدد سعر الأموال الفيدرالية التكلفة التي تقترض بها البنوك التجارية الاحتياطيات غير المكفولة بضمانات من بعضها البعض لليلة واحدة، مما يؤثر على تكاليف الاقتراض قصيرة الأجل في جميع أنحاء الاقتصاد العالمي.
عندما يرفع الفيدرالي أسعار الفائدة أو يشير إلى فترة طويلة من التقييد النقدي، عادة ما ترتفع عوائد سندات الخزانة الأمريكية قصيرة ومتوسطة الأجل. ولأن سندات الخزانة الأمريكية مدعومة من الحكومة الأمريكية، فإنها تقدم للمستثمرين عائدًا اسميًا مضمونًا. وفي المقابل، يترتب على الذهب تكاليف حيازة وتخزين دون أن يولد تدفقات نقدية. لذلك، كلما ارتفعت أسعار الفائدة الحقيقية، تزداد تكلفة الفرصة البديلة لحيازة الذهب الفعلي، مما يؤدي إلى ضغط تنازلي على الأسعار الفورية. وعلى العكس من ذلك، خلال فترات التخفيض السريع لأسعار الفائدة أو التضخم غير المعوض، يشهد الذهب تاريخيًا تدفقات رأسمالية قوية.
## Reaction عدل المشاركون في الأسواق المالية واستراتيجيو السلع مراكزهم بنشاط استجابة للتحول في توقعات أسعار الفائدة. ويلاحظ المحللون الذين يتتبعون المعادن الثمينة أن مراكز الشراء المضاربية في عقود الذهب الآجلة قد تراجعت مع تقليل التجار لتعرضهم للسلع التي لا تجني عائدًا تحسبًا لاستمرار حزم البنوك المركزية.
وسلط المعلقون الاقتصاديون الكليون ومكاتب الأبحاث المؤسسية الضوء على التحدي الذي يمثله ارتداد أسعار الطاقة. وبينما تركز البنوك المركزية عادةً على مقاييس التضخم الأساسية — التي تستثني تكاليف الأغذية والطاقة المتقلبة — فإن الزيادات المستمرة في أسعار النفط الخام تتسرب حتمًا إلى المقاييس الأساسية من خلال ارتفاع مصاريف النقل والإنتاج.
وعلى الرغم من أن البيانات السياسية الرسمية من قيادة مجلس الاحتياطي الفيدرالي لم تُدرج في التغطية المباشرة، فمن المتوقع على نطاق واسع أن يتطرق مسؤولو البنك المركزي المقرر تحدثهم في المنتديات العامة أو المؤتمرات الأكاديمية القادمة إلى كيفية تأثير اتجاهات الطاقة الأخيرة والمرونة الاقتصادية في قرارات السياسة القادمة. وبالمثل، يقيّم محللو سوق الطاقة ما إذا كانت إدارة إمدادات النفط الخام من قبل الدول المنتجة الرئيسية ستستمر في ممارسة ضغوط صعودية على التضخم الأساسي.
## What we don't know yet تظل العديد من التفاصيل الحيوية غير محدودة في التقارير المتاحة، مما يخلق حالة من عدم اليقين للمستثمرين وصناع السياسات: - **أرقام تسعير أصول محددة:** لا تقدم التقارير المتاحة من The Business Times أرقامًا صريحة لأسعار الذهب الفورية لكل أونصة، كما لا تفصل الأسعار المرجعية الدقيقة لنفط برينت أو خام غرب تكساس الوسيط (WTI). - **بيانات صادرة محددة:** لم يتم تحديد البيانات الاقتصادية الأمريكية الدقيقة — مثل أرقام محددة للناتج المحلي الإجمالي (GDP)، أو التوظيف في القطاعات غير الزراعية، أو مبيعات التجزئة، أو مؤشر أسعار المستهلك (CPI) — التي أطلقت التحول في توقعات السوق بالاسم أو القيمة في التغطية الأولية. - **موقف سياسة الاحتياطي الفيدرالي:** يظل من غير الواضح ما إذا كانت إعادة معايرة توقعات السوق ستتوج بزيادات إضافية فعلية في سعر الفائدة على الأموال الفيدرالية من قبل اللجنة الفيدرالية للسوق المفتوحة (FOMC) أم ستسفر مجرد عن فترة أطول من الإبقاء على أسعار الفائدة عند المستويات الحالية. - **مدة قوة أسعار الطاقة:** لم يتم تفصيل الدوافع الأساسية لارتفاع النفط الخام — سواء كانت ناتجة عن قيود العرض الهيكلية، أو الاضطرابات الجيوسياسية غير المتوقعة، أو التحولات في الطلب الموسمي — مما يترك الباب مفتوحًا حول مدة استمرار مخاطر التضخم الموجه بالطاقة.
## What to watch يجب على المستثمرين والمراقبين الاقتصاديين مراقبة العديد من المؤشرات الرئيسية والأحداث المجدولة لتحديد المسار المستقبلي لأسعار الذهب وتوقعات أسعار الفائدة: - **بيانات التضخم الأمريكية القادمة:** ستوفر الإصدارات الإحصائية الرئيسية، بما في ذلك مؤشر أسعار المستهلك (CPI) الشهري ومؤشر أسعار نفقات الاستهلاك الشخصي (PCE) — وهو مقياس التضخم المفضل لدى الاحتياطي الفيدرالي — أدلة مباشرة حول ما إذا كانت زيادات أسعار الطاقة تتسع لتشمل مستويات الأسعار العامة. - **تقارير سوق العمل والإنتاج في الولايات المتحدة:** ستحدد التقارير الشهرية للوظائف غير الزراعية، وإصدارات معدل البطالة، ومراجعات الناتج المحلي الإجمالي الربع سنوية ما إذا كان النشاط الاقتصادي الأمريكي يظل ساخنًا بدرجة تكفي لتبرير المزيد من التشديد النقدي. - **إعلانات اجتماعات اللجنة الفيدرالية للسوق المفتوحة ومراجعات المخطط النقطي:** ستوفر القرارات المجدولة من قبل اللجنة الفيدرالية للسوق المفتوحة، إلى جانب الموجز المحدث للتوقعات الاقتصادية، توجيهًا صريحًا بشأن اتجاه أسعار الفائدة الذي يتوقعه مسؤولو الفيدرالي. - **المؤشرات المرجعية لسوق الطاقة وسياسات أوبك+:** ستشير التقلبات في أسعار خام برينت وغرب تكساس الوسيط، بالإضافة إلى الإعلانات الرسمية لنطاق الإنتاج المستهدف من منظمة الدول المصدرة للنفط وحلفائها (أوبك+)، إلى الضغوط التضخمية المستمرة. - **عوائد سندات الخزانة الأمريكية ومؤشر الدولار (DXY):** ستشير التحركات في عوائد سندات الخزانة الأمريكية لأجل سنتين و10 سنوات ومؤشر DXY مباشرة إلى تكلفة الفرصة البديلة النسبية لحيازة السبائك الفورية.
هذا التقرير يستند إلى تغطية إخبارية أصلية نشرتها The Business Times في 24 سبتمبر 2026.
المصدر: The Business Times