L'or poursuit sa baisse face au rallye de l'énergie et aux données américaines solides qui alimentent les anticipations de taux de la Fed
Les cours de l'or ont accentué leurs récentes pertes alors que la hausse du pétrole brut et la résilience des données économiques américaines ont incité les investisseurs à intégrer dans leurs cours des taux d'intérêt plus élevés de la Réserve fédérale.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
L'or poursuit sa baisse face au rallye de l'énergie et aux données américaines solides qui alimentent les anticipations de taux de la Fed
Les cours de l'or ont accentué leurs récentes pertes alors que la hausse du pétrole brut et la résilience des données économiques américaines ont incité les investisseurs à intégrer dans leurs cours des taux d'intérêt plus élevés de la Réserve fédérale.
Cet article a été traduit automatiquement par l'IA de notre rédaction depuis l'original en anglais. Lire en anglais
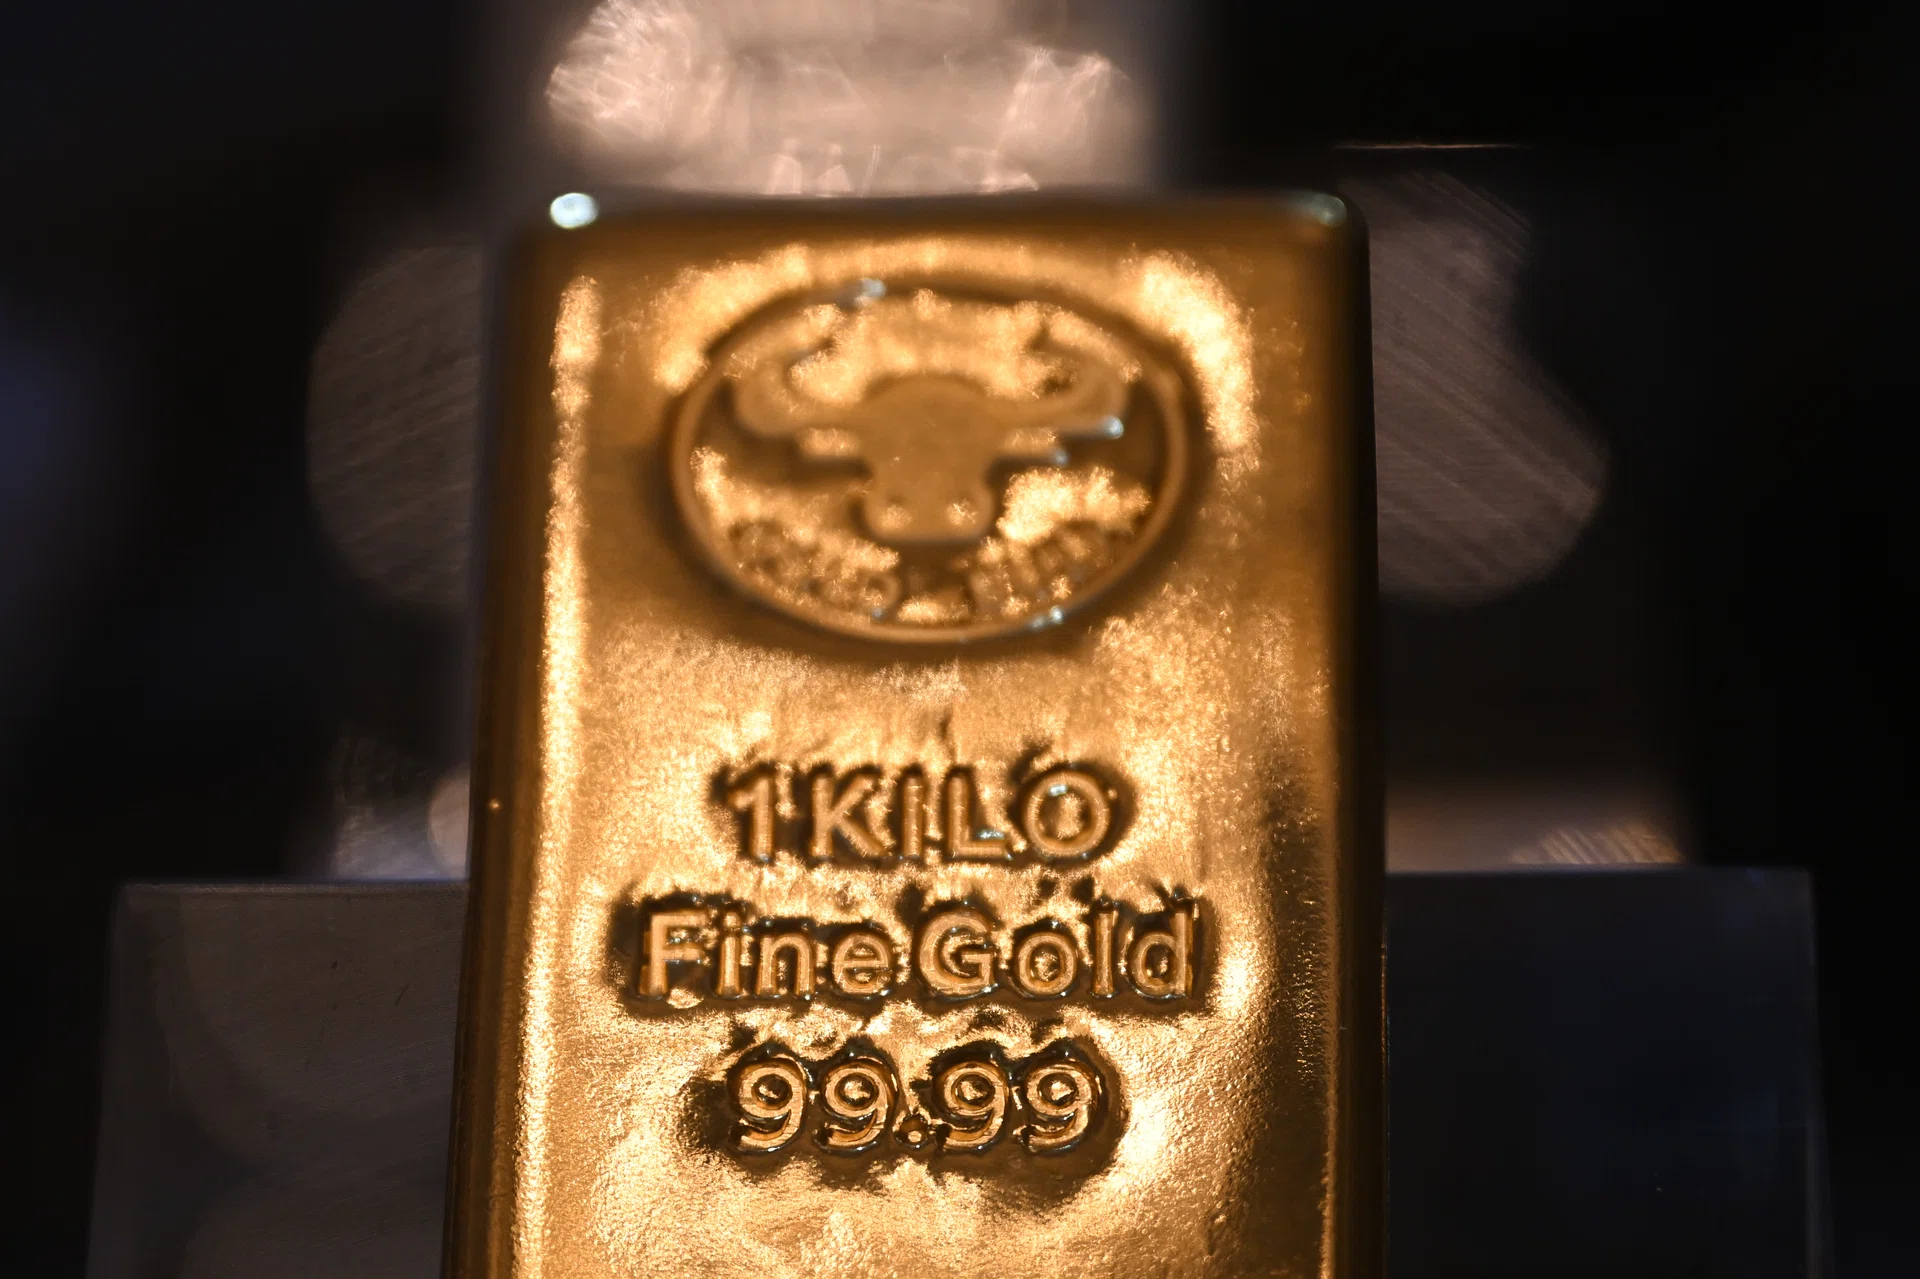
Les cours de l'or sont restés sous pression le 24 sept. 2026, conservant leurs pertes récentes alors que la hausse des prix du pétrole brut et la robustesse des indicateurs économiques américains ont alimenté les anticipations des marchés quant à un durcissement de la politique monétaire de la Réserve fédérale. Selon des informations rapportées par The Business Times, la valorisation du métal précieux a été principalement dictée au cours des dernières semaines par l'évolution des perspectives de taux d'intérêt de la banque centrale américaine. Les gains sur les marchés de l'énergie ont accentué les craintes de voir l'inflation persister, tandis que des indicateurs macroéconomiques plus solides que prévu réduisent la nécessité immédiate d'un assouplissement monétaire. La combinaison de pressions persistantes sur les prix et d'une résilience économique a renforcé les anticipations de taux d'intérêt, réduisant la demande des investisseurs pour l'or physique non rémunéré au profit des actifs en dollars générateurs de rendement.
## Faits clés - Les cours de l'or ont maintenu leur dynamique baissière récente le 24 sept. 2026, à la suite du renforcement des anticipations d'un durcissement de la politique monétaire américaine, selon des informations de The Business Times. - Les hausses des prix du pétrole brut ont ravivé les inquiétudes des intervenants de marché concernant les pressions inflationnistes persistantes liées à l'énergie. - Des données économiques américaines plus fortes que prévu ont signalé une dynamique économique sous-jacente en dépit des coûts d'emprunt élevés actuels. - Les anticipations de taux d'intérêt plus élevés de la Réserve fédérale ou de taux directeurs maintenus élevés plus longtemps diminuent l'attrait relatif de l'or non rémunéré. - Les projections de taux d'intérêt de la Réserve fédérale ont servi de principal catalyseur orientant les mouvements des cours de l'or ces dernières semaines.
## Ce qui s'est passé La faiblesse récente de l'or au comptant traduit une réévaluation par les marchés financiers de la trajectoire de la politique monétaire américaine. Selon les informations de The Business Times, l'or a accentué sa baisse au moment où deux facteurs macroéconomiques distincts ont convergé pour faire grimper les anticipations de taux d'intérêt américains : une envolée des prix internationaux du pétrole brut et une série de publications de données économiques américaines robustes.
Lorsque les prix du pétrole brut augmentent, les coûts de l'énergie se répercutent le long des chaînes d'approvisionnement, augmentant les dépenses de transport, de fabrication et de consommation. Cette dynamique menace de freiner les progrès réalisés dans le contrôle de l'inflation globale, contraignant les intervenants du marché à réévaluer la probabilité de nouvelles hausses de taux d'intérêt de la Réserve fédérale, ou à tout le moins, d'une période prolongée de taux directeurs élevés.
Parallèlement, des indicateurs économiques américains plus forts que prévu ont démontré que les dépenses de consommation, l'activité des entreprises ou les conditions du marché du travail restent résilientes malgré les hausses de taux d'intérêt précédentes. Lorsque l'activité économique tourne à plein régime, les banques centrales subissent moins de pressions pour assouplir leur politique et sont davantage incitées à maintenir des conditions restrictives afin d'éviter une surchauffe.
Ces développements ont provoqué un réajustement des prix sur les marchés obligataires et des devises. À mesure que les anticipations de taux d'intérêt grimpaient, les rendements des titres du Trésor américain ont augmenté, renforçant le dollar américain. L'or étant coté au niveau international en dollars américains et ne versant aucun rendement, la hausse des rendements obligataires sans risque augmente le coût d'opportunité de la détention d'or physique. Par conséquent, les investisseurs institutionnels et détaillants ont réorienté leurs capitaux des métaux précieux vers des actifs libellés en dollars et générateurs de rendement, maintenant les cours de l'or sous pression.
## Pourquoi c'est important L'interaction entre la hausse des prix de l'énergie, la résilience de l'activité économique et la valorisation de l'or a des répercussions majeures sur les marchés financiers mondiaux, le moral des consommateurs et la politique macroéconomique. L'or sert historiquement d'instrument privilégié de couverture contre l'inflation à long terme et l'incertitude géopolitique systémique. Cependant, dans un contexte marqué par un durcissement monétaire agressif des banques centrales, les qualités traditionnelles de couverture contre l'inflation de cet actif sont fréquemment éclipsées par la hausse des taux d'intérêt réels — le rendement nominal des obligations d'État diminué de l'inflation anticipée.
Lorsque les rendements réels augmentent, les actifs non rémunérés subissent des sorties de capitaux immédiates. Pour les gestionnaires de portefeuilles institutionnels, un environnement de taux d'intérêt plus élevés modifie les modèles d'allocation d'actifs de référence, augmentant le taux de rendement minimal que les matières premières non génératrices de revenus doivent atteindre pour justifier leur inclusion dans les stratégies de portefeuille.
D'un point de vue macroéconomique plus large, la hausse des prix du pétrole brut agit comme une taxe involontaire sur le revenu disponible des ménages ainsi que sur les marges bénéficiaires des entreprises. Si des coûts énergétiques plus élevés coïncident avec des taux d'intérêt durablement élevés, les dépenses d'investissement des entreprises pourraient ralentir, tandis que les coûts d'emprunt des consommateurs pour les prêts immobiliers, les crédits automobiles et les cartes de crédit resteront élevés.
Pour les marchés de matières premières, la dépendance prolongée des cours de l'or à l'égard des communications de la Réserve fédérale souligne la prédominance des facteurs de liquidité macroéconomiques sur les dynamiques physiques de l'offre et de la demande. Les producteurs et les raffineurs de métaux précieux sont confrontés à une double pression : la hausse des coûts énergétiques opérationnels conjuguée à des revenus réduits en raison de la faiblesse des cours du métal au comptant.
## Contexte Pour comprendre les mouvements actuels des métaux précieux, il est nécessaire d'examiner la relation inverse historique entre le cours de l'or, la force du dollar américain et les taux d'intérêt réels. L'or a été officiellement décoiffé du dollar américain en août 1971, lorsque le président américain Richard Nixon a mis fin à la convertibilité du dollar en or au taux fixe de 35 $ l'once troy, mettant fin au système monétaire de Bretton Woods issu de la Seconde Guerre mondiale. Depuis sa transition vers un régime de taux de change flottants, l'or fonctionne à la fois comme actif de réserve monétaire mondial et comme matière première soumise à la loi du marché.
La Réserve fédérale américaine opère dans le cadre d'un double mandat établi par le Congrès américain : atteindre l'emploi maximal et maintenir la stabilité des prix, en visant un taux d'inflation de 2 % à long terme. Pour assurer la stabilité des prix, le Comité fédéral du marché ouvert (FOMC) — l'organe décisionnel de la banque centrale — fixe la fourchette cible du taux des fonds fédéraux lors de huit réunions programmées chaque année. Le taux des fonds fédéraux détermine le coût auquel les banques commerciales se prêtent des réserves non garanties au jour le jour, influençant ainsi les coûts d'emprunt à court terme dans l'ensemble de l'économie mondiale.
Lorsque la Fed relève ses taux d'intérêt ou signale une période prolongée de restriction monétaire, les rendements des titres du Trésor américain à court et moyen terme augmentent généralement. Les obligations du Trésor américain étant garanties par le gouvernement américain, elles offrent aux investisseurs un rendement nominal garanti. L'or, à l'inverse, entraîne des coûts de détention et de stockage sans générer de flux de trésorerie. Par conséquent, chaque fois que les taux d'intérêt réels augmentent, le coût d'opportunité de la détention d'or physique s'accroît, ce qui exerce une pression à la baisse sur les cours au comptant. À l'inverse, lors des périodes de baisses rapides de taux ou d'inflation non compensée, l'or enregistre historiquement de fortes entrées de capitaux.
## Réactions Les intervenants des marchés financiers et les stratégistes en matières premières ont activement ajusté leurs positions en réponse au changement des anticipations de taux d'intérêt. Les analystes spécialisés dans les métaux précieux notent que les positions acheteuses spéculatives sur les contrats à terme sur l'or ont diminué, les traders réduisant leur exposition aux matières premières non rémunérées dans la perspective d'une fermeté prolongée des banques centrales.
Les commentateurs macroéconomiques et les bureaux d'études institutionnels ont souligné le défi posé par le rebond des prix de l'énergie. Bien que les banques centrales se concentrent habituellement sur les mesures de l'inflation sous-jacente — qui excluent les coûts volatils de l'alimentation et de l'énergie —, des hausses soutenues des prix du pétrole brut se répercutent inévitablement sur les mesures sous-jacentes par le biais de frais généraux de transport et de production plus élevés.
Bien que les déclarations officielles des dirigeants de la Réserve fédérale ne figurent pas dans les informations immédiates, les responsables de la banque centrale qui doivent s'exprimer lors de forums publics ou de conférences académiques à venir devraient largement aborder la façon dont les récentes tendances énergétiques et la résilience économique pèseront sur les prochaines décisions de politique monétaire. De même, les analystes des marchés de l'énergie évaluent si la gestion de l'offre de pétrole brut par les principaux pays producteurs continuera d'exercer une pression à la hausse sur l'inflation de référence.
## Ce que nous ne savons pas encore Plusieurs détails critiques restent non précisés dans les rapports disponibles, créant des incertitudes majeures pour les investisseurs et les décideurs politiques : - **Chiffres précis sur le prix des actifs :** Les informations disponibles de The Business Times ne fournissent pas de cours au comptant chiffrés explicites pour l'or par once troy, et ne détaillent pas non plus les prix de référence exacts pour le pétrole Brent ou le West Texas Intermediate (WTI). - **Publications de données spécifiques :** Les publications précises de données économiques américaines — telles que des chiffres spécifiques sur le produit intérieur brut (PIB), les emplois non agricoles, les ventes au détail ou l'indice des prix à la consommation (IPC) — ayant déclenché le changement d'anticipations du marché n'ont pas été identifiées par leur nom ou leur valeur dans la couverture initiale. - **Orientation de la politique de la Réserve fédérale :** Il reste difficile de savoir si le réajustement des anticipations du marché débouchera sur de nouvelles hausses effectives du taux des fonds fédéraux par le FOMC ou s'il se traduira simplement par une période prolongée de maintien des taux à leurs niveaux actuels. - **Durée de la hausse des prix de l'énergie :** Les facteurs sous-jacents du rallye du pétrole brut — qu'ils soient causés par des contraintes d'offre structurelles, des perturbations géopolitiques inattendues ou des évolutions saisonnières de la demande — n'ont pas été détaillés, ce qui laisse ouverte la question de la durée des risques d'inflation dus à l'énergie.
## À surveiller Les investisseurs et les observateurs économiques devraient surveiller plusieurs indicateurs clés et événements programmés pour déterminer la trajectoire future des cours de l'or et des anticipations de taux d'intérêt : - **Données d'inflation américaines à venir :** Les principales publications statistiques, notamment l'indice mensuel des prix à la consommation (IPC) et l'indice des prix des dépenses de consommation personnelle (PCE) — la mesure de l'inflation privilégiée par la Réserve fédérale —, fourniront des preuves directes pour savoir si les hausses de prix de l'énergie s'étendent à l'ensemble du niveau général des prix. - **Rapports sur le marché du travail et la production aux États-Unis :** Les rapports mensuels sur les emplois non agricoles, les chiffres du taux de chômage et les révisions trimestrielles du PIB indiqueront si l'activité économique américaine reste suffisamment dynamique pour justifier un durcissement monétaire supplémentaire. - **Annonces des réunions du FOMC et révisions du « dot plot » :** Les décisions programmées du Comité fédéral du marché ouvert, accompagnées du résumé mis à jour des projections économiques (« Summary of Economic Projections »), fourniront des indications explicites sur la trajectoire attendue des taux par les responsables de la Fed. - **Références du marché de l'énergie et politiques de l'OPEC+ :** Les fluctuations des cours des pétroles Brent et WTI, ainsi que les annonces officielles d'objectifs de production de l'Organisation des pays exportateurs de pétrole et de ses alliés (OPEC+), signaleront les pressions inflationnistes en cours. - **Rendements du Trésor américain et indice du dollar (DXY) :** Les mouvements des rendements des titres du Trésor américain à 2 et 10 ans et de l'indice DXY indiqueront directement le coût d'opportunité relatif de la détention d'or au comptant.
Ce rapport est basé sur la couverture médiatique originale publiée par The Business Times le 24 sept. 2026.
Source : The Business Times