Золото продолжает снижаться на фоне ралли на энергорынке и сильных данных по США, подогревающих ожидания по ставке ФРС
Цены на золото продолжили падение, поскольку рост стоимости нефти и устойчивые экономические показатели США заставили инвесторов заложить в котировки более высокие процентные ставки Федеральной резервной системы.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Золото продолжает снижаться на фоне ралли на энергорынке и сильных данных по США, подогревающих ожидания по ставке ФРС
Цены на золото продолжили падение, поскольку рост стоимости нефти и устойчивые экономические показатели США заставили инвесторов заложить в котировки более высокие процентные ставки Федеральной резервной системы.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
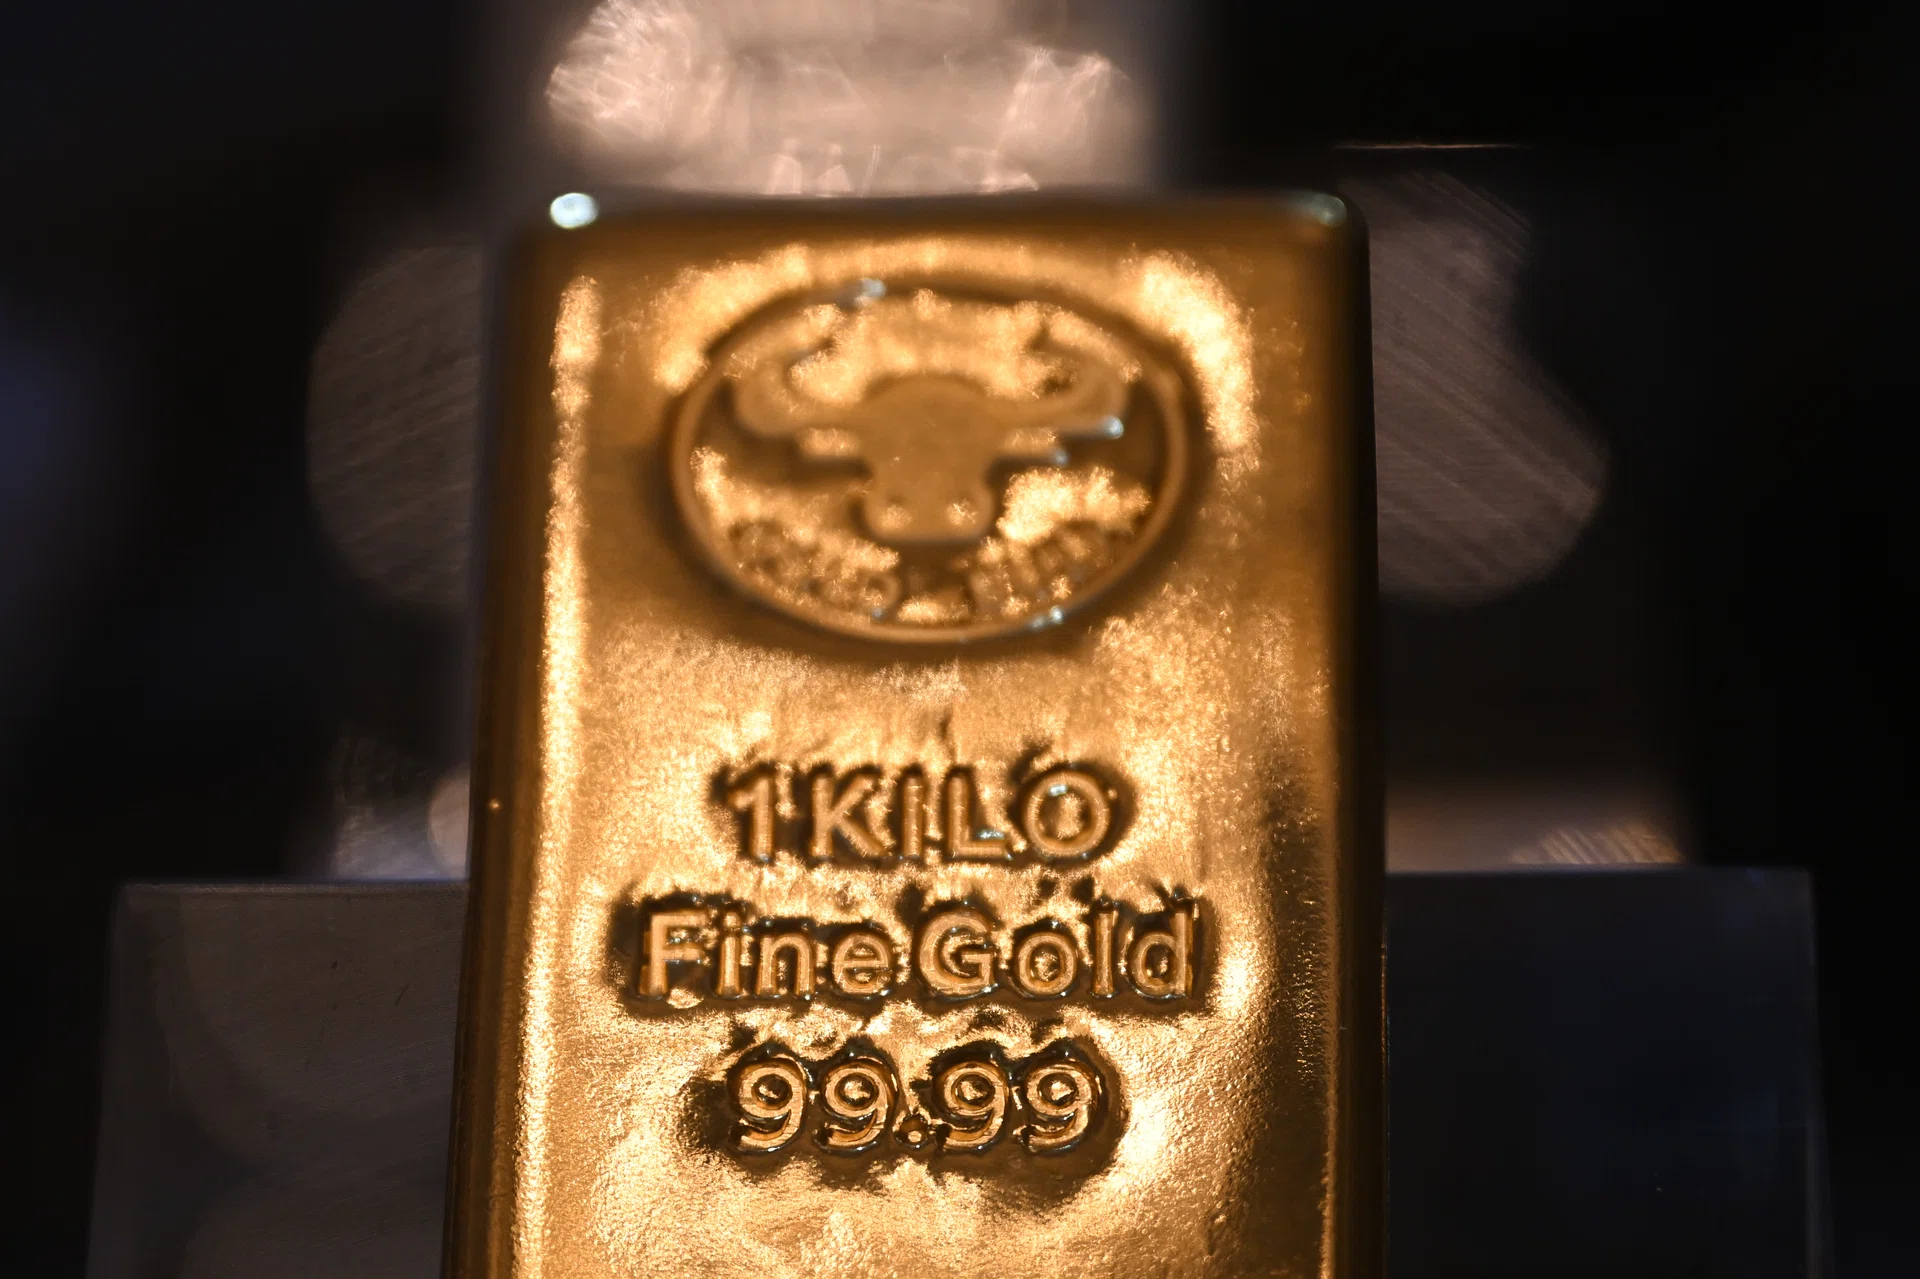
24 сентября 2026 года цены на золото оставались под давлением, сохраняя тенденцию к снижению, поскольку рост цен на сырую нефть и сильные экономические показатели США укрепили ожидания рынка относительно ужесточения денежно-кредитной политики Федеральной резервной системы. Согласно сообщению The Business Times, стоимость драгоценного металла в последние недели определялась главным образом изменениями в прогнозах относительно процентных ставок центрального банка США. Рост на энергетическом рынке усилил опасения, что инфляция может остаться устойчивой, в то время как макроэкономические показатели, оказавшиеся лучше ожиданий, снижают немедленную необходимость в смягчении денежно-кредитной политики. Сочетание сохраняющегося ценового давления и экономической устойчивости укрепило ожидания по процентным ставкам, снизив спрос инвесторов на не приносящий процентного дохода слиток по сравнению с доходными долларовыми активами.
## Ключевые факты - Цены на золото сохранили нисходящую динамику 24 сентября 2026 года на фоне выросших ожиданий ужесточения денежно-кредитной политики США, согласно сообщению The Business Times. - Рост цен на сырую нефть возобновил опасения участников финансовых рынков относительно сохраняющегося инфляционного давления, вызванного подорожанием энергоносителей. - Превысившие прогнозы экономические данные по США указали на сохраняющийся экономический импульс, несмотря на существующие высокие стоимости заимствований. - Ожидания более высоких процентных ставок Федеральной резервной системы или длительного сохранения ставок на высоком уровне снижают относительную привлекательность не приносящих доход слитков. - Прогнозы относительно процентной ставки Федеральной резервной системы выступали в качестве основного катализатора динамики цен на золото в последние недели.
## Что произошло Недавнее ослабление спотовых цен на золото отражает переоценку финансовыми рынками траектории денежно-кредитной политики США. Согласно сообщению The Business Times, золото продолжило падение, поскольку два различных макроэкономических фактора совпали и подтолкнули ожидания по процентным ставкам в США вверх: скачок мировых цен на сырую нефть и серия сильных экономических данных по США.
При росте цен на сырую нефть затраты на энергию распространяются по цепочкам поставок, увеличивая транспортные, производственные и потребительские расходы. Эта динамика угрожает замедлить прогресс в контроле над общей инфляцией, вынуждая участников рынка пересматривать вероятность дальнейших повышений процентной ставки Федеральной резервной системой или, как минимум, длительного периода высоких ставок.
Одновременно с этим экономические показатели по США, оказавшиеся лучше ожиданий, продемонстрировали, что потребительские расходы, деловая активность и условия на рынке труда остаются устойчивыми, несмотря на предыдущие повышения процентных ставок. Когда экономическая активность высока, центральные банки испытывают меньшее давление в пользу смягчения политики и получают больший стимул для сохранения жестких условий с целью предотвращения перегрева.
Эти события вызвали переоценку на рынках облигаций и валют. По мере роста ожиданий по процентным ставкам доходность казначейских облигаций США пошла вверх, что укрепило курс доллара США. Поскольку золото на международном рынке котируется в долларах США и не приносит процентного дохода, более высокая доходность безрисковых облигаций увеличивает альтернативные издержки владения физическим слитком. В результате институциональные и розничные инвесторы перенаправили капитал из драгоценных металлов в доходные активы, номинированные в долларах, что удержало цены на золото на низком уровне.
## Почему это важно Взаимосвязь между ростом цен на энергоносители, устойчивой экономической активностью и оценкой стоимости золота имеет существенные последствия для мировых финансовых рынков, потребительских настроений и макроэкономической политики. Исторически золото служило основным инструментом хеджирования от долгосрочной инфляции и системной геополитической неопределенности. Однако в условиях агрессивного ужесточения политики центральными банками традиционные качества этого актива как средства защиты от инфляции часто затмеваются ростом реальных процентных ставок — номинальной доходности государственных облигаций за вычетом ожидаемой инфляции.
При росте реальной доходности активы, не приносящие процентного дохода, сталкиваются с немедленным оттоком капитала. Для институциональных управляющих портфелями среда с более высокими процентными ставками меняет базовые модели распределения активов, повышая минимальную норму доходности, которую должны преодолевать не приносящие дохода сырьевые товары для обоснования их включения в портфельные стратегии.
С более широкой макроэкономической точки зрения высокие цены на сырую нефть работают как непроизвольный налог на располагаемый доход домашних хозяйств и маржу прибыли корпораций. Если более высокие затраты на энергию совпадут с устойчиво высокими процентными ставками, капитальные расходы корпораций могут замедлиться, а стоимость потребительских займов по ипотеке, автокредитам и кредитным картам останется высокой.
Для сырьевых рынков длительная зависимость цен на золото от риторики Федеральной резервной системы подчеркивает доминирование макроэкономических факторов ликвидности над динамикой физического спроса и предложения. Производители и аффинажные предприятия драгоценных металлов сталкиваются с двойным давлением: ростом операционных расходов на энергию на фоне ограниченных доходов из-за сдерживаемых спотовых цен на металл.
## Контекст Чтобы понять текущие движения цен на драгоценные металлы, необходимо рассмотреть историческую обратную связь между ценами на золото, укреплением доллара США и реальными процентными ставками. Золото было официально отвязано от доллара США в августе 1971 года, когда президент США Ричард Никсон отменил конвертируемость долларов в золото по фиксированной ставке 35 долларов за тройскую унцию, что положило конец Бреттон-Вудской денежной системе, созданной после Второй мировой войны. С момента перехода к режиму плавающего валютного курса золото функционирует как в качестве мирового валютного резервного актива, так и в качестве рыночного товара.
Федеральная резервная система США действует в рамках двойного мандата, установленного Конгрессом США: достижение максимальной занятости и поддержание стабильности цен с целевым уровнем долгосрочной инфляции в 2 процента. Для достижения стабильности цен Федеральный комитет по открытому рынку (FOMC) — орган центрального банка, определяющий политику — устанавливает целевой диапазон ставки по федеральным фондам в ходе восьми плановых заседаний в год. Ставка по федеральным фондам определяет стоимость, по которой коммерческие банки предоставляют друг другу необеспеченные резервы в кредит на условиях овернайт, влияя на краткосрочные расходы по займам во всей мировой экономике.
Когда ФРС повышает процентные ставки или сигнализирует о длительном периоде денежно-кредитного ограничения, доходность краткосрочных и среднесрочных казначейских облигаций США обычно растет. Поскольку казначейские облигации США обеспечены правительством США, они предлагают инвесторам гарантированную номинальную доходность. Золото, напротив, влечет за собой расходы на содержание и хранение, не генерируя денежных потоков. Таким образом, всякий раз, когда реальные процентные ставки растут, альтернативные издержки владения физическим золотом увеличиваются, что приводит к давлению на спотовые цены в сторону понижения. И наоборот, в периоды быстрого снижения ставок или некомпенсированной инфляции золото исторически привлекает сильный приток капитала.
## Реакция Участники финансовых рынков и аналитики сырьевых рынков активно скорректировали позиции в ответ на изменение ожиданий по процентным ставкам. Аналитики, отслеживающие драгоценные металлы, отмечают, что спекулятивные длинные позиции по фьючерсам на золото сократились, поскольку трейдеры снижают риски по активам, не приносящим дохода, в ожидании сохраняющейся жесткой позиции центрального банка.
Макроэкономические обозреватели и аналитические отделы институциональных инвесторов подчеркивают проблемы, связанные с возобновлением роста цен на энергоносители. Хотя центральные банки обычно ориентируются на показатели базовой инфляции, исключающие волатильные цены на продукты питания и энергоносители, устойчивый рост цен на сырую нефть неизбежно переносится на базовые показатели через повышение транспортных и накладных производственных расходов.
Хотя официальные заявления руководства Федеральной резервной системы относительно политики не вошли в первоначальные сообщения, от представителей центрального банка, выступления которых запланированы на публичных форумах или предстоящих научных конференциях, ожидают разъяснений о том, как недавние тенденции в энергетике и экономическая устойчивость будут учитываться в предстоящих решениях по политике. Аналогично, аналитики энергетического рынка оценивают, продолжит ли управление предложением сырой нефти со стороны ключевых стран-производителей оказывать восходящее давление на базовую инфляцию.
## Что пока неизвестно Некоторые критические детали остаются нераспределенными в доступных отчетах, что создает ключевую неопределенность для инвесторов и лиц, принимающих решения: - **Конкретные показатели цен на активы:** В имеющихся сообщениях The Business Times не приводятся точные числовые данные по спотовым ценам на золото за тройскую унцию, а также не детализируются точные эталонные цены на нефть марок Brent или West Texas Intermediate (WTI). - **Конкретные публикации данных:** Точные данные по экономике США, такие как конкретные цифры по валовому внутреннему продукту (ВВП), занятости вне сельского хозяйства (nonfarm payrolls), розничным продажам или индексу потребительских цен (CPI), которые вызвали сдвиг в рыночных ожиданиях, не были названы по наименованию или значению в первоначальном освещении. - **Позиция политики Федеральной резервной системы:** Остается неясным, приведет ли переоценка рыночных ожиданий к фактическим дополнительным повышениям ставки по федеральным фондам со стороны FOMC или же просто выльется в длительный период удержания ставок на существующем уровне. - **Продолжительность роста цен на энергоносители:** Базовые факторы ралли на рынке сырой нефти — обусловлены ли они структурными ограничениями предложения, неожиданными геополитическими сбоями или сезонными сдвигами спроса — не были подробно описаны, что оставляет открытым вопрос о том, как долго сохранятся инфляционные риски, связанные с энергоносителями.
## За чем следить Инвесторам и экономическим обозревателям следует отслеживать несколько ключевых показателей и запланированных событий, чтобы определить будущую траекторию цен на золото и ожиданий по процентным ставкам: - **Предстоящие данные по инфляции в США:** Ключевые статистические публикации, включая ежемесячный индекс потребительских цен (CPI) и индекс цен на личные потребительские расходы (PCE) — предпочитаемый показатель инфляции для Федеральной резервной системы, — предоставят прямые доказательства того, распространяется ли рост цен на энергоносители на общий уровень цен. - **Отчеты по рынку труда и объему производства в США:** Ежемесячные отчеты по занятости вне сельского хозяйства, данные по уровню безработицы и квартальные пересмотры ВВП покажут, остается ли экономическая активность в США достаточно высокой, чтобы оправдать дальнейшее ужесточение денежно-кредитной политики. - **Заявления по итогам заседаний FOMC и пересмотр точечного графика (dot plot):** Запланированные решения Федерального комитета по открытому рынку вместе с обновленным Обзором экономических прогнозов (Summary of Economic Projections) предоставят точные ориентиры относительно того, какого направления процентных ставок ожидают представители ФРС. - **Эталоны энергетического рынка и политика ОПЕК+:** Колебания цен на сырую нефть марок Brent и WTI, а также официальные объявления о целевых уровнях добычи Организацией стран — экспортеров нефти и ее союзами (ОПЕК+) будут сигнализировать о сохраняющемся инфляционном давлении. - **Доходность казначейских облигаций США и индекс доллара (DXY):** Динамика доходности 2-летних и 10-летних казначейских облигаций США и индекса DXY будет напрямую указывать на относительные альтернативные издержки владения спотовым слитком.
Этот отчет основан на оригинальном новостном материале, опубликованном в The Business Times 24 сентября 2026 года.
Источник: The Business Times