QatarEnergy prevê meta de produção para 2027 apoiada por alegado empréstimo chinês de $3 billion
A produtora estatal QatarEnergy visa o início da produção de GNL para o início de 2027, enquanto garante um empréstimo reportado de $3 billion junto de bancos chineses, numa altura em que a navegação no Estreito de Ormuz começa a recuperar.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
QatarEnergy prevê meta de produção para 2027 apoiada por alegado empréstimo chinês de $3 billion
A produtora estatal QatarEnergy visa o início da produção de GNL para o início de 2027, enquanto garante um empréstimo reportado de $3 billion junto de bancos chineses, numa altura em que a navegação no Estreito de Ormuz começa a recuperar.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
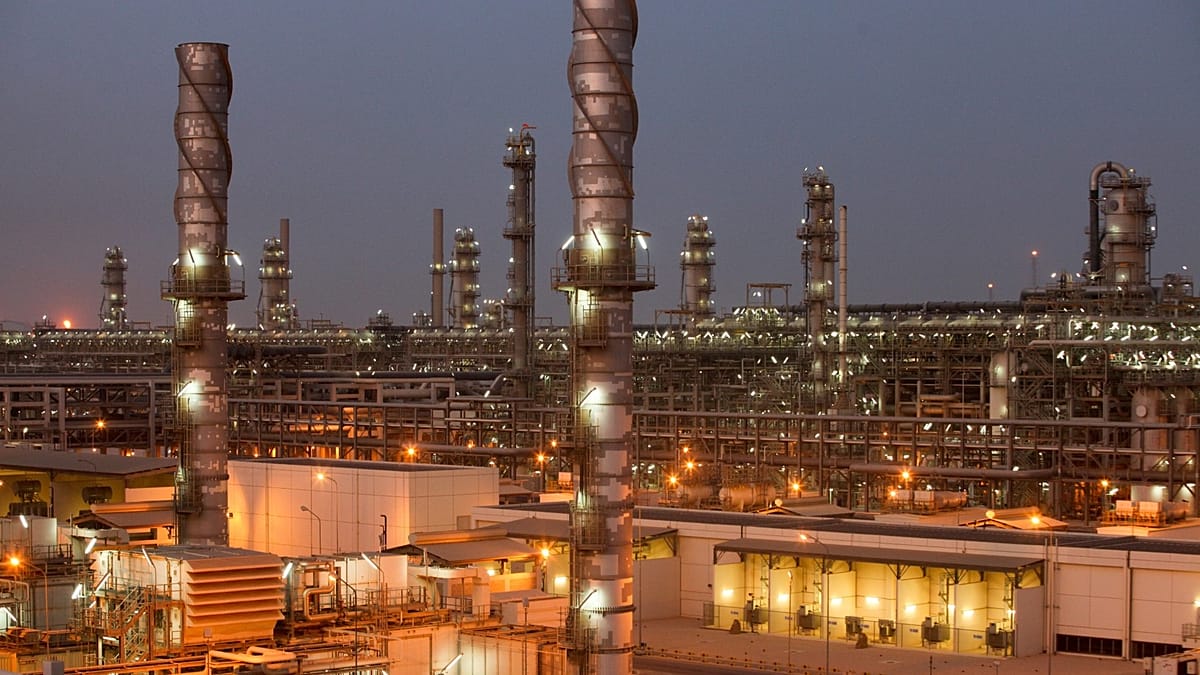
A empresa estatal QatarEnergy está a apontar para o início de 2027 para alcançar a primeira produção de gás natural liquefeito a partir das suas iniciativas de expansão em curso, mesmo com o conflito regional, danos físicos de guerra e ameaças à segurança marítima a continuarem a restringir a capacidade atual de exportação. O cronograma do projeto surge a par de relatos de que a gigante energética do Qatar garantiu uma linha de financiamento de $3 billion (€2.68 billion) junto de instituições bancárias chinesas. Embora o transporte marítimo comercial através do gargalo estratégico do Estreito de Ormuz tenha iniciado uma recuperação parcial, os volumes totais de trânsito permanecem muito abaixo das linhas de base anteriores ao conflito, evidenciando o atrito operacional e logístico persistente que sobrecarrega os mercados de energia no Médio Oriente e não só.
## Principais factos - A QatarEnergy está a visar o início de 2027 para a produção inicial de gás natural liquefeito proveniente dos seus desenvolvimentos de expansão em curso. - A empresa estatal terá organizado uma linha de empréstimo de $3 billion (€2.68 billion) junto de um sindicato de bancos chineses. - Os envios de exportação que passam pelo Estreito de Ormuz estão a demonstrar uma recuperação gradual, mas permanecem substancialmente inferiores aos níveis anteriores à guerra. - Os danos físicos de guerra na infraestrutura regional e os riscos marítimos contínuos continuam a restringir a capacidade atual de exportação.
## O que aconteceu A QatarEnergy está a avançar com os seus planos de expansão com utilização intensiva de capital enquanto se adapta a graves perturbações operacionais causadas pelas hostilidades regionais. De acordo com a reportagem de Mohamed Elashi, o produtor estatal garantiu um empréstimo de $3 billion — equivalente a aproximadamente €2.68 billion — junto de instituições financeiras chinesas. A injeção de capital surge num momento crítico, em que os danos em instalações relacionados com a guerra e os riscos marítimos acrescidos constringiram o fluxo de saída de energia do Golfo Pérsico.
Ao mesmo tempo, a QatarEnergy estabeleceu uma meta operacional para o início de 2027 para a primeira produção de GNL das suas obras de expansão. Este prazo representa um marco fulcral para os balanços globais de gás natural, à medida que os compradores internacionais procuram a estabilidade do fornecimento a longo prazo após anos de volatilidade de preços e choques na cadeia de abastecimento.
A reportagem indica que a logística de exportação através do Estreito de Ormuz — a estreita via marítima que separa o Golfo Pérsico do Golfo de Omã — começou a dar sinais de recuperação. O tráfego marítimo e as partidas de navios gaseiros de GNL estão a ser gradualmente retomados após reduções severas em tempo de guerra. No entanto, as taxas de fluxo permanecem significativamente deprimidas quando comparadas com as normas anteriores à guerra. Os danos de guerra nas instalações em terra e as ameaças elevadas ao transporte comercial continuam a dificultar a restauração total das cadeias de abastecimento normais, forçando os operadores de energia e transportadores marítimos a manter precauções estritas de segurança e a navegar em ambientes de frete voláteis.
## Por que é importante A convergência de um acordo de crédito de $3 billion com bancos chineses e uma meta de produção para o início de 2027 sublinha as mudanças estruturais a ocorrer nas finanças energéticas globais e nos corredores comerciais. O Estreito de Ormuz serve como o ponto de estrangulamento energético mais vital do mundo, facilitando historicamente a passagem de cerca de vinte por cento do comércio global de gás natural liquefeito a par de milhões de barris de petróleo bruto diariamente. Quando o trânsito por esta passagem estreita é comprometido, a consequência imediata é uma redução sistémica na oferta global disponível, impulsionando os preços no mercado spot para o gás natural nos centros de importação europeus e asiáticos.
Para os consumidores globais de gás, o compromisso da QatarEnergy com o horizonte do início de 2027 oferece um prazo concreto para a entrada de volumes significativos de nova oferta no mercado internacional. Os mercados de GNL têm operado sob condições estruturais apertadas desde que os principais fluxos comerciais foram redirecionados na sequência dos choques de abastecimento europeus. Quaisquer atrasos ou acelerações na capacidade de produção do Qatar influenciam diretamente a fixação de preços dos contratos de longo prazo, as taxas globais de enchimento do armazenamento antes das épocas de aquecimento no inverno e as estratégias nacionais de segurança energética.
Além disso, o alegado envolvimento de bancos chineses destaca a crescente integração financeira e estratégica entre os exportadores de energia do Golfo e os centros de procura asiáticos. A China estabeleceu-se como um dos principais importadores de gás natural do Qatar, assinando acordos de aquisição de várias décadas com a QatarEnergy nos últimos anos. A obtenção de $3 billion em financiamento bancário chinês permite à QatarEnergy manter o ritmo de despesas de capital para os seus projetos de expansão, apesar dos danos de guerra localizados e dos fluxos de caixa interrompidos pelas vendas spot atuais. Este arranjo reflete também uma tendência mais ampla em que instituições financeiras não ocidentais desempenham um papel cada vez mais proeminente no financiamento de infraestruturas energéticas críticas em todo o Médio Oriente.
## O contexto O Qatar construiu a sua economia nacional em torno do desenvolvimento do North Field, o maior reservatório de gás natural não associado do mundo, localizado ao largo da costa nordeste da península do Qatar. Partilhado no mar com o Irão — que se refere à sua secção como South Pars —, o North Field foi descoberto em 1971. O desenvolvimento comercial acelerou dramaticamente no final dos anos 1990 e início dos anos 2000 sob a gestão da Qatar Petroleum, que mudou a marca para QatarEnergy em outubro de 2021 para sinalizar o seu compromisso mais amplo com a extração sustentável de recursos e a gestão energética global.
Antes dos seus atuais programas de expansão multifásica, a capacidade de exportação de GNL do Qatar situava-se em aproximadamente 77 milhões de toneladas por ano (mtpa). O Estado iniciou os massivos projetos North Field East (NFE) e North Field South (NFS) para elevar a capacidade total de produção primeiro para 110 mtpa e, eventualmente, para 126 mtpa, com anúncios subsequentes a apontar até 142 mtpa até ao final da década. Estes esquemas de expansão envolvem a construção de colossais plataformas de cabeça de poço offshore, gasodutos submarinos e novos megatrens no local industrial de Ras Laffan.
Historicamente, as exportações de GNL do Qatar dependiam fortemente de contratos de longo prazo indexados ao petróleo, atendendo principalmente a compradores no Japão, Coreia do Sul, Índia e Taiwan. No entanto, na última década, as nações europeias que procuravam diversificar-se das importações por gasoduto recorreram cada vez mais aos fornecimentos do Qatar, enquanto as grandes empresas estatais de energia chinesas — incluindo a China National Petroleum Corporation (CNPC) e a Sinopec — assinaram acordos históricos de fornecimento de 27 anos e adquiriram participações acionistas nos projetos de expansão.
A atual crise de transporte marítimo no Estreito de Ormuz recorda períodos anteriores de atrito geopolítico no Golfo, como a Guerra dos Petroleiros dos anos 1980, durante a qual as rotas de navegação comercial enfrentaram ataques assimétricos e escoltas navais foram necessárias para garantir as movimentações de energia primária. A navegação pelo Estreito de Ormuz exige que os navios passem por esquemas de separação de tráfego designados que se encontram dentro de águas territoriais estreitas, deixando os grandes gaseiros de GNL vulneráveis a ações militares, minas navais e ataques de drones ou mísseis em tempos de guerra regional.
## Reações As reações oficiais de organismos internacionais de energia, mercados financeiros e governos soberanos refletem uma mistura de alívio relativamente ao cronograma de produção previsto para o início de 2027 e preocupação contínua quanto à segurança do trânsito a curto prazo. Embora a QatarEnergy e os representantes bancários chineses não tenham detalhado publicamente os termos específicos do pacote de crédito de $3 billion, os analistas de mercado veem o acordo como um sinal claro de que o capital asiático continua empenhado em garantir a infraestrutura de combustíveis fósseis a longo prazo, apesar dos riscos imediatos de segurança.
Grupos de comércio marítimo e sindicatos de seguros marítimos mantiveram uma postura cautelosa relativamente ao trânsito pelo Estreito de Ormuz. Os prémios de seguro de risco de guerra para navios que operam no Golfo Pérsico subiram acentuadamente durante o auge do recente conflito, e os subscritores continuam a avaliar as condições diárias de segurança antes de concederem cobertura a gaseiros de GNL que operam a partir de portos do Qatar. As empresas europeias de serviços públicos, que dependem de cargas flexíveis de GNL para gerir os picos sazonais de procura, estão a acompanhar de perto o ritmo de recuperação da navegação por Ormuz, uma vez que qualquer restrição prolongada ameaça aumentar a volatilidade dos preços nas bolsas europeias de gás natural.
## O que ainda não sabemos Vários detalhes críticos relativos ao estado operacional e à estrutura de financiamento da QatarEnergy permanecem não verificados ou não divulgados nos relatórios disponíveis. A composição específica do sindicato bancário chinês que fornece a linha de $3 billion (€2.68 billion) não foi identificada publicamente, nem foram tornadas públicas as taxas de juro precisas, os cronogramas de maturidade ou os termos de colateral associados ao pacote de empréstimo.
Além disso, a extensão exata dos danos físicos relacionados com a guerra na infraestrutura energética, centrais de processamento ou terminais de carregamento do Qatar permanece incerta. Embora as reportagens confirmem que os fluxos de exportação estão a recuperar de níveis constrangidos, a perda de capacidade precisa causada por danos de guerra versus reduções operacionais impulsionadas por riscos de navegação não foi quantificada. Por fim, permanece incerto se a meta do início de 2027 para a primeira produção representa uma ligeira recalibração dos cronogramas de engenharia originais causados por desacelerações logísticas relacionadas com a guerra, ou se os cronogramas de construção em Ras Laffan permanecem inteiramente no caminho certo, apesar das pressões externas.
## O que acompanhar Nos próximos meses, vários indicadores operacionais fundamentais determinarão a trajetória da expansão da QatarEnergy e a estabilização do mercado global: - Dados mensais de rastreamento de navios: A monitorização da contagem de passagens de navios e dos movimentos totais de volume de GNL através do Estreito de Ormuz indicará se os fluxos de trânsito se estão a aproximar da capacidade anterior à guerra. - Anúncios formais de marcos do projeto: Atualizações sobre o progresso da engenharia, aprovisionamento e construção (EPC) no local do North Field revelarão se a meta do início de 2027 para a produção inicial permanece alcançável. - Divulgações regulatórias oficiais: Registos ou anúncios esperados de credores estatais chineses e organismos estatais do Qatar podem esclarecer a mecânica financeira exata e os cronogramas de desembolso da linha de empréstimo de $3 billion. - Ajustes no mercado de seguros: Alterações nas cotações de prémios de risco de guerra publicadas por sindicatos de seguros marítimos que operam no Golfo Pérsico servirão como indicador para a segurança marítima ao longo dos corredores de navegação do Golfo. - Dinâmica de preços spot: As tendências nos referenciais de preços Platts Japan Korea Marker (JKM) e European Title Transfer Facility (TTF) refletirão como os mercados globais estão a precificar a recuperação do fornecimento do Qatar e as futuras adições de volume.
Este relatório baseia-se na reportagem original de Mohamed Elashi.
Fonte: Mohamed Elashi