QatarEnergy нацелена на запуск производства в 2027 году при поддержке китайского кредита на $3 млрд
Государственная компания QatarEnergy рассчитывает начать производство СПГ в начале 2027 года на фоне сообщений о получении кредита в размере 3 млрд долларов от китайских банков и постепенного восстановления судоходства через Ормузский пролив.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
QatarEnergy нацелена на запуск производства в 2027 году при поддержке китайского кредита на $3 млрд
Государственная компания QatarEnergy рассчитывает начать производство СПГ в начале 2027 года на фоне сообщений о получении кредита в размере 3 млрд долларов от китайских банков и постепенного восстановления судоходства через Ормузский пролив.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
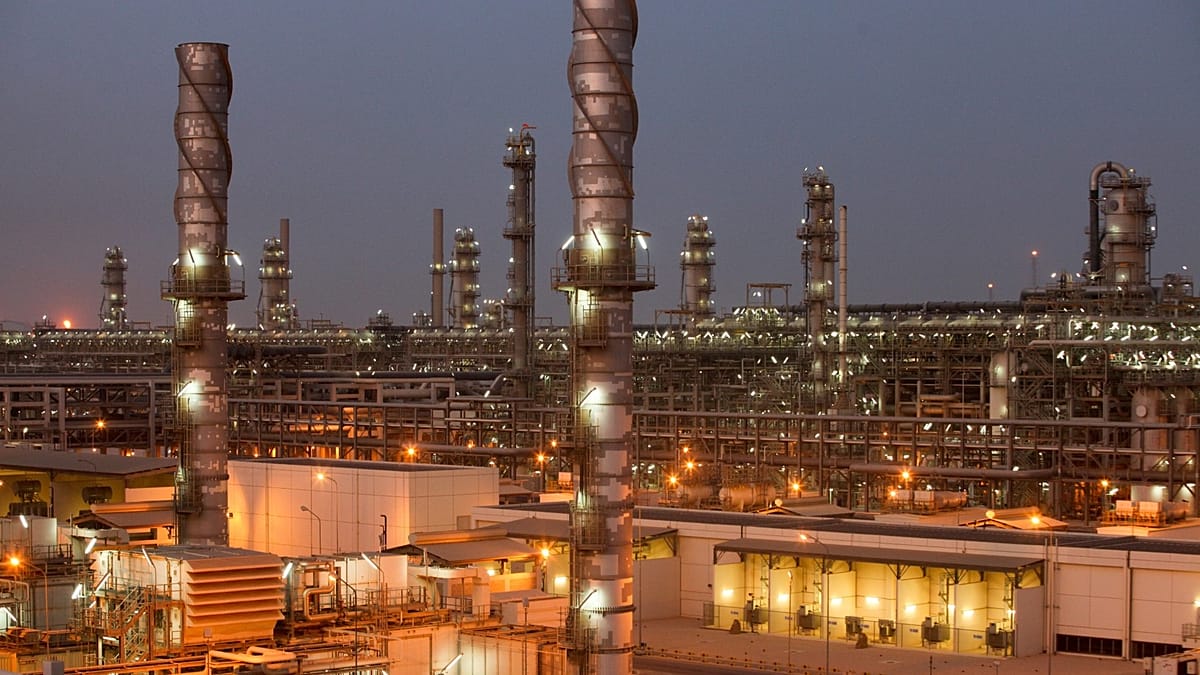
Государственное предприятие QatarEnergy рассчитывает получить первую партию сжиженного природного газа (СПГ) в рамках реализуемых проектов по расширению мощностей в начале 2027 года, несмотря на то что региональный конфликт, физические разрушения в результате военных действий и угрозы морской безопасности продолжают ограничивать текущие экспортные возможности. Сообщения о сроках реализации проекта совпали с информацией о том, что катарский энергетический гигант привлек кредитную линию в размере 3 млрд долларов (2,68 млрд евро) от китайских банковских институтов. Хотя коммерческое судоходство через стратегический Ормузский пролив начинает частично восстанавливаться, общие объемы транзита остаются значительно ниже показателей, фиксировавшихся до начала конфликта, что подчеркивает сохраняющиеся операционные и логистические сложности, давящие на энергетические рынки на Ближнем Востоке и за его пределами.
## Ключевые факты - QatarEnergy планирует получить первую продукцию СПГ в рамках текущих проектов расширения в начале 2027 года. - Согласно сообщениям, госпредприятие привлекло кредитную линию в размере 3 млрд долларов (2,68 млрд евро) от консорциума китайских банков. - Экспортные поставки через Ормузский пролив демонстрируют постепенное восстановление, но остаются существенно ниже уровня, предшествовавшего военным действиям. - Физические повреждения региональной инфраструктуры в ходе военных действий и сохраняющиеся риски для судоходства продолжают ограничивать текущие экспортные мощности.
## Что произошло QatarEnergy продолжает реализацию своих капиталоемких планов по расширению, адаптируясь к серьезным сбоям в работе, вызванным боевыми действиями в регионе. Согласно материалу Мохамеда Элаши, госпредприятие привлекло кредит в размере 3 млрд долларов — что эквивалентно примерно 2,68 млрд евро — от китайских финансовых институтов. Приток капитала происходит в критический момент, когда ущерб инфраструктуре от военных действий и возросшие риски судоходства ограничили отгрузку энергоресурсов из Персидского залива.
В то же время QatarEnergy установила операционную цель — получить первую партию СПГ в рамках расширения в начале 2027 года. Этот срок является ключевым ориентиром для мирового баланса спроса и предложения на природный газ, поскольку международные покупатели стремятся к долгосрочной стабильности поставок после нескольких лет волатильности цен и шоков в цепочках поставок.
В сообщениях отмечается, что экспортная логистика через Ормузский пролив — узкий водный путь, отделяющий Персидский залив от Оманского залива, — начинает подавать признаки восстановления. Движение морского транспорта и отплытия танкеров-газовозов постепенно возобновляются после резкого сокращения в период активных боевых действий. Однако показатели потоков остаются значительно ниже довоенных норм. Военные повреждения наземных объектов и повышенные угрозы для коммерческого судоходства продолжают препятствовать полному восстановлению нормальных цепочек поставок, заставляя энергетических операторов и морских перевозчиков соблюдать строгие меры безопасности и работать в условиях нестабильного фрахтового рынка.
## Почему это важно Сочетание кредитного соглашения на 3 млрд долларов с китайскими банками и цели по запуску производства в начале 2027 года подчеркивает структурные сдвиги, происходящие в мировой системе финансирования энергетики и торговых коридорах. Ормузский пролив является важнейшим в мире узловым пунктом транспортировки энергоресурсов: исторически через него проходило около 20% мировой торговли сжиженным природным газом и миллионы баррелей сырой нефти ежедневно. Когда транзит через этот узкий проход нарушается, немедленным следствием становится системное сокращение доступного мирового предложения, что ведет к росту спотовых цен на природный газ на импортных хабах как в Европе, так и в Азии.
Для мировых потребителей газа приверженность QatarEnergy срокам начала 2027 года дает конкретный ориентир того, когда на международный рынок поступят значительные новые объемы. Рынки СПГ функционируют в жестких структурных условиях с тех пор, как основные торговые потоки были перенаправлены из-за перебоев с поставками в Европу. Любые задержки или ускорение ввода катарских производственных мощностей напрямую влияют на ценообразование по долгосрочным контрактам, темпы заполнения мировых хранилищ перед зимним отопительным сезоном и национальные стратегии энергетической безопасности.
Кроме того, участие китайских банков подчеркивает углубление финансовой и стратегической интеграции между экспортерами энергоресурсов из Персидского залива и азиатскими центрами спроса. Китай утвердился в качестве одного из основных импортеров катарского природного газа, подписав в последние годы многолетние соглашения о закупках с QatarEnergy. Привлечение 3 млрд долларов банковского финансирования из Китая позволяет QatarEnergy сохранять динамику капитальных расходов на свои проекты расширения, несмотря на локальные повреждения от военных действий и нарушение денежных потоков от текущих спотовых продаж. Эта сделка также отражает более широкую тенденцию, при которой незападные финансовые институты играют все более заметную роль в финансировании критически важной энергетической инфраструктуры на Ближнем Востоке.
## Контекст Катар построил свою национальную экономику вокруг освоения Северного месторождения (North Field) — крупнейшего в мире месторождения непопутного природного газа, расположенного у северо-восточного побережья Катарского полуострова. Северное месторождение, разработка которого в море ведется совместно с Ираном (иранская секция называется «Южный Парс»), было впервые открыто в 1971 году. Коммерческая разработка резко ускорилась в конце 1990-х и начале 2000-х годов под руководством Qatar Petroleum, которая в октябре 2021 года сменила название на QatarEnergy, чтобы продемонстрировать более широкую приверженность устойчивой добыче ресурсов и управлению мировой энергетикой.
До начала реализации текущих многоэтапных программ расширения экспортные мощности Катара по СПГ составляли около 77 млн тонн в год (mtpa). Государство запустило масштабные проекты North Field East (NFE) и North Field South (NFS), чтобы увеличить общую производственную мощность сначала до 110 млн тонн в год, а затем до 126 млн тонн в год, причем в последующих заявлениях ставилась цель достичь 142 млн тонн в год к концу десятилетия. Эти схемы расширения включают строительство массивных офшорных устьевых платформ, подводных трубопроводов и новых технологических линий (megatrains) в промышленной зоне Рас-Лаффан.
Исторически экспорт катарского СПГ в значительной степени опирался на долгосрочные контракты с привязкой к ценам на нефть, обслуживая в основном покупателей в Японии, Южной Корее, Индии и на Тайване. Однако за последнее десятилетие европейские страны, стремившиеся диверсифицировать поставки и отказаться от импорта по трубопроводам, стали все чаще обращаться к катарскому газу, а китайские государственные энергетические гиганты, включая China National Petroleum Corporation (CNPC) и Sinopec, подписали исторические 27-летние соглашения о поставках и приобрели доли в проектах расширения.
Текущий кризис судоходства в Ормузском проливе напоминает предыдущие периоды геополитической напряженности в Заливе, такие как «Танкерная война» 1980-х годов, в ходе которой коммерческие судоходные пути подвергались асимметричным атакам, а для обеспечения перевозки энергоресурсов требовалось военно-морское сопровождение. Проход через Ормузский пролив требует от судов следования по установленным системам разделения движения, находящимся в узких территориальных водах, что делает крупные танкеры-газовозы уязвимыми для военных действий, морских мин, а также ударов беспилотников или ракет во время региональных конфликтов.
## Реакция Официальная реакция международных энергетических организаций, финансовых рынков и правительств отражает смесь облегчения по поводу запланированных сроков запуска производства в начале 2027 года и сохраняющейся обеспокоенности относительно безопасности транзита в краткосрочной перспективе. Хотя представители QatarEnergy и китайских банков публично не раскрыли конкретные условия кредитного пакета на 3 млрд долларов, рыночные аналитики рассматривают сделку как четкий сигнал о том, что азиатский капитал сохраняет приверженность финансированию долгосрочной инфраструктуры ископаемого топлива, несмотря на сиюминутные риски безопасности.
Морские торговые группы и синдикаты морского страхования сохраняют осторожную позицию в отношении транзита через Ормузский пролив. Премии за страхование военных рисков для судов, работающих в Персидском заливе, резко выросли в разгар недавнего конфликта, и страховщики продолжают ежедневно оценивать условия безопасности перед предоставлением покрытия для СПГ-танкеров, выходящих из катарских портов. Европейские коммунальные компании, рассчитывающие на гибкие поставки СПГ для управления сезонными пиками спроса, внимательно следят за темпами восстановления судоходства через Ормуз, поскольку любые длительные ограничения грозят усилением волатильности цен на европейских газовых биржах.
## Что пока неизвестно Несколько критически важных деталей, касающихся операционного статуса и структуры финансирования QatarEnergy, остаются неподтвержденными или нераскрытыми в доступных отчетах. Точный состав консорциума китайских банков, предоставляющего кредитную линию на 3 млрд долларов (2,68 млрд евро), публично не назван, равно как и точные процентные ставки, графики погашения или условия залога, связанные с кредитным пакетом.
Кроме того, точный масштаб физического ущерба от военных действий для катарской энергетической инфраструктуры, перерабатывающих заводов или погрузочных терминалов остается неясным. Хотя данные подтверждают, что экспортные потоки восстанавливаются после снижения, точные потери мощностей, вызванные повреждениями во время войны, в сравнении со снижением объемов из-за рисков судоходства, не были количественно оценены. Наконец, остается неизвестным, является ли цель запуска первого производства в начале 2027 года небольшой корректировкой первоначальных инженерных графиков из-за вызванного войной замедления логистики или же графики строительства в Рас-Лаффане соблюдаются в полном объеме, несмотря на внешнее давление.
## За чем следить В ближайшие месяцы траекторию расширения QatarEnergy и стабилизацию мирового рынка будут определять несколько ключевых операционных показателей: - Ежемесячные данные отслеживания судов: мониторинг количества проходящих судов и общих объемов транспортировки СПГ через Ормузский пролив покажет, приближаются ли транзитные потоки к довоенным мощностям. - Официальные объявления об этапах проекта: обновления о ходе проектирования, закупок и строительства (EPC) на объекте North Field покажут, остается ли достижимой цель по выпуску первой продукции в начале 2027 года. - Официальные регуляторные раскрытия: ожидаемые отчеты или заявления китайских государственных кредиторов и катарских государственных органов могут прояснить точные финансовые механизмы и графики выборки средств по кредитной линии на 3 млрд долларов. - Корректировки на страховом рынке: изменения в котировках премий за военные риски, публикуемые синдикатами морского страхования, работающими в Персидском заливе, будут служить индикатором состояния морской безопасности в судоходных коридорах Залива. - Динамика спотовых цен: тенденции ценовых эталонов Platts Japan Korea Marker (JKM) и европейского Title Transfer Facility (TTF) покажут, как мировые рынки учитывают в ценах восстановление катарских поставок и будущие дополнительные объемы.
Настоящий материал основан на оригинальном репортаже Мохамеда Элаши.
Источник: Mohamed Elashi