Le groupe Shapoorji Pallonji soutient l'IPO de Tata Sons alors que les discussions privées de monétisation sont à l'arrêt
Le groupe Shapoorji Pallonji soutient désormais une introduction en bourse de Tata Sons après l'échec des discussions de rachat privé menées par Noel Tata, faute d'accord sur des structures de versement de liquidités fiscalement avantageuses.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Le groupe Shapoorji Pallonji soutient l'IPO de Tata Sons alors que les discussions privées de monétisation sont à l'arrêt
Le groupe Shapoorji Pallonji soutient désormais une introduction en bourse de Tata Sons après l'échec des discussions de rachat privé menées par Noel Tata, faute d'accord sur des structures de versement de liquidités fiscalement avantageuses.
Cet article a été traduit automatiquement par l'IA de notre rédaction depuis l'original en anglais. Lire en anglais
Dans un tournant majeur au sein du paysage des affaires en Inde, le groupe Shapoorji Pallonji a abandonné son offensive en faveur d'un rachat privé direct et a apporté son soutien à une introduction en bourse de Tata Sons Private Limited. Ce virage stratégique fait suite à l'impasse des négociations confidentielles de monétisation menées par le président de Tata Trusts, Noel Tata, qui visaient à réaliser une acquisition structurée ou un rachat échelonné de la participation de 18,37 % du groupe Shapoorji Pallonji dans la société mère non cotée. Les discussions directes n'ayant pas permis de trouver un accord sur des structures fiscalement avantageuses et des calendriers de versement, le conglomérat basé à Mumbai s'aligne désormais sur une introduction en bourse (IPO) comme principal levier pour débloquer des liquidités.
## Faits clés - Le groupe Shapoorji Pallonji détient une participation de 18,37 % dans Tata Sons, représentant le plus grand bloc d'actionnariat individuel non philanthropique au sein de la société holding non cotée. - Les discussions privées de monétisation menées par le président de Tata Trusts, Noel Tata, ont calé sur les échéanciers de versement des liquidités et les structures d'exécution. - Le groupe Shapoorji Pallonji soutient désormais officiellement une introduction en bourse (IPO) de Tata Sons pour établir une valorisation sur le marché public et garantir de la liquidité. - De précédentes négociations bilatérales ont évalué des versements échelonnés en numéraire, des échanges d'actions contre des actifs et des structures d'entreprise spécialisées conçues pour réduire l'imposition sur les plus-values. - Tata Sons reste sous l'attention des régulateurs concernant ses obligations de conformité en tant que société d'investissement principale (Core Investment Company) classée selon les directives de la Reserve Bank of India.
## Ce qui s'est passé Pendant plusieurs mois, la direction du groupe Shapoorji Pallonji (SP) s'est engagée dans des négociations privées de haut niveau avec Noel Tata, qui a pris la tête des fondations contrôlantes Tata Trusts. L'objectif principal de ces discussions était de concevoir une sortie financière propre pour le groupe SP, résolvant un différend d'actionnaires de longue date tout en apportant un capital grandement nécessaire au groupe commercial de la famille Mistry.
Les discussions ont porté sur le montage d'un rachat fiscalement avantageux qui permettrait au groupe SP de monétiser sa participation de 18,37 % sans déclencher immédiatement une lourde imposition sur les plus-values pour l'une ou l'autre des parties. Les négociateurs ont examiné des structures de paiement en numéraire étalées sur plusieurs années, des rachats partiels d'actions et des transferts d'actifs impliquant des activités opérationnelles non stratégiques au sein de l'écosystème Tata plus large. Une priorité clé pour le groupe SP était de sécuriser un calendrier de flux de trésorerie prévisible afin de réduire la dette de ses filiales d'infrastructure et de construction.
Cependant, les discussions ont atteint une impasse concernant le calendrier et les modalités de distribution des liquidités. La direction de Tata Sons cherchait à préserver la solidité du bilan du groupe et à éviter de contracter un endettement substantiel ou de liquider des actifs opérationnels clés pour financer le rachat. Pendant ce temps, les conseillers juridiques et financiers ont eu du mal à élaborer un modèle de transaction susceptible de surmonter le contrôle réglementaire sans entraîner de lourdes frictions fiscales.
Les négociations directes n'ayant pas abouti à un accord contraignant, le groupe SP a modifié sa stratégie. Le groupe a publiquement appuyé une cotation en bourse de Tata Sons. En soutenant une IPO, le groupe SP vise à établir une valorisation transparente et dictée par le marché pour la société holding, tout en créant un marché public réglementé à travers lequel il pourra à terme céder sa participation ou utiliser des actions cotées comme garantie pour du refinancement.
## Pourquoi c'est important Une introduction en bourse de Tata Sons marquerait l'un des événements les plus significatifs de l'histoire financière de l'Inde. En tant que principale société holding d'investissement du groupe Tata, valorisé à plus de 150 milliards de dollars, Tata Sons détient des participations de contrôle dans de grandes sociétés cotées, notamment Tata Consultancy Services, Tata Motors, Tata Steel, Titan Company et Tata Power.
Pour le groupe SP, soutenir une cotation publique offre une voie de sortie claire d'une position minoritaire bloquée. Détenir une participation de 18,37 % dans une société holding non cotée restreint fortement la liquidité, car les transferts privés nécessitent un agrément selon les statuts rigides de Tata Sons. Une mise sur le marché éliminerait ces contraintes de transfert, permettant au groupe SP d'établir une juste valeur de marché pour ses actifs et de réaliser des ventes secondaires d'actions auprès d'investisseurs institutionnels.
Pour les marchés de capitaux mondiaux et les indices boursiers indiens, la cotation de Tata Sons créerait le plus grand émetteur d'entreprise d'Inde par capitalisation boursière. Une cotation publique attirerait des milliards de dollars de capitaux d'investissement internationaux, passifs comme actifs. Cependant, cela apporterait également des changements fondamentaux à la structure de gouvernance de Tata Sons. Devenir publique soumettrait la société mère, historiquement privée, aux règles de divulgation du Securities and Exchange Board of India (SEBI), à des rapports financiers trimestriels obligatoires, à la surveillance d'un conseil d'administration indépendant et à un contrôle public renforcé concernant la remontée des dividendes et les transactions intragroupe.
## Le contexte La relation d'affaires entre la famille Mistry, qui contrôle le groupe SP, et le groupe Tata remonte à près de neuf décennies. La famille Mistry a commencé à acquérir des actions dans Tata Sons au cours des années 1930, constituant finalement une participation au capital de 18,37 %. Pendant des décennies, l'alliance est restée passive et constructive, Pallonji Mistry entretenant des liens étroits avec le président de longue date de Tata Sons, Ratan Tata.
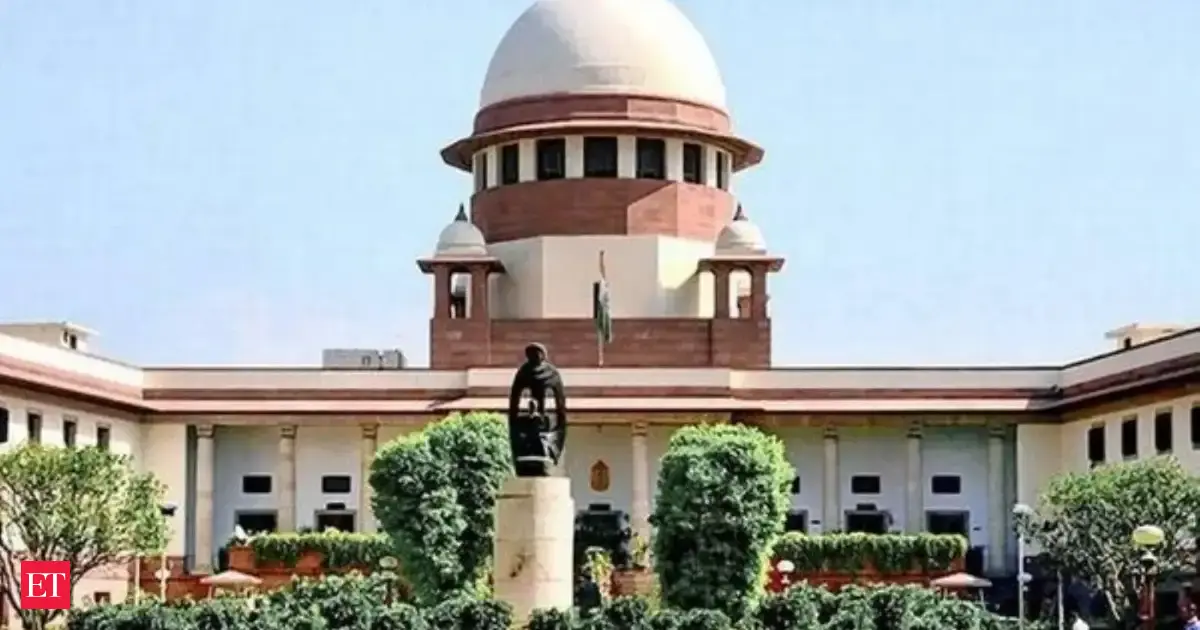
Cette relation a radicalement changé en octobre 2016, lorsque le conseil d'administration de Tata Sons a évincé à la surprise générale Cyrus Mistry — le fils de Pallonji Mistry — de son poste de président de Tata Sons, auquel il avait été nommé en 2012. Ce renvoi a déclenché une bataille juridique qui a traversé les tribunals indiens jusqu'à la Cour suprême de l'Inde. Le contentieux impliquait des accusations d'oppression des actionnaires minoritaires, de mauvaise gouvernance et de litiges concernant la représentation au conseil. En mars 2021, la Cour suprême a statué en faveur de Tata Sons, confirmant la révocation de Mistry et affirmant la validité des statuts de Tata Sons concernant les restrictions de transfert d'actions.
Parallèlement au litige juridique, des évolutions réglementaires ont modifié les perspectives de Tata Sons. En octobre 2021, la Reserve Bank of India (RBI) a introduit un cadre réglementaire échelonné pour les sociétés financières non bancaires (NBFC). Dans le cadre de ce système, Tata Sons a été catégorisée comme une NBFC de « couche supérieure » (NBFC-UL) en raison de sa taille et de son rôle de Core Investment Company.
Selon la réglementation de la RBI, les entités classées dans la couche supérieure sont tenues de s'introduire en bourse dans les trois ans suivant leur désignation. Tata Sons a depuis examiné diverses options juridiques et financières, notamment la réduction de sa dette et la demande d'exemptions réglementaires, pour déterminer si elle peut ajuster sa structure d'entreprise et éviter une cotation publique involontaire.
## Réactions Bien que les porte-parole officiels de Tata Sons et du groupe SP aient refusé de faire des déclarations publiques après l'arrêt des discussions directes, les marchés de capitaux et les analystes institutionnels à Mumbai ont suivi de près ces développements.
Les analystes de marché considèrent le soutien du groupe SP à une IPO comme une tentative stratégique d'accélérer la création de liquidités et d'exercer une pression sur les décideurs réglementaires et d'entreprise. Les agences de notation financière qui surveillent les filiales du groupe SP estiment que la monétisation de sa participation dans Tata Sons est essentielle à ses plans de désendettement à long terme. Dans le même temps, les investisseurs institutionnels détenant des actions dans des sociétés opérationnelles cotées de Tata évaluent si une cotation de la société mère entraînerait des changements dans la gouvernance d'entreprise, les politiques de dividende ou l'allocation de capital du groupe.
## Ce que l'on ignore encore Malgré le soutien du groupe SP à une mise sur le marché, des questions cruciales concernant le processus de cotation restent sans réponse. On ignore actuellement si le conseil d'administration de Tata Sons engagera formellement les préparatifs de l'IPO en déposant un projet de prospectus (Draft Red Herring Prospectus) auprès de la SEBI, ou si la direction continuera de solliciter des exemptions réglementaires auprès de la Reserve Bank of India pour rester non cotée.
En outre, la décote spécifique que les marchés publics appliqueront à Tata Sons en tant que société holding demeure incertaine. Les holdings indiennes se négocient généralement avec une décote de 20 % à 50 % par rapport à la valeur globale de leurs filiales cotées sous-jacentes. Il n'est pas non plus certain qu'une IPO implique une levée de capitaux primaire, une offre de vente par des investisseurs existants comme le groupe SP, ou une combinaison des deux.
## Les points à surveiller Les principaux facteurs à venir qui façonneront la résolution de la structure d'actionnariat comprennent : - Les notifications officielles ou décisions réglementaires de la Reserve Bank of India concernant le statut de Tata Sons au regard des directives de cotation NBFC-UL. - Les décisions et résolutions du conseil d'administration de Tata Sons et de la direction des Tata Trusts, dirigées par Noel Tata, concernant les projets de cotation publique ou des structures de capital alternatives. - Les étapes financières et les échéances de service de la dette du groupe Shapoorji Pallonji, qui dictent ses besoins de liquidités. - Les transactions secondaires potentielles ou l'intérêt de fonds souverains ou d'investisseurs internationaux en capital-investissement cherchant à racheter la participation du groupe SP avant une IPO. - La désignation officielle de banques d'investissement ou les dépôts réglementaires auprès de la SEBI dans le cadre d'une éventuelle offre d'actions.
Ce compte rendu s'appuie sur la couverture réalisée par Kala Vijayraghavan et Sagar Malviya.
Source : Kala Vijayraghavan; Sagar Malviya