Federal Reserve : statu quo attendu sur les taux avant les élections de mi-mandat
Les responsables monétaires devraient marquer une pause dans les hausses de taux cette semaine, mais une inflation persistante à 3.7% et des coûts énergétiques élevés laissent la porte ouverte à une décision en décembre.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Federal Reserve : statu quo attendu sur les taux avant les élections de mi-mandat
Les responsables monétaires devraient marquer une pause dans les hausses de taux cette semaine, mais une inflation persistante à 3.7% et des coûts énergétiques élevés laissent la porte ouverte à une décision en décembre.
Cet article a été traduit automatiquement par l'IA de notre rédaction depuis l'original en anglais. Lire en anglais
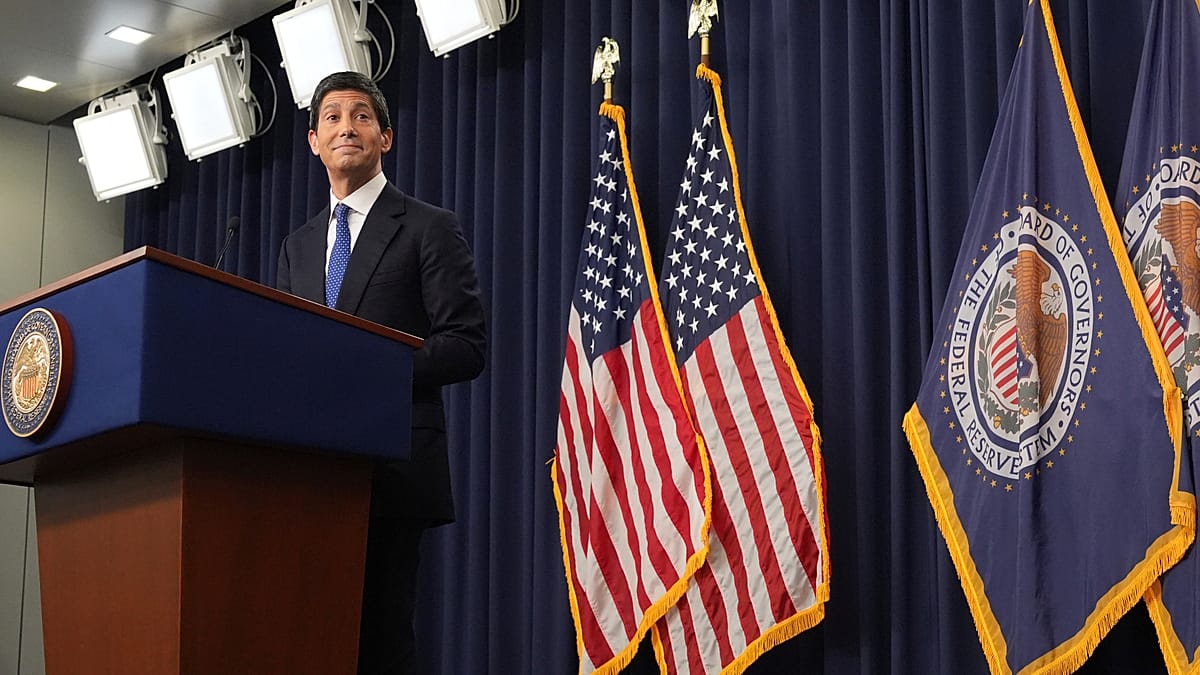
WASHINGTON — La Federal Reserve devrait largement maintenir son taux d'intérêt de référence lors de sa réunion de politique monétaire de mercredi, conservant des coûts d'emprunt inchangés à seulement six jours du vote des électeurs pour les élections de mi-mandat aux United States. Cette pause anticipée intervient alors que les responsables de la politique monétaire mettent en balance les sensibilités politiques d'un scrutin national imminent et les pressions macroéconomiques, notamment un taux d'inflation annualisé de 3.7 percent et une pression haussière persistante sur les cours mondiaux du pétrole brut. Les marchés financiers surveillent de près la conférence de presse d'après-réunion du président de la Federal Reserve, Kevin Warsh, au cours de laquelle investisseurs et économistes analyseront chaque déclaration pour déceler d'éventuels indices indiquant si la banque centrale prévoit de reprendre le resserrement de sa politique monétaire lors de sa dernière réunion de l'année en décembre.
## Key facts
- Le Federal Open Market Committee de la Federal Reserve doit achever mercredi sa session de politique monétaire de deux jours, avec une décision attendue de laisser les taux d'intérêt inchangés. - Cette décision de politique monétaire intervient exactement six jours avant les élections législatives de mi-mandat aux United States. - Les récents indicateurs économiques font état d'une inflation globale à 3.7 percent, bien au-dessus de l'objectif statutaire déclaré de 2.0 percent fixé par la banque centrale. - Les prix élevés et persistants du pétrole brut continuent d'alimenter des coûts de production et de transport importants dans l'ensemble de l'économie américaine. - Les intervenants des marchés financiers anticipent largement que la banque centrale pourrait reprendre ses hausses de taux lors de sa réunion suivante en décembre, selon les informations de Quirino Mealha.
## What happened
Les responsables de la banque centrale se sont réunis cette semaine à Washington pour l'avant-dernière réunion programmée du Federal Open Market Committee (FOMC) en 2026. Selon les analyses rapportées par Quirino Mealha, le consensus des prévisionnistes institutionnels et des opérateurs de taux indique que les décideurs choisiront de ne pas modifier la fourchette cible des fonds fédéraux à l'issue des délibérations de mercredi.
La toile de fond de cette réunion de deux jours pose une équation économique délicate. Bien que la phase la plus aiguë de flambée des prix ait reflué par rapport aux sommets historiques observés lors des cycles précédents, les prix à la consommation demeurent tenaces, avec une inflation annuelle mesurée à 3.7 percent. Dans le même temps, la volatilité des matières premières énergétiques, notamment les cours élevés des références de pétrole brut, menace de se répercuter directement sur les coûts intérieurs de transport, les dépenses en carburant des consommateurs et les factures de services aux ménages. En temps normal, de tels chiffres pourraient inciter une banque centrale à appliquer immédiatement un tour de vis supplémentaire.
Toutefois, le calendrier électoral impose une prudence institutionnelle accrue. L'annonce de politique monétaire tombe moins d'une semaine avant les élections américaines de mi-mandat, un scrutin qui décidera du contrôle des deux chambres du United States Congress. En maintenant ses taux stables à ce stade, la banque centrale s'abstient de toute intervention inattendue qui risquerait de déstabiliser directement les conditions financières ou de devenir un sujet de polémique politique dans les dernières heures de campagne électorale.
L'attention se portera avant tout sur le communiqué officiel de politique monétaire du FOMC diffusé à 2:00 p.m. Eastern Time, ainsi que sur la conférence de presse qui suivra, menée par le président Kevin Warsh. Les investisseurs chercheront à savoir si le comité juge l'orientation monétaire actuelle suffisamment restrictive ou s'il présente cette pause comme strictement temporaire, préparant le terrain à un nouveau resserrement avant la fin de l'année civile.
## Why it matters
La décision de la Federal Reserve entraîne des répercussions directes sur les trésoreries d'entreprises, les créanciers hypothécaires, les ménages et les marchés des changes mondiaux. Si la stabilisation du taux des fonds fédéraux procure un répit temporaire aux coûts d'emprunt, la perspective d'une nouvelle hausse en décembre garantit que les conditions de financement demeureront historiquement serrées à court et moyen terme.
Pour les particuliers, les choix de la banque centrale fixent le loyer de l'argent pour le crédit à la consommation, des cartes de crédit à taux variable aux prêts automobiles jusqu'aux marges de crédit sur valeur domiciliaire. Les taux hypothécaires moyens, alignés sur les rendements des notes de référence à 10-year du United States Treasury, restent très vulnérables aux attentes de politique monétaire. Si le président Kevin Warsh adopte un ton ferme indiquant qu'un relèvement en décembre est probable, les rendements obligataires devraient monter, alourdissant les coûts du crédit immobilier et freinant davantage l'activité du secteur résidentiel.
Dans le monde de l'entreprise, un maintien prolongé de conditions de crédit restrictives accroît les risques de refinancement. Les sociétés ayant souscrit de la dette à faible coupon lors des précédents cycles de détente monétaire doivent désormais composer avec des coûts de refinancement nettement plus élevés pour leurs obligations qui arrivent à maturité. Cette pause offre aux directeurs financiers un répit opérationnel passager, mais la perspective de taux terminaux plus élevés continue de peser sur les investissements et les intentions d'embauche.
Au niveau mondial, la position de la Federal Reserve exerce une force gravitationnelle majeure sur les cours des devises souveraines et sur les banques centrales étrangères. Un dollar américain fort, soutenu par des taux d'intérêt élevés et la menace de nouveaux resserrements, renforce l'inflation importée pour les économies qui règlent leurs achats d'énergie et le service de leur dette extérieure en billets verts. Les pays émergents, en particulier, restent exposés aux fuites de capitaux dès lors que les rendements américains progressent, contraignant leurs banques centrales à maintenir des politiques intérieures plus dures que leur conjoncture locale ne le requiert.
## The background
La Federal Reserve agit dans le cadre d'un double mandat légal fixé par le United States Congress : encourager le niveau d'emploi maximal durable et assurer la stabilité des prix, cette dernière étant formellement définie par la banque centrale comme un taux moyen d'inflation de 2.0 percent sur le long terme. Dès que les indices des prix à la consommation dépassent ce seuil, le principal instrument du FOMC demeure le taux directeur des fonds fédéraux — le taux que les banques se facturent pour les prêts de réserves au jour le jour auprès de la banque centrale.
Relever ce taux produit des effets en cascade dans l'économie en renchérissant le taux de base bancaire, en freinant la demande globale, en modérant les recrutements et en ralentissant les dépenses des ménages. À l'inverse, l'abaisser relance l'activité en phase de repli. Le dispositif opérationnel actuel de la banque centrale s'appuie également sur le pilotage des anticipations (« forward guidance ») — des indications publiques sur la trajectoire future des taux — ainsi que sur l'évolution de la taille de son bilan par le biais d'assouplissements ou de durcissements quantitatifs.
Traditionnellement, les banquiers centraux veillent à préserver une indépendance institutionnelle stricte vis-à-vis des luttes partisanes. Le Federal Reserve Act a prévu des mandats échelonnés pour les membres du Board of Governors afin de protéger la gestion monétaire des échéances politiques. Néanmoins, toute décision monétaire prise à la veille d'élections fédérales majeures suscite régulièrement un examen attentif. Les responsables de la Federal Reserve évitent d'ordinaire les virages soudains ou imprévus juste avant un scrutin général ou de mi-mandat, à moins qu'une crise économique imprévue n'exige une riposte immédiate. L'option d'un statu quo six jours avant les élections s'accorde ainsi avec la tradition de la banque centrale consistant à éviter polémiques publiques et secousses de marché à l'approche du vote.
La persistance de l'inflation s'est avérée particulièrement complexe à enrayer lors des cycles macroéconomiques récents. Si le ralentissement du prix des biens apporte un soulagement rapide une fois les chaînes logistiques fluidifiées, l'inflation des services et les chocs énergétiques affichent une résistance beaucoup plus marquée. Avec une inflation annuelle mesurée à 3.7 percent, la hausse des prix dépasse de près de deux points de pourcentage l'objectif officiel du comité. Les variations des cours du pétrole constituent un facteur d'incertitude additionnel, l'énergie se répercutant sur l'inflation globale en l'espace de quelques semaines, risquant ainsi de déstabiliser les anticipations d'inflation des consommateurs si elle n'est pas contenue.
## Reaction
Les marchés financiers ont évolué dans une retenue prudente avant la déclaration de politique monétaire, intégrant largement le scénario selon lequel le comité ne modifierait pas les taux lors de cette séance. Les indices d'actions à Wall Street sont restés cantonnés dans des marges étroites, tandis que les rendements des bons du Trésor à court terme sont demeurés fermes, reflétant des valorisations qui écartent un mouvement immédiat tout en attribuant une probabilité significative à une hausse d'ici la fin de l'année.
Les économistes et stratégistes obligataires ont concentré leurs commentaires d'avant-réunion sur les formulations du communiqué officiel du FOMC. Les analystes prévoient dans l'ensemble que les éventuelles modifications du texte porteront sur la description des progrès de la désinflation et sur l'état récent du marché de l'emploi. Les commentateurs politiques et les états-majors de campagne des deux partis ont pour l'instant évité toute réaction directe, mais les élus des deux bords devraient prendre position publiquement selon la tonalité adoptée par le président Kevin Warsh sur la trajectoire économique et la question du coût de la vie qui préoccupe les électeurs.
## What we don't know yet
Plusieurs questions clés entourant la décision de la banque centrale et ses orientations à moyen terme demeurent en suspens. La première concerne l'ampleur du consensus interne parmi les membres votants du FOMC. Il reste à vérifier si la décision attendue de maintenir les taux sera unanime ou si des présidents de banques régionales favorables à une politique plus stricte formuleront des dissidences officielles en faveur d'un resserrement immédiat face à une inflation de 3.7 percent.
De plus, les critères précis exigés par la banque centrale pour procéder à une hausse de taux en décembre ne sont pas connus. Les observateurs ignorent quels niveaux de créations d'emplois non agricoles, d'évolution des salaires ou de Consumer Price Index déclencheraient formellement une telle mesure. La manière dont la Federal Reserve analyse les cours élevés du pétrole — choc d'offre transitoire ou menace inflationniste durable appelant une réponse monétaire — reste tout aussi incertaine, dans l'attente des déclarations du président Kevin Warsh.
## What to watch
Dès la publication de l'annonce mercredi, les acteurs de marché examineront attentivement les propos introductifs du président Kevin Warsh et ses réponses aux journalistes. Les observateurs chercheront à savoir s'il confirme que le comité a évoqué l'option d'une hausse immédiate et avec quelle précision il relie la réunion de décembre aux prochains chiffres mensuels de l'inflation.
Au-delà de cette conférence de presse, l'agenda économique fournira rapidement d'autres repères déterminants. Les élections de mi-mandat aux United States, le mardi suivant, fixeront les équilibres politiques du nouveau Congress, déterminant la politique budgétaire future, la trajectoire des dépenses publiques et le cadre réglementaire. Peu après le scrutin, le Bureau of Labor Statistics dévoilera les données actualisées sur l'emploi et l'inflation des prix à la consommation pour octobre. Ces statistiques, combinées aux variations des cours mondiaux du pétrole brut, constitueront les critères déterminants pour savoir si la Federal Reserve concrétisera les attentes du marché en relevant ses taux lors de la dernière réunion du FOMC de l'année, à la mi-décembre.
Ce reportage s'appuie sur des informations publiées par Quirino Mealha.
Source : Quirino Mealha