

أستراليا تحظر الرسوم الإضافية على البطاقات، ما يدفع متاجر التجزئة والمقاهي إلى رفع الأسعار
أجبر حظر شامل على مستوى البلاد للرسوم الإضافية على بطاقات الائتمان والخصم الشركات الأسترالية على تحمّل رسوم معالجة المدفوعات أو رفع أسعار السلع والخدمات في ظل ضغوط متواصلة في تكاليف التشغيل.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
أستراليا تحظر الرسوم الإضافية على البطاقات، ما يدفع متاجر التجزئة والمقاهي إلى رفع الأسعار
أجبر حظر شامل على مستوى البلاد للرسوم الإضافية على بطاقات الائتمان والخصم الشركات الأسترالية على تحمّل رسوم معالجة المدفوعات أو رفع أسعار السلع والخدمات في ظل ضغوط متواصلة في تكاليف التشغيل.
تُرجم هذا المقال آليًا بواسطة الذكاء الاصطناعي في غرفة أخبارنا عن الأصل الإنجليزي. اقرأ بالإنجليزية
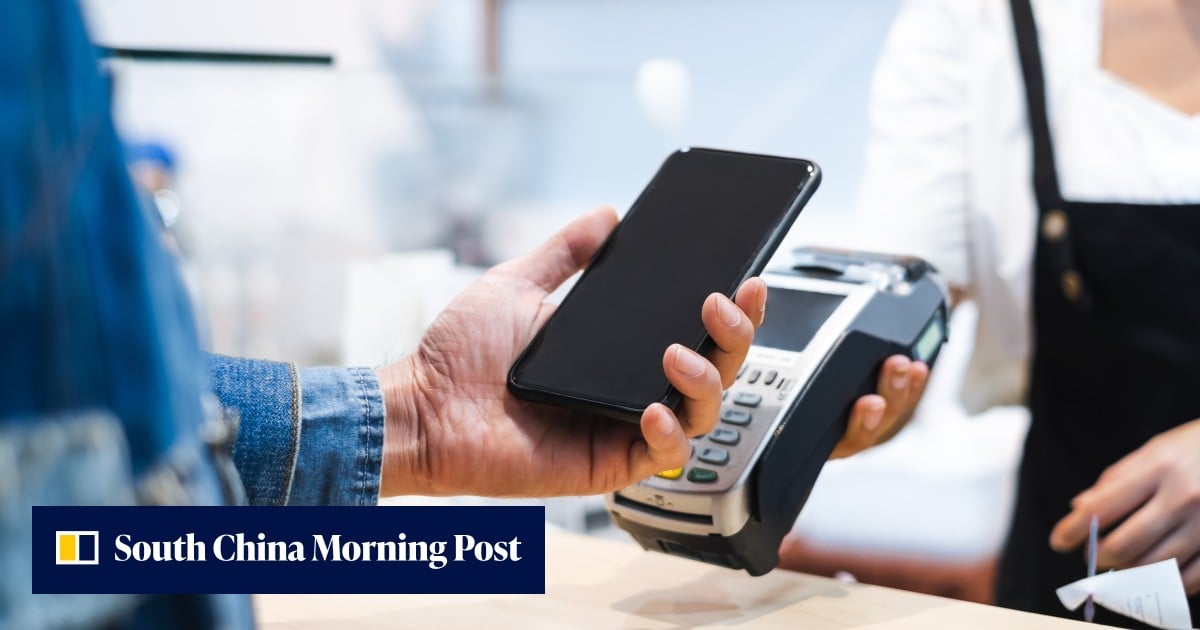
دخل قطاعا التجزئة والضيافة في أستراليا حقبة تنظيمية جديدة في Oct. 1, 2026، مع دخول حظر واسع النطاق على الرسوم الإضافية لمدفوعات البطاقات حيز التنفيذ في جميع أنحاء البلاد. ويلغي هذا التغيير الشامل في السياسات، الذي وُصف بأنه أحد أهم التحولات في منظومة المدفوعات في أستراليا منذ عقود، الممارسة القديمة المتمثلة في إضافة التجار رسوماً إضافية عند الدفع للعملاء الذين يدفعون عبر بطاقات الخصم أو الائتمان. وللمواجهة الخسارة المفاجئة لإيرادات الرسوم الإضافية مع استمرار تحملهم لتكاليف المعالجة التي تفرضها المؤسسات المالية، بدأت آلاف المقاهي والمطاعم ومتاجر التجزئة المستقلة في رفع أسعار قوائم الطعام والسلع. ويأتي هذا الانتقال التنظيمي في مرحلة دقيقة للمؤسسات الصغيرة والمتوسطة، التي تواجه بالفعل عقبات تشغيلية مستمرة ناتجة عن ارتفاع تعرفة الخدمات العامة، والإيجارات التجارية العالية، وتزايد تكاليف العمالة.
## حقائق رئيسية
- فرضت أستراليا حظراً على مستوى البلاد يمنع التجار من فرض رسوم إضافية على المستهلكين الذين يدفعون بواسطة بطاقات الخصم أو الائتمان. - تتجه متاجر التجزئة ومؤسسات تقديم الأغذية إلى زيادة الأسعار الأساسية للمنتجات وقوائم الطعام لاستيعاب رسوم خدمة التجار الإلزامية. - يعتبر محللو القطاع المالي هذا التحول في السياسات أحد أكبر التدخلات الهيكلية في قطاع المدفوعات في أستراليا في الذاكرة الحديثة. - يجبر الحظر أصحاب الأعمال على تحمل رسوم معالجة بطاقات الائتمان والمحافظ المحمولة التي كانت تضيف سابقاً ما بين 0.5 percent و2.5 percent إلى معاملات العملاء. - يدخل هذا الإصلاح حيز التنفيذ خلال فترة تشهد استمرار ضغوط تكاليف المعيشة على المستهلكين وتراجع هوامش أرباح الشركات الصغيرة.
## ماذا حدث
غيّر تطبيق الحظر على الرسوم الإضافية للبطاقات بشكل أساسي طريقة إدارة المنشآت التجارية الأسترالية لنفقات المعاملات عند أجهزة الدفع. وبموجب الإطار السابق، كان للتجار خيار إضافة رسم بنسبة مئوية أو مبلغ ثابت على معاملات البطاقات لاسترداد تكلفة رسوم خدمة التجار—وهي النفقات التي تفرضها البنوك التجارية وبوابات الدفع وشبكات البطاقات مثل Visa وMastercard وEftpos مقابل معالجة المدفوعات الإلكترونية.
ومع تفعيل الحظر الآن، لم يعد بإمكان الشركات إظهار تكاليف المعالجة كبند منفصل عند الدفع. ووفقاً لتقارير نشرتها Bloomberg، يقوم أصحاب الشركات الصغيرة، بما في ذلك مشغلو المقاهي وبقالات الأحياء ومتاجر التجزئة المتخصصة، بالتكيف من خلال تضمين رسوم الدفع مباشرة في السعر الأساسي للسلع والخدمات. وبدلاً من عرض أسعار أقل وإضافة رسم بنسبة 1 percent إلى 2 percent عند جهاز الدفع، يعيد التجار تسعير المنتجات الأساسية بنسب أعلى. على سبيل المثال، فإن أشكال الضيافة التي كانت تضيف سابقاً رسماً يبلغ 15 to 20 cent على طلب القهوة عبر الدفع السريع المباشر، تقوم بدمج تلك النفقات مباشرة في عناصر القائمة القياسية، مما يؤدي إلى عرض أسعار أعلى بشكل عام.
ويتطلب هذا الانتقال تحديثات تشغيلية شاملة. إذ يتعين على متاجر التجزئة إعادة وضع البطاقات السعرية على البضائع، وتحديث برامج نقاط البيع الرقمية، ومراجعة قوائم الطعام المطبوعة وعبر الإنترنت. بالنسبة للمؤسسات الصغيرة التي تعمل باحتياطيات نقدية ضيقة، فإن العبء الإداري الفوري وإعادة التسعير المالي يتزامنان مع ضغوط اقتصادية أوسع. ويؤكد التجار أن تحمل معدلات معالجة التجار دون تعديل أسعار التجزئة من شأنه أن يؤدي فوراً إلى تآكل هوامش التشغيل الضيقة أصلًا، مما يجعل زيادات الأسعار الأساسية أمرًا لا مفر منه في الأسواق الحضرية والإقليمية على حد سواء.
## لماذا يهم هذا الأمر
يحمل إلغاء الرسوم الإضافية على البطاقات عند نقاط البيع تداعيات كبيرة على سلوك المستهلك، والملائمة المالية للشركات الصغيرة، والاقتصاد الكلي الأوسع. بالنسبة للمستهلكين، يوفر هذا التغيير وضوحاً فورياً في الفواتير عند أجهزة الدفع، مما يلغي التكاليف الإضافية غير المتوقعة التي طالما أثارت إحباط العملاء، لا سيما مع تحول المدفوعات عبر المحافظ المحمولة بأسلوب الدفع السريع إلى طريقة الدفع الافتراضية في جميع أنحاء أستراليا. ومع ذلك، ونظراً لأن التجار يعوضون ذلك برفع الأسعار المعروضة، فقد لا يشعر المستهلكون بتخفيف مالي صافٍ؛ وبدلاً من ذلك، أصبحت تكاليف معالجة المدفوعات مخفية الآن ضمن مستويات الأسعار الإجمالية الأعلى للسلع والخدمات.
بالنسبة للمؤسسات الصغيرة والمتوسطة، ينقل الحظر المخاطر المالية مرة أخرى إلى الميزانيات العمومية للشركات. عندما كانت الرسوم الإضافية مسموحة، كان التجار يعملون فعلياً بتكلفة صافية صفرية لمعالجة المعاملات الرقمية، حيث كان المستخدم النهائي يمول رسوم تحصيل وشبكات البطاقات. وبموجب النظام الجديد، يجب على الشركات دفع رسوم المعاملات من إجمالي إيرادات المبيعات. وإذا أخطأت الشركة في تقدير حجم معاملاتها أو فشلت في تعديل الأسعار الأساسية بدرجة كافية، فستنخفض هوامش الأرباح بشكل أكبر. وعلى العكس من ذلك، فإن العملاء الذين يدفعون نقداً قد ينتهي بهم الأمر الآن إلى دعم تكاليف المدفوعات الإلكترونية لحاملي البطاقات، حيث يدفع مستخدمو النقد الأسعار الأساسية الجديدة الأعلى التي تتضمن رسوم معالجة البطاقات.
ومن منظور السياسات والتضخم، يمكن أن يؤدي إعادة التسعير واسع النطاق للمشتريات اليومية مثل القهوة، والوجبات الجاهزة، والسلع الاستهلاكية إلى ممارسة ضغوط تصاعدية محلية على مؤشرات أسعار المستهلكين. وبينما يهدف الحظر إلى الحد من الرسوم المخفية وتسهيل تجارة التجزئة، فإن أثره الجانبي الفوري يتمثل في ارتفاع ملموس في أسعار السلع المعلنة خلال فترة لا تزال فيها الأسر شديدة الحساسية لتكاليف المعيشة.
## الخلفية
شهد النهج الأسترالي تجاه فرض الرسوم الإضافية على المدفوعات دورات تنظيمية متعددة على مدى الربع قرن الماضي. وفي عام 2002، أدخل Reserve Bank of Australia (RBA) لوائح تنظيمية رائدة منحت التجار الحق الصريح في فرض رسوم إضافية على معاملات البطاقات. وكان الهدف من سياسة عام 2002 الأصلية هو تعزيز شفافية السوق وتشجيع المنافسة بين شبكات البطاقات من خلال السماح للتجار بإظهار التكلفة الحقيقية لبرامج مكافآت بطاقات الائتمان المكلفة للمستهلكين.
ومع ذلك، خلال العقد التالي، ظهرت شكاوى واسعة النطاق من المستهلكين بشأن "الرسوم الإضافية المفرطة"، حيث فرضت قطاعات معينة—وأبرزها شركات الطيران التجاري، ووكالات تذاكر السفر، وخدمات سيارات الأجرة—رسوماً تتجاوز بكثير التكلفة الفعلية لقبول البطاقات. ورداً على ذلك، قام RBA بتمحيص وإعادة النظر في إطاره في عام 2016، واضعاً حدوداً صارمة قامت بتطبيقها Australian Competition and Consumer Commission (ACCC). وبموجب قواعد عام 2016، تم تحديد سقف قانوني للرسوم الإضافية عند "تكلفة القبول" الحقيقية للتاجر، والتي شملت الرسوم التبادلية، ورسوم شبكة البطاقات، وتكاليف استئجار أجهزة نقاط البيع.
وعلى الرغم من السقوف المحددة في عام 2016، استمر التوتر مع تحول أستراليا السريع إلى واحدة من أكثر المجتمعات تعاملاً بدون نقد في العالم. وسرّع الاعتماد الواسع لتكنولوجيا المدفوعات اللاتلامسية والأجهزة المحمولة والمحافظ الرقمية خلال جائحة COVID-19، مما جعل المدفوعات بالبطاقات طريقة المعاملات المهيمنة للمشتريات اليومية. ومع انخفاض استخدام النقد إلى مستويات قياسية غير سبوقة، بات المستهلكون ينظرون بشكل متزايد إلى الرسوم الإضافية على البطاقات على أنها ضريبة لا مفر منها على الحياة اليومية بدلاً من كونها رسماً اختيارياً مقابل خدمة ممتازة.
ويتماشى الحظر الأسترالي مع السوابق الدولية. إذ حظر الاتحاد الأوروبي الرسوم الإضافية على بطاقات الائتمان والخصم للمستهلكين في عام 2018 بموجب التوجيه المحدث لخدمات المدفوعات (PSD2)، وسنت المملكة المتحدة حظراً مماثلاً في العام نفسه. وفي تلك الدول، رفقت السلطات التنظيمية حظر الرسوم الإضافية بسقوف صارمة على الرسوم التبادلية لحماية التجار من رسوم المعالجة العالية التي تفرضها البنوك المصدرة للبطاقات.
## ردود الفعل
بينما تسلط التقارير الميدانية الأولية من Bloomberg الضوء على التحول التشغيلي الواسع النطاق نحو أسعار رفوف أعلى، فإن الردود الرسمية من الجهات الفاعلة في القطاع تعكس وجهات النظر المنقسمة بشأن هذا التغيير في السياسات.
وعبرت المنظمات المدافعة عن الشركات الصغيرة، مثل Council of Small Business Organisations Australia (COSBOA) والغرف التجارية الإقليمية، عن قلقها باستمرار بشأن رسوم خدمة التجار التي تفرضها المؤسسات المالية. ويوضح ممثلو الشركات الصغيرة أنه في حين أن القضاء على الصعوبات التي يواجهها المستهلك أمر مرغوب فيه، فإن حظر الرسوم الإضافية دون تخفيضات متزامنة في رسوم المعاملات المصرفية الأساسية ينقل الأعباء المالية ببساطة إلى الشركات المستقلة الهشة. وتؤكد مجموعات الشركات الصغيرة أن البائعين الأصغر حجماً يفتقرون إلى القدرة التفاوضية التي تتمتع بها سلاسل السوبرماركت الكبرى لمفاوضة أسعار رسوم تجارية أقل مع البنوك الرئيسية ومعالجي المدفوعات.
وفي المقابل، دعت منظمات حماية المستهلك، بما في ذلك مجموعات مثل CHOICE، منذ فترة طويلة إلى إلغاء الرسوم الإضافية على المدفوعات، حاسمة بأن تكاليف المعالجة هي تكلفة أصيلة لممارسة الأعمال في اقتصاد حديث ويجب أن تدفع ضمن التسعير الظاهر. وتؤكد مجموعات المستهلكين أن التسعير الشفاف والشامل يمنع الرسوم المفاجئة عند أجهزة الدفع ويعيد الثقة إلى المعاملات اليومية.
ومن المتوقع أن تواجه المؤسسات المالية ومحصلو المدفوعات تدقيقاً بشأن هيكل رسومها. ومع إلغاء الرسوم الإضافية، من الترجيح أن ينتقل الضغط نحو Reserve Bank of Australia والحكومة الفيدرالية لمزيد من التنظيم للرسوم التبادلية ورسوم الشبكات، لضمان عدم تحقيق البنوك لهوامش مفرطة من التجار الذين لم يعد لديهم خيار تمرير تلك التكاليف مباشرة إلى المشترين.
## ما لا نعرفه بعد
- **تخفيف رسوم التجار:** لا يزال من غير الواضح ما إذا كانت الحكومة الأسترالية أو Reserve Bank of Australia سيسنون سقوفاً جديدة أدنى لرسوم خدمة التجار أو المعدلات التبادلية لتعويض إيرادات الرسوم الإضافية المفقودة للشركات الصغيرة. - **مرونة الأسعار والأثر على الهوامش:** إن الحجم الدقيق لزيادات الأسعار الأساسية في قطاعات الضيافة والتجزئة الفرعية غير معروف حالياً، كما هو الحال بالنسبة لما إذا كان الإنفاق الاستهلاكي سينخفض رداً على الأسعار الظاهرة الأعلى على الرفوف. - **اتجاهات استخدام النقد:** من غير المؤكد ما إذا كان إعادة التسعير سيؤدي إلى انتعاش استخدام النقد الورقي بين المستهلكين الحريصين على الميزانية الذين يسعون لتجنب الأسعار الأساسية الأعلى، أو ما إذا كان زخم المدفوعات اللاتلامسية سيبقى دون تأثر. - **تفاصيل الإنفاذ والامتثال:** أطُر العقوبات المحددة وآليات المراقبة التي ستنشرها ACCC ووكالات التجارة المنصفة لتحديد الشركات غير الملتزمة التي تحاول الإبقاء على الرسوم المخفية لم تُفصَّل بالكامل بعد.
## ما يجب مراقبته
- **مراقبة امتثال ACCC:** متابعة الإرشادات العامة وإجراءات الإنفاذ المحتملة من Australian Competition and Consumer Commission حيث يقوم المنظمون بمراجعة أنظمة نقاط البيع لضمان إزالة الرسوم الإضافية بالكامل. - **مراجعات سياسة المدفوعات لدى RBA:** مراقبة الإعلانات عن السياسات القادمة من Reserve Bank of Australia بشأن لوائح الرسوم التبادلية ومبادرات شفافية رسوم خدمة التجار. - **بيانات التضخم الربع سنوية:** تتبع إصدارات مؤشر أسعار المستهلك من Australian Bureau of Statistics (ABS) في أواخر عام 2026 لقياس مدى مساهمة تعديلات الأسعار الأساسية في خدمات الأغذية والتجزئة في التضخم الرئيسي. - **تقارير هوامش الشركات الصغيرة:** مراقبة استطلاعات أداء القطاع التجاري القادمة وبيانات إفلاس الشركات لتقييم كيفية إدارة الشركات الصغيرة لتكاليف معالجة المدفوعات العالية غير المستردة.
تستند التفاصيل الواردة أعلاه إلى تقارير نشرتها Bloomberg.
المصدر: Bloomberg

