

Tribunal de Singapura rejeita reivindicação imobiliária de $1M de mãe, decidindo que transferência foi empréstimo
Uma decisão judicial de Singapura que negou a propriedade de um imóvel a uma mãe após ela ter fornecido mais de $1 million para a casa da filha destaca os principais riscos jurídicos e fiscais no financiamento imobiliário familiar.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Tribunal de Singapura rejeita reivindicação imobiliária de $1M de mãe, decidindo que transferência foi empréstimo
Uma decisão judicial de Singapura que negou a propriedade de um imóvel a uma mãe após ela ter fornecido mais de $1 million para a casa da filha destaca os principais riscos jurídicos e fiscais no financiamento imobiliário familiar.
Este artigo foi traduzido automaticamente pela IA da nossa redação a partir do original em inglês. Ler em inglês
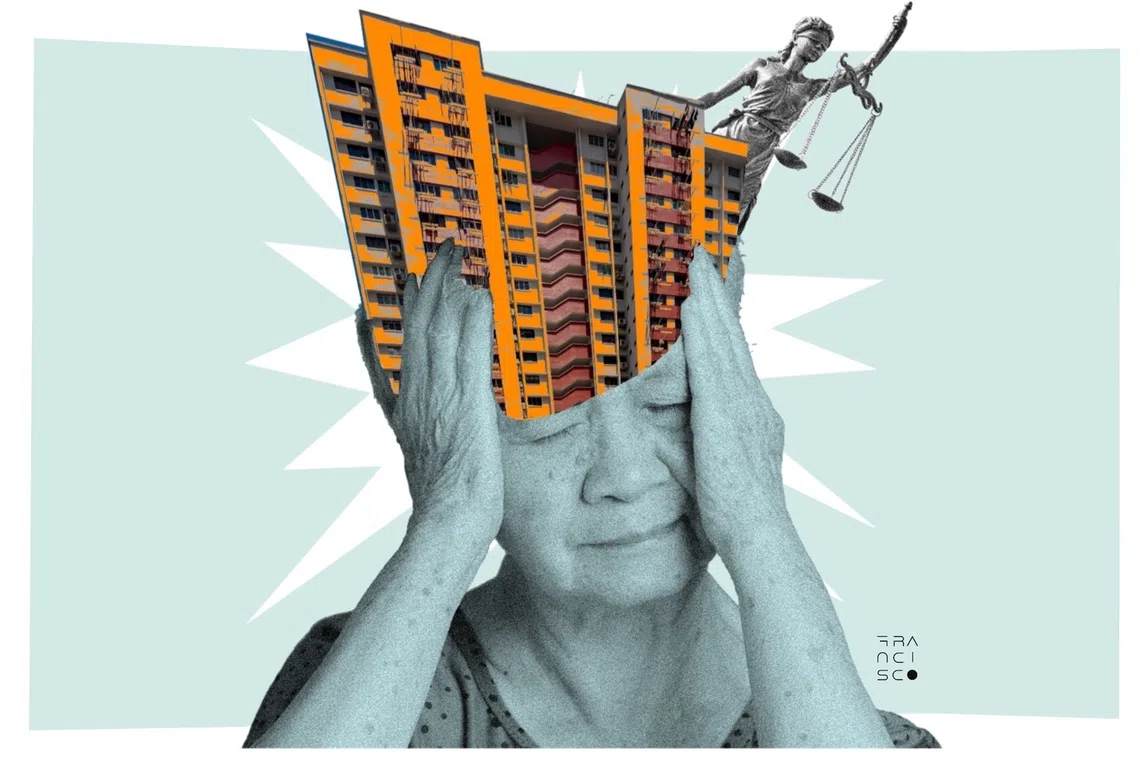
Um tribunal de Singapura rejeitou a petição judicial de uma mãe que buscava uma participação de propriedade beneficiária em um imóvel residencial registrado no nome de sua filha, decidindo que sua contribuição financeira de mais de $1 million constituiu um empréstimo pessoal, em vez de um investimento de capital ou interesse de fideicomisso resultante. A sentença destaca os graves riscos jurídicos e fiscais enfrentados por pais que injetam capital substancial na compra de imóveis registrados em nome de membros da família sem a execução de documentos formais de fideicomisso ou acordos contratuais claros. Ao categorizar o desembolso financeiro de sete dígitos como uma obrigação de dívida em vez de uma participação equitativa no imóvel, o tribunal deixou a mãe sem direitos de propriedade sobre a casa, demonstrando que a assistência financeira entre parentes não pode ser convertida automaticamente em propriedade imobiliária quando os relacionamentos interpessoais entram em colapso.
## Principais fatos - Uma mãe contribuiu com mais de $1 million para a compra de um imóvel residencial registrado exclusivamente em nome de sua filha. - O tribunal rejeitou a alegação de propriedade beneficiária da mãe, decidindo que a injeção financeira foi um empréstimo pessoal e não um fideicomisso resultante ou doação. - A decisão priva a mãe de qualquer reivindicação proprietária ou participação no crescimento de capital do imóvel e no título do ativo. - A decisão judicial destaca riscos significativos em relação a direitos de propriedade, conformidade fiscal e obrigações de imposto de selo em financiamentos familiares informais. - Tribunais de common law exigem evidências escritas contemporâneas claras ou intenção explícita para estabelecer a propriedade beneficiária acima dos títulos de propriedade registrados.
## O que aconteceu A disputa judicial centrou-se em uma transação imobiliária residencial na qual uma mãe forneceu mais de $1 million para ajudar a filha a adquirir um imóvel. O título legal da propriedade foi colocado exclusivamente no nome da filha. Após uma subsequente ruptura nas relações familiares, a mãe iniciou uma ação judicial nos tribunais de Singapura, buscando uma declaração formal de que detinha uma participação beneficiária proporcional no imóvel com base em sua contribuição monetária.
Sob os princípios estabelecidos do direito de propriedade e de equity, quando uma pessoa fornece fundos para a compra de um imóvel registrado em nome de outro indivíduo, o sistema judicial deve analisar a natureza original da transferência financeira. Os tribunais consideram se os recursos foram concedidos como uma doação absoluta, um empréstimo pessoal ou uma contribuição financeira destinada a criar um fideicomisso resultante que conceda ao fornecedor uma participação de propriedade beneficiária.
Ao avaliar as provas, o tribunal examinou a documentação contemporânea, registros bancários e comunicações entre a mãe e a filha na época em que o imóvel foi adquirido. O tribunal determinou que a mãe não conseguiu demonstrar uma intenção mútua clara de criar um fideicomisso ou compartilhar a propriedade equitativa da casa quando o capital foi transferido. Em vez disso, as provas disponíveis estabeleceram que o desembolso de $1 million funcionou como uma obrigação de dívida devida pela filha.
Como resultado, o tribunal negou o pedido da mãe para ser reconhecida como proprietária beneficiária do imóvel. Embora a decisão deixe em aberto o direito legal da mãe como credora de exigir o reembolso do principal do empréstimo de $1 million, ela encerra completamente sua reivindicação ao título do imóvel, à valorização do capital ou aos direitos de ocupação.
## Por que isso importa O resultado judicial traz implicações significativas para a gestão de ativos familiares, planejamento de transferência de patrimônio e práticas do mercado imobiliário. Em mercados imobiliários de alto valor, como Singapura, os pais frequentemente cofinanciam ou financiam integralmente a compra de imóveis para filhos adultos. No entanto, confundir generosidade financeira com propriedade equitativa do imóvel cria riscos jurídicos agudos quando as transações carecem de documentação formal.
Do ponto de vista financeiro, a distinção jurídica entre um empréstimo e uma participação em fideicomisso beneficiário altera radicalmente a recuperação financeira disponível para o progenitor que contribuiu. Se uma contribuição for reconhecida como uma participação em fideicomisso beneficiário, o progenitor possui uma porcentagem do ativo físico e se beneficia diretamente da valorização imobiliária de longo prazo. Em contrapartida, quando um tribunal classifica os fundos como um empréstimo, o progenitor fica restrito a recuperar apenas a quantia fixa do principal concedida, normalmente sem participar do crescimento do valor do imóvel. Além disso, a recuperação de uma dívida de empréstimo depende inteiramente da solvência pessoal do devedor, enquanto o proprietário de um imóvel detém uma reivindicação jurídica direta sobre o próprio ativo imobiliário.
A decisão também destaca potenciais armadilhas fiscais e regulatórias, especialmente em relação às regulamentações do Additional Buyer's Stamp Duty (ABSD). Em Singapura, as compras de imóveis residenciais estão sujeitas a estruturas escalonadas de imposto de selo projetadas para gerenciar a acessibilidade à habitação. Cidadãos que adquirem seu primeiro imóvel residencial enfrentam alíquotas de imposto de selo significativamente mais baixas do que indivíduos que compram imóveis secundários ou subsequentes, os quais enfrentam pesadas sobretaxas fiscais. Pais que já possuem imóveis às vezes compram propriedades adicionais em nome de filhos adultos que não possuem imóveis anteriores para evitar o acionamento de alíquotas mais altas de ABSD.
Se um dos pais posteriormente reivindicar a propriedade beneficiária sobre a casa de um filho em tribunal, tais alegações podem desencadear um escrutínio regulatório imediato por parte das autoridades fiscais. Se os fiscais de impostos determinarem que um fideicomisso não divulgado foi formado para burlar obrigações do imposto de selo, as partes correm o risco de avaliações fiscais retroativas e penalidades substanciais. Por outro lado, se não existir nenhum fideicomisso e a transação for considerada um empréstimo, o progenitor perde todos os direitos de crescimento de capital, enquanto o filho permanece como o único proprietário legal.
## Contexto O arcabouço jurídico que rege disputas imobiliárias familiares em Singapura deriva fortemente de doutrinas de common law relativas a equity, fideicomissos e registro de títulos de propriedade. Sob o Land Titles Act, o proprietário registrado listado no título oficial do imóvel é presumido como o proprietário absoluto da terra. Para contestar essa presunção legal, um requerente que não esteja nomeado no título deve provar a existência de um fideicomisso equitativo, como um fideicomisso resultante ou um fideicomisso construtivo.
Historicamente, os tribunais de common law aplicavam a presunção de fideicomisso resultante quando a Pessoa A pagava por um imóvel registrado em nome da Pessoa B, assumindo que a Pessoa B mantinha a propriedade em fideicomisso para a Pessoa A. No entanto, essa presunção era tradicionalmente contrabalançada pela presunção de adiantamento, que assumia que transferências financeiras de um pai ou mãe para um filho eram pretendidas como doações absolutas. Na jurisprudência moderna, os tribunais atribuem menos peso às presunções legais automáticas, concentrando-se, em vez disso, em evidências objetivas e contemporâneas que mostrem a verdadeira intenção subjetiva das partes no exato momento em que os fundos foram desembolsados.
Esse padrão jurídico opera em um ambiente imobiliário altamente estruturado. O setor imobiliário residencial de Singapura está entre os mais rigorosamente regulamentados do mundo, com agências governamentais utilizando medidas macroprudenciais, coeficientes de cobertura do serviço da dívida e alíquotas progressivas de ABSD para conter investimentos especulativos. Sob regulamentações fiscais administradas pela Inland Revenue Authority of Singapore (IRAS), qualquer criação de um fideicomisso sobre imóvel residencial deve ser formalmente declarada e selada dentro dos prazos legais.
Apesar desses arcabouços jurídicos rigorosos, acordos financeiros informais entre membros da família continuam sendo amplamente difundidos. Os pais frequentemente transferem grandes somas sem executar contratos legais de empréstimo, escrituras de hipoteca ou acordos formais de fideicomisso, confiando no vínculo familiar. Quando os relacionamentos familiares se deterioram, esses arranjos não escritos frequentemente terminam em litígio, onde os tribunais aplicam padrões estritos de prova em vez de expectativas subjetivas.
## Reações Embora declarações públicas formais da mãe e da filha envolvidas no processo não tenham sido divulgadas na cobertura judicial inicial, a decisão gerou ampla discussão entre profissionais do direito, gestores de patrimônio privado e consultores imobiliários em Singapura.
Especialistas em direito imobiliário identificaram a decisão como um lembrete importante sobre o rigoroso ônus probatório necessário para estabelecer fideicomissos imobiliários. Profissionais jurídicos enfatizam que os tribunais não reconstruirão a assistência financeira familiar informal em propriedade imobiliária após o fato simplesmente porque grandes somas de dinheiro foram trocadas. Os advogados recomendam fortemente que os indivíduos que fornecem financiamento imobiliário executem documentação contemporânea clara — como contratos formais de empréstimo com prazos de quitação definidos ou escrituras de fideicomisso legalmente registradas — antes de liberar os fundos.
Profissionais de assessoria fiscal e patrimonial também destacaram o caso como uma ilustração dos perigos da estruturação imobiliária não coordenada. Consultores alertam que tentar deter participações beneficiárias informais em imóveis para gerenciar a exposição fiscal cria vulnerabilidades jurídicas inadministráveis.
## O que ainda não sabemos Vários detalhes operacionais fundamentais e aspectos jurídicos da sentença do tribunal permanecem não confirmados na cobertura disponível: - O fórum judicial preciso (se a decisão originou-se dos State Courts ou do High Court of Singapore) e o título específico do caso ou citação judicial. - Os termos contratuais explícitos do empréstimo identificados pelo tribunal, incluindo se o tribunal estabeleceu um prazo específico para pagamento, taxa de juros ou determinação de liquidação em parcela única. - Se a mãe pretende interpor um recurso oficial a um tribunal superior para contestar a conclusão fática de que os fundos constituíam um empréstimo em vez de uma contribuição para fideicomisso. - A capacidade financeira atual da filha para satisfazer a sentença do empréstimo de $1 million, ou se os processos de execução de dívida forçarão em última análise uma venda judicial da casa. - Se a Inland Revenue Authority of Singapore iniciará uma revisão da transação imobiliária em relação às declarações do imposto de selo.
## O que observar Nos próximos meses, vários indicadores críticos determinarão a trajetória jurídica e financeira deste caso: - Prazos recursais: Se a mãe apresentará uma notificação formal de recurso dentro do prazo legal (geralmente de 14 a 28 dias após a emissão da sentença escrita). - Processos de recuperação de dívida: O início de ações judiciais de execução por parte da mãe para recuperar a dívida pendente de $1 million, o que poderia envolver notificações legais ou ordens de penhora. - Revisões regulatórias fiscais: Qualquer orientação pública ou notificações de fiscalização emitidas pelas autoridades fiscais de Singapura com relação aos requisitos de declaração para fideicomissos imobiliários familiares e arranjos de empréstimo. - Aplicação de precedentes: Como os tribunais de Singapura aplicarão esta decisão em disputas imobiliárias pendentes envolvendo contribuições paternas/maternas.
Este relato baseia-se na cobertura original publicada pelo The Straits Times e pelo correspondente sênior de direito Tan Ooi Boon.
Fonte: Tan Ooi Boon


