

Ekovest предлагает эмиссию акций по преимущественному праву на сумму RM355.85 million на фоне проверки настроений инвесторов рынком
Малайзийская инфраструктурная группа Ekovest Bhd планирует эмиссию акций по преимущественному праву на сумму RM355.85 million, поставив доверие миноритарных акционеров и стратегию управления балансом под пристальное внимание.
The Global Wire Newsroom ·
Link preview · horizonglobalnews.com
Ekovest предлагает эмиссию акций по преимущественному праву на сумму RM355.85 million на фоне проверки настроений инвесторов рынком
Малайзийская инфраструктурная группа Ekovest Bhd планирует эмиссию акций по преимущественному праву на сумму RM355.85 million, поставив доверие миноритарных акционеров и стратегию управления балансом под пристальное внимание.
Эта статья переведена автоматически нашим редакционным ИИ с английского оригинала. Читать на английском
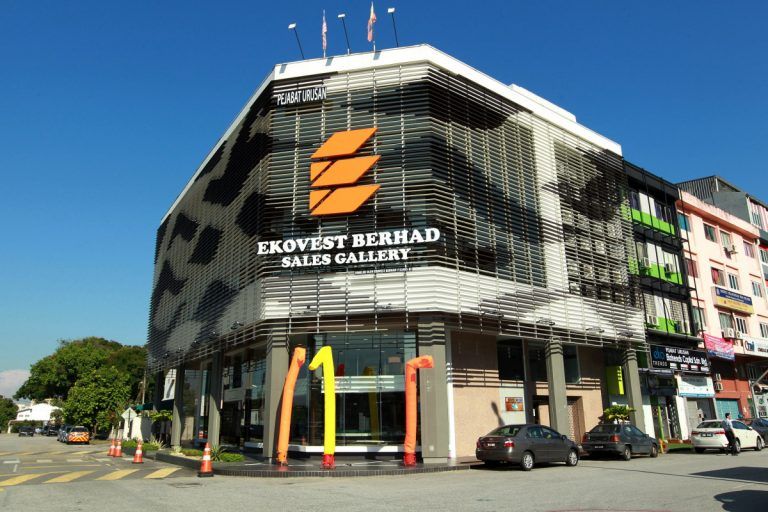
KUALA LUMPUR — Малайзийский строительный и инфраструктурный конгломерат Ekovest Bhd столкнулся с повышенным вниманием инвесторов после предложения провести привлечение капитала для сбора RM355.85 million путем эмиссии акций по преимущественному праву. Согласно сообщению малайзийской ежедневной газеты The Star, эта операция по привлечению капитала проверяет доверие фондового рынка в критический для группы момент. Предлагаемый выпуск обязывает действующих акционеров решить, вливать ли дополнительные средства в компанию или согласиться на размытие своих долей владения. Сделка подчеркивает более широкие проблемы в региональном секторе строительства и гражданского инжиниринга, где управление балансом, требования к обслуживанию долга и графики реализации проектов часто определяют стратегию корпоративного финансирования.
## Ключевые факты - Ekovest Bhd предложила привлечение капитала через эмиссию акций по преимущественному праву, призванное привлечь RM355.85 million нового акционерного капитала. - Сделка требует от акционеров либо подписаться на новые акции, либо столкнуться с пропорциональным размытием доли владения. - Операция с капиталом подсвечивает настроения инвесторов относительно финансовой структуры конгломерата и перспектив его будущих доходов. - На рынках капитала Малайзии поступления от привлечения средств такого масштаба регулярно направляются на погашение долга, пополнение оборотного капитала или финансирование инфраструктуры. - Подробности предлагаемого привлечения акционерного капитала первоначально были освещены малайзийским новостным изданием The Star August 22, 2026.
## Что произошло Согласно сообщениям The Star, Ekovest Bhd продвинулась в планах по проведению эмиссии акций по преимущественному праву с целью привлечения RM355.85 million от своей существующей базы акционеров. В рамках стандартных процедур корпоративного управления, соблюдаемых Bursa Malaysia, эмиссия по преимущественному праву предоставляет действующим акционерам вторичное преимущественное право на покупку дополнительных акций пропорционально их текущим долям владения, как правило, со скидкой по сравнению с текущей рыночной оценкой.
Механизм привлечения капитала такого масштаба требует от компании направления официального корпоративного предложения в Bursa Malaysia Securities Berhad для регуляторного согласования. После одобрения компания публикует официальный циркуляр с подробным описанием структурных параметров предложения, включая цену подписки, коэффициент распределения (например, определенное количество прав на акции на каждую имеющуюся акцию) и целевое использование средств. Акционеры, решившие не реализовывать свои права, обычно имеют возможность продать свои временные права подписки на открытом рынке в течение определенного торгового окна, хотя неучастие неизбежно ведет к размытию прав голоса и доли в капитале.
Основной вопрос, на который обращают внимание рыночные обозреватели, связан с готовностью миноритарных инвесторов участвовать в рекапитализации на сумму RM355.85 million. Выпуск акций по преимущественному праву часто служит индикатором доверия институциональных и розничных инвесторов к операционному управлению руководства и его стратегиям долгосрочного распределения капитала. Если миноритарные акционеры отказываются от подписки, бремя выкупа вновь выпущенных акций ляжет либо на крупных контролирующих акционеров, которые могут предоставить безотзывные обязательства выкупить неподписанные доли, либо на финансовых андеррайтеров, привлеченных для гарантирования выпуска.
## Почему это важно Предлагаемая эмиссия по преимущественному праву на сумму RM355.85 million имеет важные последствия для Ekovest Bhd, ее акционеров и всей экосистемы корпоративных облигаций и акций Малайзии. Для групп гражданской инфраструктуры и девелопмента капиталоемкость является определяющей операционной характеристикой. Компании этого сегмента регулярно полагаются на комбинацию банковских займов, долговых ценных бумаг и привлечения акционерного капитала для финансирования длительных строительных проектов, концессий на автомагистрали и формирования земельного банка.
Когда крупный инфраструктурный игрок инициирует масштабный запрос капитала, это дает сигнал кредитным рейтинговым агентствам, кредиторам и аналитикам рынка акций о том, что руководство стремится скорректировать структуру капитала, снизить долговую нагрузку или сохранить буферы ликвидности. Для миноритарных акционеров выпуск по преимущественному праву представляет собой вынужденное финансовое решение: направить новый капитал для сохранения относительной доли владения или воздержаться и согласиться с размытием доли, а также с возможным снижением цены акций из-за расширения базы акционерного капитала.
С точки зрения рынков капитала, успех и уровень подписки на привлечение капитала Ekovest Bhd служат барометром рыночного аппетита к акциям инфраструктурных компаний Малайзии. В периоды макроэкономической перестройки, характеризующиеся высокими процентными ставками и ростом затрат на строительные материалы, институциональные инвесторы тщательно проверяют, направлены ли корпоративные рекапитализации на проекты роста, увеличивающие стоимость компании, или же служат лишь для покрытия повышенных процентных расходов. Высокий уровень подписки может укрепить корпоративные балансы и улучшить условия кредитования, в то время как слабое участие может указывать на сохраняющийся скептицизм инвесторов в отношении корпоративной стратегии.
## Предыстория Чтобы оценить контекст привлечения капитала Ekovest Bhd, необходимо понимать structural роль, которую компания играет в сфере гражданского строительства и инфраструктуры Малайзии. Основанная в 1988 году и имеющая листинг на Main Market биржи Bursa Malaysia, Ekovest исторически работала в нескольких ключевых бизнес-направлениях, включая строительство, эксплуатацию платных автомагистралей, девелопмент недвижимости и управление плантациями через свою долю в PLS Plantations Bhd.
Группа широко известна разработкой и управлением крупной городской транспортной инфраструктурой в районе Greater Kuala Lumpur, прежде всего сетью автомагистралей Duta-Ulu Kelang Expressway (DUKE). Подобные инфраструктурные концессионеры требуют значительных первоначальных капиталовложений, финансируемых в основном за счет долгосрочного долгового финансирования, при этом концессионные доходы генерируются в течение нескольких десятилетий. В результате балансы материнских компаний часто отражают существенные долгосрочные финансовые обязательства, требующие периодического рефинансирования или вливаний капитала для поддержания комфортного уровня финансового левериджа.
Исторически малайзийские корпоративные группы, контролируемые известными бизнес-фигурами — такими как крупный акционер и высшее руководство Ekovest — использовали эмиссии по преимущественному праву, частные размещения и монетизацию активов, чтобы балансировать между стремлением к росту и требованиями по обслуживанию долга. В истории фондового рынка Малайзии эмиссии по преимущественному праву часто применялись в периоды, когда долговые рынки становились менее привлекательными из-за высоких процентных ставок или когда кредитные показатели компании требовали укрепления капитала для соблюдения ковенант по банковским долгам.
Кроме того, правила Bursa Malaysia требуют строгих стандартов раскрытия информации при вторичных выпусках акций. Компании должны подробно расписать, как полученные средства будут распределены между капитальными затратами, операционным оборотным капиталом, сокращением долга и расходами на сделку. Нормативно-правовая база рынка капитала, установленная Securities Commission Malaysia и Bursa Malaysia, направлена на то, чтобы миноритарные акционеры получали достаточную информацию и время для оценки того, соответствует ли участие их инвестиционным целям.
## Реакция После публикации отчета The Star участники рынка и аналитики отслеживают торговую активность и корпоративную отчетность для получения официального подтверждения параметров эмиссии по преимущественному праву. При стандартных процедурах на рынке капитала официальное корпоративное объявление об эмиссии побуждает аналитические отделы пересчитывать теоретическую цену акций без права подписки (TERP) и корректировать целевые оценки с учетом предстоящего расширения акционерной базы компании.
Хотя официальные ответы от институциональных инвесторов и групп по защите прав акционеров, таких как Minority Shareholders Watch Group (MSWG) в Малайзии, обычно предоставляются только после публикации окончательного циркуляра для акционеров и уведомления о внеочередном общем собрании акционеров (EGM), непосредственное внимание сосредоточено на позиции крупных акционеров. Рыночный прецедент показывает, что розничные и институциональные миноритарные инвесторы внимательно следят за тем, обязуются ли исполнительные директора и контролирующие лица полностью подписаться на причитающиеся им квоты.
В аналогичных корпоративных действиях в строительном секторе Малайзии на настроения миноритарных акционеров сильно влияет дисконт в цене, предлагаемый по акциям с преимущественным правом по сравнению со средневзвешенной по объему рыночной ценой, а также включение бесплатных отделяемых варрантов или привилегированных акций, призванных сделать структуру предложения более привлекательной.
## Что пока неизвестно - Точная цена подписки на одну акцию и коэффициент распределения, определяющий, сколько новых акций будет предложено на одну имеющуюся акцию. - Точная доля поступлений из RM355.85 million, направляемая на погашение банковских долгов, оборотный капитал проектов или будущие капитальные инвестиции. - Подписали ли крупные акционеры Ekovest Bhd официальные безотзывные обязательства подписаться на свои полные доли и выкупить любые неподписанные миноритарные акции. - Наименования финансовых институтов, выступающих в качестве главных советников, ведущих андеррайтеров или совместных андеррайтеров сделки, а также будет ли выпуск полностью гарантирован. - Ориентировочные сроки получения регуляторного одобрения от Bursa Malaysia и график проведения необходимого внеочередного общего собрания акционеров для одобрения сделки.
## За чем следить - **Публикации Bursa Malaysia:** Официальные объявления, публикуемые через Bursa Malaysia с подробной информацией об официальной подаче документов и статусе регуляторного одобрения предлагаемого выпуска. - **Выпуск циркуляра:** Публикация подробного циркуляра для акционеров, в котором будут указаны детализация ценообразования, использование поступлений, влияние на прибыль и эффекты размытия. - **Внеочередное общее собрание акционеров (EGM):** Результаты голосования на собрании акционеров, созванном для получения официального разрешения на выпуск акций. - **Дата закрытия реестра и определения прав:** Конкретная дата фиксации, определяющая, какие зарегистрированные акционеры имеют право участвовать в предложении. - **Окно торговли правами:** Определенный период на Bursa Malaysia, в течение которого временные права подписки торгуются на открытом рынке. - **Окончательные результаты подписки:** Официальное объявление с раскрытием итогового уровня подписки, показывающее, была ли цель в RM355.85 million полностью достигнута или перевыполнена.
Этот отчет основан на первоначальных новостных материалах, опубликованных малайзийским изданием The Star August 22, 2026.
Источник: thestar.com.my


